
La pregunta a la que se enfrentan los operadores de metales preciosos es si el oro, la plata y los metales del grupo del platino se han convertido en bienes Giffen. Si es así, nuevas subidas generarán nueva demanda y los vendedores se retirarán.
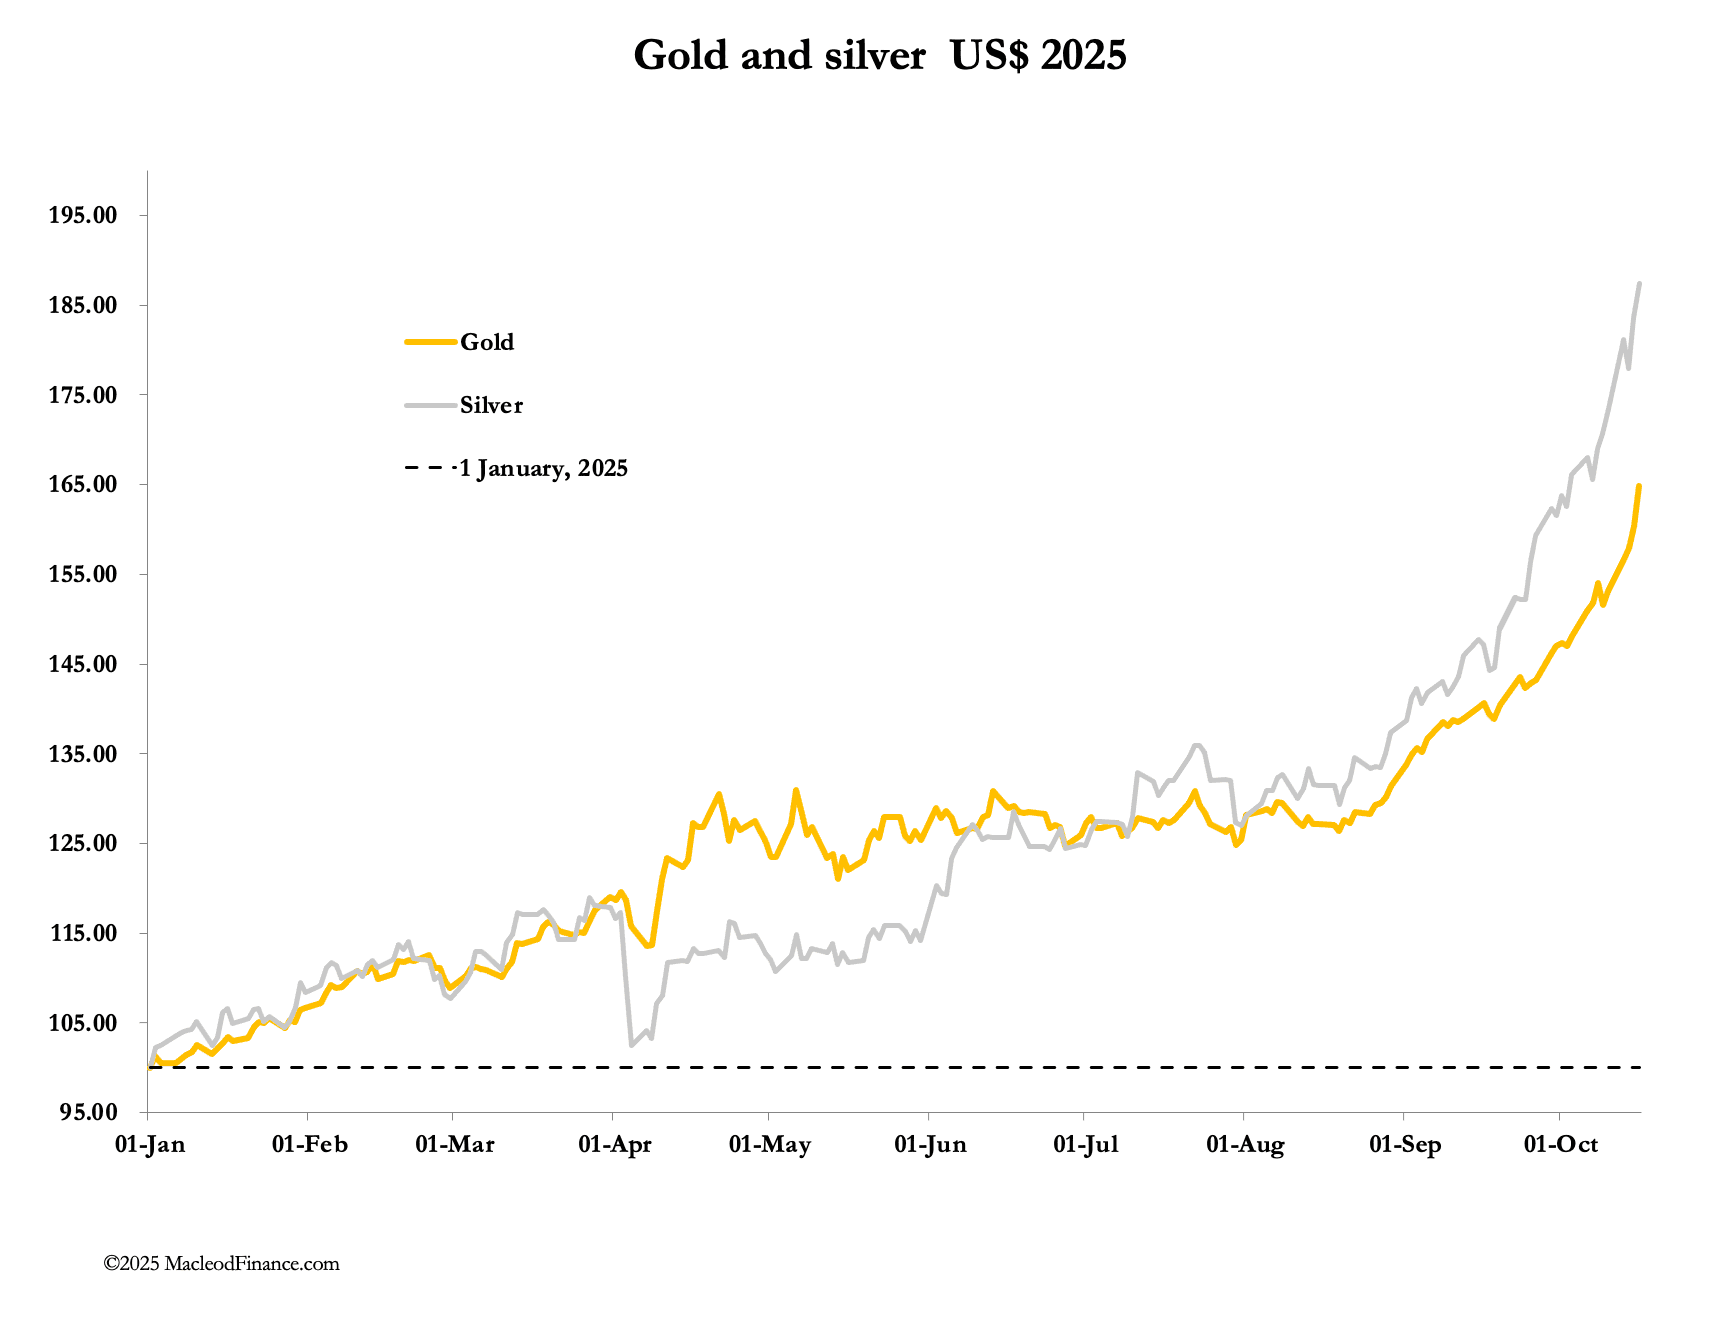
El oro y la plata han vivido una semana espectacular, con precios que han subido casi en vertical. En la sesión matinal europea, el oro cotizaba a 4340 $, 320 $ más que el cierre del viernes pasado, y la plata, a 54 $, subía casi 4 $. Se suma a la sensación de una creciente fiebre compradora sobre las existencias de metal precioso: llegan noticias de todo el mundo sobre colas de compradores minoristas que ya no se preocupan por los precios altos, sino que buscan comprar pequeñas barras y monedas de ambos metales antes de que los precios suban aún más.
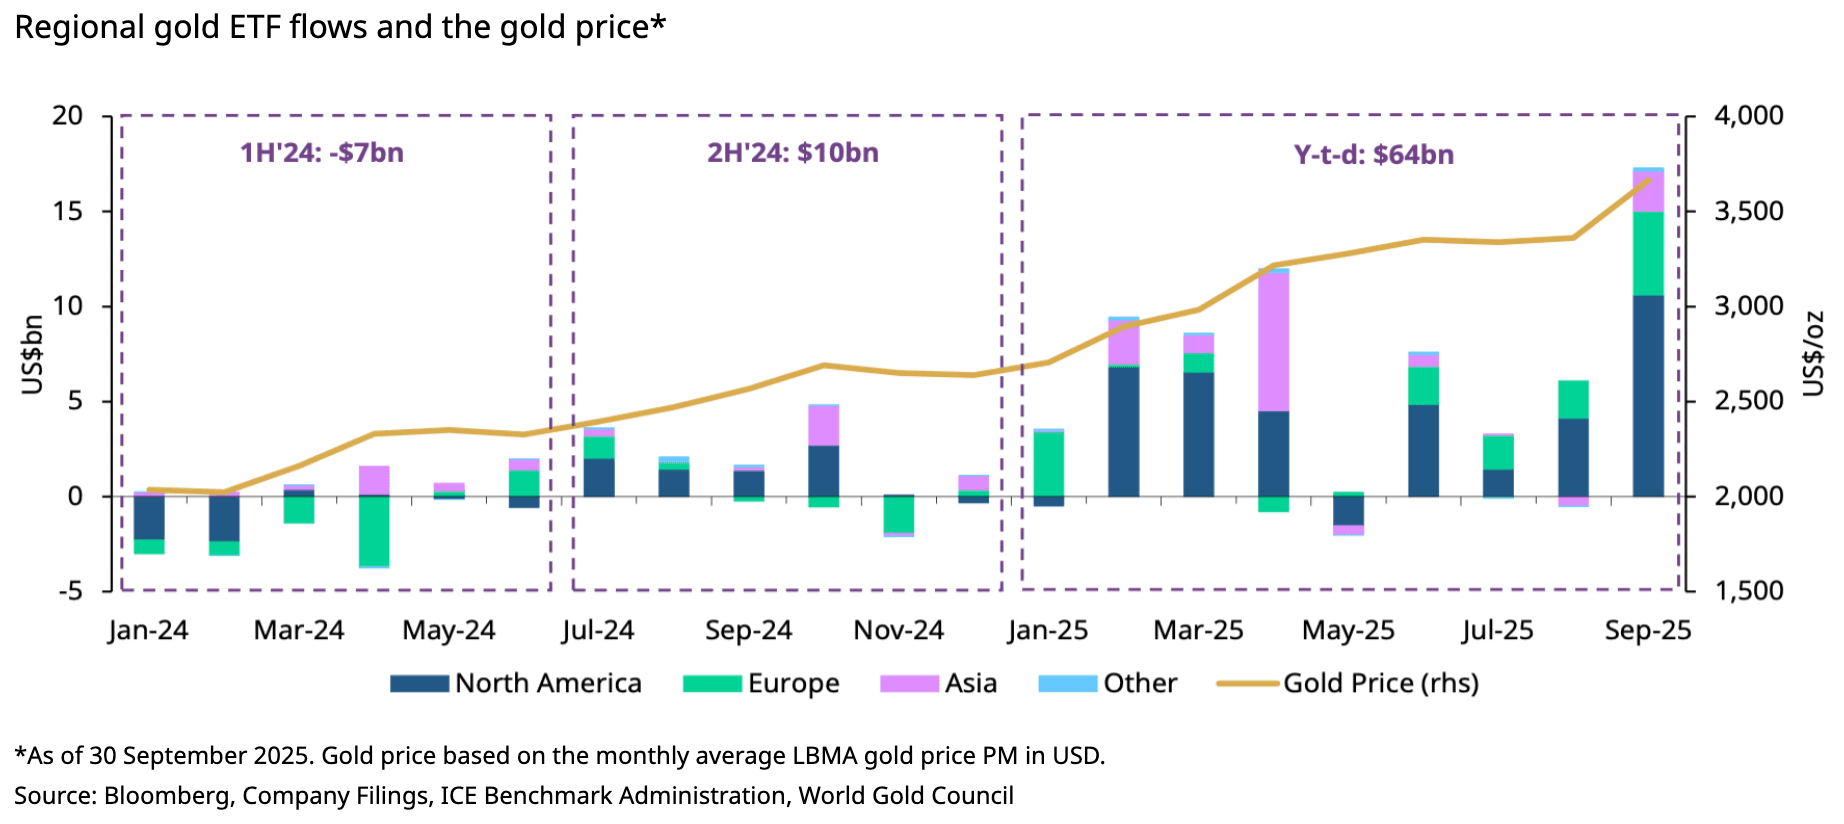
Los inversores también se están quedando fuera y compran con retraso en ETF, a una escala que sigue siendo muy pequeña en comparación con el volumen de fondos invertibles. El siguiente gráfico del World Gold Council muestra cómo han aumentado las entradas en ETF en septiembre:
La backwardation entre la plata al contado y el contrato activo de Comex bajó hasta poco menos de 1 $ en los últimos días, pero esta mañana ha subido a 1,25 $, lo que indica que las tensiones de liquidez no desaparecen. Con una oportunidad de arbitraje así, cabría esperar que los operadores vendieran en Londres y compraran en Comex. Pero el canal que refleja estas operaciones, el intercambio de futuros por físico (exchange-for-physical) de Comex, no se está disparando, lo que confirma que no hay vendedores en Londres a ningún precio.
Mientras tanto, las entregas efectivas (stand-for-deliveries) de Comex son excepcionalmente altas: desde principios de mes se han convertido de papel más de 80 toneladas de oro y 560 toneladas de plata. Además, los operadores siguen comprando contratos de octubre que están a punto de vencer, obviamente como medio para obtener más metal precioso, tanto oro como plata. En el caso de la plata, esto coincide con rumores de envíos en avión a Londres para el arbitraje.
De forma realista, el probable tamaño del estrangulamiento de la plata en Londres es demasiado grande para cubrirlo con unas pocas docenas de aviones cargados con 10 toneladas cada vez. Pero el mercado desordenado de la plata no se está replicando en el oro, donde las tasas de arrendamiento y el contango son más normales. Entonces, ¿por qué sube el oro con tanta fuerza?
El estrangulamiento de los bajistas sigue existiendo, como indica la relación entre el interés abierto de Comex y el precio:
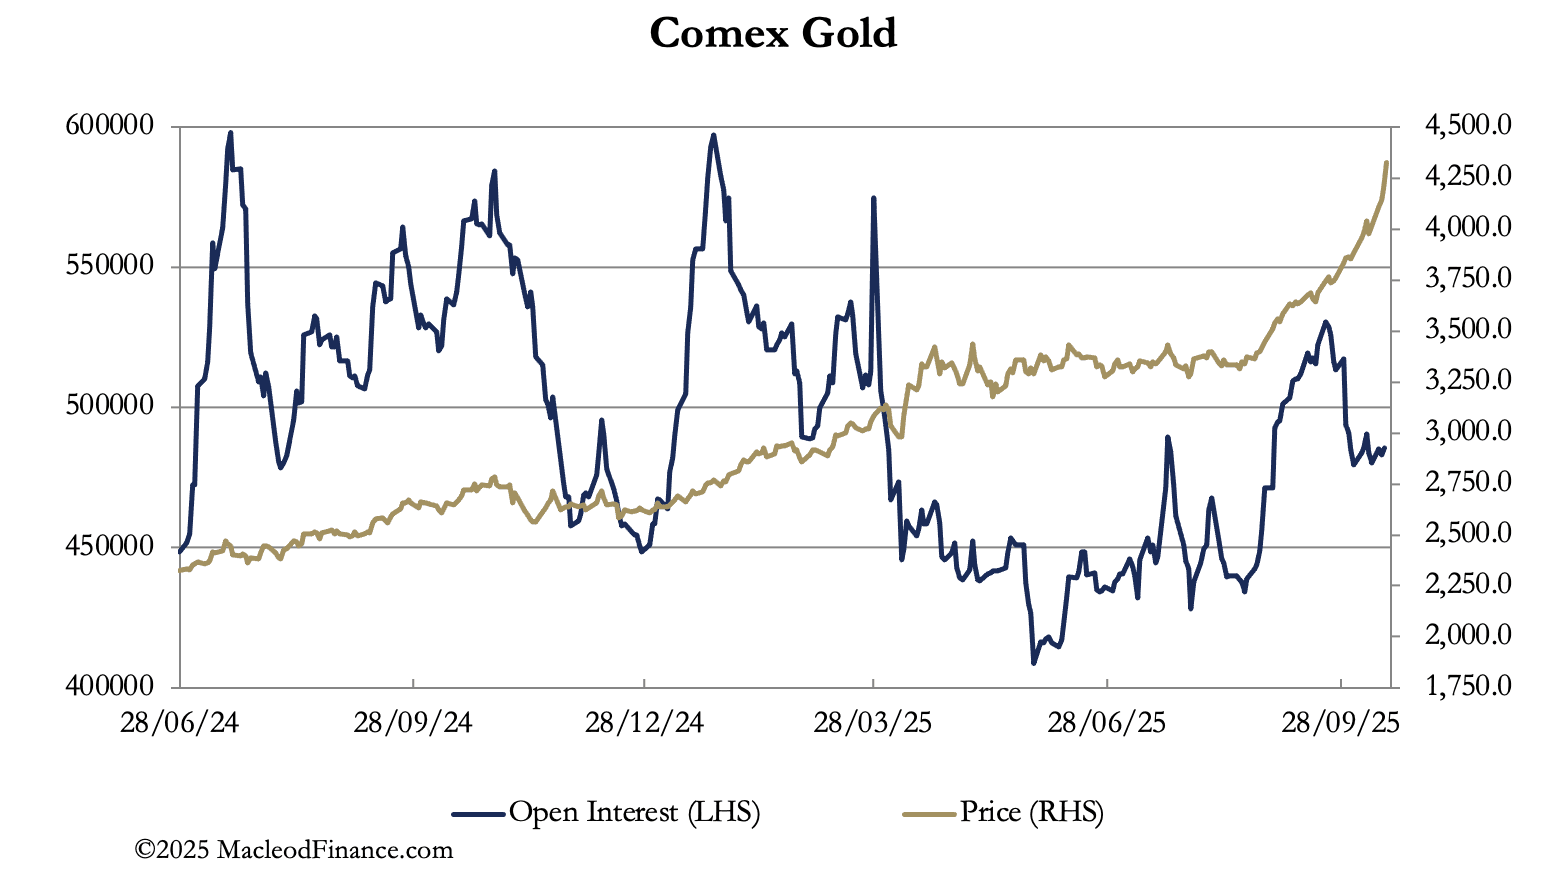
Fíjate en que ha habido periodos en los que el interés abierto ha caído mientras el precio seguía subiendo. En lugar de que la subida del precio responda a un aumento de las compras, que es la relación normal, hay momentos en que el interés abierto se ha contraído con el precio al alza. Esto solo puede deberse a que los swaps (sobre todo las mesas de negociación de los bancos de metales preciosos) en Comex desalientan a los compradores subiendo los precios. Es especialmente notable desde mediados de septiembre, tras lo cual el interés abierto cayó de forma significativa mientras el precio se disparaba.
Que esta situación inusual no desemboque en backwardation ni en tasas de arrendamiento disparadas debe de deberse a que las posiciones cortas en Comex están cubiertas en gran medida por posiciones largas en Londres. La mayor parte de esa cobertura estará en forwards y opciones, más que en metal físico. Pero hay más liquidez subyacente en el oro que en la plata, por lo que los bancos de metales preciosos aún no se enfrentan a un estrangulamiento en las entregas.
Sin embargo, conviene señalar que el disparo de las tasas de arrendamiento y la backwardation en la plata se producen en la culminación de un estrangulamiento, no en su comienzo. Esa perspectiva para el oro aún está por llegar. Y debemos tener presente que los inversores apenas están empezando a comprar ETF, y que la continuación de esta tendencia acabará provocando también una crisis de liquidez en el oro.
En conclusión, en el caso del oro aún no ha terminado la función. Pero nunca se puede descartar una pausa en su carrera desbocada, porque para los operadores a corto plazo que buscan vender en corto el oro, que creen sobrecomprado, parece estar enormemente sobreextendido.
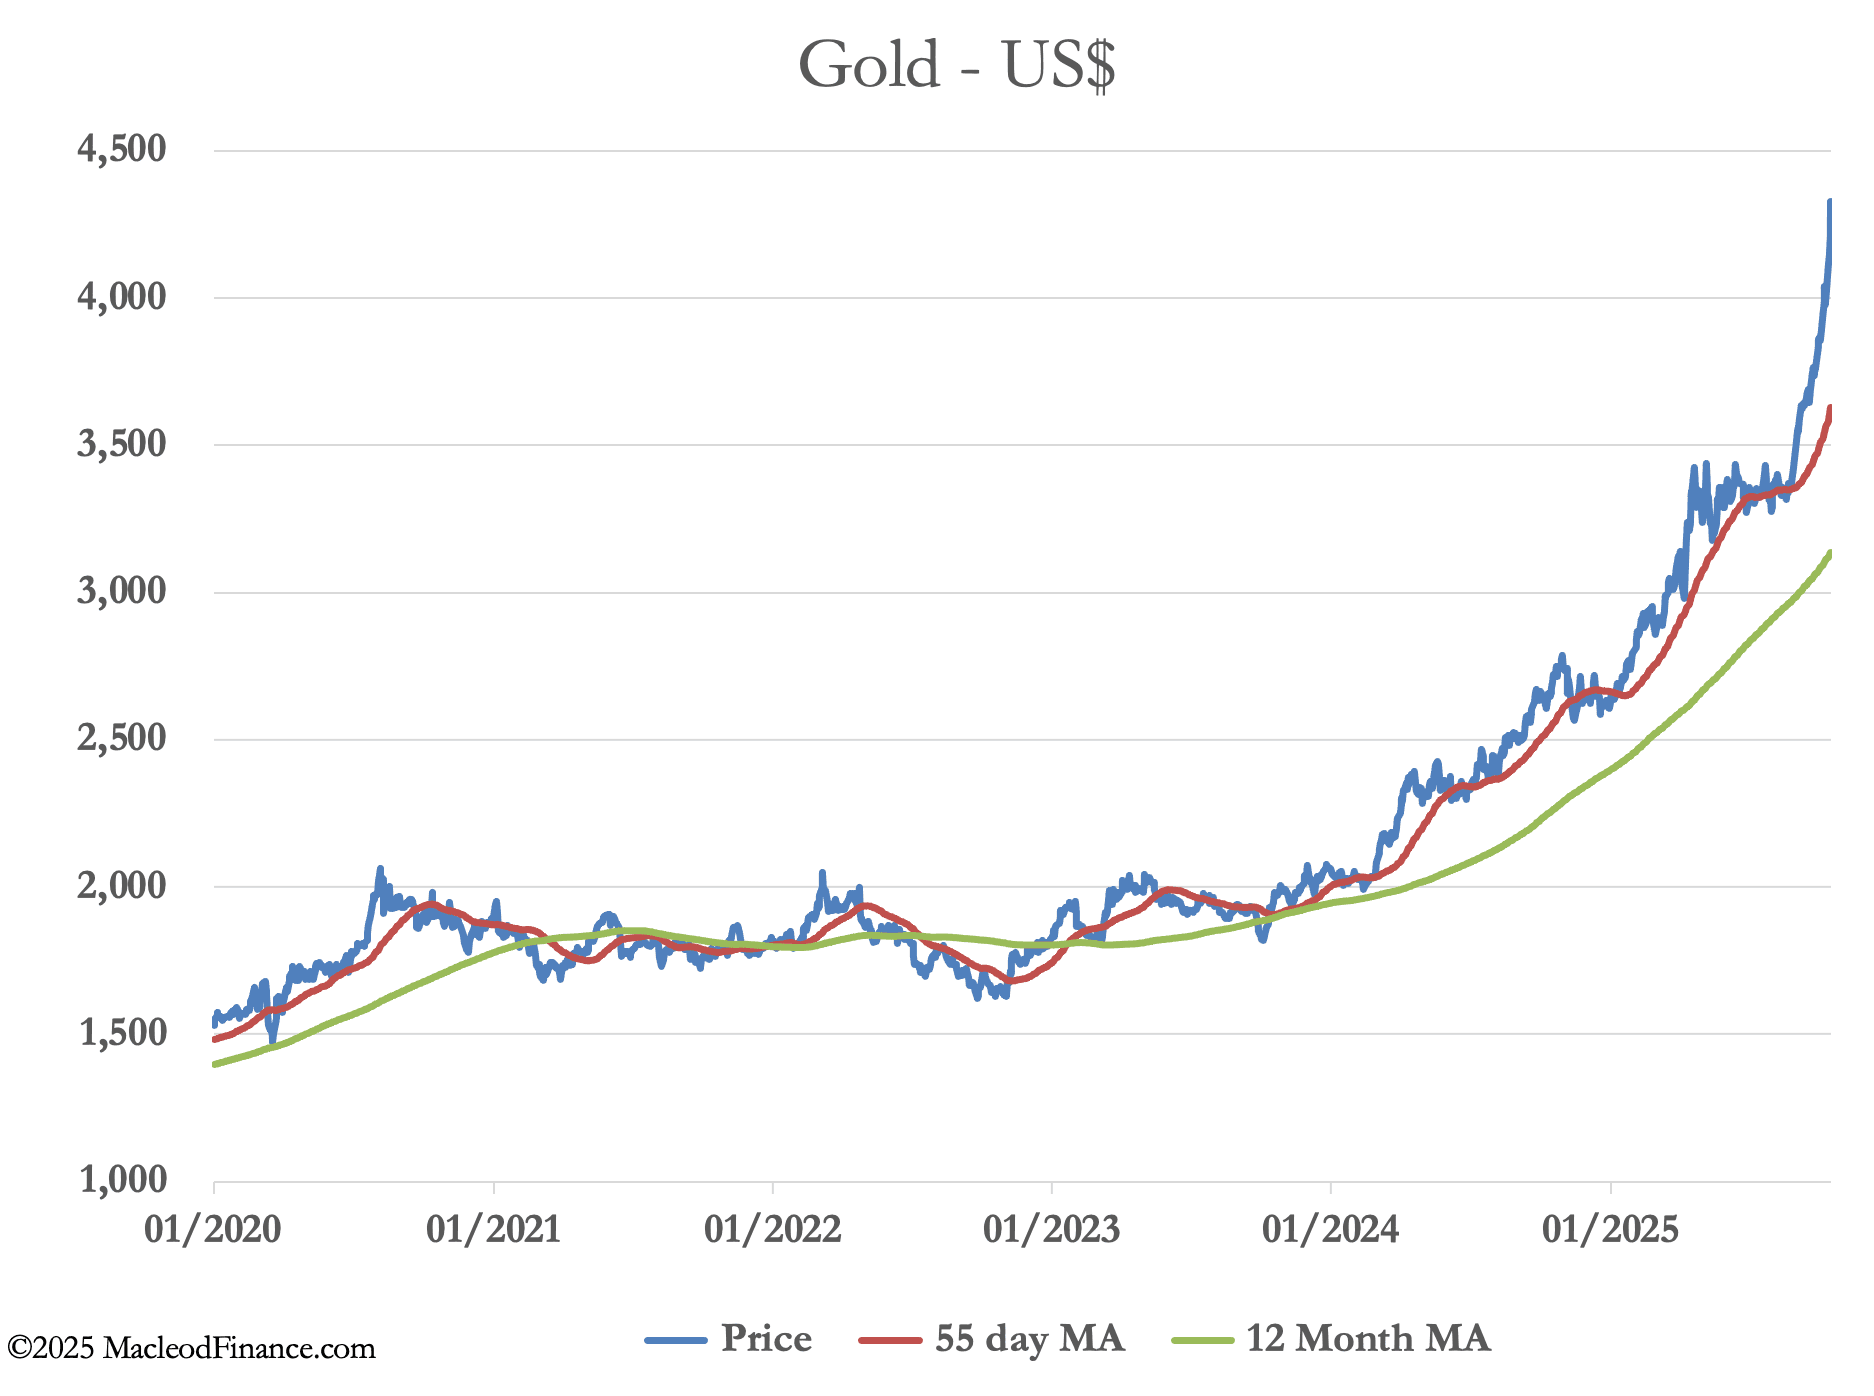
Como la subida del precio del oro no está impulsada por especuladores sino por atesoradores genuinos, es probable que cualquier caída del precio se aproveche para comprar, lo que limita el riesgo a la baja. Puede ser más evidente en la plata, aunque todavía no en el oro; pero ambos metales parecen estar convirtiéndose en bienes Giffen.
Un bien Giffen es aquel en el que la subida de precios frena la oferta y genera más demanda, invirtiendo las relaciones normales de oferta y demanda. Eso es lo que hacen ahora los pequeños compradores que hacen cola frente a las tiendas de metales preciosos, y a ellos les sigue, de forma menos evidente, la demanda de ETF.
Ahora es FOMO: miedo a quedarse fuera.