
Sabes cuándo comprar oro: es cuando casi todos los operadores y comentaristas te dicen que el oro va a bajar y que deberías venderlo.
Esto es lo que decía Harry Dent el 10 de enero: «Sigo viendo que el oro acabará en algún punto entre los 650 y los 750 dólares dentro de aproximadamente un año» i. Dent recurre a la teoría de las ondas de Elliott (EWT). Según la EWT, un mercado alcista se compone de tres ondas impulsivas separadas por dos correctivas, cinco en total. Los mercados bajistas constan de tres ondas: dos impulsivas en la dirección de la tendencia bajista, separadas por una de consolidación en sentido contrario.
Estoy simplificando bastante la teoría para ilustrar un argumento, pero sé de lo que hablo: en el pasado he impartido clases, examinado y dado conferencias sobre la EWT en nombre de la Society of Technical Analysts del Reino Unido. Ralph Elliott solo aplicó su teoría a los mercados de renta variable. Tiene sentido, ya que refleja el mayor valor que con el tiempo se da a las participaciones en el progreso humano. Han sido los chartistas modernos quienes han extendido su uso a otros mercados.
¿Pero el dinero y las divisas? La primera decisión que hay que tomar es cuál de las dos variables de un precio está en un mercado alcista. Suele pensarse que la variable es el oro, pero el gráfico siguiente muestra que lo más probable es que el problema sean las divisas fiduciarias cotizadas en oro.

Las cuatro divisas que aparecen, incluido el dólar, están firmemente en mercados bajistas desde el año anterior al abandono de Bretton Woods. Fíjate también en que la escala de precios del gráfico es logarítmica, de modo que se trata de pérdidas enormes para las divisas fiduciarias. Así, Dent y sus compañeros de viaje están usando, en la práctica, una teoría que nunca se concibió para usarse fuera de los mercados de renta variable para recomendar a sus clientes y suscriptores que jueguen a un rebote contra tendencia que ya dura más de cinco años.
Los teóricos de Elliott también pasan por alto una imposibilidad matemática. Si se considera que una divisa está en un mercado alcista, sube en cincos. Si la otra divisa con la que se mide, o la materia prima, si se prefiere, está en un mercado bajista, baja en treses. ¿Cómo puede una moverse en cincos mientras la otra se mueve en treses? No puede: es una historia de piezas cuadradas y agujeros redondos, y descalifica por completo la EWT aplicada al oro.
No se puede descartar que el oro llegue a los 650-750 dólares de los que habla el Sr. Dent, pero para que eso ocurra creo que tendrían que darse dos cosas. Los tipos de interés tendrían que subir más allá del punto en el que los créditos incobrables y la caída de los precios de los bonos hundan a los bancos, y la Fed tendría que indicar de forma convincente a los mercados que está dispuesta a apartarse y dejar que los bancos quiebren. Creo que ambas condiciones son sumamente improbables. En caso de una crisis provocada por los tipos de interés, es mucho más probable que la Fed repita la fórmula que le funcionó (desde su punto de vista) y que consiste en conceder crédito ilimitado, como hizo tras Lehman. Un miedo patológico a la deflación asegura ese resultado. Y, a diferencia de lo que ocurrió en la crisis de Lehman, los inversores conocerán la solución de antemano, y su reacción será distinta en consecuencia.
Fue el movimiento del oro tras las elecciones lo que pilló a todos a contrapié. La victoria de Trump pasó rápidamente de ser un acontecimiento que traía mayor incertidumbre a uno que prometía tipos de interés más altos, mayores rendimientos de los bonos y un dólar fuerte. Los ganadores de este giro, al menos en el contrato del oro en Comex, fueron los bancos de metales preciosos, que estaban muy cortos. Les convenía hacer bajar el oro y la plata para cerrar sus posiciones cortas o mostrar valores contables favorables a final de año. Los aficionados, que casi siempre caen en las incursiones bajistas periódicas de los bancos de metales preciosos, toman la fuerte caída de los precios como una prueba de que deben entrar en pánico, justo cuando suele ser el suelo del mercado.
Estos bancos siguen cortos, ya que no han logrado recomprar todas sus posiciones, lo que probablemente sea una de las razones por las que el actual repunte es tan fuerte. Y las cosas no pintan bien para ellos, con unos precios que se les escapan y un aumento solo parcial del interés abierto. Como se aprecia en el gráfico de arriba, medido en oro, el dólar ha perdido el 97 % de su valor desde 1969. Si el dólar fuera una acción, la opinión informada sería que está en quiebra y que no debe comprarse. Lo mismo valdría para la libra esterlina, que ha perdido el 98,5 %, y para el euro (incluidos sus componentes anteriores a 2001), que ha caído un 98 %. El legendario operador de antaño WD Gann consideraba que cualquier acción que cayera por debajo del diez por ciento de su máximo probablemente estaba en quiebra y había que evitarla. Es una buena regla general y, con ese criterio, ni siquiera el yen tiene futuro.
Lo que confunde a los inversores que buscan orientación en los llamados expertos es que siempre les presentan gráficos con el oro expresado en dólares. La suposición inmediata y tácita es que lo que se mueve es el precio del oro y que la moneda es constante, con lo que se pasa por alto que el dólar pierde de forma persistente su poder adquisitivo, algo que confirma el aumento casi continuo del índice de precios al consumo. Mostrar el oro en dólares, o en cualquier otra moneda, también fomenta el mito de que el oro es una inversión que rinde más o menos que el efectivo. Técnicamente, el oro no es una inversión. Es una materia prima, dinero o ambas cosas, según el punto de vista y cómo se definan las cosas. Casi todos los comentaristas financieros, incluidos la mayoría de los fanáticos del oro, cometen este error tan básico.
Otro mito que hay que abordar es que el oro ya no es dinero. Para la mayor parte de la población mundial, sin duda lo es, principalmente por su calidad superior como reserva de valor. Nuestro segundo gráfico muestra lo que ha pasado con algunas monedas asiáticas seleccionadas durante el mismo periodo que el primero, e incluye el dólar estadounidense a modo de comparación.
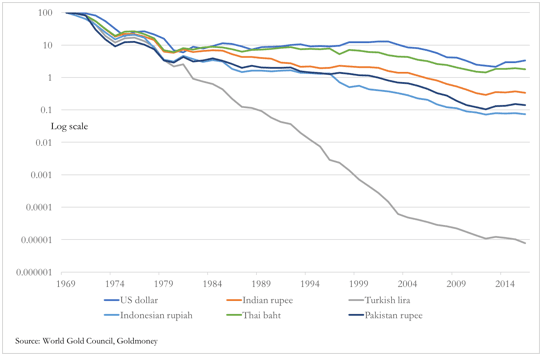
Un ciudadano turco que conserve sus liras ha perdido el 99,99999 % de su poder adquisitivo medido en oro. Un indonesio ha salido algo mejor parado, con una pérdida del 99,92565 % en sus rupias, pero eso es afinar demasiado. La cuestión es: ¿alguien piensa en serio que los casi dos mil millones de personas que representa esta muestra consideran que las monedas fiduciarias de sus gobiernos sirven para algo más que como medio de intercambio rápido?
Obviamente no. Todos los asiáticos seguirán considerando siempre el oro como el dinero preferido, que se compra y se conserva vendiendo la moneda fiduciaria. Los únicos que sostienen que el oro ya no es dinero son los economistas de formación occidental y sus seguidores, que influyen sobre un público al que en su mayoría le da igual una cosa que otra. Estos economistas y sus epígonos probablemente no sean más de un millón, un porcentaje de la población mundial que no anda muy lejos de los porcentajes de pérdida que ha sufrido un asiático por conservar su moneda nacional.
La motivación de los economistas no es tanto la búsqueda de la verdad como una consecuencia de que los gobiernos patrocinaran su formación y de que luego los hayan empleado tanto organismos públicos como un sistema financiero complaciente. Los economistas son como los tres monos sabios en su apoyo a las monedas de los gobiernos. El Gobierno de Estados Unidos no quiere ver ningún desafío a su primacía en la emisión de la moneda de reserva mundial y hace todo lo posible por protegerla, con una antipatía especial (¿o será miedo?) reservada al oro. Por eso los economistas del sistema bailan a ese son, y se les paga por ello.
La Constitución de EE. UU. establece de forma explícita que el oro y la plata son dinero, pero desde que el presidente Roosevelt prohibió en 1933 la posesión de monedas de oro, metal precioso en lingotes y certificados de oro, los ciudadanos estadounidenses han sido privados de este derecho constitucional. Pocos protestan. Además, cuando de nuevo se permitió a los ciudadanos estadounidenses poseer oro, cualquier ganancia teórica derivada de la depreciación del dólar se consideró beneficio y quedó sujeta al impuesto sobre las ganancias de capitalii.
No es casualidad que los drásticos descensos del poder adquisitivo de todas las monedas fiduciarias, además de los que ilustran los dos gráficos incluidos en este artículo, comenzaran en el momento en que el poder adquisitivo del dólar ya no pudo mantenerse en 35 dólares por onza. Desde entonces, el derrumbe del poder adquisitivo de las monedas fiduciarias se ha producido en dos grandes movimientos: el primero en la década de 1970 y el segundo entre 2002 y 2011. Aun así, el consenso dominante en los mercados financieros sigue afirmando que el oro no es dinero, y cada vez que el dólar, de forma lamentable, remonta frente al oro desde su lecho de muerte, todos coinciden en repetir «Ya os lo dijimos».
La demanda de la eurozona podría ser la sorpresa de 2017. Es probable que la influencia de la ignorancia occidentalocéntrica vuelva a ponerse a prueba a finales de este año, mientras la eurozona intenta desesperadamente preservar su futuro y el del euro. Solo esta semana, el presidente electo Trump dio el pistoletazo de salida a la desintegración política de la UE al ofrecer a Reino Unido y a cualquier otro país que decida marcharse acuerdos comerciales rápidos y prácticos. Se trata de un giro radical respecto a la política estadounidense hacia Europa desde la posguerra. El cambio de política está muy bien, pero podría desencadenar el desenlace de un desastre financiero en la eurozona, cuya solución parece imposible sin una expansión monetaria masiva. No es de extrañar que los alemanes más previsores ya estén acumulando oro, y hay pocas dudas de que ciudadanos de otros países de la UE también aumentarán su cobertura frente al fracaso final del euro, porque ese fracaso es cada día más probable.
La ignorancia sofisticada sobre el oro va también un paso más allá. Muchos comentaristas, a sabiendas o sin saberlo, se forman un juicio a partir de su interpretación de los gráficos y después eligen, entre una serie de argumentos fundamentales, los que mejor encajan. Fíjate en la India, donde se ha retirado casi toda la moneda. Es de suponer que la demanda registrada de oro caerá, porque las masas sin acceso a la banca disponen de poco efectivo para pagar. Esto pasa por alto el aumento no registrado del contrabando, estimulado por el mayor riesgo para el poder adquisitivo de la rupia, que ya ha perdido un 99,67 % desde 1969. A esto se suman las noticias de que China ha estado restringiendo las licencias de importación de oro. Para el analista gráfico, las dos mayores fuentes de demanda de oro físico quedan convenientemente fuera del mercado. Si además añadimos un dólar fuerte, ¿cómo se puede discutir que el precio del oro vaya a la baja?
Sin embargo, desde que Harry Dent hizo su predicción el 10 de enero, el oro ha subido de forma inexorable, a pesar de estos factores negativos. Como mínimo, él y su tribu de osos están pasándolo muy mal. Lo que debería preocupar todavía más a esta gente es que la pérdida de poder adquisitivo del dólar frente al oro que vemos hoy está impulsada por la demanda física de metal precioso, y se produce a pesar de la fortaleza del dólar frente a otras monedas fiduciarias.
Algunos compradores físicos importantes parecen estar despertando ante los riesgos de inflación y de divisas que se avecinan. Cualquier observador inteligente debería ver con claridad que 1.300 millones de indios van a empujar al alza los precios de los alimentos a finales de este año, porque no se están sembrando los cultivos por falta de efectivo. Es probable que la inflación monetaria en China provoque una subida de precios para otros 1.400 millones de chinos. Las burbujas inmobiliarias abundan por toda Asia, con nuevos rascacielos levantándose por todas partes. Recuerda a las condiciones que condujeron a la crisis asiática de finales de los noventa, pero a mayor escala.
Lo más importante es que, medida en dólares, la fortaleza de los precios de la energía y de las materias primas a lo largo de 2016 fue una señal de alerta temprana de la inflación de precios que se avecina en todas partes, y la expansión del crédito bancario en Estados Unidos también está alimentando esa tendencia. Ya se dan las condiciones para revertir la tendencia de cuarenta años de descenso de la inflación de precios, lo que invalida cualquier argumento bajista contra el oro. No sabemos quién está comprando realmente oro físico; basta decir que el dinero verdaderamente grande apenas tiene exposición. Pero ahora que el statu quo está siendo cuestionado y la inflación de precios ha vuelto a la agenda, los bancos centrales y otros grandes compradores encuentran atractivo el oro.
He escrito extensamente en otros lugares sobre cómo la inflación de precios va a ser un problema creciente y sobre lo limitada que está la Fed para responder a ella. Cada vez más comentaristas reconocen este peligro. Además, el estímulo económico que planea Trump llega en un mal momento, pues se suma a una economía que se está inflando con éxito mediante la expansión del crédito bancario. En lugar de bajar, el oro tiene todos los motivos para subir considerablemente, medido en esas monedas fiduciarias que no dejan de depreciarse.
i Véase http://economyandmarkets.com/markets/gold/harry-dent-gold-recent-bounce-temporary-trend-still-down/. Consta que Dent predijo un precio del oro de 250 $ en 2014. Parece basar sus predicciones en una combinación de la lectura de ciclos y la teoría de las ondas de Elliott.
iiLos residentes en EE. UU. quizá se interesen por la campaña «Make money great again», que busca que se reconozca el oro y la plata como dinero de uso libre. Consulta https://www.mmga.org/
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.