
Nota: este artículo no es, ni debe interpretarse como, un asesoramiento de inversión. Es un análisis basado únicamente en la teoría económica y en la evidencia empírica.
Las perspectivas económicas mundiales se están deteriorando. Por ello, el endeudamiento público en los países deficitarios aumentará. Los datos TIC del Tesoro de EE. UU. confirman que los extranjeros ya han empezado a liquidar activos en dólares, lo que agrava las futuras dificultades de financiación del Gobierno estadounidense. La próxima oleada de inflación monetaria, necesaria para financiar los déficits presupuestarios y mantener solventes a los bancos, no evitará que los activos financieros sufran un severo mercado bajista, porque la magnitud de la dilución monetaria será tan grande que se verá socavado el poder adquisitivo del dólar y de otras divisas. El fracaso de las divisas fiduciarias indica que el orden financiero basado en el dólar está llegando a su fin. Sin embargo, salvo contadas excepciones, los inversores no poseen más que inversiones dependientes de las divisas fiduciarias. La única protección de la cartera frente a estos posibles peligros es adoptar el dinero sólido: el oro.
La economía mundial se encuentra en una encrucijada, con un comercio internacional estancado que socava las economías nacionales. Algunos bancos centrales, en particular el Banco Central Europeo, el Banco de Japón y el Banco de Inglaterra, seguían reactivando sus economías mediante la supresión de los tipos de interés, y el BCE solo había puesto fin a la relajación cuantitativa en diciembre. La Fed y el Banco Popular de China habían estado endureciendo su política en 2018. El PBOC pasó rápidamente a un modo de estímulo en noviembre, y la Fed ha puesto en pausa el endurecimiento monetario y los tipos de interés, a la espera de nuevos acontecimientos.
Es muy probable que esta nueva recesión sea considerable. La coincidencia del techo del ciclo crediticio con el proteccionismo comercial se produjo por última vez en 1929, y la depresión posterior fue devastadora. El motivo por el que hoy debemos preocuparnos es que el estancamiento del comercio perturba los flujos de capital que financian los déficits presupuestarios, en particular en Estados Unidos, donde los ahorradores no disponen del capital libre para invertir en bonos del Estado. Peor aún, los extranjeros no solo han dejado de invertir en dólares y en deuda denominada en dólares, sino que ahora retiran fondos de repente. Según los últimos datos TIC del Tesoro de EE. UU., en diciembre y enero estas salidas sumaron 257 200 millones de dólares.[i] A este ritmo, el Tesoro de EE. UU. no solo tendrá que financiar un déficit que probablemente supere el billón de dólares en el ejercicio fiscal de 2019, sino que los mercados estadounidenses tendrán que absorber además ventas sustanciales por parte de extranjeros.
En resumen, Estados Unidos se enfrentará a una crisis de financiación. Que este problema de financiación coincida con el final de la expansión del crédito en el techo del ciclo crediticio es una combinación letal, aún no reconocida como el factor más importante de las perspectivas económicas tanto de Estados Unidos como del mundo. Es inevitable que el problema aflore en los próximos meses.
Aunque el proteccionismo comercial actual es menos feroz que la Ley arancelaria Smoot-Hawley, las amenazas comerciales prolongadas de Estados Unidos son hoy igualmente desestabilizadoras. El techo del ciclo crediticio en 1929 fue ortodoxo; su principal efecto había sido alimentar un frenesí especulativo en la bolsa entre 1927 y 1929.
Esta vez, la burbuja crediticia es proporcionalmente mucho mayor, y su estallido amenaza con ser aún más violento. Los gobiernos de todo el mundo están endeudados hasta el cuello, al igual que los consumidores. El ahorro personal en Estados Unidos, el Reino Unido y algunos países de la UE es prácticamente inexistente. Por tanto, el potencial de una crisis crediticia, económica y sistémica es hoy considerablemente mayor que hace noventa años.
Teniendo en cuenta que el Dow cayó casi un 90 % desde su máximo de 1929, la comparación con estos hechos empíricos sugiere que podríamos experimentar nada menos que un colapso virtual del valor de los activos financieros. No obstante, hay una diferencia importante entre entonces y ahora: durante el crac de Wall Street, el dólar estaba sujeto al patrón oro. Es decir, el efecto de la depresión sobre los precios se reflejó en el aumento del poder adquisitivo del oro. Esta vez, ninguna divisa fiduciaria está respaldada por oro, de modo que una gran crisis crediticia, económica y sistémica se reflejará en una caída del poder adquisitivo de las divisas fiduciarias.
Las finanzas de cualquier gobierno cuya divisa sin respaldo sea el medio nacional de fijación de precios son fundamentales para determinar los niveles generales de precios futuros. Tomando solo el dólar estadounidense como ejemplo, la deuda pública supera el 100 % del PIB (en 1929 era inferior al 40 %). En el punto álgido del ciclo, el gobierno debería tener un superávit de ingresos que reflejara el pleno empleo subyacente y el máximo de la recaudación fiscal. En 1929, el superávit fue del 0,7 % del PIB estimado; hoy es un déficit del 5,5 % del PIB. En 1929, el gobierno tenía compromisos de bienestar social legislados mínimos, cuyo valor actual neto era, por tanto, insignificante. Los déficits que surgieron en la década de 1930 se debieron a la caída de la recaudación fiscal y a programas gubernamentales voluntarios promulgados por los presidentes Hoover y Roosevelt. Hoy, el valor actual de los compromisos de bienestar social futuros es asombroso, y las estimaciones solo para EE. UU. llegan hasta los 220 billones de dólares, antes de ajustar por la futura depreciación de la moneda.[ii]
Otros países se encuentran en una posición potencialmente peor, en particular en Europa. Una recesión económica mundial de cualquier magnitud, y no digamos una cercana a la depresión de los años treinta, tendrá un impacto drástico en todas las finanzas nacionales. La recaudación fiscal se hundirá mientras las obligaciones de bienestar social se disparan. Algunos gobiernos están más expuestos que otros, pero los de EE. UU., el Reino Unido, Japón y la UE verán cómo sus finanzas se descontrolan. Además, su capacidad para recortar gastos se limita a los que no están establecidos por ley. Incluso suponiendo una gestión responsable por parte de los políticos, la expansión de los déficits presupuestarios solo puede financiarse mediante inflación monetaria.
Esa es la trampa de la deuda, y ya se ha cerrado sobre unos tipos de interés mínimos. Como solución temporal, los gobiernos solo pueden recurrir a los bancos centrales para financiar por medios inflacionistas unos déficits públicos desbocados. La inflación del dinero y del crédito es el remedio universal del banquero central para todo. La inflación no solo se utiliza para financiar a los gobiernos, sino también para dotar a los bancos comerciales de los medios para estimular una economía. Por tanto, una desaceleración económica mundial garantiza una aceleración de la inflación monetaria, de modo que el poder adquisitivo de las divisas fiduciarias dará otro bandazo a la baja a medida que se absorba la dilución. Ese es el mensaje que debemos asumir al debatir sobre el oro físico, la única forma de dinero libre de todo pasivo.
El oro solo puede dar una aproximación de la pérdida de poder adquisitivo de una divisa fiduciaria durante una recesión, porque el propio poder adquisitivo del oro estará aumentando al mismo tiempo. Entre 1930 y 1933, el índice de precios al por mayor en Estados Unidos cayó un 31,6 % y los precios de consumo un 17,8 %.[iii] Estos cambios de precios reflejaban el aumento del poder adquisitivo del oro, debido a su convertibilidad fija con el dólar en aquella época.
Por tanto, el cambio en el poder adquisitivo de una divisa fiduciaria es solo una parte de la historia. Sin embargo, la comparación entre los poderes adquisitivos del oro y de la divisa fiduciaria es la expresión más práctica del cambio en el poder adquisitivo de una divisa fiduciaria, porque la elección de los agentes económicos para quienes el oro tiene una función monetaria consiste en preferir uno u otra.
Es un proceso continuo que está a punto de acelerarse. El gráfico 1 muestra cómo han caído cuatro divisas principales medidas en oro durante los últimos cincuenta años. El yen ha perdido un 92,4 %, el dólar un 97,42 %, la libra esterlina un 98,5 % y el euro un 98,2 % (antes de 2001, el precio del euro se calcula a partir de sus componentes).

La bancarrota final de los gobiernos que emiten divisas, que probablemente quedará al descubierto con la próxima crisis, se reflejará en otro bandazo a la baja del poder adquisitivo de las divisas.
Análisis técnico y de mercado de la posición del oro
Con el tiempo debería quedar claro que el precio del oro en monedas fiduciarias seguirá subiendo. Los motivos todavía no están claros para el consenso de inversores de cartera y especuladores, pero es probable que los más perspicaces empiecen a darse cuenta de que, en caso de una recesión, crisis o depresión significativa, el precio del oro en dólares subirá de forma sustancial.
Por ahora, es probable que se concentren en el momento de entrada, mediante el análisis técnico, en lugar de reflexionar sobre conceptos económicos. El gráfico 2 ilustra la posición técnica actual.
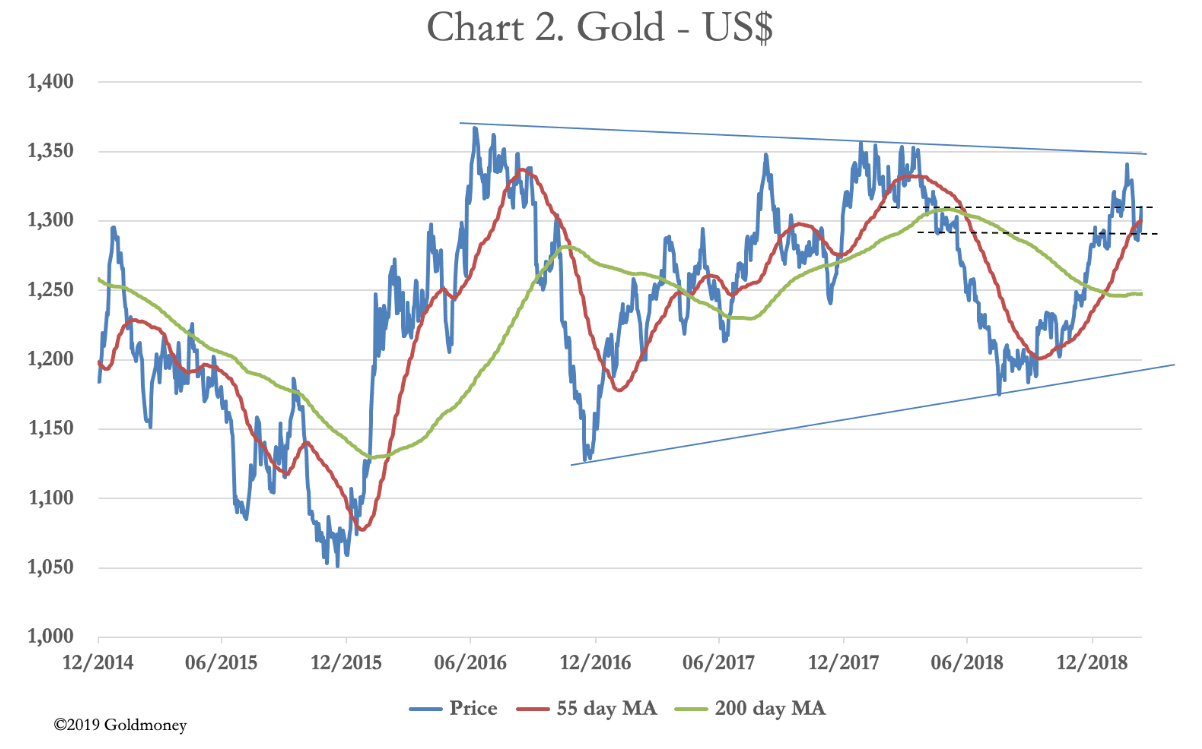
Tras alcanzar su máximo en septiembre de 2011, el oro tocó fondo en 1047 $ en diciembre de 2015. Le siguió una subida del 31 % hasta 1375 $ en julio de 2016, y desde entonces el oro ha formado un patrón de consolidación triangular. El pasado agosto, el precio cayó hasta 1160 $, con un nivel de sobreventa récord. Eso estableció el segundo punto de una tendencia alcista, marcada por la línea continua inferior.
En febrero el precio del oro desafió el límite superior del rango de consolidación antes de retroceder para probar el soporte establecido entre 1280 $ y 1305 $, mostrado por las líneas discontinuas.
Hay buenas posibilidades de que pronto se produzca otro intento de superar el nivel de 1350 $ y de que tenga éxito. Los siguientes puntos resumen este argumento positivo:
- El repunte actual comenzó desde una condición de sobreventa récord en Comex. La venta masiva fue coherente con un agotamiento extremo de los vendedores, lo que indica un importante punto de inflexión.
- La posición neta de los gestores de dinero en Comex indica que el contrato del oro sigue moderadamente sobrevendido. Sin embargo, el contrato de abril está venciendo, lo que significa que aún quedan unos 200 000 contratos por vencer que deberán venderse, entregarse o renovarse antes de que acabe este mes (marzo). Esto sugiere que quizá haga falta algo más de consolidación antes de que el oro avance para intentar alcanzar el nivel de 1350 $.
- Las medias móviles de 55 y 200 días completaron hace poco un cruce dorado alcista, y el precio por encima de ambas señala una tendencia alcista. A principios de este mes se produjo una nueva prueba de la media de 55 días, algo normal.
- Si, como sugiere el gráfico, está surgiendo un patrón triangular, se trata de un triángulo ascendente, que es alcista. Un triángulo ascendente tiene la parte superior plana y la base ascendente. Es cierto que la línea superior desciende ligeramente, pero no lo suficiente como para incluirlo en la categoría de triángulos simétricos, en los que la dirección de la ruptura final es menos segura.
- Es posible que el precio del oro haga otro movimiento a la baja dentro de los límites del triángulo antes de su ruptura definitiva al alza. En ese caso, el precio del oro podría descender hacia los 1200 $ bajos antes de romper al alza.
La posibilidad de que el triángulo ascendente necesite más tiempo para desarrollarse lleva a la recomendación técnica habitual de esperar a que el oro supere el nivel de 1350-1365 $ antes de comprar para el siguiente tramo del mercado alcista.
El gráfico 3 ofrece una perspectiva a más largo plazo de la valoración del oro. Muestra el precio del oro ajustado por la oferta de las minas y por los cambios en la cantidad de dinero fiduciario. En pocas palabras, la FMQ es la suma del efectivo, los depósitos bancarios y las cuentas de ahorro, además de las reservas bancarias depositadas en la Fed. Es la cantidad total de dinero fiduciario, tanto en circulación como disponible para circular.

En dólares de 1934, deflactados por el aumento de la cantidad de dinero fiduciario (FMQ), el oro ha vuelto a los mínimos extremos que solo se habían visto en dos ocasiones anteriores. La primera fue cuando fracasó el pool del oro de Londres en la década de 1960, seguida del colapso del Acuerdo de Bretton Woods en 1971. En aquel momento, el descenso del precio del oro ajustado por la FMQ desde 1934 se vio alimentado por la expansión monetaria hasta que se alcanzó un punto que no podía ir más allá. Esto dio lugar a una recuperación explosiva que llevó el precio del oro, en términos ajustados, de vuelta a los niveles de 1934.
Darse cuenta de que el dólar se enfrentaba a la perspectiva de una inflación de precios descontrolada obligó a la Fed a subir los tipos de interés, de modo que el tipo preferencial de los bancos superó el 21 % en diciembre de 1980. Esto bastó para impedir nuevas subidas del precio del oro, y el oro físico pasó entonces a ser la garantía preferida para un carry trade en desarrollo. Las ventas de los bancos centrales tenían por objeto indicar la desmonetización del oro y disuadir a los compradores. Los bancos centrales cedieron en arrendamiento cantidades importantes de metal precioso para el carry trade, lo que aumentó la oferta de forma sintética e hizo que el precio del oro volviera a los mismos mínimos extremos de valoración vistos en la década de 1960. Esto ocurrió entre 2000 y 2002.
Tras repuntar desde esos mínimos extremos hasta un máximo nominal en septiembre de 2011, el aumento de la oferta de derivados, junto con una visión cada vez más optimista de las divisas fiduciarias por parte del sector bancario y de inversión, ha contribuido de forma decisiva a devolver el oro a los mínimos de valoración de la década de 1960 y de 2000 – 2002.
Es en este contexto en el que debe considerarse el resultado previsto en el Gráfico 2. Si, como se argumentó antes en este artículo, Estados Unidos y el resto del mundo se enfrentan a una recesión global, es probable que surja una prima por el oro físico en relación con los riesgos sistémicos de mantener sustitutos del oro, como los derivados e incluso los ETF respaldados físicamente. En ese caso, volver al nivel de precios de 1934 para el oro en términos ajustados por la FMQ, antes de cualquier nueva dilución monetaria, implica un precio nominal del oro de unos 24 000 dólares.
Esta conclusión no hace más que indicar un objetivo máximo para el precio del oro ajustado por la inflación monetaria histórica. Si, como parece probable, se produce una crisis de crédito como consecuencia de los acontecimientos actuales, la cantidad de dinero fiduciario en circulación aumentará de forma significativa respecto a los niveles actuales a medida que se monetice la deuda pública. Por lo tanto, dada la infravaloración extrema del oro que sugiere el Gráfico 3, es difícil ver cómo el precio del oro, medido en dólares, puede bajar mucho más.
Definición del mercado del oro y desaparición de la liquidez
El mercado del oro tiene tres elementos básicos. Hay una reserva subyacente de aproximadamente 170 000 toneladas, que aumenta en torno a 3000 toneladas al año. Es imposible determinar qué parte de la reserva total sobre la superficie es oro monetario, entre otras razones porque la joyería en Asia se compra como depósito de riqueza monetaria y se utiliza como garantía de préstamos. Sin embargo, si clasificamos la joyería asiática como oro no monetario, muchos expertos consideran que el oro monetario en forma de lingotes y monedas representa entre el treinta y el cuarenta por ciento del total. Suponiendo una estimación media del 35 %, son 60 000 toneladas, de las cuales se afirma que 33 760 toneladas están en reservas nacionales. Quedan así unas 26 240 toneladas estimadas de oro de inversión en manos del público, con un valor de 1,1 billones de dólares. Gran parte de esto puede considerarse en almacenamiento a largo plazo. A efectos de mercado, el mercado físico por sí solo es relativamente poco líquido.
En segundo lugar, están los mercados regulados de futuros y opciones, el más importante de los cuales es el Comex de Estados Unidos. Actualmente hay unos 520 000 contratos del Comex de 100 onzas cada uno en circulación, con un valor total de 68 000 millones de dólares. Las opciones sobre futuros suman otros 220 000 contratos, imposibles de valorar de forma nocional, al tratarse de opciones de compra y de venta con distintos precios de ejercicio.
En tercer lugar, están los derivados OTC no regulados, sobre todo contratos a plazo en Londres. Las últimas estadísticas del Banco de Pagos Internacionales estimaban que el total de contratos a plazo y swaps de oro tenía un valor de 419 000 millones de dólares, más de seis veces el tamaño del Comex. Además, había 149 000 millones de dólares en opciones OTC.
La liquidez se limita en general al Comex, a los contratos a plazo de Londres y a otros medios OTC. Todos son derivados, con una liquidación física mínima. En consecuencia, el precio del oro físico no está determinado por la oferta y la demanda marginales de metal precioso, sino que refleja casi por completo factores financieros del sistema bancario. Si las condiciones de los mercados financieros vuelven a parecerse a las del periodo 1929-32 por las razones descritas antes en este artículo, es probable que haya una crisis bancaria o, como mínimo, una grave perturbación de los mercados financieros. Por lo tanto, es posible que, en el mismo momento en que los fondos de inversión y los particulares busquen obtener exposición al precio del oro en sus carteras, lo hagan cuando los medios para ello se estén reduciendo o incluso desapareciendo por completo.
Un resultado de este tipo depende de la profundidad y el ritmo del deterioro económico. El tiempo dirá si el rápido deterioro actual de las perspectivas económicas llega a repetir el precedente de 1929-32, pero cada vez es más difícil argumentar que no ocurrirá. En ese caso, el precio del oro podría subir con rapidez debido a su infravaloración actual, a la escasez de oro monetario fuera de las reservas de los bancos centrales, a la perturbación sistémica de los mercados de papel y a un renovado ritmo de inflación monetaria, antes de que la comunidad inversora del dinero fiduciario se dé cuenta de lo que está pasando.
Traspaso de carteras del dinero fiduciario al oro
Si la combinación de una crisis de crédito y una crisis comercial en desarrollo conduce a una versión moderna de la depresión económica global de 1929-32, el valor de los activos financieros caerá con fuerza. Pero esta vez existe el factor adicional de una nueva aceleración de la inflación monetaria, que en algún momento podría ofrecer cierto apoyo a las cotizaciones bursátiles, al menos en términos de moneda nominal. En toda hiperinflación, un índice de precios de las acciones puede comportarse bien sobre esta base, pero, ajustadas por la pérdida de poder adquisitivo de la moneda, las cotizaciones sufren en realidad pérdidas sustanciales.
Eso supone, por supuesto, que el resto de la economía mundial se mantiene en general estable, algo que casi con certeza no ocurrirá en nuestro escenario.
Además, las condiciones inflacionarias de los últimos momentos de una moneda fiduciaria implican que el mercado impone niveles cada vez mayores de preferencia temporal sobre todo, incluidos los precios de los bonos. Por lo tanto, el descuento entre los precios de mercado y los valores de reembolso final se amplía drásticamente. Los gobiernos y otros prestatarios se enfrentan a una tarea de financiación casi imposible, a menos que estén dispuestos a pagar cupones de interés cada vez más altos. A diferencia de lo ocurrido durante la Gran Depresión, cuando los tipos de interés reflejaban los del oro, esta vez los rendimientos de los bonos pagados en monedas fiduciarias subirán y seguirán subiendo.
Esto conduce a una sucesión de acontecimientos notables distinta de la de 1929-32. A continuación se describe una secuencia aproximada de cómo podrían evolucionar:
1. Cada vez es más evidente que se avecina una recesión. Los bancos centrales responden como siempre lo han hecho: relajan la política monetaria y sustituyen la creación de crédito, que se estanca, por dinero base adicional. Los precios de los bonos del Estado suben, porque se los considera la inversión menos arriesgada ante una perspectiva económica incierta, y las acciones se recuperan tras una venta inicial. Al mismo tiempo, los banqueros prestamistas observan un riesgo creciente en el crédito comercial y responden retirando discretamente las líneas de préstamo a todos salvo a los mayores fabricantes de bienes y proveedores de servicios. Esto parece corresponder aproximadamente a la situación actual.
2. Con el aumento del inventario sin vender, se reduce la producción industrial y cada vez más trabajadores son despedidos. Los analistas revisan a la baja sus previsiones de beneficios empresariales y aumenta el número de quiebras de empresas. Los operadores de bonos ajustan sus expectativas sobre el endeudamiento público y los bancos centrales reintroducen la flexibilización cuantitativa para garantizar que los bonos del Estado puedan emitirse a tipos de interés suprimidos. En esta fase, los inversores se enfrentan a una combinación preocupante: la caída de las cotizaciones bursátiles, que refleja el deterioro de la perspectiva económica, y una inflación monetaria inesperada en forma de flexibilización cuantitativa.
3. Los extranjeros liquidan sus inversiones en Estados Unidos para vender dólares (la moneda de reserva; esto parece haber comenzado ya) y repatriar fondos con los que sostener sus operaciones principales. Los operadores de bonos, ante un exceso de emisiones de deuda pública, esperan que los rendimientos sigan subiendo. Las bolsas se desploman y, con ellas, crece la certeza de que la recesión se está convirtiendo en una depresión que destruye riqueza.
4. A medida que las exigencias de mayor preferencia temporal por parte de los mercados socavan las finanzas de todos los deudores, los inversores evitan cada vez más los bonos y las acciones, y abandonan la esperanza de una recuperación de los precios de los activos financieros. La cobertura mediante minas de oro y ETF de oro se acelera, y el poder adquisitivo del oro sigue aumentando frente a las monedas fiduciarias y frente al conjunto de materias primas y energía.
5. Tras quedarse rezagados respecto a la preferencia temporal que exigen los mercados, los bancos centrales se ven obligados, a regañadientes, a subir los tipos de interés a un día para proteger la moneda y controlar la inflación de precios. No tienen elección, pero los inversores lo interpretan como una capitulación. El coste de las hipotecas residenciales aumenta bruscamente y empuja a los consumidores a un patrimonio neto negativo, ya que los precios inmobiliarios se resienten por las ventas forzosas. En los países donde la vivienda se ha convertido en el principal activo de la clase media, el efecto sobre el gasto de los consumidores es devastador. Los gobiernos acaban rescatando a los prestamistas, ya sea con dinero público o con recursos de sus acreedores, mientras intentan moderar los costes de los intereses hipotecarios.
6. Para entonces, el precio del oro medido en moneda sin respaldo empieza a descontar una aceleración continuada de la inflación monetaria. El precio del oro será un múltiplo de los niveles actuales en todas las monedas, incluido el dólar.
7. La sensación de crisis se intensifica y el aumento de la deuda incobrable en los bancos plantea la perspectiva de una crisis bancaria sistémica. A pesar de los sistemas de protección de depositantes, los depositantes empiezan a tomar medidas para reducir sus saldos bancarios. Dado que la posibilidad de convertir en efectivo los depósitos bancarios estará estrictamente limitada, habrá una gran demanda de alternativas a los depósitos en bancos insolventes. Serán el oro, la plata y otras reservas de valor percibidas como tales. Las criptomonedas podrían cobrar protagonismo como vía de escape para quienes mantienen depósitos en el sistema bancario.
8. Quienes intentan escapar del riesgo sistémico cambiando saldos bancarios por alternativas simplemente están traspasando depósitos bancarios a los vendedores. Esto no supone problema mientras los vendedores estén dispuestos a asumir el riesgo sistémico. Si no lo están, los precios de las reservas de valor alternativas deberán subir para compensarlo. Se desarrolla una clásica huida del dinero hacia cualquier otra cosa, que se vuelve más urgente por la falta de una alternativa en efectivo.
9. La moneda pierde poder adquisitivo rápidamente y se encamina al final de su vida. Los bonos del Estado habrán perdido casi todo su valor medido en oro, y los gobiernos seguirán acelerando la financiación inflacionaria, porque la financiación mediante bonos sin que el banco central los compre no será posible.
Un mercado bajista intenso destruye la riqueza. En algún momento, los inversores empezarán a darse cuenta de que sus carteras están casi totalmente expuestas al riesgo de la moneda fiduciaria. Quedará desmentida la creencia de que las coberturas frente a la inflación, como sobreponderar renta variable e infraponderar bonos, protegen contra una inflación monetaria extrema. Los inversores necesitarán un enfoque radicalmente nuevo, que utilice el dinero sólido como criterio de rentabilidad. Este no puede ser un índice de inflación, que probablemente acabará cada vez más manipulado mediante métodos estadísticos. Tiene que ser el oro, en lugar de una moneda fiduciaria que se deprecia rápidamente.
El problema al que se enfrentarán entonces los inversores es matemático. Probablemente hay menos de 30 000 toneladas de oro monetario en manos privadas, sin contar la joyería asiática, que hoy valen unos 1,1 billones de dólares. Según The Boston Consulting Group[iv], en 2015 había 71,4 billones de dólares en activos de cartera, de los cuales 36,1 billones estaban en dólares estadounidenses. Si el oro monetario que se tiene fuera de las reservas de los gobiernos supone en torno al 1,5 % de los activos de cartera, ¿cómo se sustituyen los activos improductivos que dependen de la moneda fiduciaria por una cartera diseñada pensando en el dinero sólido?
Por eso el regreso al dinero sólido destruirá el sistema financiero de Occidente, haciendo subir el poder adquisitivo del oro, medido frente a materias primas, bienes y servicios, mientras que el del papel fiduciario tiende a cero. La destrucción de la riqueza financiera podría compararse fácilmente con la de 1929-32 y, si acaba con las monedas fiduciarias, será aún peor.
La eliminación del efectivo como vía de escape eficaz para los inversores que huyen del riesgo sistémico convierte ese riesgo directamente en un desplome de la preferencia por el dinero frente a los bienes, el oro, las criptomonedas y el resto. Una vez que empiece, podría ocurrir con bastante rapidez.
[i] Véase https://home.treasury.gov/news/press-releases/sm630
[ii] Lawrence Kotlikoff, noviembre de 2012.
[iii] Documento de trabajo del NBER n.º 3174, de Stephen Ceccetti, tabla 1, p. 3
[iv] http://www.agefi.fr/sites/agefi.fr/files/fichiers/2016/07/bcg-doubling-down-on-data-july-2016_tcm80-2113701.pdf
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.