
Este artículo ofrece una visión general de los principales factores que probablemente impulsarán el precio del oro en 2019. Examina los factores globales que se han desarrollado en 2018 tanto para el oro como para el dólar, la probable evolución de la geopolítica, las perspectivas económicas y cómo se agravan para el dólar por la guerra arancelaria del presidente Trump contra China, la disponibilidad y la demanda probable de metal precioso, y la situación técnica de los mercados de papel. En conjunto, las perspectivas para el oro son alcistas.
Repaso de 2018
Para los alcistas del oro, 2018 fue decepcionante. Desde el 11 de diciembre de 2017, cuando el oro marcó un suelo significativo frente al dólar en 1243 $, ha terminado hoy prácticamente sin cambios, después de haber llegado a subir un 4,2 %. El oro tuvo que luchar contra un dólar al alza, cuyo índice ponderado por comercio subió un 3,7 % neto en el mismo período, y hasta un 9,4 % desde su mínimo de mediados de febrero.
La fortaleza del dólar ha estado impulsada menos por los desequilibrios comerciales y más por los diferenciales de tipos de interés. Un banco que especule por cuenta propia o para un cliente de un fondo de cobertura puede endeudarse en Euro Libor a 3 meses a un tipo negativo del 0,354 % e invertir en letras del Tesoro de EE. UU. a 3 meses al 2,36 %, lo que supone un diferencial de más del 2,7 % en la operación completa. Si se apalanca diez veces o más, ya sea sobre el capital del banco o mediante repos inversos, se obtienen rentabilidades anualizadas superiores al 27 %. A esto puede sumarse la ganancia por tipo de cambio, que en ocasiones ha aportado a la rentabilidad total de una posición apalancada sin cobertura lo suficiente como para duplicar la inversión.
No es que estas rentabilidades en divisas hayan estado garantizadas, pero ya se entiende la idea. El BCE y el Banco de Japón se han quedado paralizados, reacios a subir los tipos para corregir este desequilibrio, y los especuladores lo han sabido.
Los comentaristas financieros han malinterpretado habitualmente la razón de fondo de la fortaleza del dólar, atribuyéndola a la necesidad desesperada de dólares por parte de los extranjeros. En realidad, los tenedores no estadounidenses de dólares mantienen cantidades récord, con más de 4 billones de dólares solo en depósitos en cuentas de bancos corresponsales, y otros 930 000 millones en deuda a corto plazo.[i] Estos 5 billones de liquidez total correspondían a la última posición publicada, a finales de junio de 2017. La demanda especulativa de dólares desde entonces, impulsada por los diferenciales de tipos de interés, habrá aumentado estas cifras de forma significativa. El continuo déficit comercial de EE. UU., que actualmente ronda el billón de dólares anual, es a la vez una fuente asociada y adicional de acumulación de dólares en manos extranjeras.
Mientras tanto, la misma fuente de datos del Gobierno estadounidense revela que las tenencias de valores extranjeros por parte de residentes en EE. UU. eran 6,75 billones de dólares inferiores a la propiedad extranjera de valores estadounidenses, y el Tesoro de EE. UU. informa de que los principales participantes del mercado estadounidense (es decir, los bancos y entidades financieras de EE. UU. que operan en contratos al contado, a plazo y de futuros) vendieron un neto de 2,447 billones de euros en los primeros nueve meses de 2018. Suponiendo que estas ventas no fueran absorbidas por la intervención oficial en los mercados de divisas ni por una contracción del crédito bancario, solo pueden haber aumentado la liquidez en dólares en manos extranjeras.[ii]
Resumiendo: lejos de haber escasez de dólares, como creen los participantes del mercado, el mundo está inundado de dólares en un grado extraordinario.
El gran desmantelamiento del dólar pesa ahora sobre los mercados, lo que eliminará el principal factor depresor del precio del oro. Y cuando comience, estos dólares de capital especulativo se verán como fuente de oferta y como continuación de una oferta creciente, con la perspectiva de descontar los futuros déficits comerciales y presupuestarios de EE. UU. Esta dinámica repite la que condujo al fracaso del pool del oro de Londres a finales de los sesenta, que llevó al abandono de la relación oro-dólar de Bretton Woods en 1971. Y como sostengo más adelante en este artículo, la oferta de liquidez física en los mercados de metal precioso para satisfacer la demanda derivada de la liquidación de dólares es extremadamente escasa.
Geopolítica y oro en 2018
Es probable que en el futuro miremos atrás y veamos 2018 como un año decisivo tanto para la geopolítica como para el oro. Rusia ha llegado a una posición en la que ha sustituido en gran medida sus reservas en dólares por oro físico. Ahora puede, si así lo desea, prescindir por completo del dólar en los pagos de sus exportaciones de energía. Incluso le es posible vincular el rublo al oro.
China dio el paso aparentemente inocuo de lanzar un contrato de petróleo denominado en yuanes. Había estado dando largas desde al menos 2014 antes de dar este paso, presumiblemente consciente de que suponía una amenaza frontal al monopolio del dólar en la fijación de precios de la energía.
Se esperaba que el contrato de futuros del petróleo en yuanes fuera el preludio de un contrato de futuros del oro en yuanes, ya fuera en Hong Kong o en Dubái, que permitiría a países como Irán evitar por completo recibir dólares. Y, en efecto, varias bolsas de oro e intereses de Asia se han unido para abrir una cámara acorazada de 1500 toneladas en Qianhai que facilite el almacenamiento del oro derivado de los flujos comerciales panasiáticos.
Entre ellos figuran la China Gold and Silver Exchange Society, la Hong Kong Gold Exchange y intereses del mercado del oro de Singapur, Myanmar y Dubái. El objetivo es dar a Hong Kong la oportunidad de coordinar los mercados asiáticos del oro y de desarrollar un «corredor del oro» para los países situados a lo largo de la iniciativa china de la Franja y la Ruta. Por tanto, tanto el sector privado como el público podrán acumular la forma de dinero más antigua como respaldo de las monedas locales, en lugar de acumular las de sus socios comerciales.
La geopolítica ha pasado de librar guerras indirectas en Oriente Medio y Ucrania, que en la práctica ganó Rusia, a la guerra menos evidente de los aranceles comerciales. El presidente Trump se ha presentado como «el hombre de los aranceles». Hemos supuesto que desconoce la economía, pero eso ya no es lo importante. Los aranceles han pasado de ser una política para hacer grande a Estados Unidos otra vez a ser un medio para llevar a China a la bancarrota. China se considera la mayor amenaza económica para Estados Unidos, y en este duelo los aranceles son el arma elegida por Trump.
El objetivo es obstaculizar el desarrollo tecnológico de China. Se toleró cuando China, tomando prestado un verso de Cargoes de Masefield, era la proveedora del mundo «de leña, utensilios de hierro y baratas bandejas de estaño». Pero China avanza: está creando una economía sofisticada con una capacidad tecnológica que posiblemente esté superando a la de Estados Unidos. La batalla por la supremacía tecnológica salió a la luz con la detención, el 1 de diciembre en Vancouver, de Meng Wanzhou, directora financiera de Huawei. Huawei es la principal desarrolladora china de tecnología móvil 5G y instala equipos sofisticados en todo el mundo. La capacidad del 5G dejará obsoleta la banda ancha de internet y estará ampliamente disponible a partir del próximo año.
La detención de la Sra. Meng supone una escalada tal del deterioro de las relaciones entre China y Estados Unidos que muchos suponen que la ordenaron elementos incontrolados del Estado profundo estadounidense. Quizá. Pero estas cosas son difíciles de revertir: ¿le dice Estados Unidos a las autoridades canadienses que la dejen marchar sin más? Sería impropio de Estados Unidos admitir un error, y probablemente haría falta que el presidente Trump interviniera personalmente. Esto le resulta difícil porque la aplicación de la ley no está en sus manos.
Si la Sra. Meng no es puesta en libertad, entraremos en 2019 con los chinos insultados públicamente. Se darán cuenta, si no lo han hecho ya, de que en última instancia no es posible ningún acuerdo con Estados Unidos. Combatir aranceles con más aranceles es una política que no logrará nada y dañará la propia economía de China.
Por lo tanto, es cuestión de tiempo, no de si ocurrirá, que China despliegue sus propias armas financieras. Estarán dirigidas a los puntos débiles evidentes de Estados Unidos, entre ellos su dependencia de China para mantener y aumentar las tenencias de deuda del Gobierno estadounidense. El uso cada vez más convincente del oro físico, tanto para proteger el yuan de ataques en los mercados de divisas como para limitar la subida de los tipos de interés del yuan, serviría para aislar a China de las consecuencias de un dólar en colapso.
Las perspectivas económicas y el efecto sobre el dólar
Para los historiadores del mercado, la situación económica rima con fuerza con la de 1929, cuando se debatía la Ley arancelaria Smoot-Hawley. Hace ochenta y nueve años, la primera ronda de votaciones en el Congreso se aprobó el 30 de octubre, y Wall Street cayó con fuerza ese mes anticipándose al resultado. Tras la reunión del G20 de hace dos semanas, en la que se esperaba en vano que hubiera avances en las negociaciones arancelarias entre EE. UU. y China, los mercados cayeron con fuerza, lo que recordó a los historiadores del mercado el precedente de 1929.
Cuando el presidente Hoover declaró su intención de promulgar la ley Smoot-Hawley el 16 de junio de 1930, Wall Street se desplomó de nuevo. La lección para hoy es que los mercados de renta variable probablemente volverán a desplomarse si Trump continúa con su política arancelaria. La ley Smoot-Hawley elevó los aranceles de importación de más de 20 000 materias primas y bienes importados, y aumentó el tipo arancelario medio del 38 % a más del 60 %. La diferencia actual es que los aranceles no se utilizan solo con fines proteccionistas, sino que se dirigen específicamente contra China.
Es probable que haya dos consecuencias. La primera es el debilitamiento de los mercados financieros, que en la década de 1930 condujo al colapso virtual del sistema bancario estadounidense y a la depresión mundial. La segunda es la escalada de una guerra financiera más amplia que se libra entre China y EE. UU. Estos dos factores son potencialmente muy graves, con unos mercados bursátiles que ya se asientan sobre un terreno inestable.
Este no es el principal motivo de la debilidad del mercado en la mente de los inversores, que se preocupan por las perspectivas económicas en general. El ciclo crediticio convencional presenta una subida de los tipos de interés como consecuencia de una expansión monetaria anterior, y la exposición de las malas inversiones. Los mercados descuentan las fases del ciclo crediticio cuando se hacen evidentes para los inversores con visión de futuro, y solo contribuyen de forma indirecta al propio colapso. Pero cuando las valoraciones se han vuelto extremadamente optimistas, la caída de los mercados se convierte en una crisis por sí misma y contribuye al hundimiento de la actividad empresarial que sigue. Este fue el punto que retomó Irving Fisher tras el mercado bajista de 1929-32.
En cualquier caso, la economía mundial parece estar al final de su fase expansiva, o cerca de él, y se encamina hacia una recesión, o algo peor. Además del posible impacto de una moneda de reserva sin ancla, la inflación de precios en EE. UU. se verá impulsada por los aranceles de Trump, que equivalen a impuestos adicionales al consumo. Las presiones inflacionistas exigirán entonces nuevas subidas de los tipos de interés, mientras que las perspectivas económicas apuntarán a una relajación de las condiciones monetarias.
Todavía está por ver cómo se resolverá esto. Otro problema es que una recesión económica aumentará los compromisos de gasto social de los gobiernos y, por tanto, sus necesidades de endeudamiento. Los rendimientos de los bonos tenderán a subir y, con ellos, los costes de financiación, lo que arrastrará a los gobiernos derrochadores a una trampa de deuda justo cuando la inflación de precios probablemente exija tipos de interés más altos. El resultado más probable será nuevas pérdidas de poder adquisitivo de las monedas fiduciarias.
En la depresión de los años treinta el poder adquisitivo del dólar aumentó, mientras bajaban todos los precios de las materias primas y de los bienes de consumo. El dólar estaba sujeto al patrón oro, y los precios se medían en la práctica en oro, con el dólar actuando como sustituto del oro. Ya no es así, y el poder adquisitivo del dólar, junto con el de todas las demás monedas fiduciarias, en el mejor de los casos se mantendrá estable frente a los productos de consumo o, más probablemente, disminuirá. En otras palabras, una recesión grave, que parece cada vez más probable por motivos cíclicos, conducirá a precios del oro más altos, independientemente de los tipos de interés de las monedas fiduciarias.
La relación entre el oro y las monedas fiduciarias y la inflación monetaria.
Según el World Gold Council, las reservas de oro de los bancos centrales suman 33.757 toneladas, con un valor de 1,357 billones de dólares a los precios actuales. Se estima que el dinero fiduciario mundial asciende a unos 90 billones de dólares, lo que sugiere que hay 66 veces más en efectivo y depósitos bancarios a escala global que oro para respaldarlo.[iii] Es cierto que los emisores tienen distintas proporciones entre oro y moneda, pero en conjunto esto sugiere que el precio del oro sería mucho más alto si se quisiera recuperar un nivel sostenible de convertibilidad de la moneda.
La razón por la que debemos tener en cuenta esta relación es que, a la luz de todo lo anterior, la brecha entre ambas magnitudes va a ensancharse más rápido por el lado de la moneda.
A comienzos de la década de 1930, los precios en dólares de las materias primas y los productos básicos cayeron con fuerza, lo que arruinó a agricultores y mineros de todo el mundo. El poder adquisitivo del dólar aumentó, porque actuaba como sustituto del oro. Hoy no existe ninguna convertibilidad entre el dólar y el oro, así que el efecto de una depresión económica mundial hará, casi con seguridad, que la brecha entre el dólar y el oro se amplíe, a medida que los bancos centrales aumenten la cantidad de dinero para intentar combatir la recesión y mantener solventes a sus gobiernos. No cabe duda de que la respuesta de la Fed y de todos los demás bancos centrales del estado del bienestar será neokeynesiana y aprovechará todas las libertades que ofrece el dinero sin respaldo sólido.
De hecho, el aumento de la cantidad de dinero no es nuevo, sino que se remonta a la crisis de Lehman. Así lo muestra el siguiente gráfico, que compara la cantidad de dinero fiduciario con su trayectoria de crecimiento a largo plazo anterior a Lehman.
La FMQ es básicamente la suma de la oferta monetaria verdadera (austriaca) y las reservas de los bancos comerciales depositadas en la Fed. Aunque su crecimiento se ha estancado recientemente, la diferencia con la trayectoria de crecimiento anterior a la crisis de Lehman sigue siendo de 5,55 billones de dólares.
Imagina ahora lo que ocurrirá cuando la economía mundial se detenga. La Fed, junto con otros bancos centrales, se verá obligada a poner todavía más moneda a disposición para apoyar a los bancos, financiar el gasto público y fomentar el consumo. La inyección en EE. UU. la última vez fue de aproximadamente 10 billones de dólares, el 55 % del PIB. La próxima vez, al ser necesario mantener los tipos de interés para sostener la moneda, casi con seguridad requerirá una flexibilización cuantitativa más agresiva, con bancos centrales que aumenten sustancialmente sus compras de bonos del Estado.
El oro ya está cerca de sus mínimos históricos en relación con la cantidad de dinero. Así lo muestra el siguiente gráfico.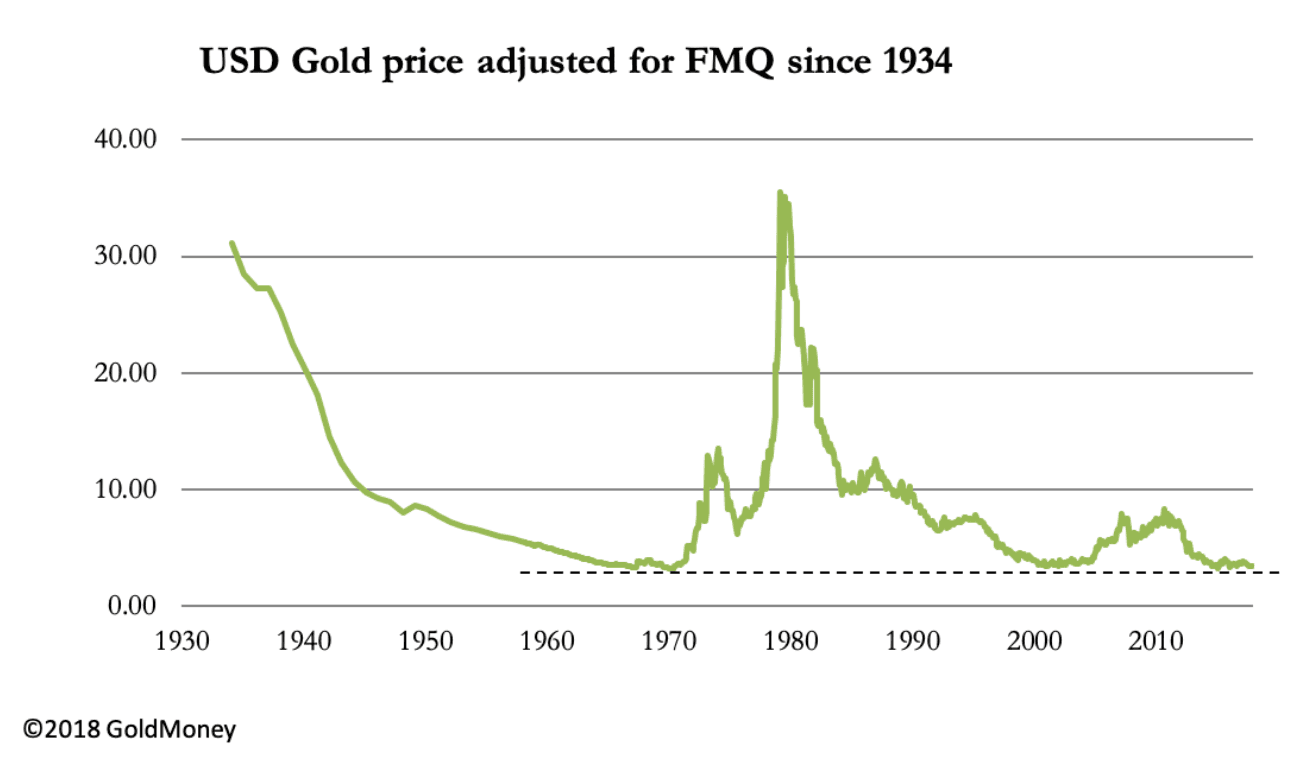
Fue desde niveles indexados similares desde los que el oro tocó fondo a finales de los años sesenta. Una vuelta al nivel fijado por el presidente Roosevelt en enero de 1934 implicaría hoy un precio de 53.250 dólares. Esto no es una previsión, y su única relevancia es ilustrar el potencial de un ajuste al alza del precio del oro, basado en la degradación del dólar desde 1934.
Factores físicos
La demanda de oro físico supera de forma constante la oferta de las minas. Los bancos centrales están acumulando metal precioso: añadieron 425 toneladas en el año hasta septiembre de 2018. La demanda del sector privado chino continúa a un ritmo estable que, medido por las retiradas de la Bolsa de Oro de Shanghái, se sitúa en una tasa anualizada de 1.900 toneladas. Las importaciones totales de oro de la India fueron de 919 toneladas en el año hasta finales de septiembre (según el World Gold Council), de modo que, si sumamos la demanda identificada de los bancos centrales a la demanda del sector privado de la India y China, estas tres fuentes representan 3.344 toneladas anuales, es decir, lo mismo que la oferta mundial de las minas.
El equilibrio entre oferta y demanda es más complejo de lo que sugieren estas cifras. Parte de la oferta de las minas no está disponible para los mercados. Por ejemplo, China, que es con diferencia el mayor productor minero, restringe severamente las exportaciones de oro. Las reservas oficiales de los bancos centrales son únicamente las declaradas e incluyen el oro prestado o permutado, que por tanto no está en posesión del banco central. Por consiguiente, no se corresponden con una posesión efectiva, lo que las expone a un posible riesgo de contraparte y de precio.
La demanda neta del resto del mundo y de categorías no registradas se satisface con las existencias de metal precioso ya extraídas, que estimamos en unas 175.000 toneladas. Solo una fracción imposible de conocer está disponible para la liquidez del mercado. El factor de oscilación más fácil de identificar es la demanda de los ETF, que registraron salidas de 103 toneladas en los tres meses hasta septiembre[iv]. Si miramos atrás en los últimos años, otra salida sustancial de los ETF tuvo lugar en el cuarto trimestre de 2016, cuando el precio del oro tocó fondo, y del segundo al cuarto trimestre de 2015 hubo salidas netas todos los trimestres. Parece que la demanda de los ETF actúa como indicador contrario de las tendencias futuras del precio.
Esto encaja con la teoría de mercado, que, basándose en la psicología del inversor, predice que los inversores, en el mejor de los casos, siguen la tendencia: invierten con más intensidad en los máximos del mercado y liquidan posiciones en los mínimos de precio. El máximo de liquidación neta de los ETF en 2018 se produjo en junio y agosto. En junio el precio del oro superó el nivel, psicológicamente importante, de 1.300 $, y en agosto el mercado dio un giro al alza en 1.160 $. Por tanto, las ventas netas de los ETF nos indican que el precio del oro puede haber marcado recientemente un punto de inflexión.
La oferta procedente de los ETF en los mínimos del mercado satisface la demanda de quienes tienen una demanda continua. Hemos visto cómo los bancos centrales aumentan sus compras cuando los precios bajan, pero también hay algunos indicios de que los bancos comerciales están acumulando metal precioso en sus propios balances, posiblemente por motivos de riesgo.
Según la nueva norma de Basilea III, el oro físico mantenido de forma asignada se clasifica ahora como efectivo y tiene la ventaja de una ponderación de riesgo nula, frente a un recorte del 15 % con Basilea II. Además de los billetes físicos (que en la práctica los bancos procuran reducir al mínimo en sus sucursales), la única otra alternativa al efectivo son los saldos mantenidos en la cuenta del banco en un banco central. El BCE y el Banco de Japón aplican tipos de interés negativos a estos saldos, lo que para los bancos comerciales de la UE y de Japón deja el oro físico como única alternativa.
Para el banquero reflexivo, tiene sentido cubrir la exposición a la moneda fiduciaria (que es la totalidad de su negocio) con algo de metal precioso físico. El coste de oportunidad, en forma de intereses no percibidos, no es un factor, ya que los tipos del mercado monetario a un día en euros y yenes son negativos. Y el coste regulatorio de mantener oro está desapareciendo.
Un breve análisis de la disponibilidad de oferta física apunta a escaseces agudas ante cualquier aumento de la demanda. Los factores estacionales pueden tener un impacto significativo: el festival de Diwali en la India hace un mes y el Año Nuevo chino a principios de febrero provocan una acumulación de inventarios de metal precioso.
La absorción de la liquidez disponible procedente de la oferta minera y del reciclaje de chatarra nos indica que el mercado físico se ha vuelto extremadamente ajustado. Por tanto, la inestabilidad de las monedas fiduciarias, en particular la debilidad que se está desarrollando en el índice del dólar ponderado por comercio, podría tener un efecto desproporcionado sobre el precio del oro, ya que una amplia gama de instituciones inversoras y bancos comerciales intentarán corregir su asignación de activos al oro, casi nula.
Mercados de papel del oro
Como muestra el gráfico siguiente, el oro tocó fondo en diciembre de 2015 y desde entonces se encuentra en una consolidación cada vez más estrecha. Dentro de este patrón hay un efecto estacional: el oro cae a principios de diciembre y después se recupera. Es lo que indican las tres flechas negras del gráfico.
Hay razones que lo explican. El contrato de diciembre es el último contrato activo que vence antes de fin de año, cuando muchos fondos de cobertura y bancos de metales preciosos cierran sus cuentas. Los gestores de fondos de cobertura quieren presentar un balance con menos exposición al riesgo de la que mantienen habitualmente, y los bancos también querrán ofrecer a accionistas y reguladores una versión depurada de su exposición al riesgo.
Esta vez, el ciclo de exposición tiene un matiz adicional: los especuladores de los mercados de futuros han vendido en corto una amplia gama de futuros para aprovechar la fortaleza del dólar. En el caso del futuro del oro en Comex, esto ha dado lugar a una posición técnica sin precedentes, que se muestra en el siguiente gráfico.
En los últimos doce años, los fondos de cobertura (representados en esta categoría de especuladores) solo han estado en posición neta corta en contratos de oro de Comex en dos ocasiones. La primera fue a finales de 2015, que marcó el final del mercado bajista de 2011-15, y la segunda fue hace poco, con la caída hasta los 1160 $. La única razón por la que se ha corregido parcialmente es el vencimiento del contrato de diciembre.
El sentimiento del mercado sigue siendo claramente favorable al dólar y contrario a todo lo demás, incluido el oro. La suposición de fondo parece ser que los extranjeros necesitan dólares y que el dólar tiene los tipos de interés más altos de las principales divisiones. Siendo así, la primera suposición es un error. Cada vez se espera más que el crecimiento económico de EE. UU. se ralentice el próximo año, y la Fed está bajo presión para no seguir subiendo los tipos.
Si se tienen en cuenta estos factores cambiantes, es probable que se venda el dólar y que los especuladores de los fondos de cobertura tomen la dirección contraria. Los creadores de mercado, tradicionalmente los bancos de metales preciosos, sin duda son conscientes de esta posibilidad y por tanto intentarán mantener una cartera equilibrada.
Conclusión
Todos los factores analizados en este artículo apuntan a precios más altos del oro en 2019. Pueden resumirse así:- El mundo está inundado de dólares en un momento en que los mercados actúan como si hubiera escasez. Cuando salga a la luz la verdad, el dólar podría caer de forma sustancial frente a otras divisas, lo que provocaría una subida del precio del oro.
- El movimiento hacia el oro y contra el dólar en Asia se aceleró en 2018, con Rusia sustituyendo el dólar por el oro como su principal moneda de reserva. China ha sentado las bases con un contrato de futuros de petróleo en yuanes, que puede servir de puente hacia contratos de oro en yuanes tanto en Hong Kong como en Dubái. Es un desafío directo al dólar como moneda de reserva, y probablemente resulte atractivo para proveedores de petróleo, como Irán, que buscan eludir el uso del dólar y acumular oro en su lugar.
- La guerra comercial de Estados Unidos contra China parece tener menos que ver con las prácticas comerciales desleales y más con impedir que China se convierta en un competidor tecnológico de peso frente a EE. UU. En 2019 hay una fuerte posibilidad de que la guerra arancelaria se transforme en un conflicto más amplio, con China reduciendo su exposición al dólar y a la deuda del Tesoro de EE. UU. Eso crearía dificultades importantes para el Gobierno estadounidense y para el propio dólar.
- Con el giro del ciclo crediticio y la adición de aranceles estadounidenses, los mercados corren un riesgo creciente de repetir el crac de 1929-32 y la depresión económica que le siguió. Esta vez, en lugar de que las materias primas y los productos de consumo tengan un precio efectivamente fijado en oro mediante un patrón oro, se fijarán en moneda fiduciaria. Las políticas monetarias garantizarán que haya liquidez disponible libremente para sostener a los bancos comerciales, el gasto público y la actividad económica. Esta es una receta para precios más altos del oro.
- La demanda de oro físico sigue superando la oferta de las minas. En 2019, las normas de ponderación de riesgos de Basilea III abren a los bancos comerciales la posibilidad de aumentar su liquidez con metal precioso asignado, algo atractivo para los bancos basados en euros y yenes que afrontan tipos de interés negativos en las alternativas de efectivo a corto plazo.
- La posición técnica en los mercados de papel parece favorable, con niveles de pesimismo cercanos a récords y un patrón consolidado de subidas del precio del oro en diciembre.
[i] Véanse, respectivamente, el Exhibit 19T en la p. 30, columnas 6 y 7, y el Exhibit 18 en la p. 29 de Foreign Portfolio Holdings of US Securities (junio de 2017). http://ticdata.treasury.gov/Publish/shla2017r.pdf
[ii] Véase el Treasury Bulletin sobre posiciones en divisas extranjeras, p. 69, Tabla FCP-V1-2. https://www.fiscal.treasury.gov/files/reports-statements/treasury-bulletin/b2018-4.pdf
[iii] Véase https://www.marketwatch.com/story/this-is-how-much-money-exists-in-the-entire-world-in-one-chart-2015-12-18
[iv] Fuente: World Gold Council
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.