
Este artículo sostiene que las monedas fiduciarias van camino de la hiperinflación y examina las pruebas que ofrecen los precios de los activos financieros y de las materias primas. Hasta ahora, el oro ha tenido un rendimiento notablemente inferior, lo que indica que las primeras señales de hiperinflación se limitan a las criptomonedas, cuyos participantes comprenden en general la depreciación de las monedas fiduciarias, a las acciones, que reflejan el deseo de no mantener efectivo ni saldos en depósitos, y al comercio internacional, donde han subido los precios de materias primas de todo tipo.
Dado que ya están aquí las primeras señales de alerta de hiperinflación de la oferta monetaria, el artículo analiza a continuación las cualidades que debe reunir un dinero sólido para sustituir a las monedas fiduciarias.
Introducción
La figura 1 muestra cómo se han movido los precios desde el viernes anterior al anuncio de la Fed del 23 de marzo, en el que se comprometió a apoyar sin reservas la economía estadounidense con una flexibilización cuantitativa ilimitada. Equivalía a un compromiso de hiperinflar la oferta monetaria si fuera necesario. Antes de que la Fed redujera su tipo de interés de referencia a cero el 16 de marzo, casi todos estos precios estaban cayendo.

Desde finales de marzo, todas las categorías han registrado subidas de precios. Los analistas sectoriales y especializados siempre alegarán que hay razones identificables por las que ha subido el precio de una categoría o materia prima concreta. Pero lo cierto es que, con la excepción del dólar y de las demás monedas fiduciarias que figuran en la tabla, todos los precios han subido. Esto no puede ocurrir sin que el dólar y esas monedas pierdan poder adquisitivo.
Aunque dista mucho de ser una representación exhaustiva, la figura 1 muestra que, a raíz de la expansión de la oferta monetaria, ya producida y quizá anticipada, las criptomonedas han registrado las subidas más sustanciales. Dejando a un lado el debate sobre si las criptomonedas pueden sustituir a las monedas fiduciarias, entre la población general son sus seguidores quienes más conscientes son de la depreciación de estas últimas. En una inflación monetaria, no parece haber ocurrido antes que una minoría significativa de agentes económicos entienda lo que hacen los gobiernos con el dinero en una fase tan temprana del proceso hiperinflacionario. Esto invalida el viejo dicho de que ni una persona entre un millón entiende lo que le está pasando a su dinero.
Cada vez más gente se acerca a las criptomonedas y, aunque parece que les mueve sobre todo la perspectiva de obtener beneficios y no tanto buscar un seguro frente al hundimiento de sus monedas locales, no cabe duda de que la mayoría ha aprendido las lecciones sobre el dinero que se les escaparon a sus antepasados.
Siendo así, podemos suponer que, lejos de ser una mera burbuja especulativa, la subida de los precios del bitcoin, el ether y otras criptomonedas anticipa nuevas caídas del poder adquisitivo de las monedas gubernamentales, que aún no se han reflejado en las demás categorías.
La subida de los precios de las materias primas varía considerablemente, pero en un momento de profunda recesión económica mundial, todas son más caras no solo en dólares, sino también medidas en las demás monedas de la tabla, lo que solo puede ser reflejo de una depreciación monetaria. Las acciones también han estado fuertes, con el NASDAQ 100, más volátil, superando al índice S&P 500. Y, como para remarcar el argumento, los precios de las materias primas y de las acciones cayeron con fuerza por temores deflacionistas antes de que en marzo se anunciara el estímulo ilimitado de la Fed, y solo después se recuperaron y subieron. La división entre las expectativas deflacionistas e inflacionistas no podría ser más marcada.
No todos los elementos de la figura 1 se dieron la vuelta exactamente entre el 20 y el 23 de marzo. El oro tocó fondo en 1452 $ antes, el 16 de marzo, el día en que la Fed redujo su tipo de interés de referencia a cero. Repuntó antes de caer para probar los 1456 $ el 20 de marzo y cerrar en 1498,7 $. Aun así, una subida del 20,8 % lo sitúa entre el aumento del dinero M1 y el del M2. El precio del petróleo WTI se volvió negativo el 20 de abril por problemas de entrega en Comex, antes de recuperarse con fuerza hasta subir en conjunto más de un 90 % desde finales de marzo.
En cuanto a las monedas, solo el euro y la libra esterlina subieron más de lo que cayó el índice del dólar ponderado por comercio. Y, expresados en todas estas monedas, los demás elementos de la figura 1 aumentaron.
La relación entre el dinero y los precios
Normalmente hay un desfase temporal entre la expansión de la cantidad de dinero y su efecto sobre los precios, que depende de la vía por la que llega a la plena circulación. La ausencia de cualquier distinción entre la moneda circulante existente y la nueva oculta su existencia. Y aunque todos los agentes económicos saben que el dinero del Estado pierde poder adquisitivo con el tiempo, las partes que realizan transacciones siguen considerándolo como portador de un valor objetivo, mientras que las variaciones de precio se reflejan por completo en los bienes o servicios que se intercambian.
Si la distribución del dinero nuevo se canaliza a través de un mayor gasto público dirigido a una parte del conjunto de la economía, el efecto sobre los precios se limita al principio a unas pocas empresas y localizaciones de los sectores afectados, antes de extenderse al resto de la economía y de ser difundido por empleados, contratistas y empresas subsidiarias. En cambio, si el dinero se reparte de forma amplia mediante un helicóptero simbólico, el efecto sobre los precios es más inmediato, porque se gasta enseguida, sobre todo en bienes de consumo.
Incluso cuando la distribución adicional de dinero nuevo resulta evidente para la población, esta no llega a comprender las consecuencias que tiene para la dilución de la masa de dinero existente. Como la mayoría de los analistas de los mercados de materias primas, piensa al principio que los precios simplemente suben, y no considera que la causa sea la degradación de la moneda.
Aunque la sencilla relación matemática entre la cantidad de dinero y su efecto sobre los precios a lo largo del tiempo se comprende bien, otros efectos se entienden menos. Cambiar la cantidad de dinero en circulación corrompe de forma fatal las comparaciones estadísticas, y sin embargo los analistas financieros parecen ignorar las profundas diferencias entre el dinero actual y el del pasado. Además, en tiempos más normales, la expansión y la contracción del crédito bancario suele ser una variación del dinero total mucho mayor que su expansión por parte de un banco central para financiar un déficit público.
Pero el efecto más profundo sobre el poder adquisitivo de una moneda se produce cuando los propietarios extranjeros de ella, junto con sus usuarios nacionales, se dan cuenta poco a poco de que la degradación continuará e incluso se acelerará. Desde el 23 de marzo, cuando la Fed comunicó al mundo que inflaría sin límite, hubo dos categorías importantes de actores que entendieron de inmediato el mensaje inflacionista. La primera fue la comunidad de las criptomonedas, como se ha comentado más arriba, y la segunda fue el Gobierno chino, que aceleró su compra de materias primas, entre ellas mineral de hierro, cobre y petróleo. Después han seguido el trigo, el aceite de cocina y la soja. Como era previsible, los comentaristas han visto el aumento de las reservas de materias primas, pero no la reducción, que no se ve, de los dólares. Ese es el punto que los chinos parecen haber entendido, y lo confirma el momento en que aceleraron las compras de materias primas. Además, su moneda también ha subido cerca de un 8 % frente a un dólar que se debilita, un cambio notable en la política cambiaria oficial.
La hiperinflación del dólar ya está aquí
Ahora es imposible imaginar que el Gobierno de EE. UU. y la Fed limiten nuevas expansiones monetarias. Su credo keynesiano les dice que hacerlo sería desastroso para la economía. Al apoyarse en creencias macroeconómicas en las que basan sus decisiones de política, no pueden encontrar una respuesta que salve en última instancia la moneda y la economía. No parecen darse cuenta de que, al transferir riqueza a un sector público generalmente improductivo, la inflación monetaria empobrece la capacidad productiva de la economía.
En este contexto, tras haber visto un enorme paquete de estímulo del Gobierno de EE. UU. que revienta el presupuesto, pronto veremos otro. Aparte del poco convencional sector de las criptomonedas y quizá de los mercados de renta variable, hay pocas pruebas de que los mercados estén descontando ya los efectos inflacionistas de un segundo paquete: esperan a conocer la forma del próximo estímulo inflacionista. El precio del oro, que ha subido cerca de una quinta parte desde el 20 de marzo, desde luego aún no refleja la hiperinflación.
Pero conviene observar las finanzas del Gobierno de EE. UU. desde marzo, cuando comenzó la respuesta a la covid, que llevó a una caída de los ingresos fiscales y a un aumento del gasto público. Se muestra en la figura 2.[i]
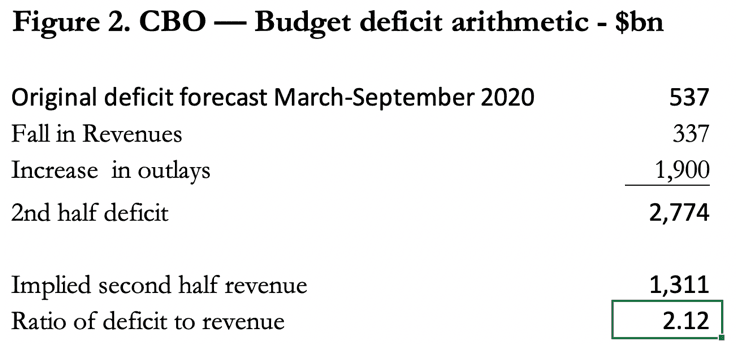
Las cifras de la tabla reflejan la financiación por parte del Gobierno de EE. UU. del gasto federal tras la decisión de la Fed de aplicar una flexibilización cuantitativa ilimitada, y abarcan por tanto el periodo de la primera ola de coronavirus. De ellas se desprende que el gasto público se disparó hasta 2,12 veces los ingresos fiscales. Esto no es tan evidente en las cifras anualizadas de la CBO, donde el gasto adicional se reparte a lo largo de todo el año fiscal hasta septiembre de 2020. Pero con un déficit del segundo semestre superior al doble del gasto público, la financiación del Gobierno proviene aproximadamente en un tercio de los ingresos fiscales y en dos tercios de la impresión de dinero. Y esto no va a ser un hecho aislado.
Junto con el resto del mundo, Estados Unidos ha entrado en una segunda ola de contagios, que obligará al Gobierno a poner en marcha un segundo estímulo similar, o incluso mayor. Es probable que la segunda ola de covid provoque una nueva caída de los ingresos fiscales, ya que las quiebras derivadas de la primera ola de coronavirus se combinarán con los efectos de la segunda. También crece la percepción de que los problemas económicos causados solo por el virus continuarán más allá de la segunda ola. Este temor empieza a reflejarse en el mercado de bonos del Tesoro de EE. UU., con rendimientos que amenazan con subir de forma significativa, como ilustra la figura 3.
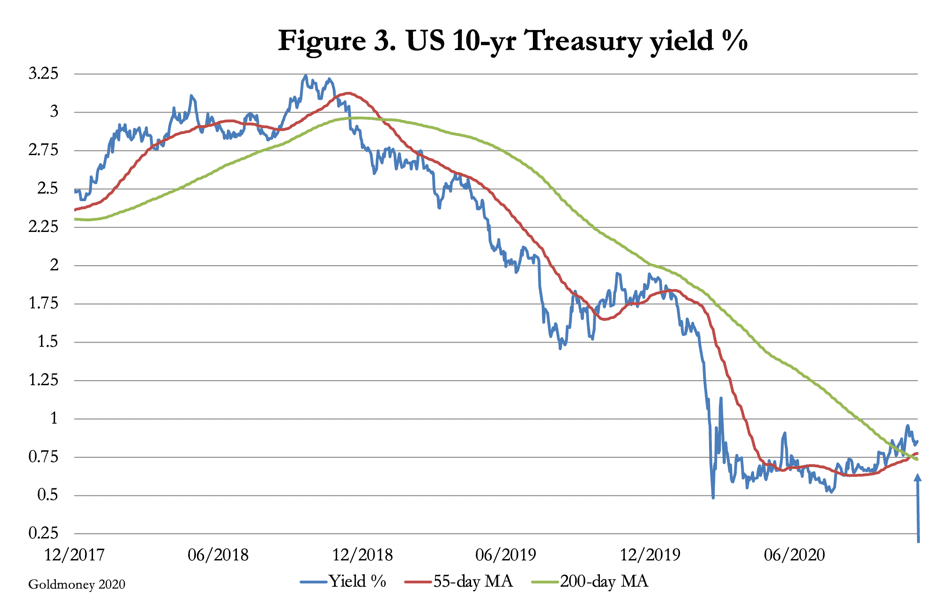
Las pruebas del análisis técnico sugieren con fuerza que el punto más bajo de la rentabilidad del bono del Tesoro estadounidense a 10 años ya ha quedado atrás y que los rendimientos van a subir de forma considerable. Siendo así, la Fed se encontrará aislada como único comprador significativo, a medida que los inversores abandonen cada vez más los bonos del Tesoro como inversión refugio. Y eso sin tener en cuenta la posición de los tenedores extranjeros de bonos del Tesoro estadounidense y de deuda de agencias, algunos de los cuales, jugadores clave, han comenzado a reducir sus posiciones.
Entrará en juego, además, otra consideración sobre el poder adquisitivo de la siguiente fase de expansión monetaria. Aunque todavía no se ha reflejado en los precios de consumo, con el dólar ya diluido por más de un 30 % de dinero M1 adicional entre marzo y septiembre, para que el gobierno obtenga el mismo efecto con la depreciación de la moneda, la expansión de la oferta monetaria M1 tendrá que aumentar aproximadamente un 40 % sobre la base ya ampliada. Se aplica un aforismo según el cual, a cada depreciación le seguirá otra mayor para lograr el mismo efecto. Es la otra cara de la transferencia de riqueza de la economía productiva al gobierno, que los macroeconomistas ignoran sistemáticamente. Y cuanta más riqueza se transfiere del sector privado productivo a un gobierno por lo general improductivo, menos queda por transferir. Lejos de estimular la economía, estas transferencias monetarias la empobrecen y reducen la base tributaria del gobierno a un ritmo cada vez más acelerado. La proporción entre ingresos fiscales y financiación inflacionaria que se ilustra en la Figura 2 se deteriora entonces con rapidez, hasta pasar de tres de inflación por uno de recaudación.
La dependencia del Gobierno de EE. UU. de la financiación inflacionaria ya es un compromiso sin una salida aceptable. Los políticos están atrapados por sus promesas electorales anteriores. Suponiendo que se confirme a Biden como próximo presidente de EE. UU., sus políticas socialistas de corte izquierdista solo pueden acelerar el proceso de depreciación.
Como ha ocurrido en muchas otras economías avanzadas, el sistema financiero estadounidense ha apoyado sobre todo a empresas zombi desde la crisis de Lehman. El aumento de la deuda improductiva se ha señalado ampliamente. El colapso final de la economía lastrada no puede evitarse, solo aplazarse. Pero suponiendo que se sigan haciendo intentos de aplazar este desenlace, la Fed y el Tesoro tendrán que garantizar entre los dos los préstamos de los bancos comerciales y el crédito bancario concedido a empresas que, de otro modo, quebrarían. En lugar de comprender las consecuencias hiperinflacionarias de la oferta monetaria derivada de los confinamientos por la covid-19, será darse cuenta de que la depreciación de la moneda debe continuar para evitar quiebras generalizadas de empresas improductivas y de mano de obra intensiva lo que finalmente despierte al público general ante el probable colapso del dinero de su gobierno.
La falacia del argumento de la deflación
Los economistas keynesianos, que ven la actividad económica mundial gravemente dañada por los confinamientos por la covid, se sentirán desconcertados por la tendencia al alza de los precios de las materias primas, porque la demanda de estas debe de estar cayendo. Es casi seguro que argumentarán que las subidas de precios son probablemente una anomalía a corto plazo, y que la falta de demanda de los consumidores y el exceso de oferta de productos empezarán a deprimir los precios. Así lo reflejan las declaraciones de los principales banqueros centrales. Estos prevén que, sin el apoyo de un aumento de la masa monetaria, la quiebra de empresas en un entorno deflacionista conducirá a una deflación similar a la de los años treinta, que desembocó en múltiples quiebras bancarias y niveles récord de desempleo. En otras palabras, creen que existe un peligro creciente de una recesión deflacionista que se retroalimente.
El error de fondo del argumento de la deflación se cometió hace mucho tiempo, al descartar la ley de Say. Esta ley señala que producimos mediante la división de nuestro trabajo para poder consumir. Por lo tanto, en términos aproximados, un aumento del desempleo va acompañado de una pérdida de producción, de modo que la oferta y la demanda de bienes de consumo siguen estando en general equilibradas, pero en un nivel inferior de actividad económica. Los keynesianos solo tienen en cuenta la caída de la demanda de los consumidores, sin darse cuenta de que la producción también disminuye.
En lugar de vincular producción y consumo mediante la ley de Say, los keynesianos imaginan que un descenso de la demanda de los consumidores, debido al aumento del desempleo, libera capacidad de producción sin utilizar. Entender este error explica otro fenómeno: en una economía en contracción, la gente no aumentará sus saldos en efectivo y en depósitos a un ritmo que iguale la expansión de la masa monetaria. Al ser más pobres por la transferencia de riqueza al gobierno mediante la inflación monetaria, las personas tienden a reducir sus saldos de dinero. Esto altera su preferencia entre dinero y bienes en detrimento del poder adquisitivo del dinero, mientras los bancos centrales inundan los mercados con más dinero.
La razón por la que suben los precios de los activos, seguidos de los de los bienes de consumo, es un reflejo de este deseo de no aumentar los saldos de dinero y, de manera inevitable, se impone entonces la tendencia a empezar a reducirlos. Hoy esto explica el alza de los precios de las criptomonedas y de las acciones en relación con el dinero fiduciario, impulsada por los grupos que son los primeros en deshacerse de una moneda que se deprecia en relación con su percepción de seguridad financiera.
El punto de referencia de los keynesianos fue la terrible depresión de los años treinta, de la que culparon al oro. Con el oro, los precios cayeron y arruinaron a los agricultores, a otras empresas y a los bancos. Pero los agricultores, con sus nuevos tractores, aumentaron la producción de grano en todo el mundo, y el exceso de oferta hizo bajar los precios de casi todos los alimentos. Al mismo tiempo, los bancos pusieron fin a un período de expansión del crédito y retiraron los préstamos a las empresas, lo que provocó la habitual recesión cíclica. La diferencia con respecto a recesiones anteriores fue la intervención, primero del presidente Herbert Hoover y después de Franklin Roosevelt. Fue aquella intervención, prototipo de la keynesiana, la que prolongó la recesión, no el patrón oro.
La incomprensión de los economistas partidarios de la inflación y las posteriores distorsiones de la verdad histórica sobre la depresión han llevado al establishment económico a abrazar por completo el inflacionismo, mientras condena la deflación de los precios como un mal. De nuevo, esto va en contra de los hechos históricos, porque los precios cayeron a lo largo de todo el siglo XIX, lo que mejoró el nivel de vida de todos y permitió que creciera el poder adquisitivo de sus ahorros. Se recompensaban el trabajo duro y la innovación, mientras que el gobierno, al permitir mercados libres, dejó que todo ocurriera bajo un patrón oro operativo.
Solo cabe suponer que el propósito inconfesado del inflacionismo no es mejorar las perspectivas del ciudadano común, sino aumentar los ingresos del gobierno. Ese es sin duda el resultado de las creencias macroeconómicas que condenan la deflación.
El argumento a favor del oro como dinero del futuro
Algunas de las razones que se esgrimen con frecuencia para negar que exista un problema de inflación están claramente centradas en el dinero fiduciario. Por ejemplo, la afirmación de que el auge de las criptomonedas y de los mercados bursátiles son burbujas especulativas y no un indicio de inestabilidad monetaria. Casi con certeza hay algo de verdad en ello, ya que una gran parte de la inversión siempre se dedica a seguir tendencias en lugar de basarse en la razón. Pero quienes opinan que se trata solo de especulación no captan la señal: lo que ellos podrían describir como especulación injustificada es un aviso temprano de las consecuencias de la inflación monetaria. Son los comentaristas financieros que no se dan cuenta de que, de entre todas las formas de dinero, solo el dinero sólido puede reflejar de verdad un valor objetivo sostenible.
Esto nos lleva al dinero metálico, el oro y la plata a los que la gente siempre ha vuelto cuando reyes, emperadores y gobiernos fracasan en sostener sus alternativas sin respaldo. En la Figura 1 la plata se ha incluido en la categoría de materias primas, porque con una relación oro/plata de aproximadamente 77 veces no se está valorando por sus cualidades monetarias. Eso puede cambiar. Hasta que lo haga, deberíamos considerar la posición del oro como el dinero por excelencia mientras la plata siga cotizando como un metal industrial, una situación que, no obstante, debe mantenerse en revisión. Además, si los gobiernos quieren frenar el colapso de sus monedas, solo podrán hacerlo movilizando las reservas de oro de los bancos centrales para respaldarlas, o bien vinculando sus monedas a otra que sea totalmente convertible en oro a elección de cada titular.
Además de otros obstáculos importantes, quienes creen que las criptomonedas sustituirán al oro cuando muera el dinero fiduciario tienen el problema de explicar cómo van a ser aceptados el bitcoin y otras criptomonedas como dinero por gobiernos que no tienen ninguna en sus reservas monetarias. En cambio, ahora mismo están diseñando sus propias monedas digitales de banco central, con las que esperan controlar la actividad económica y, en última instancia, los precios. En todo caso, ante la innovación tecnológica los impulsa la determinación de conservar para sí el control de todas las formas de moneda.
La mejor esperanza de las criptomonedas parece ser que el dinero fiduciario siga existiendo y, como el peso argentino, nunca llegue a morir del todo. Si llega a extinguirse, o al menos cuando los planificadores comprendan que han perdido la batalla y que, para evitar un colapso monetario completo, deben dotar a su moneda de un respaldo adecuado, los Estados tienen el poder y los medios para garantizar que haya dinero sólido disponible en cuestión de semanas. El único medio de pago sólido que pueden usar es el que tienen a mano, y eso son sus reservas de oro. Por supuesto, si los gobiernos no respaldan sus monedas de forma convincente ni contienen su gasto, algo necesario para sostener con credibilidad el respaldo en oro, las criptomonedas podrían tener una breve prórroga como depósitos de valor.
Dejando a un lado la cuestión de las criptomonedas, la historia de los colapsos del poder adquisitivo del dinero fiduciario nos permite clasificar los depósitos de riqueza. El mejor siempre ha sido el oro, u otras monedas de prestigio respaldadas por oro y plenamente aceptadas por el público como sustitutos del oro. Esta vez no hay ninguna, así que tiene que ser oro físico. Como se ha señalado antes, la degradación del dinero fiduciario empobrece al sector privado hasta que ya no queda riqueza que transferir por este medio. En consecuencia, el poder adquisitivo del oro sube para reflejar su escasez relativa frente a los bienes de capital y de consumo en manos de vendedores en apuros que, al mismo tiempo, rechazan la moneda del gobierno. Solo entonces podemos clasificar los bienes de capital en relación unos con otros. Las propiedades residenciales y las fincas que producen alimentos ocupan un lugar alto en la lista, igual que las acciones de empresas que consigan sobrevivir al colapso de la moneda.
Pero estos activos solo suben medidos en una moneda gubernamental que se deprecia rápidamente. Cuando el marco de papel alemán inició su colapso final en 1923, una casa grande en una zona elegante de Berlín podía conseguirse por 100 dólares, a 20,67 dólares la onza de oro, el equivalente a algo menos de cinco onzas. Del mismo modo, las fincas podían adquirirse por cantidades ridículamente pequeñas de moneda extranjera respaldada por oro.
Los requisitos de la flexibilidad monetaria
El argumento que promueven los «hodlers» de bitcoin es que su emisión futura está firmemente limitada a 21 millones, y que, con unos 18,5 millones ya emitidos, muchos de ellos se han perdido de forma irrecuperable. Es simplemente un argumento de oferta: si bitcoin sustituye a un dinero fiduciario en quiebra, el precio se disparará.
Este razonamiento pasa por alto que una cantidad rígida de dinero en circulación es una propuesta inviable. Los precios de los bienes de consumo carecerán de la estabilidad que el dinero sólido aporta a las transacciones. Sería imposible hacer los cálculos empresariales que exige la inversión de capital, porque no se pueden evaluar de forma razonable las hipótesis sobre los valores futuros, ni para el reembolso de la deuda ni para el valor final de la inversión empresarial. Y debemos recordar que partimos de un mundo fiduciario en el que, mediante la inflación, el valor se transfiere del ahorrador al prestatario. Una transferencia significativa de valor del prestatario al ahorrador, que sería el resultado inevitable de usar bitcoin como dinero, restringiría por tanto gravemente la actividad empresarial y frenaría el progreso económico.
El oro es mucho más flexible, y por eso siempre ha vuelto a ser el dinero del pueblo cuando fracasa el dinero del Estado. En términos generales, la producción minera siempre ha aumentado las existencias sobre la superficie a un ritmo similar al del crecimiento de la población mundial, lo que ha llevado a una estabilidad a largo plazo del nivel general de precios. Además, una gran cantidad de oro no se moviliza como dinero, sino para otros fines, principalmente joyería. Si aumenta la demanda de oro monetario en el libre mercado, la oferta de chatarra está ahí para complementar el oro destinado a fines monetarios, y si la demanda monetaria disminuye respecto a otros usos, la oferta de chatarra simplemente se reduce.
Con el oro, la transferencia de valor a lo largo del tiempo entre ahorradores y prestatarios, o viceversa, es mínima. El aumento del poder adquisitivo del que han disfrutado en el pasado los ahorros respaldados por oro no se ha debido a las limitaciones de la oferta de oro, sino a la competencia y a la innovación en los métodos de producción y en la tecnología. Esta certeza hizo siempre que los ahorros estuvieran protegidos y disponibles para emergencias personales, para la jubilación y para transmitirlos a la familia. Y además de financiar el bienestar personal y familiar, haciendo así prácticamente innecesaria la asistencia social del Estado, el ahorro personal proporcionaba el capital monetario para empresas y emprendedores, que podían calcular con razonable certeza los beneficios de su inversión, al ser el dinero sólido.
Una sociedad bajo un patrón oro permite a quienes la integran acumular riqueza, porque su gobierno, generalmente improductivo por su burocracia y su monopolio, tendría que modificar radicalmente sus compromisos de gasto para abandonar el inflacionismo. Sin esta fuente de financiación, el coste del gobierno queda totalmente expuesto y la carga fiscal no puede aumentarse lo suficiente para sustituirla. Con dinero sólido, el Estado no tiene más opción que recortar su gasto y reducir sus funciones intervencionistas.
Bien entendido por las autoridades del Estado, el camino para maximizar su propio poder es dejar que los mercados libres florezcan con dinero sólido. Esa fue la sabiduría de los dirigentes de Gran Bretaña en el siglo XIX, que convirtió a esta pequeña nación en la más poderosa de la tierra. También lo comprendieron los Padres Fundadores de Estados Unidos, y este país se convirtió de forma similar en la nación más poderosa tras el declive británico.
Pero tras décadas de inflación de dinero fiduciario, a quienes están imbuidos de macroeconomía les resulta difícil imaginar un mundo en el que el oro y los sustitutos del oro totalmente respaldados sean el único dinero. Buena parte de la parafernalia de la gestión de riesgos, los derivados y los mercados a plazo dejará de ser necesaria y desaparecerá. La deuda solo podrá contraerse sobre la base de que se reembolse a su vencimiento, y habrá que desterrar la idea de que siempre puede refinanciarse o de que quizá el Estado acudirá al rescate.
Salvo el papel residual de emitir sustitutos del oro, mantener reservas de oro y supervisar la producción y la libre circulación de monedas de oro, no habrá función alguna para los bancos centrales y sus planificadores. A partir de la Bank Charter Act británica de 1844, las leyes y normas que permiten la creación de crédito bancario sin respaldo deberían revisarse, ya sea para tipificarlo como delito, de acuerdo con el derecho natural, o para permitir la banca libre eliminando la responsabilidad limitada de directivos y accionistas. Solo entonces podrá frenarse la expansión del dinero sin respaldo, cuyo origen es la expansión del crédito. También debe cesar el capitalismo de amiguetes, por el que una entidad obtiene el apoyo del gobierno para sus operaciones o en perjuicio de sus competidores.
Hay que admitir que es poco probable que los políticos se beneficien de una repentina conversión como la de Damasco. Lo único que tendrán claro es la necesidad de estabilizar la moneda, algo que probablemente tendrán que lograr luchando contra sus propias instituciones. Seguirá existiendo el riesgo considerable de anarquía política si los dirigentes sensatos no logran llevar consigo al público y a sus administraciones, lo que haría surgir la perspectiva del «Camino de servidumbre» de Hayek.
Todo eso pertenece al futuro, quizá no tan lejano como pensamos, para el cual las criptomonedas y las monedas digitales de los bancos centrales no están preparadas. Pero hoy, aunque hay pruebas incontrovertibles de que algunos agentes económicos empiezan a comprender que se está instalando la hiperinflación de la oferta monetaria, el modesto comportamiento del precio del oro nos indica que, para el público en general, esta toma de conciencia aún está en sus primeras fases.
[i] Cifras extraídas de la Oficina Presupuestaria del Congreso (Congressional Budget Office), An update to the Budget Outlook: 2020 to 2030
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.