
El fracaso del Banco de Inglaterra a la hora de contener la inflación de los precios de consumo se ha convertido en tema de debate en un momento de cambio de primer ministro. Se piensa que Liz Truss intentará abordar este fracaso si resulta elegida primera ministra.
Se ha sugerido que se planteará cambiar el mandato del Banco para que se centre en el crecimiento del PIB nominal. Se diferencia del objetivo de inflación en que este último es una combinación del PIB nominal y los precios de consumo. Es de suponer que los partidarios del objetivo de PIB creen que es más fácil lograr un objetivo basado solo en el PIB y dejar que la inflación se ajuste por sí sola. Aunque por ahora este debate se limita al Reino Unido, no te sorprendas si aparece en otros lugares.
Las falacias que sustentan esta línea de pensamiento son fatales para el concepto. No solo se espera que una institución que ya ha fracasado en la gestión de la inflación gestione con más éxito los resultados del PIB, sino que además hay indicios preocupantes de que el Banco de Inglaterra no sabe lo que representa realmente el PIB.
Además de los fallos institucionales, este artículo explica por qué el objetivo de PIB está condenado al fracaso.
Introducción
Se ha sugerido que Liz Truss, que cada vez parece más segura como próxima primera ministra, está considerando cambiar el mandato del Banco de Inglaterra, de un objetivo de inflación a un objetivo de crecimiento del PIB nominal.
Como concepto tiene atractivos superficiales, sobre todo si se tiene en cuenta lo que es realmente el PIB. No es crecimiento económico, como afirman erróneamente casi todos los economistas y medios de comunicación, sino el crecimiento del crédito bancario gastado en artículos del índice de precios de consumo. Si se pudiera gestionar de forma eficaz, de la sola teoría monetaria se deduce que habría un mayor control sobre el nivel general de precios que intentando fijar a la vez un objetivo de crecimiento económico, representado por el pleno empleo sin inflación, y una tasa de inflación del IPC del 2 %.
De inmediato vemos que el concepto requiere dos condiciones: la capacidad real de fijar un objetivo de PIB nominal y la validez de la teoría monetaria en la que se basa. Fijar un objetivo de PIB supone que se puede ordenar a los bancos que abandonen los factores que impulsan un ciclo de crédito bancario. Dado que los cambios en el crédito bancario surgen de la interacción entre los cambios en la demanda de crédito y la propia psicología del conjunto de los bancos, que alterna entre la codicia de beneficios y el miedo a las pérdidas, en la práctica fijar un objetivo de PIB es prácticamente imposible.
Además, el PIB es solo una parte de la economía. El resto, al que también se aplica el crédito bancario, fluye hacia los activos, tanto financieros como no financieros. Probablemente haría falta nacionalizar el sistema bancario y un control estatal total de la asignación del crédito. Pero eso traería consigo muchas otras dificultades, resumidas en el fracaso del comunismo.
La segunda condición es la pertinencia de la teoría monetaria para determinar la relación entre la cantidad de crédito y el nivel general de precios. Hay pocos indicios de que sea válida. Todos sabemos que si aumentas la cantidad de algo, diluyes su efecto. Y lo que se aplica de forma mecánica también debe aplicarse al dinero, la moneda y el crédito. Pero aquí no hablamos de algo físico, como la proporción de lejía y agua y su efecto biocida. En un medio de circulación siempre hay una consideración humana que prevalece. Por ejemplo, entre 1944 y 1971, bajo el acuerdo de Bretton Woods, hubo un aumento sustancial de la cantidad de moneda y crédito en dólares: el dinero legal, es decir, las monedas metálicas de oro y plata, no circulaba en absoluto. Sin embargo, en esas condiciones los precios en dólares se mantuvieron notablemente estables.
Cuando los estadounidenses optaron por la inestabilidad de su propia moneda al abandonar su tenue vínculo con el oro, los precios en oro se mantuvieron relativamente estables y el dólar adoptó una alarmante inestabilidad de precios. La figura 1 ilustra este punto con los precios del petróleo, algo que también ha ocurrido en el conjunto de las materias primas.

Esto no quiere decir que, medido en oro, el petróleo no conservara cierta volatilidad tras Bretton Woods, pero la evidencia es contundente. El monetarismo no es, ni de lejos, la respuesta a la relación entre el crédito bancario y los precios.
Hasta ahora ni siquiera hemos empezado a considerar el mecanismo con el que se podría gestionar el control del PIB. La intención del objetivo de PIB parece ser dar al Banco de Inglaterra un nuevo mandato en lugar de eliminarlo en favor de una institución nueva. Pero el Banco ha fracasado estrepitosamente en controlar la inflación de precios. Dar un nuevo mandato al Banco es apostar por una institución fallida.
Las únicas herramientas del Banco son fijar los tipos de interés y, en los últimos años, comprar y vender bonos del Estado (gilts); de momento, venderlos solo existe en teoría y todavía no se ha hecho en la práctica.
Gasto público y PIB
Durante la crisis del covid, el gasto del Gobierno británico se disparó hasta alrededor del 50 % del PIB, aunque desde entonces ha descendido hasta un 43 % estimado en el actual ejercicio fiscal (hasta el 5 de abrilth de 2023). Dado que hasta la mitad corresponde al Gobierno, al fijar objetivos para el PIB es extremadamente importante decidir cómo tratar el gasto público.
Los economistas del Gobierno argumentarán sin duda que el gasto público es importante en términos económicos y que el crecimiento del PIB debe incluirlo. Pero, al ser impuestos por mandato, los tributos del Estado reducen el consumo impulsado por los consumidores y lo sustituyen por la prestación de servicios que nadie ha demandado libremente. No hace falta buscar ejemplos en otros lugares de cómo el gasto estatal es una carga para la actividad económica global y de que una gestión económica exitosa consiste en centrarse en el sector privado, eliminando el Gobierno tanto como sea posible. En cambio, la forma más sencilla de impulsar el PIB es que el Gobierno aumente su gasto financiado con inflación.
Esto conduce a una divergencia de intereses. Mientras los dos candidatos a primer ministro se desviven por presentarse como partidarios del libre mercado, con propuestas para reducir la presencia del Estado como proporción del total de la economía, la reducción del PIB que ello conlleva socava los objetivos basados en el PIB. Esto hay que explicárselo a un grupo escéptico de economistas y comentaristas del establishment.
Además, el nuevo primer ministro, sea hombre o mujer, deberá estar dispuesto a imponer sus recortes de gasto a un gabinete de ministros gastadores asesorados por funcionarios cuyo objetivo por defecto es mantener los recursos de sus departamentos. La mayoría de los primeros ministros conservadores han sido nombrados con el afán de recortar con hacha el gasto y la burocracia, pero hay buenas razones por las que nunca lo consiguen.
Asimismo, las comparaciones internacionales del rendimiento económico nacional realizadas por economistas de organizaciones supranacionales como el FMI y la OCDE no distinguen entre el PIB del Gobierno y el del sector privado. En otras palabras, hay que refutar tanto a los pensadores del grupo económico internacional como al establishment keynesiano nacional.
Especialmente en el entorno económico actual, reducir el gasto público no va a ser una tarea sencilla. Además de que los ministerios de mayor gasto, como los de sanidad, educación y defensa, siempre reclaman más recursos financieros, existe el problema de que la inflación de precios provoque malestar entre los empleados del sector público. Es probable que la opinión pública simpatice con los médicos, las enfermeras y los profesores cuyos salarios estatales pierden poder adquisitivo con rapidez. Ya vemos exigencias de que se haga algo con los precios de la energía, y los medios no solo se muestran comprensivos con las penurias que las políticas monetarias y geopolíticas irresponsables infligen a los pobres, sino que además opinan firmemente que es responsabilidad del Gobierno hacer algo al respecto.
Gran Bretaña entra en recesión con tipos de interés más altos y, por tanto, con mayores rendimientos de los bonos e intereses de la deuda. El Gobierno afronta aumentos del gasto en crédito universal, otras prestaciones sociales, atención social y pensiones estatales. La lección de la última contracción del ciclo de crédito bancario mostró que el gasto público como proporción del PIB subió del 36 % en 2006/07 al 40,8 % en 2010/11. Dado que esta contracción del crédito amenaza con ser significativamente más perturbadora que aquella, la proporción del Gobierno en el PIB podría superar con facilidad el 50 % en el próximo ejercicio fiscal.
Tanto en el Tesoro como en el Banco de Inglaterra parece haber un desconocimiento de la existencia del ciclo del crédito bancario. Que las distintas oficinas del Estado puedan formular una política, ya sea para controlar la inflación de precios al consumo o el PIB, sin este conocimiento básico es algo que escapa a la razón. Ante estas dificultades, fijar el PIB como objetivo para gestionar la economía casi con toda seguridad fracasará.
Por qué fracasa la política de tipos de interés
La suposición neokeynesiana adoptada por los bancos centrales es que los tipos de interés son el «precio» del dinero mediante el cual se puede regular su demanda. Esto es contrario a la teoría de la preferencia temporal, que sostiene que los tipos de interés reflejan el descuento aplicado al valor actual del dinero por la pérdida de su posesión hasta su eventual devolución. A la pérdida de su uso se suman el riesgo de que no se devuelva una parte o la totalidad, y los cambios previstos en su poder adquisitivo.
Tras la subida de la semana pasada de su tipo de préstamo al 1,75 %, Andrew Bailey, gobernador del Banco, afirmó que la inflación de los precios al consumo podría alcanzar el 13,3 % a finales de este año. Si eso es correcto, el tipo de préstamo a un día del Banco parece ser demasiado bajo. Pero incluso esta no es la métrica adecuada. Al fin y al cabo, la moneda en forma de billetes, que al igual que el dinero a un día es un pasivo del Banco, no paga nada. Los tipos que hay que observar para las comparaciones de preferencia temporal son los rendimientos de la deuda pública, o gilts, a lo largo de la curva de rendimientos. Los gilts a un año rinden un 2,06 %. Sin tener en cuenta el riesgo de contraparte ni la pérdida de posesión que implica, debería rendir cerca del 13 %, que es la tasa de variación del IPC que espera el Banco.
Ojalá fuera tan sencillo. Pero podemos afirmar con confianza que los rendimientos de los gilts deberían ser significativamente más altos que los actuales. Que estén tan reprimidos y que, sin embargo, la economía no parezca estar en auge es una triste acusación contra la política monetaria. Sugiere que la correlación entre los tipos de interés, como regulador de la demanda de crédito, y el mercado de crédito es inexistente. Así lo confirman los datos de la Figura 2.
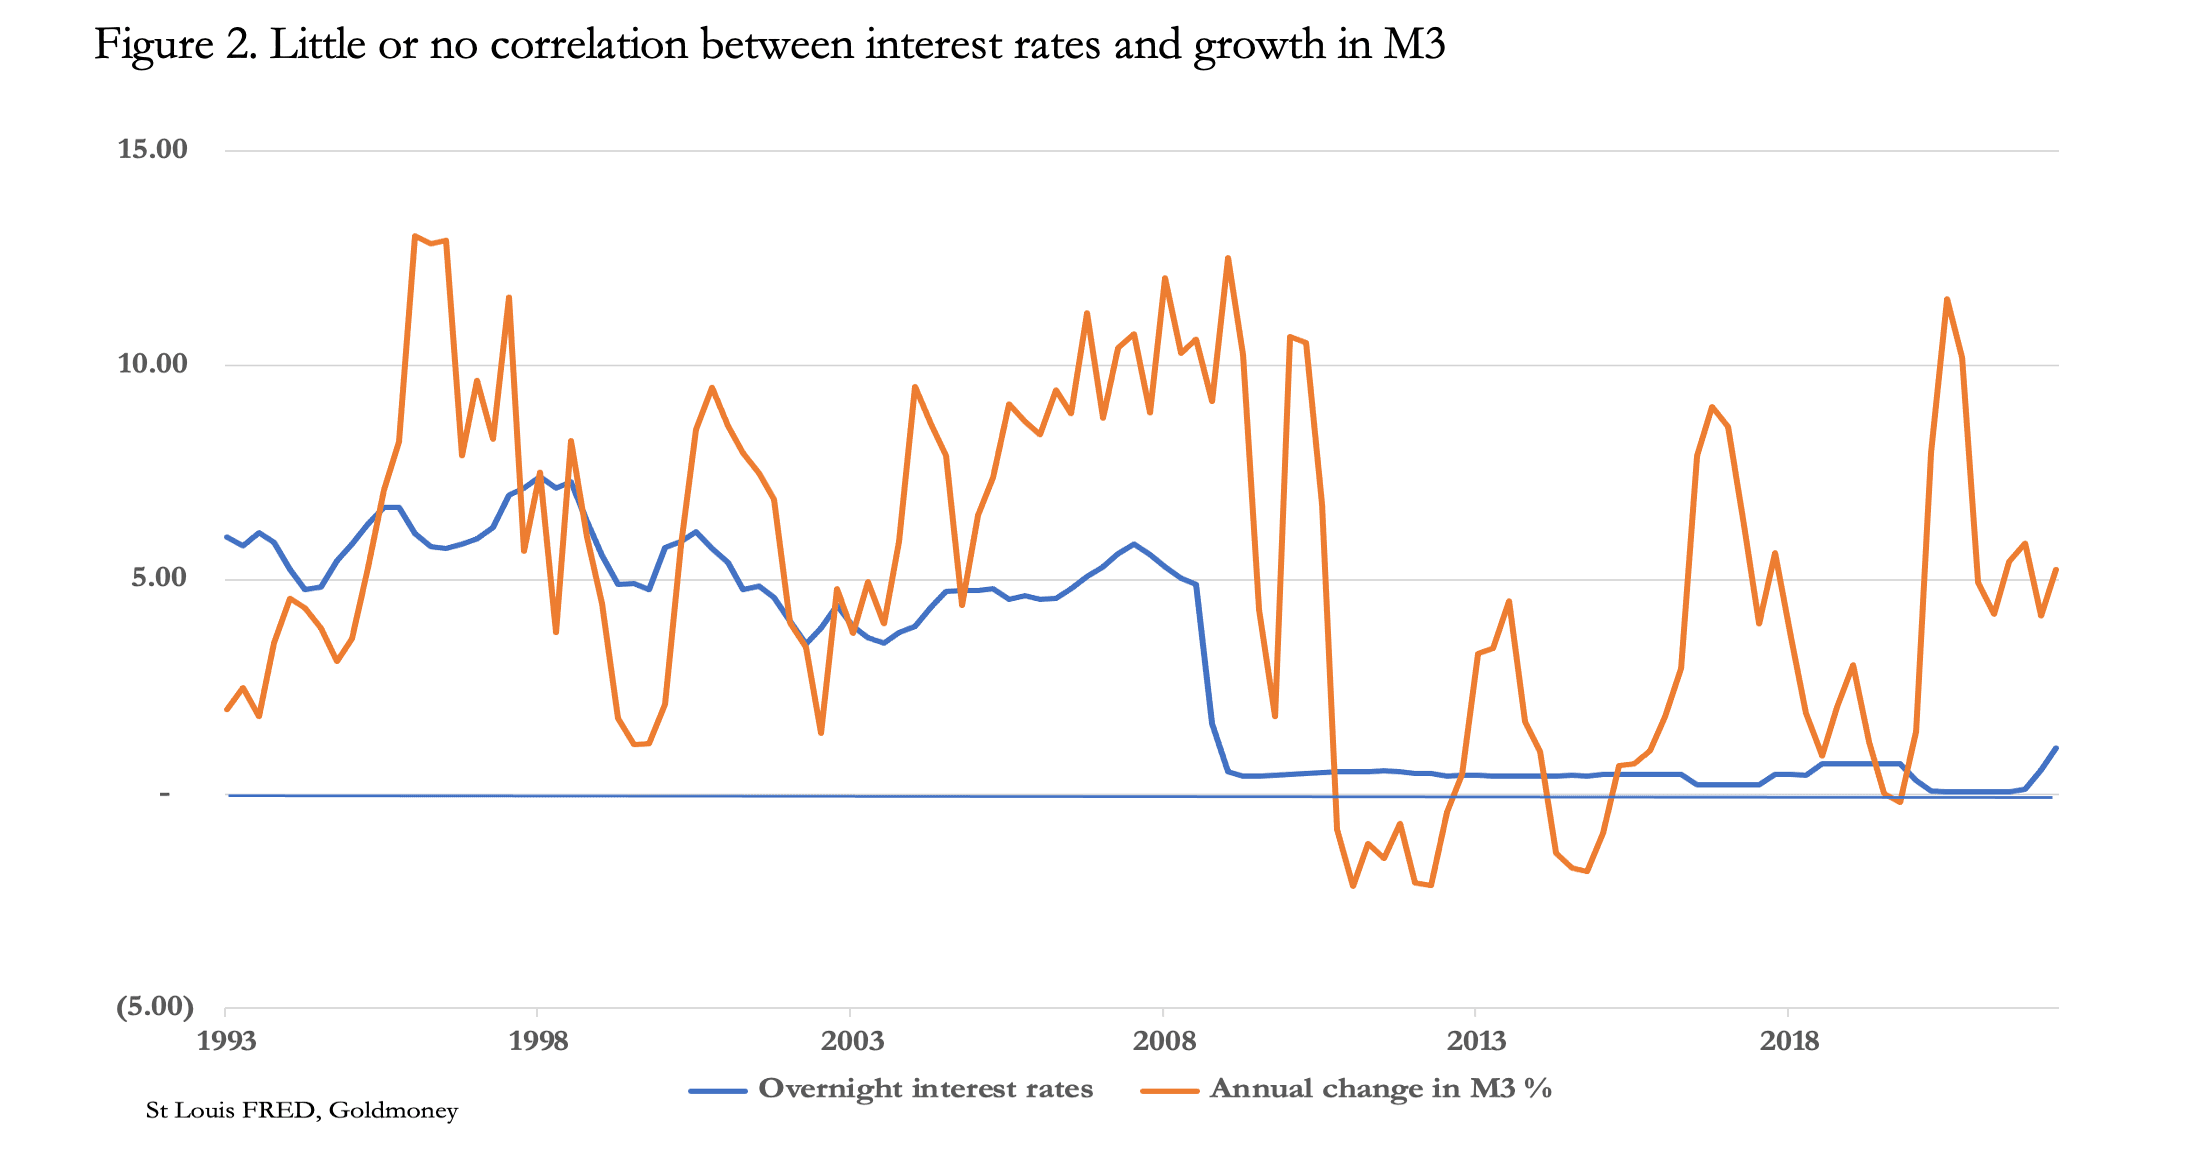
Esto demuestra que los tipos de interés no pueden ser el «precio» del dinero; de lo contrario, los cambios en los tipos de interés a un día generarían cambios de signo opuesto en el dinero en sentido amplio. Por lo tanto, los tipos de interés solo pueden reflejar la preferencia temporal. En ese caso, al haber distorsionado los tipos de interés en una búsqueda equivocada, no solo fallarán como herramienta para gestionar el PIB, sino que seguirán fallando a la hora de controlar los precios de consumo por las mismas razones.
La intervención en el mercado de bonos también fracasa
Además de los tipos de interés, la otra herramienta principal de la política monetaria es la relajación y el endurecimiento cuantitativos. Al comprar gilts, el Banco de Inglaterra inyecta moneda en forma de crédito bancario en las carteras de los vendedores, principalmente fondos de pensiones y compañías de seguros. La intención es que ese crédito pase a otras partes a medida que se reinvierte. En la práctica, supone un mecanismo inflacionario de apoyo a los mercados.
Los bancos centrales no solo ven la relajación cuantitativa como un medio para estimular la confianza en los mercados financieros, sino que además fija costes de endeudamiento más bajos para sus gobiernos. Y al suprimir los rendimientos a lo largo de la curva, también la ven como un medio de estímulo adicional una vez que los tipos de interés han alcanzado su límite inferior.
Es de suponer que los responsables de la política económica esperarían poder regular el crecimiento del PIB mediante operaciones en el mercado de gilts: comprándolos cuando el PIB necesita aumentar y vendiéndolos cuando supera el objetivo. Pero, como los activos financieros quedan excluidos de las mediciones del PIB y del IPC, cualquier cambio en el crédito bancario total derivado de las operaciones de mercado del Banco solo afecta a estas métricas de forma indirecta.
A finales del año pasado, el Banco de Inglaterra había comprado un total de 895 000 millones de libras en gilts y bonos. Desde entonces ha iniciado el endurecimiento cuantitativo, dejando que las posiciones lleguen a vencimiento y vendiendo las pequeñas cantidades de bonos corporativos que compró como parte de la relajación cuantitativa posterior a Lehman. Y en mayo pasado, el Banco pidió a su personal que trabajara en una estrategia para vender efectivamente algunos de los gilts de su balance. Como veremos, con una recesión en perspectiva, es poco probable que eso ocurra.
Toda la relajación cuantitativa se transmite a través del crédito bancario y, en su punto álgido, llegó a representar más del 25 % del M3 en libras esterlinas. Si se tomara el PIB como objetivo, que según la mayoría de los analistas empieza a descender, habría que abandonar el endurecimiento cuantitativo y sustituirlo por relajación cuantitativa.
La recesión que se avecina
Entender que el PIB es simplemente la suma total del crédito bancario empleado en bienes de consumo computables nos explica por qué el PIB del Reino Unido ya se está contrayendo en ciertas categorías de préstamos, como la industria manufacturera y los sectores mayorista y minorista[i]. Los balances bancarios se han apalancado mucho, en parte por el efecto que los tipos de interés suprimidos han tenido sobre los márgenes de crédito y en parte por la deuda adicional que las empresas contrajeron debido a los confinamientos por la COVID. La supresión de los tipos de interés empieza a revertirse y la epidemia de COVID ha pasado. Por lo tanto, para los banqueros las perspectivas económicas actuales son cada vez más sombrías y, a menos que actúen rápido para reducir su exposición a una economía en contracción, sus accionistas corren el riesgo de perderlo todo.
Hay pocas dudas de que el ciclo de crédito bancario está girando a la baja. E incluso cuando el Comité de Política Monetaria del Banco prevé una subida del 13,3 % en los precios de consumo, analistas financieros independientes hablan de recesión y de una rápida vuelta de las subidas de precios a niveles más moderados. Además, los rendimientos de los gilts han bajado recientemente: el del gilt a diez años ha pasado del 2,67 % a finales de junio al 1,96 % actual. En las últimas semanas, la caída de los rendimientos de la deuda pública es un fenómeno global que refleja el descenso actual de los precios del petróleo y de las materias primas.
En cierto sentido, estamos viendo una repetición del descrédito de la economía keynesiana y quizá el resurgimiento del monetarismo que se produjo en la década de 1970. Pero hasta ahora, el Comité de Política Monetaria rara vez menciona la masa monetaria en sus actas, si es que la menciona. Es una omisión grave, porque el PIB, fuera del sector financiero, no es ni más ni menos que crédito bancario. Y el crédito de la banca comercial, de una forma u otra, supone el 97 % del crédito total del Reino Unido; el resto son billetes.
PIB en contracción o recesión: lo mismo con distinto nombre
La contracción del crédito bancario llega en un momento en que los balances de los bancos están más apalancados que nunca. Con los tipos de interés ahora al alza, los bancos reducirán su exposición crediticia tanto en el sector financiero como en el no financiero por temor a pérdidas en los préstamos. No solo aumentará la presión sobre los bancos y sobre quienes han recibido crédito de ellos para liquidar activos financieros, sino que es probable que el creciente número de quiebras empresariales ejerza aún más presión para retirar el crédito bancario.
Para hacer algunas estimaciones muy aproximadas del efecto sobre el PIB del Reino Unido, supongamos por un momento que no hay una crisis bancaria, ni un shock exógeno ni endógeno. Para devolver la relación entre el crédito bancario y el capital de los accionistas a niveles más prudentes, hace falta una contracción del crédito bancario de entre un tercio y la mitad. Eso situaría la ratio media de activos del balance respecto al capital de un G-SIB británico en un nivel más normal, de entre siete y diez veces. La reducción del crédito se repartiría entre el crédito para operaciones en el extranjero, las actividades financieras (incluidos los préstamos hipotecarios) y la economía nacional que reúne los requisitos. El PIB se ve afectado directamente por la retirada de crédito de la economía nacional, con efectos indirectos de las otras dos categorías. Lo más probable es que esto provoque una contracción inicial del PIB nominal de entre el diez y el quince por ciento, sin contar los efectos de contagio de la contracción del crédito en los mercados financieros y en los préstamos hipotecarios.
Incluso en la última caída del crédito, durante y después de la crisis de Lehman, el PIB nominal del Reino Unido no se contrajo tanto: solo un dos o un tres por ciento, como muestra la Figura 2. Sin duda, habría sido mayor de no ser por la intervención del Banco de Inglaterra con su primera ronda de QE. Pero este es solo el efecto inicial.
Desde mediados de los años ochenta, la creciente titulización y financiarización de la economía británica ha llevado a los bancos a depender más que antes del valor de los activos financieros, tanto para sus actividades dentro del balance como para las garantías aportadas en los préstamos. La subida de los rendimientos de los bonos socavará esos valores a medida que el PIB caiga, lo que obligará a los bancos a seguir retirando crédito. Hay pocas dudas de que el Banco de Inglaterra tendrá que recurrir al QE a una escala mucho mayor que la vista hasta ahora, simplemente para evitar que el PIB se contraiga.
Estas condiciones son globales y casi con seguridad conducirán a una crisis bancaria que, si no se origina en el Reino Unido, probablemente lo hará en el sistema del euro o en Japón, donde el apalancamiento del balance de sus bancos de importancia sistémica mundial es más alto, con una media de unas veinte veces en ambas jurisdicciones. Pero, como centro financiero internacional no estadounidense, Londres y sus bancos estarán en el ojo del huracán. Por tanto, parece probable que el Banco de Inglaterra se enfrente a dos dificultades de política. La primera será cómo apuntalar el PIB nominal; en la segunda hay poco margen de elección: el Banco debe estar preparado para rescatar a todo el sistema bancario británico.
Aquí es donde los modelos keynesianos y monetaristas simples se equivocan especialmente al suponer resultados mecánicos. En su interpretación del estancamiento del PIB, los keynesianos suponen que la caída de la demanda de los consumidores traerá una caída de los precios de consumo, que hay que evitar a toda costa con un nuevo estímulo. Con el desfase temporal adecuado, los monetaristas expresan lo mismo mediante la contracción del crédito bancario, que ellos miden en oferta monetaria. Su remedio es fomentar la expansión del dinero a un ritmo moderado para compensar la deflación. Ambos argumentos llevan a prever una bajada de los tipos de interés y concluyen que subirlos ahora es un error.
Pero en ambos enfoques falta el elemento humano.
Los precios no guardan una relación mecánica con la moneda y el crédito, un hecho que se demuestra de sobra en la Figura 1 anterior, donde, bajo Bretton Woods, los precios fueron estables pese a la enorme expansión del crédito de posguerra. Tras Bretton Woods, sin la hoja de parra del respaldo del oro para el dólar, fueron las monedas, y no las materias primas, las que se volvieron inestables.
Con el poder adquisitivo de las monedas fiduciarias ya en descenso (y aquí hay que ser cuidadosos con las definiciones), es probable que los mercados juzguen que la sustitución del crédito de los bancos comerciales por crédito de origen en el banco central, canalizado a través del sistema bancario, supone una nueva aceleración de la depreciación de la moneda. Casi con seguridad, la confianza del público en las propias monedas fiduciarias seguirá disminuyendo, lo que elevará los precios de todo, desde las materias primas hasta los artículos de consumo. Como reflejo de la preferencia temporal, los tipos de interés y los rendimientos de los bonos también subirán más, en lugar de bajar con la caída de la demanda, como esperan los keynesianos y monetaristas mecanicistas.
El precedente de este resultado es el desastre de John Law, el protokeynesiano que arruinó a Francia con su burbuja del Mississippi. Cuando fracasa un plan que usa el crédito en una moneda fiduciaria para fomentar una burbuja financiera, es la moneda la que se hunde. Los bancos centrales siguen una copia exacta del plan de Law desde el colapso de la burbuja puntocom, si no antes.
Cada vez es más difícil ver cómo se puede evitar este resultado para las monedas. Además de las dificultades para controlar los niveles del PIB, hay presiones crecientes sobre el suministro de energía y alimentos, que amenazan con empujar a una pobreza creciente no solo a los británicos. Los ministros del Gobierno se verán obligados a responder, lo que inevitablemente conduce a un mayor gasto sin financiación.
Conclusión
Los intentos de cambiar los objetivos del Banco de Inglaterra, pasando de gestionar la inflación a gestionar el PIB nominal, demuestran una falta de comprensión de por qué el Banco ha fracasado de forma tan estrepitosa en el control de la inflación. Incurre en errores de política compartidos por los demás grandes bancos centrales, consagrados en un pensamiento de grupo común.
Al leer las actas de sus reuniones, queda claro que el Comité de Política Monetaria no entiende el crédito. Rara vez, si es que alguna, menciona las tendencias de la oferta monetaria como un factor que contribuye a la pérdida de poder adquisitivo de la moneda. No es exagerado afirmar que el Comité no entiende que la subida de los precios es la manifestación de la disminución del poder adquisitivo de la moneda.
Pero, sobre todo, el Banco no reconoce la relación entre la oferta monetaria amplia y el PIB. Tampoco comprende que existe un ciclo del crédito bancario, ni que, en las condiciones actuales, la relación entre los activos y el capital de los bancos se encuentra en un extremo. Las consecuencias de la subida de los tipos de interés, que se han escapado del control supresor del Banco, conducirán con toda seguridad a una reducción del crédito bancario y a unos riesgos sistémicos que escalarán rápidamente para las contrapartes británicas del sistema del euro y de los megabancos de Japón, cuyos bancos de importancia sistémica mundial (G-SIB) presentan unas ratios de activos sobre capital de veinte veces de media.
El problema de fondo al que se enfrenta el Banco es que el largo periodo de financiarización de la economía británica, originado en el «big bang» de mediados de la década de 1980, ha terminado. Todos los comentarios de los economistas del consenso y del Gobierno no reconocen este cambio ni sus implicaciones. Los factores de demanda de crédito que han ayudado a sostener el poder adquisitivo de la libra esterlina, junto con el de otras grandes monedas, ya no se aplican. En cambio, estos economistas persisten en sus ilusiones keynesianas de antaño. Economistas, estrategas de inversión y gestores de inversiones viven con la esperanza de que la inflación desaparezca y de que las subidas de los tipos de interés terminen no muy por encima de los niveles actuales para después descender. La esperanza no es una base para pronosticar resultados económicos.
Estas mismas personas serían las encargadas de gestionar y supervisar los intentos de alcanzar objetivos de PIB. Tras no haber cumplido con su mandato sobre la inflación, no hay pruebas de que tuvieran más éxito si simplemente se les cambian los objetivos. El fallo es que la gestión estatal de unos resultados que son asunto de los mercados solo aplaza y acumula problemas para el futuro.
La solución es olvidarse de fijar objetivos de PIB. Es mucho mejor reformar la relación entre las instituciones del Estado y los mercados, lo que significa retirar por completo al Banco de Inglaterra de los intentos de gestionar los resultados económicos.
[i] Según la base de datos del Banco de Inglaterra.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.