
A comienzos de esta semana, Bill Gross, que dirige el fondo de bonos de Pimco, defendió de forma condicionada la inversión en bonos de alto rendimiento, aunque a primera vista el beneficio adicional en la rentabilidad no parece suficiente para justificar el riesgo extra. Dicho sin rodeos, sugiere que invertir en bonos emitidos por gobiernos insolventes de la zona euro o por empresas prestatarias de segunda fila podría resultar rentable.
El señor Gross sigue a otros gestores de fondos inteligentes y normalmente escépticos que parecen haber tirado la toalla frente a unos rendimientos de los bonos persistentemente bajos y unos mercados bursátiles que desafían la gravedad. Es poco probable que adopte esta postura sin buenas razones.
Una razón podría ser que los juicios de valor apenas importan en este mercado. Los inversores siempre han comprado fondos de inversión basándose en que un gestor administrará su dinero mejor de lo que ellos mismos podrían. Al pasar, por así decirlo, la responsabilidad a un profesional, los inversores parecen creer que eliminan el riesgo de inversión. Sin embargo, a menudo confunden el riesgo derivado de su propia falta de pericia inversora con el riesgo de precio de los mercados.
Por eso los fondos de inversión se encuentran en una posición delicada cuando los fundamentos no respaldan una tesis de inversión y el dinero sigue entrando. Y no solo ocurre con los fondos de bonos: el gráfico siguiente muestra el índice S&P 500, que desde el estallido de la burbuja de las puntocom nos ha regalado unas oscilaciones bastante violentas.
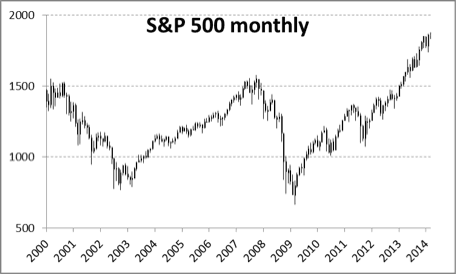
Debería ser evidente para el ciudadano de a pie que las cosas no van tan bien como sugeriría que el S&P casi se haya triplicado desde la crisis de Lehman. Aun así, sus ahorros siguen yendo a acciones y bonos, sin importar el precio. Y como escribe el señor Gross en su boletín, todo depende de la confianza en los responsables de la política económica y en la eficacia de sus medidas.
Esta es una segunda razón. Que los gestores de fondos dependan de que los responsables políticos no cometan errores es lo mismo que decir que los mercados libres son un mito. Los mercados de capitales ya no son el lugar donde compradores y vendedores se encuentran para comprar y vender según su percepción del valor; ahora todo gira en torno a las tendencias y a confiar en la Fed.
Las clases de activos, desde los bonos hasta el arte, suben respaldadas por unos tipos de interés cero. La burbuja de fondo es la mayor y más deliberadamente sincronizada de la historia: la de la propia moneda. El ritmo al que se infla no parece frenarse, a pesar de la reducción de estímulos de la Fed. De lo contrario, los mercados se estarían estancando. En cambio, el programa de reducción de la Fed debe de estar siendo compensado por algo como una recuperación del crédito bancario. Si es así, todas las clases de activos de inversión pueden seguir subiendo de precio y la fiesta continúa. De hecho, si la Fed sigue reduciendo sus estímulos, podemos tomarlo como un indicio razonable de que el crecimiento del crédito bancario lo compensa por completo.
Por supuesto, existe un peligro considerable de que una reactivación del crédito bancario conduzca pronto a una inflación de precios, pero eso siempre ha sido el problema de mañana. Además, surfear una ola de crédito entraña enormes riesgos, sobre todo el de saber cuándo bajarse. Por estas razones, el señor Gross, tan experimentado y bien informado, hace bien en matizar mucho su recién estrenado optimismo.