
A pesar del interés por el oro de inversión tras la crisis financiera global, la demanda occidental de joyería de oro sigue en declive desde hace varias décadas. Esto se debe sobre todo a una industria que ha tendido a producir artículos de moda desechables en lugar de joyas que conserven su valor. Hasta ahora, en las economías occidentales solo era posible ahorrar en oro mediante monedas, lingotes o ETF. Ahorrar en oro a través de la joyería simplemente no era una opción. Como Menē está llamada a cambiar esto, podría producirse un cambio fundamental en cómo vemos el oro en Occidente y, con el tiempo, una inversión de la tendencia de la demanda occidental de joyería de oro. Como efecto secundario, también podría tener un profundo impacto en cómo interactúan la demanda mundial de joyería de oro y la demanda de inversión en oro.
Consulta aquí el análisis completo en PDF.
Los medios, los expertos del sector y los analistas informan a menudo sobre los cambios en la demanda de la industria de la joyería de oro. En esos informes suele darse a entender que una menor demanda de joyería es señal de debilidad del mercado del oro, y viceversa. Sin embargo, esto revela un malentendido fundamental sobre el oro.
La «demanda» de oro no puede compararse con la demanda de materias primas de consumo como el petróleo, el acero o los cereales. Las materias primas se producen, se transportan, se almacenan, se consumen y luego desaparecen (o tienen un coste de reciclaje o reutilización material relevante respecto a su coste de uso). El oro se produce y se usa una y otra vez (en el cálculo económico, por ser dinero) con un coste marginal de uso casi nulo, poco mantenimiento o coste de tenencia, y nunca desaparece. Por eso el oro se acumula en lugar de consumirse, por su utilidad como dinero (una reserva de valor frente a otras materias primas que primero se producen, luego se usan y después desaparecen).
Aun así, la mayor parte del oro que se compra en forma de joyas se compra porque funciona como reserva de valor. Estas joyas son, por tanto, un sustituto de una moneda o un lingote de oro. Por ello tiene poco sentido analizar la «demanda» de oro en forma de joyería ignorando la «demanda» en forma de lingotes y monedas (lo que normalmente se denomina demanda de inversión). De hecho, resulta que la «demanda» de joyería de oro se correlaciona de forma casi perfectamente inversa con la demanda de inversión (véase la figura 1). Pero si la demanda de joyería de oro es otra forma más de demanda de inversión, ¿cómo es que ambas fluctúan tanto y muestran esta fuerte correlación inversa? Para responder, debemos examinar con más detalle el mercado mundial de joyería de oro.
EL MERCADO MUNDIAL DE JOYERÍA DE ORO
Según datos del World Gold Council (WGC), los productores de oro extrajeron en promedio unas 3100 toneladas métricas de oro nuevo al año durante los últimos cinco años. Otras 1300 toneladas de la oferta procedieron de oro reciclado, de modo que la oferta total de oro fue de unas 4400 toneladas anuales. Unas 2400 toneladas de esa cantidad se destinaron a la fabricación de joyería. Sin embargo, esta demanda de joyería está distribuida de forma muy desigual por el mundo. Los mercados emergentes, en particular los de Asia, representaron cerca del 89 % de la demanda total de joyería, mientras que los países occidentales representaron solo el 11 % restante. China, el mayor mercado de joyería de oro, supuso por sí sola el 32 %, mientras que India, el segundo mayor mercado, supuso otro 25 %. Normalmente se argumenta que esto se debe a razones históricas y culturales. En India, por ejemplo, el oro se regala habitualmente a los recién casados o con motivo de un nacimiento. Sin embargo, creemos que la tradición por sí sola no explica por qué los consumidores occidentales acumulan tan poco oro en forma de joyas en comparación con sus homólogos orientales.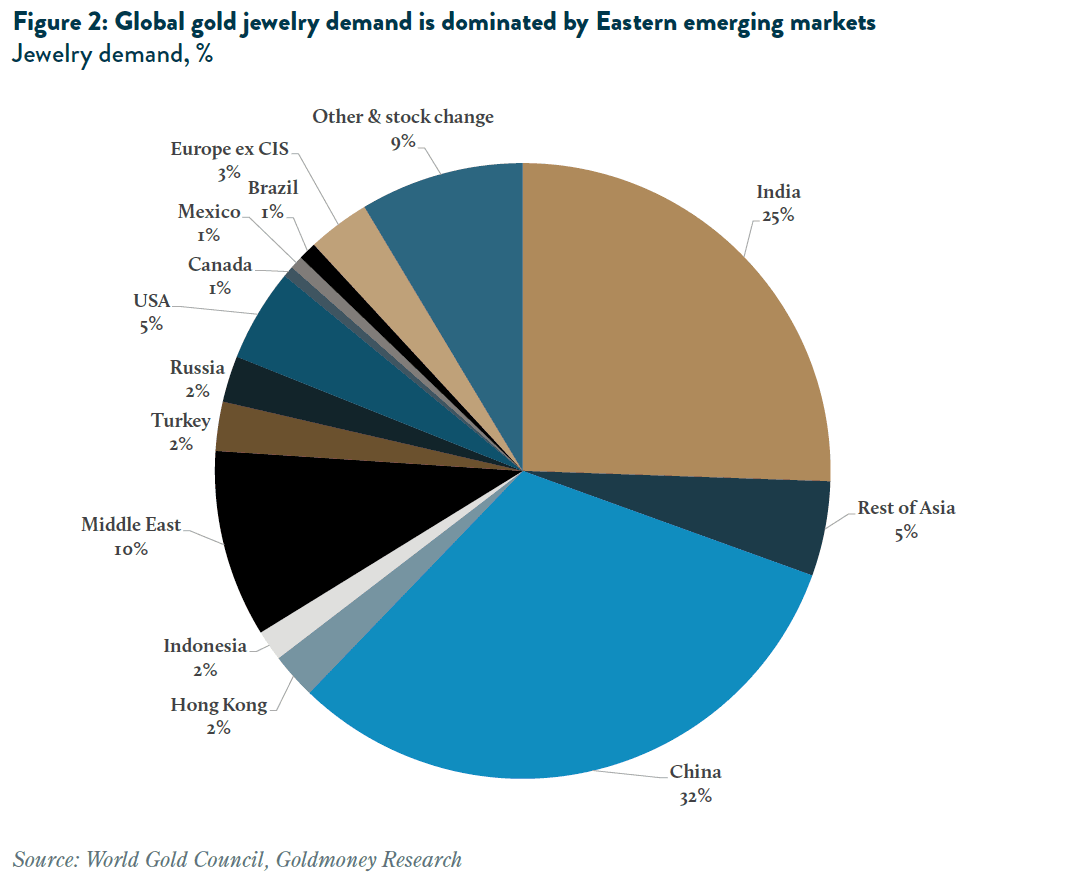
Para comprender mejor por qué la demanda occidental de joyería de oro es tan débil, primero daremos un paso atrás y analizaremos un país que cuenta con un mercado de joyería de oro dinámico y que funciona: India.
EL MERCADO INDIO DE JOYERÍA DE ORO
Según el World Gold Council, India fabricó en promedio unas 600 toneladas métricas de oro en forma de joyería durante los últimos cinco años. Además, India acumuló también unas 250 toneladas anuales de monedas y lingotes. Lo primero que se observa es que la joyería de oro que se vende en India tiene un contenido de oro muy alto. En una entrevista de 20141, Rajesh Khosla, entonces director general de MMTC-PAMP2, afirmó que «el oro de desecho que recibimos para refinar ha variado entre el 80 % y el 85 % [de contenido de oro]». Eso significa que la pureza media de la joyería de oro reciclada en India es de unos 20 quilates. Es probable que la pureza media de la joyería de oro que se vende sea incluso superior, ya que tradicionalmente las novias lucen oro de 24 quilates en sus bodas. Además, el oro reciclado no incluye toda la joyería de oro que se revende en su forma original, en lugar de reciclarse (fundirse y volver a moldearse en una refinería). También existe un incentivo considerable para comprar oro de mayor pureza cuando se trata de reciclar. Según el WGC, quienes venden joyas de oro para reciclaje suelen recibir el 100 % del valor del oro en el caso del oro de 22 quilates o más, el 85 % en el de 21 quilates y solo el 75 % en el de 18 quilates.3
Entonces, ¿por qué la joyería de oro es una parte tan integral de la sociedad india? En nuestro informe de 2016 «La demanda india de joyería de oro reacciona a los precios, y no al revés», explicamos que es importante entender la joyería de oro india en el contexto de una cartera.
«El oro es simplemente una reserva de dinero en estas carteras, no un bien de lujo ni una materia prima: un inventario que conserva el valor y mantiene sin esfuerzo el poder adquisitivo sobre las materias primas frente a las presiones inflacionistas exógenas».
En el informe acuñamos el término «demanda de ahorro perpetuo» para destacar la importancia del oro como instrumento de ahorro en la sociedad india.
«Es fundamental entender que algunas fuentes de "demanda" en el balance del oro son formadoras de precios y otras son tomadoras de precios. Cuando pensamos en joyería de oro, normalmente pensamos en relojes caros y collares de diseño. Sin embargo, la mayor parte de la joyería se produce con un pequeño margen sobre el precio del oro y se compra como ahorro en mercados emergentes como India. Es muy distinto de la joyería de oro en Occidente, donde los costes de fabricación y de marca suelen superar el valor del oro. Una gran parte de la población india no tiene otra forma de ahorrar dinero que el oro. A menudo carecen de acceso a cuentas bancarias y la inflación provoca una constante pérdida de poder adquisitivo. Por eso, los agricultores y otros trabajadores indios simplemente convierten sus beneficios o salarios en oro. La mayor parte será en forma de joyas, pero también adopta la forma de monedas (medallones) y pequeños lingotes. Que sepamos, no existe un nombre estándar para esta fuente de demanda en el sector del oro. Para simplificar, la llamamos «demanda de ahorro perpetuo» durante el resto de este informe. Es una fuente permanente de demanda de oro. Lo que es importante: cuando la INR se deprecia, los salarios y beneficios de los agricultores no se ajustan de inmediato. Por tanto, a medida que sube el precio del oro en INR, los compradores indios de joyería de oro pueden simplemente comprar menos oro (pero la misma cantidad en INR)».
Es importante señalar que, en India, el nivel de «demanda de ahorro perpetuo» está inversamente correlacionado con la demanda de «inversión» (predominantemente occidental) en forma de ETF, lingotes y monedas. Cuando sube la «demanda de inversión» occidental, baja la «demanda de ahorro perpetuo» en India4. En otras palabras, cuando los tipos de interés reales caen y aumenta la «demanda de inversión», procedente sobre todo de los mercados desarrollados, los compradores de joyería de las economías en desarrollo renuncian a parte de su demanda. El mecanismo por el que se empuja a los compradores de joyería a reducir sus compras de oro es simplemente el precio.
Ahorrar en joyas de oro en lugar de en rupias indias ha sido (y sigue siendo) lo más prudente. La rupia india ha perdido el 99,4 % de su valor frente al oro desde 1973, y no existía ningún instrumento en rupias que devengara intereses y fuera de bajo riesgo que lo hubiera compensado, como señaló mi colega Alasdair Macleod en un informe anterior. Además, buena parte de la población india ni siquiera tiene acceso a una cuenta bancaria. Es evidente que los compradores indios de joyas de oro son, sencillamente, ahorradores diligentes y no gente pendiente de la moda. Esto no quiere decir que las joyas de oro indias no sean elegantes o hermosas. Cualquiera que haya tenido el placer de asistir a una boda india puede dar fe de lo contrario. Las joyas de oro que lucen las novias indias son de una belleza extraordinaria y desprenden un color que solo el oro de 24 quilates puede producir. Los compradores indios de joyas simplemente se han dado cuenta de que ahorrar en oro de 24 quilates ofrece una rentabilidad muchísimo mejor que mantener un bono del Gobierno, no conlleva riesgo de contraparte y, desde luego, luce más en una fiesta.
EL MERCADO DE JOYAS DE ORO DE EE. UU.
Esto nos lleva al mercado occidental de joyas de oro. Usamos el mercado estadounidense de joyas de oro como aproximación del mercado occidental porque la disponibilidad de datos es algo mejor que en otros mercados, aunque sigue siendo sorprendentemente escasa dado el tamaño del sector. Solo cabe pensar que la falta de datos es deliberada para engañar a los compradores de joyas.
La Oficina de Análisis Económico de EE. UU. informa de que los estadounidenses gastaron más de 85 000 millones de USD en joyas y relojes en 2016, de los cuales se estima que el 90 % correspondió a joyas. Sin embargo, según los datos del Servicio Geológico de EE. UU. (USGS), esas joyas contenían menos de 5000 millones de USD de oro real. ¿Cuánto de esos 85 000 millones de USD se gastó en joyas de oro? No es fácil responder a esta pregunta. El World Gold Council estima que las «ventas de oro fino» rondaron los 14 600 millones en 2016, tomando como base datos de 2013 de la Cámara de Comercio de EE. UU.5. Por tanto, si todo el oro vendido como joyería estuviera contabilizado en la categoría de «joyas de oro fino», eso implicaría que se vende con un margen de algo más del 200 % sobre el valor del oro que contiene. Es decir, el valor en oro (y, por tanto, el valor de reventa) de una joya de oro media vendida en EE. UU. sería solo de alrededor del 30 % de su precio de venta al público.
Sin embargo, los 61 500 millones de USD restantes en ventas de joyas (clasificados como algo distinto del oro fino) muy probablemente también contienen cantidades sustanciales de oro. En EE. UU., la joyería de diamantes representa la mayor parte de las ventas de joyas. Según De Beers, los estadounidenses gastaron 39 000 millones de USD en joyas de diamantes en 2016. Sin embargo, De Beers no revela cuánto de esa cifra se destina a las piedras en sí y cuánto a los colgantes y anillos. Por tanto, es probable que una parte importante del oro vendido como joyería en EE. UU. acabe también en joyas de diamantes (y de otro tipo). Esto significa que el gasto medio del consumidor estadounidense en joyas de oro fue probablemente bastante superior a los 14 600 millones de USD gastados en joyas de oro fino, lo que a su vez significa que el margen medio sobre el valor del oro en las joyas estadounidenses es sustancialmente superior al 200 %. Dicho de otro modo, el valor del oro en las joyas de oro vendidas en EE. UU. es probablemente bastante inferior al 30 % de lo que pagan los clientes. Estimamos que probablemente se acerca más al 10-20 %. Compárese con un mercado como el indio, donde se sitúa más cerca del 80-90 %.
Por tanto, para los compradores estadounidenses, las joyas de oro no son una reserva de valor eficiente. En cuanto salen de la tienda, sus joyas han perdido el 80-90 % de su valor. Así, el precio del oro tiene que subir un 500-1000 % para compensar esa pérdida. Es decir, ¡la joya de oro media comprada antes de 1979 sigue sin valer hoy su precio en oro! Para un comprador indio es muy distinto. Un anillo de oro comprado en la India antes de 1979 ha subido más de un 5200 % en rupias indias respecto a lo que se pagó entonces. Y, lo que es importante, también ha subido un 470 % en USD, simplemente porque los compradores indios de joyas obtienen mucho más oro por su dinero que los estadounidenses.
Por eso, hoy los estadounidenses compran joyas de oro principalmente como artículo de moda, no como inversión. A su vez, parecen reacios a gastar demasiado en joyas de oro. De media, por habitante, los estadounidenses han comprado en los últimos cinco años solo 0,35 gramos de oro al año en forma de joyas. Eso equivale a unos 15 USD, y estimamos que los compradores han pagado unos 75 USD por esas joyas, lo que sigue siendo solo una pequeña parte del gasto total en joyería de 250 USD por persona.
Lo más importante es que los estadounidenses compran mucho menos oro en forma de joyas que hace apenas 20 años. Según datos del World Gold Council, la demanda del sector joyero estadounidense ha caído un 42 % desde 1997. Y el panorama es aún más sombrío en otros mercados occidentales: en Japón, la demanda del sector joyero ha bajado un 63 %; en Alemania, un 72 %, y en Italia, nada menos que un 78 %, y todo ello sin ajustar por crecimiento económico ni demográfico. Al mismo tiempo, la demanda del sector joyero tanto en la India como en China se mantiene estable o aumenta (véase la figura 5).
Tampoco es que los estadounidenses no tengan interés en el oro. Aunque la demanda de oro del sector de la joyería ha disminuido de forma continua, la demanda en forma de ETF, lingotes y monedas ha aumentado de manera significativa en Occidente. En los últimos 20 años, los estadounidenses acumularon alrededor de 1100 toneladas métricas de oro en forma de lingotes y monedas. Los inversores acumularon otras 2200 toneladas en todo el mundo en ETF durante el mismo periodo, y es probable que una parte importante esté en manos de ciudadanos estadounidenses. Y servicios como el nuestro, que ofrecen a las personas un acceso fácil y eficiente a la propiedad de metal físico, totalmente asegurado, auditado y sin ningún riesgo de contraparte, también han registrado grandes entradas de capital. Pero, a diferencia de lo que ocurre en la India, acumular oro en forma de joyas simplemente no ha sido una opción de fácil acceso en Occidente.
Hasta hoy, es decir. El 15 de junio de 2017, Goldmoney anunció una inversión estratégica en una nueva empresa llamada Menē Inc. La nueva empresa es un negocio de alta joyería de venta directa al consumidor que tiene como objetivo fabricar joyas de oro de 24 quilates y venderlas en línea con un modelo de precios transparente. Más concretamente, las joyas de oro se venden en el sitio web de Menē mostrando el peso exacto de cada pieza y también el valor actual del oro que contiene. Después, Menē añade una comisión de entre el 10 y el 20 % por el diseño, la fabricación y el embalaje. Por tanto, el modelo de precios de Menē es muy atípico en el mercado occidental de la joyería y, por primera vez, permite a cualquiera empezar a ahorrar en oro y, al mismo tiempo, disfrutar cada día de la belleza de las joyas de oro de 24 quilates. En Goldmoney defendemos el dinero sólido. De manera similar, se puede decir que Menē produce joyas sólidas.
Volviendo a la pregunta original: si la demanda de joyas de oro es solo otra forma de demanda de inversión, ¿cómo es que ambas fluctúan tanto y muestran esta fuerte correlación inversa? La respuesta es que la demanda occidental de oro es muy distinta de la demanda de ahorro perpetuo que vemos en Oriente. La demanda occidental de oro llega en oleadas, normalmente cuando los grandes inversores, preocupados por acontecimientos macroeconómicos y monetarios, buscan refugio en el oro, lo que a su vez conduce a una menor demanda de joyas de oro. Si el mercado de joyería de oro en Occidente tuviera un papel tan importante como en Oriente, es muy probable que esas dinámicas fueran totalmente distintas. Por ejemplo, cuando acontecimientos monetarios como la crisis financiera global de 2008 y las posteriores políticas monetarias extraordinarias de los bancos centrales provocan un aumento de la demanda de oro en las economías afectadas, no hay ninguna razón económica por la que esa demanda haya sido íntegramente en forma de lingotes y monedas. Si las joyas de oro fueran tan buenas como reserva de valor como una moneda de oro, es razonable suponer que la demanda de joyas de oro en esa región se vería afectada exactamente igual.
Será muy emocionante ver cómo Menē cambiará la forma en que vemos la joyería de oro en Occidente. El gran experimento monetario de los bancos centrales que comenzó en 2008 ha llevado claramente a la búsqueda de una alternativa a las monedas fiduciarias. Mi colega John Butler escribió extensamente sobre ello en un informe reciente. Esto se agravó aún más por las preocupaciones sobre el sistema bancario global. La reciente evolución de los precios de las criptomonedas es ahora el indicador más visible de ello, aunque la subida general de los precios de los activos líquidos aporta una evidencia adicional, más tradicional. Fue por esa razón por la que se creó Goldmoney, para permitir a las personas ahorrar fuera del sistema de monedas fiduciarias y fuera del sistema bancario.
Para muchas personas, comprar oro físico y custodiarlo de forma independiente es el método preferido. Hasta hace poco, comprar monedas y lingotes era la única manera de hacerlo. Pero no todo el mundo está interesado en tener monedas de oro. Tener joyas es una forma mucho más intuitiva (y atractiva) de ahorrar en oro. Con Menē, esto por fin tiene sentido desde el punto de vista económico y con mucha comodidad. Creemos que la filosofía de Menē podría llevar con el tiempo a un cambio de tendencia en la demanda occidental de joyas de oro. Esto tendría un profundo impacto en cómo interactúan la demanda global de joyas de oro y la demanda de oro como inversión. En algún momento, ambas podrían volverse indistinguibles, como probablemente ocurrió durante buena parte de la historia.
1«How to Know the Gold You Buy in India Is Real», WSJ, 2014
2La planta de MMTC-PAMP ha sido acreditada como refinería de oro y plata «Good Delivery» por la London Bullion Market Association y es, por tanto, la primera y única refinería de oro y plata de la India acreditada por la LBMA
3«India’s gold market: evolution and innovation», World Gold Council, 2017, p. 64
4Esto también es cierto a escala global
5«US gold jewelry - an evolving industry», WGC, 2017
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.