
En 2017 podría producirse un cambio radical en la fiscalidad empresarial, y su impacto en las materias primas y en el comercio minorista podría ser enorme
La propuesta del Partido Republicano en la Cámara de Representantes de un impuesto sobre sociedades con ajuste en frontera, de aplicarse, daría lugar a dos mercados segregados con precios distintos, en los que los precios en EE. UU. cotizarían con una prima significativa. También provocaría una fuerte apreciación del USD, aunque probablemente menor de la que predice la literatura académica, lo que a su vez ejercería presión alcista sobre la inflación estadounidense. Además, pasar a un impuesto sobre sociedades con ajuste en frontera sin medidas complementarias pondría en riesgo a todo el sector minorista estadounidense.
Consulta aquí el análisis completo en PDF...
La posibilidad de que el plan fiscal «better way» del Partido Republicano en la Cámara se haga realidad está agitando actualmente la industria petrolera. La propuesta pretende reducir el tipo del impuesto sobre sociedades (hasta un nivel entre el 15 y el 25 %), pero no es eso lo que entusiasma al sector energético, sino la posibilidad de un impuesto sobre sociedades con ajuste en frontera, que tendría amplias implicaciones para la industria. Casi todos los bancos de Wall Street han publicado un informe, al igual que la mayoría de las firmas de análisis independientes especializadas en energía. Sin embargo, en nuestra opinión, la mayoría de estos informes no entienden con exactitud la mecánica del cambio fiscal. Además, aunque este ha sido el tema candente en la industria petrolera durante las últimas semanas, parece haber una falta total de reconocimiento fuera de ella, a pesar de que el cambio propuesto en la fiscalidad empresarial afectaría a la mayoría de los bienes y de las industrias de Estados Unidos.
En este informe te guiaremos a través de los cambios propuestos para el impuesto sobre sociedades de EE. UU. tomando como ejemplo la industria petrolera. Sin embargo, este cambio fiscal afectaría también a todas las demás industrias. Además, analizaremos las posibles repercusiones adversas del cambio fiscal para el sector minorista estadounidense, algo que hasta ahora no se ha abordado adecuadamente.
No somos expertos en fiscalidad. En esta nota analizamos el posible impacto de un cambio en el código fiscal corporativo de EE. UU. desde una perspectiva puramente de arbitraje. Simplemente analizamos cómo reaccionarán más probablemente las empresas ante un cambio en la fiscalidad, basándose en consideraciones de arbitraje, para maximizar sus beneficios, cómo eso afecta a los flujos de importación y exportación y cómo puede influir en los precios y, en última instancia, en los tipos de cambio.
En nuestra opinión, la única manera de evaluar adecuadamente el probable impacto del cambio fiscal es entender a fondo cómo afecta a los precios, la producción, los beneficios y, potencialmente, los tipos de cambio desde la perspectiva de un equilibrio competitivo eficiente en el sentido de Pareto. Solo una vez establecido ese marco se puede empezar a cuestionar si los precios se moverán como se espera o si puede haber fricciones o excepciones que provoquen una desviación respecto a los niveles teóricos. Muchos de los informes que hemos leído no establecen un marco de precios (o «el» marco, pues en este caso solo hay acierto o error) basado en el equilibrio competitivo y empiezan directamente con argumentos cualitativos para justificar sus conclusiones. Lo que es más importante, creemos que las condiciones de arbitraje exigen que los precios cambien de forma clara y concluyente. Cualquier desviación respecto a esos niveles implicaría también que el mercado dejaría de estar en equilibrio tras la entrada en vigor del cambio fiscal o que no lo estaba desde el principio. Hay casos en los que pensamos que ocurrirá así, pero sin entender que existe una regla, no se pueden identificar las excepciones a ella. Por tanto, en nuestra opinión, una discusión sin un marco adecuado es inútil.
Es importante señalar que hay dos efectos que modifican el precio de los bienes estadounidenses y la rentabilidad de las empresas de EE. UU.: el arbitraje y un efecto macroeconómico sobre los tipos de cambio del dólar. El efecto del arbitraje no admite debate. El efecto macroeconómico sobre los tipos de cambio del dólar, sí. Los cambios de precio por arbitraje tienen que producirse; de lo contrario, existirían oportunidades de arbitraje, que se aprovecharían rápidamente. El efecto del arbitraje sobre los precios también será instantáneo. En cambio, el efecto sobre los tipos de cambio del dólar se basa en la teoría macroeconómica. Exige que los tipos de cambio se muevan en línea con los cambios previstos en los flujos comerciales de EE. UU. Pero eso es teoría, y se nos ocurren muchas cosas que llevarían a un resultado completamente distinto. La literatura académica da por supuesto que lo único que afecta a los tipos de cambio del dólar es la evolución de las importaciones y las exportaciones. Sin embargo, los tipos de cambio también dependen de los tipos de interés (que, según la literatura académica actual, simplemente se asume que no se ven afectados) y, sencillamente, de la oferta y la demanda de dólares. Al final, los tipos de cambio serán lo que el mercado diga. Pueden desviarse de los valores teóricos durante décadas. Incluso si el efecto macroeconómico sobre los tipos de cambio del dólar se materializara exactamente como predice la teoría, lo más probable es que tardara años en llegar a ese punto.
Parece que solo hay una conclusión de consenso en la que casi todos los analistas coinciden. La introducción del impuesto crearía dos precios de mercado para el petróleo y los productos petrolíferos: un precio interno estadounidense y un precio internacional, y el precio de EE. UU. sería superior al internacional. Este diferencial de precios es necesario por la mecánica del arbitraje y no por la teoría económica.
Sin embargo, aquí se acaba el consenso. En nuestra opinión, la mayoría de los informes están plagados de ideas erróneas, que refutaremos en este informe:
- El diferencial de precios se puede calcular con exactitud y no requiere ninguna hipótesis;
- Un impuesto sobre la renta con ajuste en frontera del 20 % provocará un diferencial de precios del 25 %, no del 20 % (es más complejo: lo que cambia en realidad es que la relación entre precios se moverá un 25 %);
- Los beneficios empresariales actuales son irrelevantes en cuanto a cuánto cambiarán los precios;
- Es irrelevante que el bien en cuestión se comercie globalmente en dólares (como la mayoría de las materias primas) o en otras monedas (locales);
- Es irrelevante que EE. UU. sea exportador o importador neto del bien en cuestión. Incluso si un bien producido en EE. UU. no tiene mercado interno, los principios son los mismos. Lo mismo ocurre con los bienes que se importan al 100 %;
- El petróleo es un bien como cualquier otro, y todos los principios del arbitraje se aplican de la misma manera;
- Las refinerías que importan sobre todo crudo no estarán automáticamente en desventaja, y las que exportan productos no se beneficiarán automáticamente;
- Los precios para los consumidores estadounidenses solo suben si no se cumple uno de los supuestos teóricos (a saber, que el dólar se aprecie un 25 %. Creemos que este supuesto no se cumplirá, pero es importante entender que existe una condición de partida, algo que la mayoría de los informes no identifican).
A continuación repasaremos nuestros cálculos y presentaremos nuestras conclusiones en detalle.
En resumen, concluimos que la introducción de un impuesto sobre la renta con ajuste en frontera llevaría a un mercado de dos precios. Los precios de EE. UU. cotizarían por encima de los internacionales. La relación entre ambos precios aumentaría en torno a un 25 %. Como excepción a la regla, la relación en los bienes de consumo minoristas podría aumentar menos del 25 %, sobre todo en los bienes minoristas caros (lo más probable es que el petróleo y sus derivados no se vean afectados).
Además, esperamos una fuerte apreciación del dólar, pero lo más probable es que se quede por debajo del aumento teórico del 25 % que sugiere la mayor parte de la literatura académica. Esto provocará una fuerte subida de la inflación de precios en EE. UU. Es importante tener en cuenta que, como los precios del oro en EE. UU. experimentarían la misma subida que las materias primas, el ahorro en oro compensará este choque inflacionista.
Por último, pero no menos importante, este impuesto podría tener enormes implicaciones para los minoristas estadounidenses si no se adoptan contramedidas. Hasta ahora, este aspecto del impuesto no se ha explicado ni abordado debidamente.
Al principio, el mercado ignoró en gran medida la propuesta de impuesto durante la mayor parte de 2016, incluso después de que el presidente Trump ganara las elecciones estadounidenses en noviembre. Pero desde finales de diciembre del año pasado, el mercado del petróleo empezó a descontar con fuerza una mayor probabilidad de que la propuesta se convirtiera en ley. Sin embargo, los comentarios del presidente Trump poco antes de su investidura enfriaron las expectativas y el mercado del petróleo se revirtió bruscamente (aunque no del todo). No obstante, esta mañana el presidente Trump dijo en una reunión con empresarios que «vamos a imponer un impuesto fronterizo muy importante» sobre los productos que entran. Está por ver si eso se refiere realmente a un impuesto de sociedades con ajuste en frontera o simplemente a posibles aranceles (que el presidente Trump ha preferido en el pasado).
El cambio propuesto en el código tributario de las empresas
Según la legislación vigente, las empresas estadounidenses tributan por sus beneficios a un tipo marginal del 35 %, uno de los más altos del mundo. En la práctica, el tipo medio al que tributan las empresas estadounidenses es inferior. Una de las propuestas de la futura administración y de los republicanos de la Cámara es reducir el impuesto de sociedades al 15-25 % (en todo el informe usamos el 20 %). Un punto importante es que el código tributario estadounidense actual no distingue dónde se han generado los ingresos, siempre que los ingresos extranjeros se repatríen. Por lo tanto, a los productores estadounidenses les da igual exportar que vender en el mercado nacional si el precio de sus bienes es el mismo en ambos mercados. Esto exige, a su vez, que los precios de los bienes sean los mismos en el país y en el extranjero una vez descontados los costes de transporte. Si no es así (por ejemplo, si el precio de un bien es más alto en el mercado de exportación que en EE. UU.), los productores estadounidenses intentarían exportar todos sus bienes. Esto provocaría una escasez de bienes en el mercado nacional y los precios internos tendrían que subir hasta cerrar esa brecha. De igual modo, a los minoristas estadounidenses les es indiferente comprar sus bienes a un productor estadounidense o importarlos si los costes totales son iguales. En ambos casos, tanto productores como minoristas tributarán por sus ingresos netos.
Con el cambio tributario propuesto, las empresas estadounidenses dejarían de pagar impuestos por los ingresos de los bienes exportados. A su vez, el coste de los bienes vendidos ya no podría deducirse como gasto si los bienes son importados. Por ejemplo, un fabricante de coches estadounidense que exporte un coche por 20 000 USD no tributaría por esos ingresos, pero aun así se tendrían en cuenta los costes de fabricación del coche. Por el contrario, un minorista que importe zapatillas de China tendría que pagar impuestos por la totalidad del ingreso del precio de venta de las zapatillas, ya que no podría deducir de él el coste de compra.
Para la industria petrolera estadounidense, esto significa lo siguiente: los productores de crudo de EE. UU. no pagarían impuestos por los ingresos del petróleo que exporten. Las refinerías que importen crudo no podrían deducir de sus impuestos el coste del crudo importado. Si exportan producto, tampoco tributarían por esos ingresos. Y un comerciante que importe producto no podría deducir de los impuestos el coste del producto importado, pero tampoco tributaría por los productos que exporte.
A primera vista, esta propuesta tributaria podría parecer un arancel, lo que iría en contra de las normas de la OMC. Lo parece porque grava específicamente las importaciones y excluye las exportaciones. Sin embargo, un arancel discrimina las importaciones frente a la producción nacional. El impuesto propuesto está diseñado para funcionar más como un impuesto sobre el valor añadido (IVA) sin llegar a serlo realmente. Así, el impuesto se aplica por igual a los bienes nacionales y a los importados. Lo explicaremos con más detalle, con ejemplos, más adelante en este informe.
La postura de la OMC sobre los impuestos con ajuste en frontera es que se permiten los impuestos indirectos con ajuste en frontera (IVA), pero no los impuestos directos con ajuste en frontera (como los impuestos sobre la renta). El IVA con ajuste en frontera está autorizado por la OMC y ya lo utilizan muchos países. El argumento de quienes defienden un impuesto de sociedades con ajuste en frontera en EE. UU. es que sus efectos serían similares a los de un IVA, ya que grava el consumo.
Impacto del impuesto de sociedades con ajuste en frontera en la industria petrolera
Vamos a analizar paso a paso el posible impacto en la industria petrolera estadounidense, desde la perspectiva de los distintos actores (productores, refinerías, comerciantes). Primero presentaremos un marco sencillo sin costes de transporte interno en EE. UU., tomando Houston como punto de precio estadounidense para el productor, la refinería y el comerciante. En un segundo paso, tendremos en cuenta los costes de transporte interno. Esto aumentará la complejidad y puede influir en cómo cambian las relaciones de precios con el impuesto.
Un cambio a un impuesto de sociedades con ajuste en frontera se entiende mejor por pasos. Con las normas tributarias actuales, a las empresas estadounidenses les da igual vender sus productos en el mercado nacional o exportarlos (productores), así como comprar crudo en el país o importarlo (refinerías). El mercado está en equilibrio. Con un impuesto con ajuste en frontera, eso cambia. En el primer paso, el impuesto afecta al beneficio neto después de impuestos de las distintas entidades. Los productores pueden obtener un beneficio mayor después de impuestos si exportan. Por lo tanto, tendrán un incentivo para exportar todo su crudo. Así, en un segundo paso, las refinerías tendrán que compensar a los productores nacionales pagando un precio más alto. Esto dará lugar a un mercado de dos precios. También provocará un fuerte aumento de los beneficios después de impuestos de los productores estadounidenses. Esto lleva al tercer paso. Los productores estadounidenses de todos los bienes tienen ahora una ventaja competitiva y, por tanto, aumentarán su producción de forma agresiva. Pueden ganar cuota de mercado tanto en el país como en el exterior rebajando los precios existentes. Esto provocará un cambio en las importaciones netas de EE. UU., lo que a su vez aumentará la demanda de USD; a medida que el USD se aprecia, la rentabilidad después de impuestos vuelve a disminuir. En un escenario de compensación perfecta, el USD subiría exactamente lo suficiente para devolver todo el mercado al equilibrio inicial (explicaremos más adelante por qué este último paso, sugerido en la literatura académica actual, es muy probablemente incorrecto).
Productores
Supón un productor estadounidense en Texas que puede entregar petróleo crudo a las refinerías de Houston o al puerto de exportación de Houston. Para simplificar, asumimos que no hay costes de transporte hasta ninguno de los dos (nos limitamos a analizar la decisión a la que se enfrenta el productor una vez que ha enviado el petróleo a Houston. No te preocupes, más adelante haremos lo mismo incluyendo los costes de transporte). La tabla siguiente muestra cómo afecta un impuesto de ajuste en frontera a su toma de decisiones. Para simplificar, partimos de un tipo del impuesto de sociedades del 20 % en lugar del 35 % actual, de modo que aislamos el impacto del paso a un ajuste en frontera.
Al principio, el productor estadounidense es indiferente entre exportar y vender en el mercado nacional: en ambos casos obtiene un beneficio después de impuestos de 8 USD (columnas A y E).
Un impuesto de ajuste en frontera cambia esta situación. Vender en el mercado nacional le sigue dejando un beneficio de 8 USD, pero exportar le deja 18 USD, porque no tributa por los ingresos. Sigue teniendo unos costes de producción de 40 USD, por lo que acaba con una pérdida fiscal de -40 USD (con un valor de 8 USD), que puede compensar con los ingresos de otras ventas nacionales o trasladar (indefinidamente) para deducirla de ingresos futuros. En esta situación, exportará todo su petróleo crudo para maximizar beneficios (columnas B y F).
Por lo tanto, para comprar petróleo crudo a un productor estadounidense, una refinería estadounidense tendrá que ofrecer un precio más alto. El precio tendrá que subir un 25 % para que el productor sea indiferente entre exportar y vender en el mercado nacional. Más adelante explicamos por qué, a ese precio, el refinador también será indiferente entre importar y comprar en el mercado nacional. Ten en cuenta que, llegados a este punto, el impuesto ha dado lugar a un mercado de dos precios. El petróleo se negocia en EE. UU. a 63 USD y a escala internacional todavía a 50 USD (columnas C y G).
El tercer paso es la apreciación de la moneda. Como los productores estadounidenses son mucho más rentables que antes, aumentarán su producción y empezarán a reducir los precios internacionales. Esto no afecta solo al sector petrolero, sino a todo el sector manufacturero estadounidense. Como todos los fabricantes estadounidenses pueden maximizar sus beneficios ganando cuota de mercado, las importaciones totales de EE. UU. caerán con fuerza y las exportaciones aumentarán con fuerza, lo que al final lleva a la apreciación teórica del 25 % del USD. Esto compensaría la ventaja competitiva de los productores estadounidenses y devolvería las importaciones y las exportaciones al equilibrio inicial. También devuelve los precios de EE. UU. y los beneficios después de impuestos de los productores estadounidenses a los niveles previos al cambio impositivo (columnas D y H). El precio internacional baja a 40 USD (-20 %), pero en moneda extranjera seguiría siendo el mismo que antes del impuesto, ya que todas las monedas se depreciaron un 20 % frente al USD.
Es importante señalar que la relación entre los precios nacionales de EE. UU. y los precios internacionales habrá aumentado un 25 % al final. Este ejemplo deja claro que esto se debe al arbitraje y no requiere ningún supuesto macroeconómico, como el posible impacto sobre los tipos de cambio del USD. En concreto, tanto si el precio pasa de 50 USD/50 USD = 1 a 63 USD/50 USD = 1,25 como si pasa a 50 USD/40 USD = 1,25, el resultado es el mismo: con o sin apreciación del USD, la relación cambia un 25 %. Esto también se cumple cuando la relación inicial de precios es inferior o superior a 1 (lo mostraremos más adelante en el análisis más complejo con costes de transporte). Ten en cuenta que solo con una apreciación del USD del 25 % el beneficio después de impuestos del productor volverá al nivel que tenía antes del cambio impositivo. Por lo tanto, si la apreciación del USD no alcanza el 25 % teórico, se genera un beneficio extraordinario para todos los productores estadounidenses y se producirá inflación de los precios al consumo.
Refinadores
Piensa en una refinería de Houston. El refinador puede comprar petróleo crudo en el mercado nacional o importarlo. Asumimos que solo vende en el mercado nacional, pero los mismos principios que explicamos para los productores estadounidenses de crudo también se aplican al refinador estadounidense cuando debe decidir entre vender productos derivados del petróleo en el mercado nacional o exportarlos.
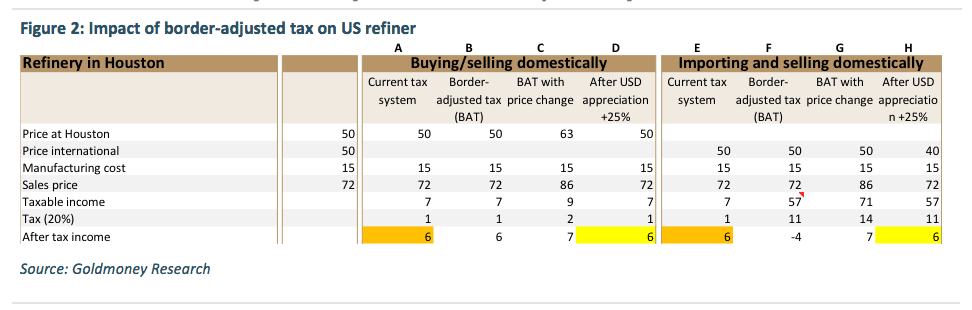 Al principio, el refinador es indiferente entre comprar petróleo crudo en el mercado nacional e importarlo (columnas A y E). Vende su producto (gasolina) por 72 USD y obtiene un beneficio después de impuestos de 6 USD.
Con un impuesto sobre la renta de ajuste en frontera, su beneficio sigue siendo de 6 USD al comprar en el mercado nacional, pero cae a -4 USD al importar petróleo crudo, porque ya no puede deducir de impuestos los costes del crudo (columnas B y F). Por lo tanto, el refinador intentará comprar el 100 % del petróleo crudo a un productor nacional.
Sin embargo, como recordamos, el productor estadounidense de crudo no quiere vender nada de crudo en el mercado nacional, ya que obtiene un beneficio mucho mayor exportándolo. Por tanto, el refinador tendrá que subir su oferta por el crudo nacional para que el productor estadounidense vuelva a ser indiferente. Ese precio es, como mostramos en el cálculo del productor, de 63 USD. Para volver a ser rentable, el refinador estadounidense tiene que subir también el precio de su producto. Y le resulta indiferente importar crudo o comprarlo en el mercado nacional con un precio de la gasolina de 86 USD (+25 %); más adelante veremos por qué ese es también el precio al que a un comerciante le da igual importar gasolina o comprársela a un refinador estadounidense (columnas C y G).
El último paso es, de nuevo, la apreciación de la divisa, que tampoco se debe solo al mercado estadounidense de la gasolina, sino al efecto del impuesto sobre el conjunto de las importaciones y exportaciones de EE. UU. Con una apreciación del 25 % del USD, el refinador estadounidense volvería a obtener un beneficio después de impuestos de 6 USD.
Comerciante
Por último, pero no por ello menos importante, consideremos el punto de vista de un comerciante estadounidense. Un comerciante podría negociar con cualquier cantidad de productos derivados del petróleo, incluido el propio crudo. El proceso de decisión del comerciante es, básicamente, una combinación del del productor y el del refinador.

El comerciante compra gasolina a un refinador estadounidense y la revende. Al principio, le resulta indiferente exportar o vender en el mercado nacional.
Con el cambio fiscal, el comerciante tiene un incentivo para exportar, ya que su beneficio después de impuestos aumenta considerablemente. Por tanto, compraría toda la gasolina que pudiera y la exportaría toda.
Sin embargo, el refinador subirá el precio de la gasolina como reacción al cambio fiscal. Con el precio más alto de la gasolina, al comerciante le vuelve a dar igual exportar o vender en el mercado nacional, pero su beneficio después de impuestos es mucho mayor que antes del cambio fiscal.
Con la apreciación del USD, su beneficio después de impuestos (en USD) vuelve a los niveles anteriores.
Los mismos principios se aplican si el comerciante vende en el mercado nacional y se enfrenta a la decisión de importar o comprar a refinadores estadounidenses. No obstante, analizar el proceso de decisión del comerciante pone de relieve algunas conclusiones importantes:
1. Es irrelevante que un determinado tipo de crudo o de producto tenga que exportarse (es decir, que no haya mercado para él en EE. UU.). Aun así, tiene que haber un precio nacional estadounidense (al que el comerciante ofrece comprar) y la relación entre ese precio y el precio extranjero tiene que aumentar un 25 %. Si es inferior, un comerciante compraría todo el producto disponible y lo exportaría. Esto, a su vez, obligaría a subir el precio hasta la relación requerida.
2. Una vez que el mercado se ha reequilibrado por completo, el comerciante obtiene el mismo beneficio después de impuestos exportando que vendiendo en el mercado nacional. Sin embargo, al exportar tiene un flujo de caja negativo (tiene un crédito fiscal que puede usar contra futuros ingresos nacionales). En la práctica, por tanto, el comerciante podría inclinarse por vender en el mercado nacional, aunque eso hiciera bajar el precio de venta nacional (y la relación entonces cambiaría en menos del 25 %). Sin embargo, a largo plazo los comerciantes operarían así de forma subóptima. Una empresa con muchos ingresos nacionales, como por ejemplo un operador de gasolineras, podría, por tanto, adquirir al comerciante, pasar de vender en el mercado nacional a exportar y aumentar sus beneficios después de impuestos. O bien la empresa con muchos ingresos nacionales simplemente empieza a competir con el comerciante. Por ello, es probable que el cambio fiscal propuesto también provoque un auge de las fusiones y adquisiciones en el sector. Pero, lo que es más importante, en nuestra opinión el efecto del flujo de caja negativo no afectaría de forma sostenida al aumento del 25 % en la relación de precios que exige el mecanismo de arbitraje.
Incorporación de los costes de transporte a la ecuación
Las cosas se complican un poco cuando se tienen en cuenta los costes de transporte. En pocas palabras, concluimos que, por lo general, los costes de transporte no influyen en cómo cambia la relación entre los precios estadounidenses y los internacionales. Por ejemplo, si un producto especializado tiene un precio de 100 USD en Houston y de 110 USD en Shanghái, la relación de precios antes del cambio fiscal es de 1,1 y el coste de transporte es de 10 USD. Con el nuevo impuesto, esa relación de precios aumenta un 25 % hasta 1,375. Los precios exactos en Houston y Shanghái dependen de la apreciación del USD, pero la relación será de 1,375 en cualquier caso.
 La tabla muestra que la relación entre el precio en Houston y el precio en China siempre cambia un 25 %. Ten en cuenta que se espera que los costes de transporte de Houston a China bajen un 20 % si el USD se aprecia un 20 %. Esto se debe a que los petroleros se alquilan a escala internacional (los precios internacionales bajan un 20 % en USD) y los salarios pagados en monedas distintas del USD bajan un 20 % en términos de USD. Además, el fueloil que se usa para propulsar el petrolero es un 20 % más barato en USD porque es, de facto, fueloil exportado, que cotiza con un descuento del 20 % respecto al fueloil nacional estadounidense.
La relación entre los precios en boca de pozo y China también aumenta un 25 %. Si el USD se aprecia el 25 % completo, los costes de todo se mantienen igual. Si el USD se aprecia menos del 25 %, los costes de transporte nacional en EE. UU. aumentan. ¿Por qué? Si el USD no se aprecia, los precios en EE. UU. tienen que subir para situarse un 25 % por encima de los precios internacionales; de lo contrario, surgen oportunidades de arbitraje. Por tanto, EE. UU. experimentaría una inflación instantánea del 25 %. Esto resulta muy intuitivo, por ejemplo, en el caso de los costes del transporte ferroviario. Cuando el coste del petróleo estadounidense sube de 50 USD/barril a 63 USD/barril y los costes del diésel se mueven en consecuencia, los costes de operar los trenes diésel también aumentan un 25 %. Por tanto, la relación de precios entre el petróleo en Houston y el petróleo en China sube un 25 % con el impuesto en cualquier caso.
Lo mismo puede analizarse de nuevo desde la perspectiva de un refinador estadounidense.
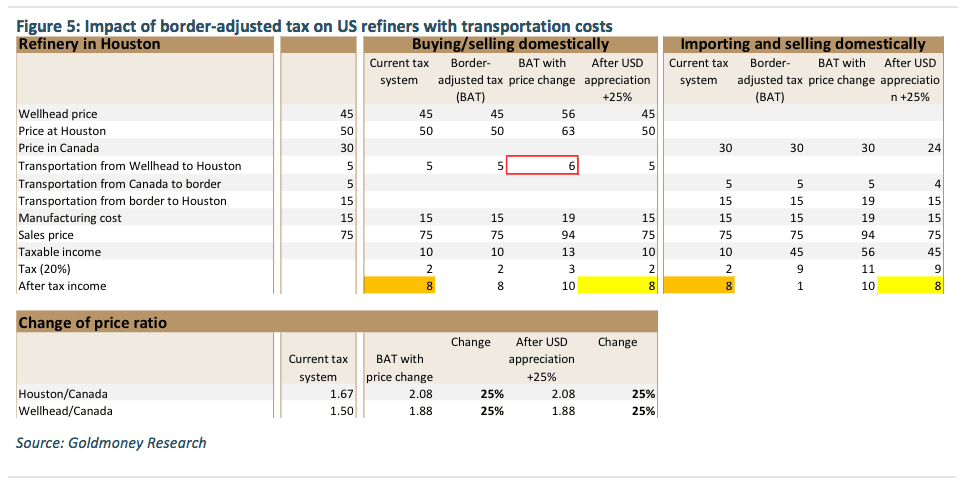
Aquí se aplican los mismos principios. Las relaciones entre los precios nacionales de EE. UU. y los precios internacionales cambian un 25 %. De nuevo, se espera que los costes de transporte desde la frontera canadiense hasta Houston suban un 25 % si el USD no se aprecia. Además, en este escenario los costes de fabricación en EE. UU. también subirían un 25 %. Al final, todas las relaciones de precios se mueven un 25 %, tanto si el USD se aprecia como si no.
Omitimos un análisis detallado desde el punto de vista del comerciante, porque todos los principios anteriores se aplican también en ese caso.
¿Cómo se ve afectado el tipo de cambio del USD?
Como hemos explicado antes, la relación entre el coste del bien en EE. UU. y el coste internacional viene dada por el tipo del impuesto de sociedades y es fija debido a la relación de arbitraje. Sin embargo, aunque la relación entre el precio internacional y el nacional la determina el arbitraje, lo más probable es que la apreciación real del USD difiera del movimiento teórico.
La literatura académica supone que los flujos comerciales de EE. UU. cambiarán exactamente en línea con los beneficios empresariales. La introducción de un ajuste fronterizo en el impuesto de sociedades daría una ventaja competitiva a los productores estadounidenses, ya que las exportaciones quedan casi subvencionadas. La teoría es que esto aumentará las exportaciones de EE. UU. y reducirá las importaciones, lo que elevará la demanda de USD y, a su vez, el tipo de cambio del USD. Para que todo el mercado se reequilibre perfectamente, el USD tendría que apreciarse exactamente un 25 %. Tras la apreciación de la moneda, los flujos comerciales, los precios nacionales y los beneficios después de impuestos de EE. UU. volverían al punto de partida (en USD). Los precios internacionales serían un 20 % más bajos en USD, pero también volverían a los niveles anteriores en moneda local. Sin embargo, es muy improbable que el USD se aprecie exactamente un 25 %.
En primer lugar, la mecánica de reequilibrio anterior supone que los productores estadounidenses tienen costes exclusivamente en USD y los productores extranjeros, exclusivamente en moneda extranjera. Obviamente, no es así. Muchos productores extranjeros, por ejemplo, están expuestos a costes en USD. Un productor de petróleo en Nigeria, por ejemplo, podría tener un contrato con un proveedor de servicios de perforación fijado en USD. En conjunto, alrededor del 70 % de los costes de los productores de materias primas están en USD. Por tanto, cuando el USD sube, los costes del productor extranjero aumentan en relación con su moneda nacional. La rentabilidad del productor de petróleo extranjero disminuiría, pues, y se volvería menos competitivo frente a los productores estadounidenses y a los productores extranjeros sin costes vinculados al USD. Esto expulsará del negocio a los productores marginales extranjeros. Es muy improbable que los productores estadounidenses de materias primas puedan intervenir de inmediato con una mayor producción para satisfacer la demanda mundial (lo explicaremos en el siguiente párrafo). Por tanto, la apreciación del USD tiene que ser inferior al 25 % para que los productores marginales extranjeros sobrevivan, o bien el precio de la materia prima tiene que subir en las monedas locales (y, a su vez, también en USD en EE. UU.).
En segundo lugar, lo anterior supone también que los productores estadounidenses tienen una ventaja competitiva y rebajarán los precios internacionales para ganar cuota de mercado si su rentabilidad aumenta. Pero eso es poco probable en todos los sectores. Tomemos, por ejemplo, la industria estadounidense del cobre. Si la rentabilidad de los productores de cobre de EE. UU. aumenta por el cambio de régimen fiscal, no intentarán ganar cuota de mercado a escala internacional, porque su capacidad de aumentar la producción es limitada, no solo a corto plazo, sino incluso a largo plazo. Los productores estadounidenses de cobre son en gran medida tomadores de precios. Si la rentabilidad aumenta, simplemente disfrutarán de un beneficio extraordinario. Probablemente se tardarían décadas en elevar la producción de cobre de EE. UU. hasta un nivel que empiece a influir en el precio mundial del cobre.
Esto significa que la caída inicial de las importaciones de EE. UU. y el aumento de sus exportaciones a raíz del impuesto podrían no ser tan grandes como se supone en teoría. Eso, a su vez, implicaría que el USD podría no apreciarse tanto como se espera teóricamente para reequilibrar el mercado. Por tanto, aunque esperaríamos que el USD subiera con fuerza si se introduce un impuesto con ajuste fronterizo, lo más probable es que el aumento real no alcance el 25 % teórico. Como efecto secundario, eso ayudará a los productores estadounidenses de sectores que puedan aumentar su producción para ganar cuota de mercado.
Es importante señalar que, con un horizonte temporal suficientemente largo, los dos contraargumentos anteriores dejarían de sostenerse. Con el tiempo, incluso los productores estadounidenses de cobre podrían aumentar su producción si la ventaja competitiva del 25 % se mantiene. Pero, más importante aún, los costes de los productores extranjeros vinculados al USD también se reducirían con el tiempo (un 20 %). Un contrato de perforación fijado en USD, por ejemplo, vencería en algún momento. Si el proveedor del servicio de perforación no está dispuesto a renegociar a la baja el precio en USD (un 20 %), el productor recurriría a otro proveedor que fije sus precios en otra divisa. En cambio, la rentabilidad del proveedor de perforación no se vería afectada si los precios de su servicio bajan un 20 % en USD. ¿Por qué? Si el proveedor es una empresa no estadounidense, sus costes ya habrán bajado un 20 %, puesto que paga salarios y otros gastos en moneda local. Y si el proveedor es una empresa estadounidense, puede ofrecer un descuento del 20 % porque los ingresos dejan de tributar (no se generan en EE. UU. y, por tanto, son de facto exportaciones). Por consiguiente, los ejemplos anteriores provocarían un retraso muy largo en la apreciación del USD, más que una ausencia total de apreciación.
Sin embargo, los tipos de cambio del USD se mueven por muchos otros factores además de las balanzas comerciales. Por ejemplo, también influyen los tipos de interés (que la literatura académica simplemente asume que no se verán afectados por el cambio fiscal) y, sencillamente, la oferta y la demanda de dólares. Al final, los tipos de cambio son lo que el mercado dice que son. Pueden desviarse de los valores teóricos durante décadas; de lo contrario, no existirían las operaciones de carry trade. Aunque el cambio fiscal modificara los flujos comerciales exactamente como predice la teoría, y los tipos de cambio del USD se movieran en línea con ello, también como se predice, este reequilibrio tardaría años, si no décadas, y durante ese tiempo el USD no se apreciaría por completo un 25 %. Cuando se supone que el mercado se habría reequilibrado del todo, los tipos de cambio se habrían movido mucho más de un 25 % por motivos completamente distintos.
¿Qué implica el cambio fiscal para la inflación?
Como el mecanismo de arbitraje exige que los precios en EE. UU. estén un 25 % por encima de los internacionales, si el USD se aprecia menos de un 25 %, los precios internos de EE. UU. tendrían que subir en la diferencia. Por lo tanto, el impuesto podría provocar una fuerte subida puntual de la inflación de precios en EE. UU. No solo en los derivados del petróleo, sino en prácticamente todos los productos vendidos en el país. Esto, a su vez, podría tener un impacto negativo en la demanda y el crecimiento económico. Y el resultado podría ser un nuevo cambio en el reequilibrio de importaciones y exportaciones. El aumento general de precios supondría que el consumidor estadounidense tendría que asumir la factura. Los beneficiarios serían los productores estadounidenses, que obtendrían beneficios extraordinarios y una mayor cuota de mercado. Por tanto, la inflación que genere el impuesto depende de cuánto se aprecie el USD. Hemos visto numerosas estimaciones sobre la inflación que cabe esperar. Sin embargo, todos esos cálculos ignoran que los precios en EE. UU. tienen que ser un 25 % más altos debido a la mecánica del arbitraje. Los productores no estadounidenses no bajarán sus precios en sus monedas nacionales para reaccionar a un cambio en la legislación fiscal de EE. UU. Por tanto, si el USD no se aprecia, la única forma de que los precios en EE. UU. coticen un 25 % por encima de los internacionales es que suban.
¿Qué hay de la afirmación de que algunas refinerías podrían beneficiarse mientras otras salen perjudicadas?
Hemos leído en varios informes que algunas refinerías (las de la costa este, la costa oeste y las de crudo pesado) estarían supuestamente en desventaja frente a las refinerías de la costa del Golfo de EE. UU. y frente a las que consumen principalmente crudo ligero dulce estadounidense o exportan la mayor parte de sus productos. Aunque creemos que algunas refinerías podrían verse afectadas de forma distinta a otras, no es por las razones que señalan esos informes.
Como hemos mostrado antes, mientras el USD se aprecie el 25 % completo, los beneficios después de impuestos no se ven afectados por el cambio fiscal, tanto si la refinería importa crudo como si lo compra en el mercado interno. Sin embargo, si el USD se aprecia menos de un 25 %, sí importa. En general, las refinerías acabarán con mayores beneficios después de impuestos. Pero la refinería que importa crudo no tendrá necesariamente menores beneficios después de impuestos que la que usa crudo nacional (véase la Figura 5). De hecho, las refinerías que hayan fijado los costes de transporte durante cierto periodo saldrían beneficiadas. Normalmente, los costes de transporte por ferrocarril se cuentan entre los más altos. Por tanto, una refinería de la costa este que haya fijado los costes de importar crudo canadiense por ferrocarril podría beneficiarse, de hecho, más que una refinería en Texas que use crudo nacional. Esto contradice los resultados presentados por la mayoría de los demás informes de investigación que hemos leído. En ellos, los analistas simplemente asumieron que importar crudo = malo porque no es deducible fiscalmente, y exportar producto = bueno porque no tributa. Pero esto demuestra una grave falta de comprensión de cómo el mecanismo de arbitraje afectará a los diferenciales de precios en EE. UU. y a escala global.
¿Qué ocurre con el crudo o los productos atrapados, o con las regiones que deben importar?
En cualquier caso, las regiones que deban importar crudo o productos refinados no se verán en desventaja. Los diferenciales del crudo a escala global se reajustarán para que no estén peor que antes. Como destacamos en el párrafo anterior, las refinerías con costes de transporte fijos incluso podrían beneficiarse si el impuesto provocara un fuerte aumento de la inflación. Sin embargo, la situación es algo distinta para el crudo y los productos que quedan atrapados en EE. UU.: la única excepción a la regla es que, si el USD se aprecia menos de un 25 %, los productores estadounidenses de crudo tendrán una ventaja competitiva. Exportar crudo estaría casi subvencionado por el consumidor estadounidense, que pagaría precios más altos. Esto, se puede argumentar, llevará a una mayor producción futura en EE. UU., manteniéndose todo lo demás igual, lo que a su vez podría significar que las exportaciones estadounidenses toquen techo antes de lo previsto. Una vez que se agote por completo la capacidad de exportación de EE. UU., los precios del crudo estadounidense en algunas ubicaciones podrían volver a desvincularse, reduciendo la prima sobre el crudo internacional e incluso cotizando con grandes descuentos, algo que ya hemos visto en el pasado. Sin embargo, creemos que el cambio fiscal previsto contribuiría muy poco a ese escenario. Sin ninguna apreciación del USD, los precios del crudo estadounidense pasarían de los actuales 52 USD/bbl a 65 USD/bbl como consecuencia del cambio fiscal. Los precios del petróleo se han movido mucho más que eso durante los últimos 3 años: de más de 100 USD/bbl a menos de 30 USD/bbl, y de nuevo al alza. Por tanto, si un aumento de la producción estadounidense, impulsado por precios más altos, llevara a agotar la capacidad de exportación de EE. UU., es muy probable que el impuesto haya contribuido muy poco a ello. En otras palabras, habría ocurrido de todos modos.
¿Cuáles son las excepciones?
Los precios del crudo o de los productos estadounidenses podrían desviarse de los niveles implícitos por el arbitraje por varias razones. En primer lugar, algunos precios podrían estar vinculados mediante un contrato. Por ejemplo, una refinería podría haber firmado un acuerdo por el que compra crudo canadiense entregado en un destino de EE. UU. (la ubicación de la refinería) con una prima sobre los precios en Edmonton. La parte que suministra el crudo se encarga, por tanto, del transporte, ya sea por oleoducto o por ferrocarril, y asume este riesgo de precio. Pero con el cambio fiscal, toda la carga del diferencial de precios recaería sobre la parte suministradora. El precio acordado reflejaría el petróleo canadiense con un descuento del 20 % respecto al crudo estadounidense. Sin embargo, es importante señalar que, si la refinería decidiera revender el crudo en el mercado local en lugar de consumirlo, solo lo haría al precio interno estadounidense en esa ubicación.
Fuera del sector petrolero hay varios ejemplos en los que los precios estadounidenses e internacionales no se mueven como se prevé. Cualquier bien o servicio que no pueda exportarse en absoluto, obviamente, no tiene un precio interno estadounidense y otro internacional para empezar. El sector inmobiliario, por ejemplo, no se puede exportar (ni importar, en realidad). Aun así, el sector inmobiliario estadounidense podría verse afectado por los cambios en los tipos de cambio del USD (un USD más fuerte podría disuadir a los inversores extranjeros) y por la inflación. Si suben los precios de los materiales de construcción y de la energía, aumentan los costes de los edificios nuevos, lo que a su vez afecta también a los inmuebles existentes. Hay otros muchos bienes que simplemente no pueden exportarse porque están hechos específicamente para el mercado estadounidense, por lo que no puede haber dos precios. Lo mismo ocurre con algunos servicios. Una empresa que preste asesoramiento fiscal en EE. UU. no podrá simplemente «exportar» sus servicios, aunque eso supusiera no pagar ningún impuesto sobre los ingresos, porque los costes de envío son demasiado altos en relación con el valor del producto para que llegue lejos. Por ello, estos bienes se producen y se venden localmente. El precio es simplemente una función de la oferta y la demanda locales. Estos bienes aún podrían verse afectados por un aumento de la inflación general, pero no existe ningún mecanismo de arbitraje que exija que los precios se muevan en un sentido determinado en el momento en que se aplique el impuesto.
Todas las excepciones anteriores no son realmente excepciones, porque ninguno de estos bienes o servicios tiene un precio de exportación desde el principio: no se exportan. Pero, como estos bienes y servicios existen, el impacto del cambio fiscal sobre la inflación (en caso de que el USD no se aprecie) sería algo menor, o al menos se retrasaría.
Las consecuencias imprevistas para los minoristas estadounidenses
El impacto de un impuesto de sociedades con ajuste en frontera sobre los minoristas estadounidenses no parece ser objeto de mucho debate. Solo hemos encontrado un informe que trató el tema, y sin mucha discusión ni detalle. Sin embargo, en nuestra opinión, las posibles repercusiones son enormes.
El problema principal es que el cambio fiscal propuesto se aplica únicamente a los impuestos de sociedades. Es cierto que, para una empresa que opera en EE. UU., los diferenciales entre los precios internos y los precios extranjeros deben mantenerse. Los precios internos estadounidenses siempre tendrán que ser un 25 % superiores al precio de importación; de lo contrario, al comprador no le da igual importar que comprar en el país. Sin embargo, eso solo es cierto cuando el comprador es una empresa. Una persona física que consume el bien en lugar de revenderlo no puede deducir su coste de su renta imponible. Por tanto, a un consumidor no le da igual importar que comprar en el país cuando el precio interno es un 25 % más alto.
 Pensemos, por ejemplo, en un reloj caro o en una joya. Un minorista estadounidense de relojes y joyas tributa actualmente por su renta neta. Supongamos que compra relojes en Suiza por 10000 CHF y que el tipo de cambio USD/CHF es 1:1, de modo que su coste por reloj es de 10000 USD. Los aranceles de importación son del 5,5 % y el minorista tiene unos costes generales de 500 USD por reloj. Después vende el reloj al por menor en EE. UU. por 12000 USD y obtiene un beneficio antes de impuestos de 950 USD. Con un tipo del impuesto de sociedades del 20 %, le queda un beneficio neto de 760 USD.
Con un impuesto de sociedades con ajuste en frontera, el tipo de cambio del USD caería, en teoría, a 0,8:1. Por tanto, solo paga 8000 USD por el reloj. Pero tributa al 20 % sobre 11500 USD, ya que no puede deducir el coste de las mercancías vendidas (aún puede deducir los costes generales). Su impuesto es de 2300 USD y su beneficio neto sigue siendo de 760 USD.
El problema es que su cliente también puede importar el reloj. Por ejemplo, puede pedirlo por internet directamente a un minorista suizo. El minorista suizo sigue vendiéndolo por 11500 CHF (lo compra por 10000 CHF al fabricante y tiene 500 CHF de costes generales), pero en USD ahora son solo 9200 USD. Sobre esa cantidad paga 506 USD de arancel de importación. Para el cliente, desde el punto de vista del impuesto sobre la renta, da igual importar que comprar en el mercado nacional: no podrá deducir los costes de sus impuestos, ya que no revende el reloj ni lo usa como bien intermedio en su producción. Por tanto, le sale mucho más a cuenta importar el reloj él mismo. En ese caso, el minorista estadounidense no podría competir con ese precio.
En el ejemplo anterior, hemos aplicado la apreciación del 25 % de la divisa que sugiere la literatura académica. Pero el resultado es el mismo si el USD no se aprecia. En ese caso, el problema resulta aún más evidente. El minorista estadounidense sigue pagando 10000 USD por el reloj. Como no puede deducir los costes de sus ingresos a efectos fiscales, tiene que subir el precio de venta al público del reloj a 14640 USD para obtener el mismo beneficio después de impuestos de 760 USD. Esto está muy por encima del precio de venta al público de 12000 USD en Suiza (más 660 USD de arancel de importación) y, por tanto, al consumidor le sale mucho mejor importar por su cuenta.
En nuestra opinión, si no hay un mecanismo compensatorio, a los minoristas estadounidenses les resultaría muy difícil competir con los minoristas extranjeros. Cuanto mayor es el valor de los bienes, más probable es que los consumidores estadounidenses compren a un minorista extranjero en línea.
¿Ayudaría eximir de este ajuste en frontera a determinados bienes? Suspender tanto la tributación de las importaciones como la no tributación de las exportaciones solo supondría pasar la patata caliente de los minoristas a los productores. Los productores sufrirían precios de exportación más bajos por la apreciación del USD, pero ahora tendrían que volver a pagar impuestos por las exportaciones. Al mismo tiempo, los minoristas importadores podrían volver a deducir su coste de las mercancías vendidas, lo que haría converger los precios nacionales con los internacionales. Esto sería un desastre para los productores nacionales. Además, una exención parcial —por ejemplo, permitir deducir como coste de las mercancías vendidas ciertos bienes importados sin gravar por ello los ingresos por exportaciones— tampoco resolvería el problema.
En ese caso, los precios nacionales seguirían convergiendo a la baja hacia los internacionales. Los productores solo querrían exportar, y a los minoristas solo les quedarían las importaciones. La única forma de que un minorista estadounidense pudiera vender bienes producidos en EE. UU. a un precio competitivo sería que el productor estadounidense exportara primero el bien y que el minorista lo reimportara después. Además de ser una manera ineficiente de vender bienes producidos en el país, una exención parcial tendría otra consecuencia. Aunque tendría un impacto algo neutral sobre los beneficios empresariales, provocaría una pérdida significativa de ingresos fiscales.
Otra opción sería eximir a un determinado sector (p. ej., el comercio minorista) en lugar de a determinados bienes. En la práctica, eso supondría permitir que los minoristas deduzcan el coste de los bienes importados. Pero eso, a su vez, significaría que los minoristas solo podrían vender bienes importados, ya que los precios nacionales serían demasiado altos, lo que tampoco parece un resultado deseable. Esto también conduciría a una pérdida sustancial de ingresos fiscales, ya que los productores de bienes de consumo tendrían que exportarlo todo y, por tanto, no pagarían impuestos por esos ingresos. No tenemos claro cómo se resolvería esto. Una forma de evitarlo podría ser un arancel del 25 % sobre todas las importaciones, que los importadores podrían reclamar si son personas jurídicas. Esto igualaría las condiciones para los minoristas, ya que los precios de importación para las personas físicas convergerían con los que pagan los minoristas. Sin embargo, dada la postura de la OMC sobre los aranceles, parece poco probable que EE. UU. pueda imponer sin más un arancel del 25 % sobre todos los bienes de venta al por menor. Además, si la apreciación del USD resulta ser inferior al 25 %, habría una inflación puntual de los precios al consumo en EE. UU. igual a la diferencia.
Si esta propuesta de cambio fiscal no va acompañada de ninguna medida que alivie este problema al sector minorista, es probable que la industria encuentre la manera de sortearlo. Una posibilidad que se nos ocurre es que los minoristas pasaran a un modelo de corretaje. En lugar de almacenar bienes y venderlos, los minoristas (al menos los que venden artículos de alto valor) se convertirían de facto en corredores: en vez de importar los bienes ellos mismos, actuarían como agentes de empresas extranjeras que exportan sus productos a EE. UU. Un minorista estadounidense prestaría servicios de almacenamiento a las entidades extranjeras y les ayudaría a facilitar la operación, a cambio de una comisión. Pero, en última instancia, sería la entidad extranjera la que vendería el producto. Por tanto, el minorista estadounidense tributaría simplemente por los ingresos de las comisiones. La entidad extranjera tributaría por los ingresos por ventas, pero no en EE. UU., y, por ello, podría deducir los costes del producto del impuesto de sociedades. Otra alternativa es que un minorista estadounidense simplemente constituya una entidad no estadounidense en el extranjero y exporte él mismo los bienes a EE. UU. En cualquier caso, esto permitiría al minorista estadounidense ser competitivo frente a los consumidores estadounidenses, pero también provocaría enormes ineficiencias. Además, los minoristas estadounidenses tampoco podrían vender bienes producidos en EE. UU. a un precio competitivo, a menos que se hubieran exportado primero y reimportado después. Asimismo, pasar a un modelo de corretaje podría no funcionar dentro del marco fiscal estadounidense. Es posible que el IRS ponga reparos a que los minoristas estadounidenses no tengan ingresos y, más aún, a que sociedades extranjeras actúen de facto como si fueran minoristas estadounidenses sin pagar ningún impuesto de sociedades en EE. UU. Dejamos que sean los expertos fiscales quienes lleguen a una conclusión.
Desde luego, no interesa a quienes proponen este cambio fiscal dañar el sector minorista estadounidense ni obligar a los productores de EE. UU. a exportar toda su producción, aunque solo sea para reimportarla después. No somos abogados y puede que ya exista algún mecanismo que se podría utilizar para evitarlo y que desconocemos. Pero, si no se aborda, el cambio fiscal podría tener enormes consecuencias imprevistas.
La probabilidad de un impuesto con ajuste en frontera
Hemos visto estimaciones que van desde una probabilidad de alrededor del 30 % hasta cerca del 70 % de que este cambio fiscal se haga realidad. La probabilidad aumentó sin duda cuando el presidente Trump ganó las elecciones a mediados de noviembre, pero el mercado solo se ha dado cuenta en las últimas semanas. Hay algunas operaciones evidentes a raíz de este cambio fiscal. La mayoría de los bienes se cotizan en sus monedas locales, pero algunos se negocian en USD a escala global: las materias primas. El West Texas Intermediate (WTI) y el Brent tienen características muy similares y suelen considerarse sustitutos muy cercanos. Durante décadas, el WTI cotizó normalmente algo por encima del Brent, ya que el Brent se importaba a EE. UU. La diferencia de precio reflejaba los costes de transporte. Esto cambió cuando el petróleo de esquisto estadounidense provocó una sobreabundancia de crudo ligero y dulce en el mercado de EE. UU. Con el abandono por parte de EE. UU. de la prohibición de exportar crudo, el WTI ya puede exportarse y venderse a escala internacional. Como resultado, el WTI ha cotizado unos 2 USD/barril por debajo del Brent durante los últimos años, lo que también refleja costes de transporte (principalmente costes de oleoducto desde Cushing, OK, donde se fija el precio del WTI, hasta la costa estadounidense del Golfo).
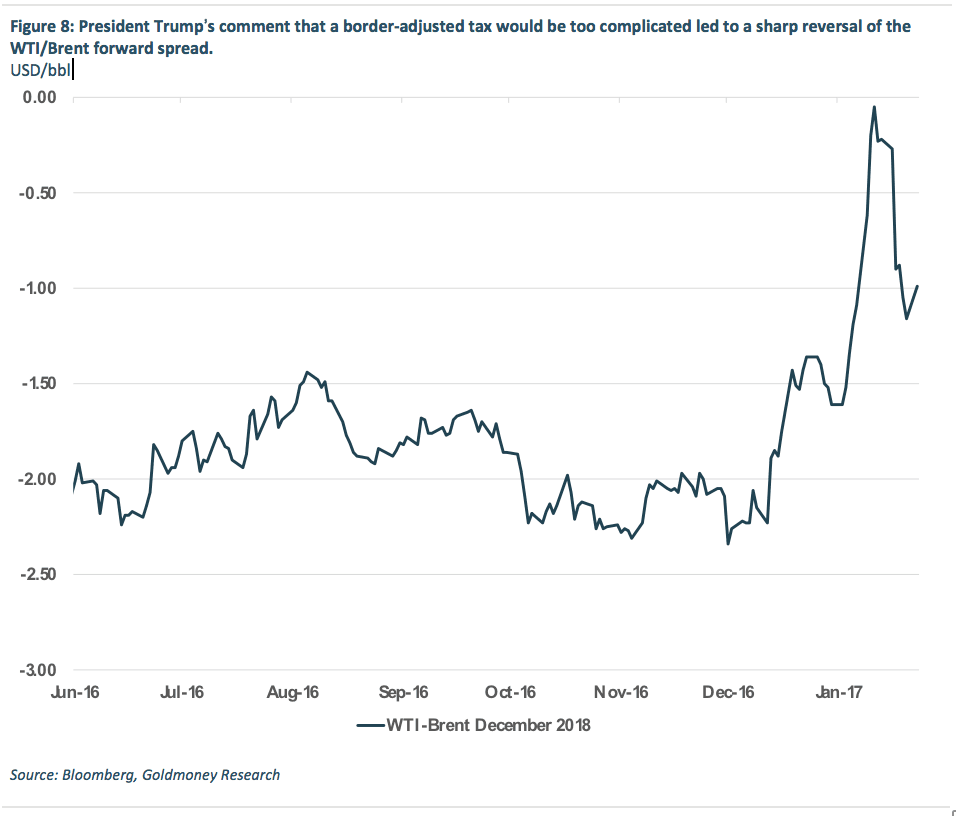
Dado que ambas calidades son excelentes sustitutas, la introducción del impuesto sobre la renta con ajuste en frontera debería mover la relación entre el WTI y el Brent en el 25 % previsto. Sin embargo, los diferenciales de precio no reflejaron ningún aumento de la probabilidad de un impuesto de sociedades con ajuste en frontera tras la presentación de la propuesta «better way». De hecho, los diferenciales a plazo se movieron en sentido contrario. Incluso después de que el presidente Trump ganara las elecciones, los precios no reaccionaron. A finales de diciembre, la curva a plazo del WTI seguía situándose, de media, unos 2 USD/barril por debajo de la del Brent. Pero, desde finales del pasado diciembre, el mercado empezó a descontar de forma agresiva una mayor probabilidad de que el impuesto sobre la renta con ajuste en frontera se hiciera realidad. Las curvas a plazo del Brent y del WTI cotizaron casi en paridad. Sin embargo, pocos días antes de su toma de posesión, el entonces presidente electo Trump criticó públicamente el aspecto del ajuste en frontera de la propuesta «better way» por considerarlo demasiado complicado (en comparación con los aranceles a la importación). Esto provocó una fuerte reversión de las subidas previas en los diferenciales WTI/Brent. No obstante, desde entonces el presidente Trump ha hecho varios comentarios que parecen contradecir su postura bastante negativa sobre un impuesto de sociedades con ajuste en frontera. El más destacado, hoy (lunes 23 de enero de 2017), cuando dijo en una reunión matinal con líderes empresariales que «vamos a imponer un impuesto fronterizo muy importante» sobre los productos que entran. No está claro si se refiere realmente a un impuesto de sociedades con ajuste en frontera o simplemente a posibles aranceles (que el presidente Trump ha preferido en el pasado).
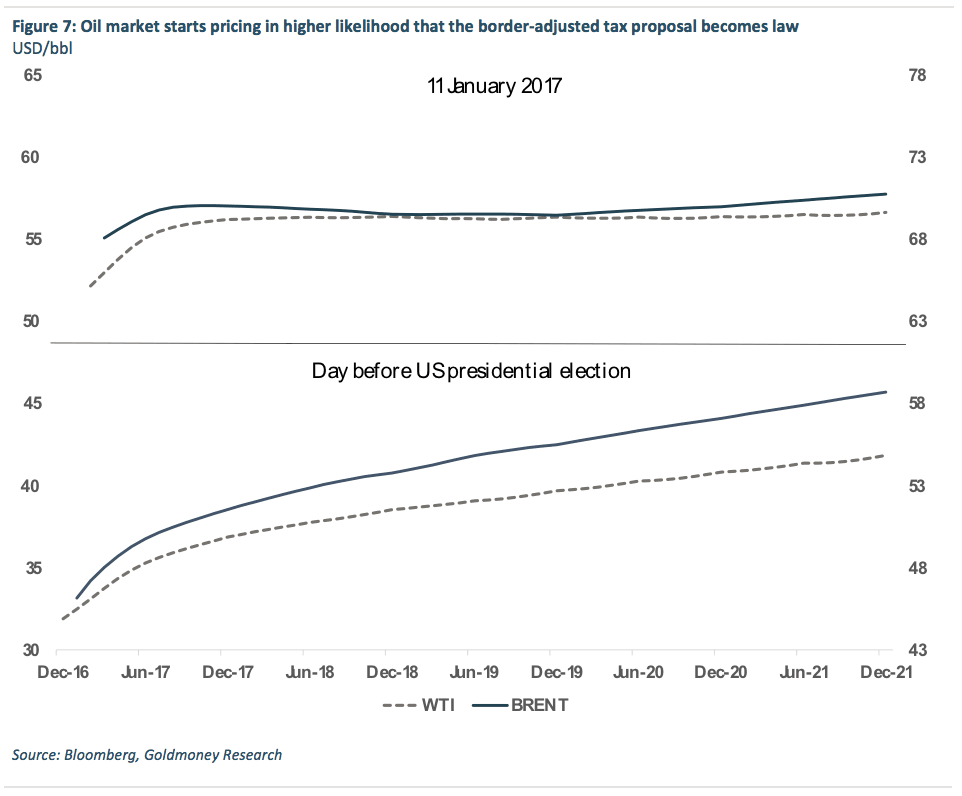 En el momento de redactar este texto, los futuros del WTI de diciembre de 2018 cotizan aproximadamente 1 USD/barril por debajo del Brent. Esto significa que el mercado ha devuelto alrededor de la mitad del repunte de finales de diciembre. La relación tendría mucho más margen de movimiento si el impuesto se hiciera realidad. En igualdad de condiciones, el WTI cotizaría entre 8 y 11 USD por encima del Brent con el impuesto (según si los precios del Brent bajan al apreciarse el USD o si los del WTI suben al mantenerse el USD sin cambios). En términos netos, los precios solo se han movido unos 1 USD hasta ahora, lo que sugiere que el mercado del petróleo descuenta actualmente una probabilidad de aproximadamente el 10 % de que la propuesta fiscal se convierta en ley.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.