
Partiendo de nuestro marco propio de precio del oro basado en la prueba de valor energética,
a) presentamos un modelo mejorado del precio del oro;
b) ofrecemos un análisis en profundidad de la exposición energética de la estructura de costes de la minería de oro y;
c) damos una perspectiva del mercado del oro.
Nuestro marco mejorado confirma nuestras conclusiones anteriores: la energía es un elemento fundamental para entender la formación del precio del oro. El análisis detallado de abajo arriba que presentamos aquí explica por qué. Dada nuestra previsión positiva para los precios de la energía a más largo plazo y nuestra visión negativa a largo plazo sobre los tipos de interés reales, creemos que las perspectivas para el precio del oro presentan un fuerte sesgo al alza.
Consulta el documento de análisis completo en PDF aquí.
Introducción
En este informe profundizaremos en la relación entre el oro y la energía, explicaremos cómo funcionan los mercados de energía, en particular el del petróleo, y expondremos nuestra opinión sobre la evolución futura de los precios de la energía y, por tanto, del oro. La nota se divide en tres partes. En la primera retomamos el modelo de marco de precios del oro del año pasado y añadimos algunas mejoras importantes. El nuevo modelo tiene un mejor ajuste y es más sencillo, ya que requiere un solo paso en lugar de dos. En la segunda analizamos la exposición energética de la industria minera del oro y ofrecemos una visión en profundidad de los costes energéticos reales de cada fase del proceso de producción, lo que confirma el fuerte vínculo entre los precios de la energía y el oro que encontramos en nuestro modelo descendente. En la tercera examinamos más de cerca los mercados de energía y las perspectivas para los próximos años.
En nuestra primera nota sobre el marco (Marco de precios del oro, vol. 1: modelo de precios, 8 de octubre de 2015) describimos con todo detalle cómo los precios de la energía a más largo plazo son un elemento fundamental para entender cómo se forman los precios del oro. Al resolver el oro en dólares estadounidenses, comprobamos que la mayor parte de los movimientos del precio se explica con unos pocos factores clave: las expectativas de tipos de interés reales, la política de los bancos centrales y los cambios en los precios de la energía a más largo plazo. Nuestro análisis mostró que los cambios en los precios del petróleo a más largo plazo son un factor determinante, con una significación estadística muy alta, de las variaciones del precio del oro. El modelo revisado que presentamos en la primera parte de esta nota confirma estas conclusiones, con un valor t estadístico de 28,0 (8,5 en la regresión sobre variaciones interanuales de precios) para el coeficiente del precio del petróleo a 5 años.
Sobre la base de este marco, mostramos después en nuestro informe más reciente (véase Asimetría invertida – Perspectivas del precio del oro, 20 de septiembre de 2016) que gran parte del aumento del precio del oro, de 280 $/ozt en 2001 a 880 $/ozt en 2008, se debió a la rápida subida de los precios de la energía a plazo (reflejados en los precios del petróleo a más largo plazo) y que el descenso de los precios de la energía a más largo plazo desde 2011 contribuyó de forma importante al mercado bajista del oro entre 2012 y 2015 (en términos de USD). Concluimos que, con toda probabilidad, durante 2016 habíamos alcanzado un punto de inflexión tanto en los precios de la energía a más largo plazo como en las expectativas de tipos de interés reales, lo que implicaba que las perspectivas del oro se inclinaban cada vez más al alza.
Las conclusiones anteriores también concuerdan con nuestro análisis en profundidad del lado de los costes de los productores de oro, que presentamos en la segunda parte de este informe. Resulta evidente que la minería de oro consume mucha energía si observamos la exposición energética directa, es decir, el consumo de combustible y electricidad de los productores de oro. Incluso la minería a cielo abierto, comparativamente sencilla, consume mucho combustible en camiones y excavadoras, y la minería subterránea consume además electricidad para la refrigeración. El procesamiento del mineral de oro también requiere mucha energía. La mayoría de las grandes empresas mineras de oro informan de estos costes energéticos directos de un modo u otro. Normalmente, estos costes declarados rondan el 15-25 % de los costes operativos totales a los precios actuales de la energía. Nuestros cálculos indican que los costes probablemente se acercan más al 20-30 % de los costes operativos.
Sin embargo, esto no tiene en cuenta los costes energéticos indirectos, que pueden ser significativos. En efecto, los costes energéticos indirectos son el coste energético de las materias primas y los servicios incorporados que necesita la minería de oro, como acero, productos químicos, neumáticos, cemento, etc. En última instancia, incluso los salarios reflejan en parte los costes energéticos, ya que los cambios en los precios de la energía afectan al coste de vida de los trabajadores, como la vivienda y la alimentación. Aunque disponemos de datos completos sobre los costes energéticos directos, el consumo de energía indirecto es mucho más difícil de encontrar, y no digamos de estimar con precisión, ya que los productores de oro no lo divulgan de ninguna forma (y probablemente ni siquiera tienen una manera real de medirlo). No obstante, para este informe analizamos meticulosamente la parte de gastos de las cuentas de resultados de los mayores productores de oro del mundo y comprobamos que, de media, los costes energéticos directos e indirectos representan alrededor del 50 % del coste de producción del oro a corto plazo (es decir, un cambio en los precios de la energía tiene un impacto casi inmediato en los costes de los productores de oro). Naturalmente, este aumento de costes debe reflejarse en el precio del oro; de lo contrario, los productores operan de hecho con pérdidas y, a su vez, reducirán la producción.
Es importante señalar que, aunque las variaciones en los precios al contado de la energía modifican los costes de producción actuales, lo que realmente importa para el precio del oro son los precios de la energía a más largo plazo. ¿Por qué? Imagina que mañana el precio del petróleo cae a 10 USD/barril porque los inventarios alcanzan la capacidad de almacenamiento. Sin embargo, los precios del petróleo a más largo plazo se mantienen en 60 USD/barril, porque es lo que el mercado cree necesario para asegurar suficiente inversión en capacidad de producción futura. Entonces, ¿qué precio debería reflejarse en el precio actual del oro? Creemos que el precio a plazo del oro debería corresponderse con el precio a plazo del petróleo, ya que es lo que determinará los costes de producción del oro a largo plazo. Sin embargo, a diferencia del petróleo, el oro puede almacenarse prácticamente sin coste y no existen restricciones de capacidad de almacenamiento. Por tanto, la pendiente de la curva a plazo del oro es, en esencia, una función de los tipos de arrendamiento. Si los precios al contado se desviaran de esa relación, se abriría una oportunidad de arbitraje que se aprovecharía con rapidez y, por tanto, desaparecería. En consecuencia, cuando la curva a plazo del petróleo está en un contango pronunciado, el precio al contado del oro no puede cotizar con un descuento equivalente respecto a los precios de los futuros del oro. Por ello, tanto los precios a plazo como los precios al contado del oro deberían reflejar los precios a plazo del petróleo, no los precios al contado.
Aunque los cambios en los costes energéticos afectan en un 50 % a los costes de la minería del oro a corto plazo, este efecto se acerca al 100 % a largo plazo, a medida que el aumento (o, en ocasiones, la reducción) de los costes energéticos se transmite a todos los ámbitos de la economía y provoca una inflación general de precios. Por ejemplo, cuando los precios de la energía se duplican, el coste de una excavadora nueva no se duplica de la noche a la mañana. Algunas partes de los costes de producción de la excavadora suben al instante, como el acero, las piezas sintéticas y la energía empleada en el proceso de fabricación. Pero los costes generales probablemente no cambian tan rápido. Por eso, las excavadoras pueden encarecerse de inmediato, pero no un 100 %. Además, es posible que el fabricante de la excavadora no pueda trasladar de inmediato sus mayores costes a las mineras. Por otra parte, una explotación de oro no necesita renovar sus excavadoras con tanta frecuencia, ya que la maquinaria pesada suele tener una vida útil muy larga. Cuando compra una máquina nueva, amortiza el coste durante mucho tiempo. En conjunto, esto significa que una parte de los costes de una minera de oro es casi fija a corto y medio plazo y no se ve afectada por los cambios en los precios de la energía. Sin embargo, con el tiempo, los precios más altos de la energía se filtrarán en todos los aspectos de la fabricación. Por ejemplo, a medida que suben los precios de la energía, construir una fábrica resulta más caro, lo que a largo plazo tendrá que reflejarse en los precios de venta. Los costes de administración aumentan, ya que la electricidad, la informática, las facturas de teléfono, los salarios y, en última instancia, el precio de cada clip reflejan los mayores precios de la energía. No obstante, esto puede tardar años o incluso décadas en materializarse.
¿Qué significa esto para los precios del oro? Observamos que los precios del oro solo se mueven en línea con los precios de la energía en la medida en que los productores de oro están expuestos al cambio instantáneo de costes. Por ejemplo, cuando los precios de la energía a más largo plazo se duplican en un año y la exposición media a la energía es del 50 %, los precios del oro deberían subir en torno a un 50 %. Pero a largo plazo, los precios del oro reflejarán gradualmente todo el cambio de precio. Esta es la razón por la que el petróleo valorado en oro se ha mantenido notablemente estable durante periodos muy largos (véase la Figura 1).
Sostenemos que, en última instancia, todo es energía, y que los cambios en los precios de la energía, o dicho de otro modo, la abundancia o escasez relativa de energía2, afectan primero a las industrias primarias y de ahí se transmiten a toda la actividad económica, por lejana que parezca. Y como el oro, a diferencia de la moneda fiduciaria, tiene su raíz en las industrias primarias, siempre mantendrá una relación de precios relativamente estable con bienes básicos como los alimentos y la propia energía. Esta es la razón por la que el oro ha sido una reserva de valor tan eficaz y fiable a lo largo de la historia, lo adopten o no hoy los gobiernos y los bancos centrales.
En la tercera parte, partimos de nuestro informe sobre el petróleo publicado recientemente (Crude Oil – The Next 5 Years, 14 de mayo de 2018) y ofrecemos una perspectiva de lo que nuestra previsión de subida de los precios del petróleo a más largo plazo significa para el oro. Observamos que la perspectiva asimétrica del oro se inclina aún más al alza, ya que tanto las expectativas de tipos de interés reales como los precios del petróleo a más largo plazo han superado ya sus puntos de inflexión.
Parte 1 - La energía en el marco revisado del precio del oro
En nuestra primera nota sobre el marco (Gold Price Framework Vol. 1: Price Model, 8 de octubre de 2015), desarrollamos un modelo de precios del oro en el que identificamos tres factores principales: la política de los bancos centrales (expectativas de tipos de interés reales y expansión cuantitativa), las ventas netas de oro de los bancos centrales y los precios de la energía a más largo plazo.
En este nuevo informe actualizamos y mejoramos nuestro modelo. En concreto, añadimos el programa de compra de activos del BCE como variable independiente, así como una variable que corrige los cambios extremos en los precios de la energía a más largo plazo y que afina el modo en que los tipos de interés reales se incorporan al modelo. Como resultado, obtenemos un mejor ajuste en comparación con el modelo original y las variables individuales muestran una mayor significación estadística (véase la Figura 2).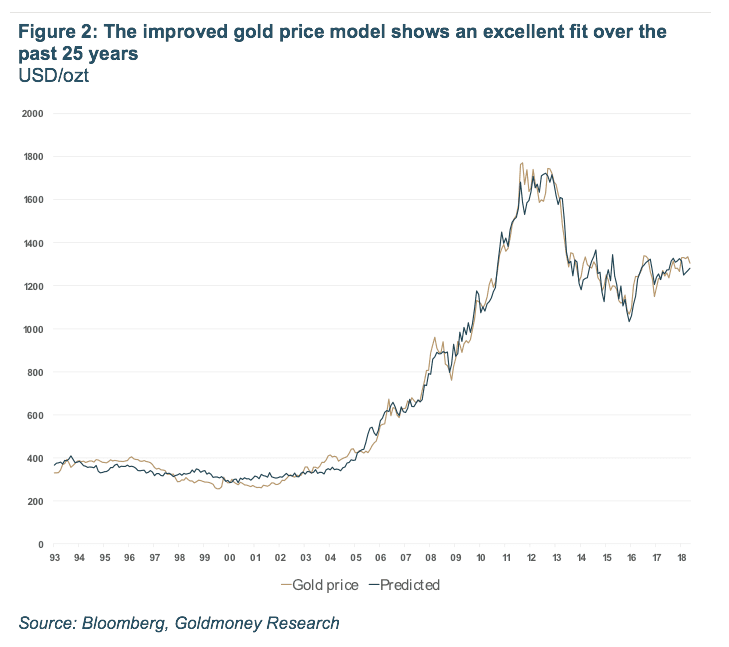
La R² ajustada estadística del análisis de regresión (gráfico superior) de los niveles de precio del oro es del 99 %, el límite práctico. Además, un análisis de regresión sencillo de las variaciones interanuales de los precios con las mismas variables arroja una R² ajustada del 81 %, frente al 67 % de nuestro trabajo original, que no deja de ser significativo (véanse la figura 3 y la tabla 1). Tanto el análisis de regresión sobre los niveles de precios como el de las variaciones interanuales predicen también mucho mejor que el modelo original los movimientos de precios recientes en lo que va de año. Aquel tendía a infraestimar los precios, lo que implicaba que el oro estaba sobrevalorado actualmente en unos 100 USD/ozt.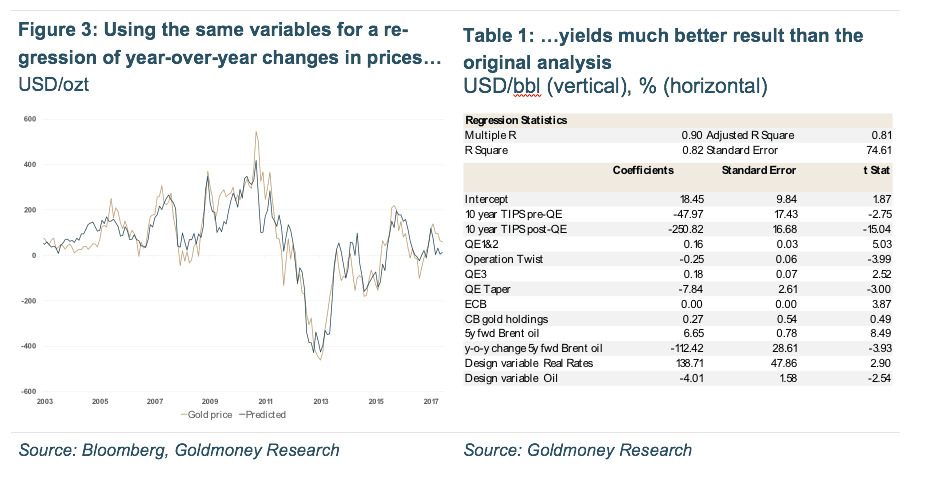
En este informe no volveremos a explicar en detalle cada uno de los factores. Para ello, te recomendamos leer la nota original. En su lugar, nos centraremos en los cambios que hemos introducido en el modelo.
1.1 Incorporación del programa de compra de activos del BCE como variable independiente
Cuando desarrollamos el modelo por primera vez, nos centramos en la política monetaria de la Reserva Federal de EE. UU. La Fed inició su política de flexibilización no convencional en noviembre de 2008. En 2010 llegó el QE2 y en 2012 el QE3 (el programa inicial de flexibilización cuantitativa pasaría a llamarse después QE1). En octubre de 2014, cuando la Fed puso fin oficialmente a su programa de compra de activos, el balance de la Fed había pasado de unos 700-800 millones de USD a 4,5 billones de USD. En 2011, entre el segundo y el tercer trimestre, la Fed llevó a cabo además la Operación Twist, en la que vendió bonos del Tesoro a corto plazo para comprar otros a más largo plazo, con el fin de alargar la duración de su balance sin alterar su tamaño.
El programa de flexibilización cuantitativa de la Fed tuvo un enorme efecto tanto en los tipos de interés nominales como en los reales. Cuando la Fed inició la primera ronda de QE, ya había reducido los tipos de interés nominales (tipo de los fondos federales) al 1 %, y un mes después llegaron a cero. Sin embargo, los tipos de interés reales (medidos por el rendimiento de los TIPS a 10 años3) seguían en el 2,8 % en noviembre y en el 2,1 % en diciembre de 2008. A medida que la Fed acumulaba activos en su balance durante los años siguientes, tanto los tipos nominales como los reales fueron bajando gradualmente, hasta que los tipos reales tocaron su mínimo, un -0,8 %, en noviembre de 2012. Es importante señalar que los precios del oro están inversamente correlacionados con los tipos de interés reales, como explicamos en detalle en la nota original sobre nuestro marco de análisis. Cuando los tipos de interés reales bajan, si el resto de factores no cambia, el precio del oro sube.
Al comprar activos, el banco central empuja a la baja los tipos de interés reales, lo que es positivo para el precio del oro. Sin embargo, como ya constatamos en nuestro trabajo original, el QE influye en el precio del oro mucho más de lo que influye en los tipos de interés reales. En 2008, el precio medio del oro fue de 872 USD/ozt y los tipos de interés reales promediaron el 1,78 %. En 2012, cuando la Fed había lanzado su tercera ronda de QE y la Operación Twist, que llevaron los tipos reales hasta el -0,48 %, el precio del oro había subido hasta 1670 USD/ozt. Nuestro modelo de precios del oro indica que el movimiento de los tipos de interés reales (que a su vez se debió sobre todo al QE) explicó solo unos 360 USD de ese avance. Los 390 USD restantes se debieron específicamente a las políticas de QE. En otras palabras, si los tipos de interés reales hubieran caído al -0,48 % sin ningún QE, el máximo del precio del oro habría sido probablemente 400 USD/ozt inferior.
En nuestro marco inicial de precios del oro, nos centramos únicamente en las políticas de flexibilización cuantitativa de la Fed. La razón era que el QE, igual que los tipos de interés reales, afecta al valor relativo del USD y, por tanto, al tipo de cambio USD/oro. En concreto, cuando bajan los rendimientos de los activos en USD, el oro resulta más atractivo en comparación con mantener USD. Sin embargo, la razón por la que el QE influye en el precio del oro más allá de su efecto directo sobre los tipos de interés reales puede ser que estas compras de activos crean incentivos adicionales para que los participantes del mercado busquen alternativas, ya que algunos activos dejan de estar disponibles al estar en manos del banco central. Es probable que este efecto sea global, es decir, que no afecte solo al precio del oro en la moneda de origen, sino también en otras monedas (aunque en menor medida). Si es así, esto implica a su vez que las compras de activos de bancos centrales extranjeros también deberían influir en el tipo de cambio USD/oro, aunque la política de tipos de interés de esos bancos no lo haga directamente4.
Por ello, hemos desarrollado más el modelo añadiendo a la regresión variables que reflejan las distintas políticas de QE de los principales bancos centrales extranjeros. Comprobamos que tanto el programa de compra de activos del BCE como el del BoE tuvieron un impacto positivo en el tipo de cambio USD/oro. Sin embargo, mientras que el programa de QE del BCE es estadísticamente significativo tanto en la regresión sobre los niveles de precios del oro como en la de las variaciones interanuales, el programa de compra de activos del BoE no lo es5.
No hemos encontrado un vínculo positivo entre las políticas de QE de otros bancos centrales y los precios del oro. Los coeficientes de los programas de compras del BOJ y del SNB, los otros dos bancos centrales que han realizado compras de activos significativas en los últimos años, tienen en realidad signo negativo en el análisis de regresión. Creemos que esto se debe probablemente al enorme impacto sobre los tipos de cambio que se produjo cuando se anunciaron estas políticas. Por ejemplo, el SNB inició su QE masivo específicamente para devaluar el franco suizo e introducir una paridad fija con el EUR, lo que a su vez provocó también una enorme devaluación del CHF frente al USD. Por tanto, el impacto sobre la divisa superó al de una posible huida hacia el oro en el momento en que el SNB anunció su QE. Sin embargo, es concebible suponer que este último efecto simplemente se manifestaría más lentamente con el tiempo6.
Por ejemplo, las compras de activos del SNB no pretenden, a diferencia de las de la Fed, estimular la economía, sino evitar una fuerte apreciación de la divisa que, a su vez, provocaría una gran deflación de precios. El anuncio del SNB de fijar la paridad del franco suizo con el EUR en 1,20 EUR/CHF provocó una depreciación instantánea de la divisa, que tuvo un efecto mucho mayor sobre los tipos de cambio que sobre los ahorradores suizos que buscaban refugio en el oro. El SNB levantó formalmente la paridad en diciembre de 2014, pero poco después volvió a intervenir de forma masiva comprando activos extranjeros, aunque la paridad formal ya no existía. Esto volvió a llevar el franco suizo a niveles notablemente más bajos, mientras los activos en poder del SNB seguían aumentando de forma continua.
A largo plazo, estas compras de activos de los bancos centrales deberían tener sobre el oro el mismo efecto que el programa de compra de activos de la Fed. En su búsqueda de rentabilidad y de activos, los inversores recurren de forma natural a alternativas, y el oro está claramente entre ellas. Sin embargo, esto es muy difícil de captar en un análisis de regresión, lo que probablemente explica que los programas de compra de activos tanto del BOJ como del SNB muestren signos negativos.
1.2 Medida de los tipos de interés reales
En nuestro modelo original comprobamos que los tipos de interés reales son estadísticamente significativos en un modelo de precios del oro cuando se modelizan los niveles de precios. Era más difícil captar este efecto en una regresión que analizara los cambios mensuales e interanuales. El análisis de regresión sobre los cambios de precios dio resultados mucho mejores cuando utilizamos como variables explicativas los cambios en la demanda de inversión en oro, en forma de posiciones especulativas en futuros de COMEX y de tenencias de ETF. A su vez, demostramos que tanto las posiciones especulativas netas de COMEX como las tenencias de ETF eran básicamente una función de los tipos de interés reales (medidos como el rendimiento del TIPS a 10 años). Por tanto, el modelo original era un modelo en dos pasos: en el primero usábamos los tipos de interés reales para predecir las posiciones de COMEX y ETF, y en el segundo usábamos los resultados para predecir los precios del oro.
Sin embargo, al trabajar en nuestro modelo revisado comprobamos que el vínculo entre los tipos de interés reales y los precios del oro se volvió mucho más fuerte en el mundo posterior a la crisis crediticia. Por ello, en nuestro modelo revisado usamos dos variables para los tipos de interés reales: los tipos de interés reales hasta la introducción de la flexibilización cuantitativa de la Fed en 2009 y los tipos de interés reales posteriores a la flexibilización cuantitativa7. De esta forma, los tipos de interés reales muestran una significación estadística mucho mayor en el modelo que en el anterior, en particular el coeficiente de los tipos reales posteriores al QE. Como resultado, ya no necesitamos el rodeo de las posiciones de COMEX y ETF para el análisis de regresión tanto de los niveles de precios como de los cambios interanuales. No obstante, al usar las mismas variables en una regresión que analiza los cambios mensuales, el ajuste es ligeramente peor que el de nuestro modelo original (que usaba las posiciones especulativas netas de COMEX y de ETF), con una r cuadrada ajustada (todavía respetable) del 51 % frente al 57 % anterior.
1.3 Variable para cambios bruscos en el precio del petróleo
Uno de los problemas del modelo original era que, para el período de junio de 2008 a junio de 2009, el modelo no tenía un buen ajuste. Los bruscos cambios en los precios del petróleo a plazos más largos, desde 88 USD/barril a comienzos de 2008 hasta 141 USD/barril a mediados de año y de nuevo hasta 63 USD/barril a principios de 2009, generaron una volatilidad mucho mayor en los precios del oro previstos que en los realizados. Una variable de diseño sencilla, que solo toma valor si los cambios interanuales en los precios del petróleo a plazos más largos superan cierto umbral, mejora enormemente el ajuste. La razón es que los precios del oro no reflejan los cambios extremos en los precios a plazo del petróleo si estos son resultado de desequilibrios temporales en el mercado de futuros del petróleo y no de cambios en los fundamentos del petróleo a largo plazo.
¿Qué significa exactamente eso? En nuestro análisis de regresión usamos los precios a plazo del Brent a 5 años como aproximación de los precios de la energía a plazos más largos. En nuestro informe original explicamos en detalle por qué creemos que los futuros del Brent a plazos más largos son una buena aproximación del conjunto de los precios de la energía a plazos más largos.
Sin embargo, hay una salvedad: en condiciones normales, los futuros del petróleo a más largo plazo reflejan la opinión del mercado sobre el coste marginal de la oferta futura. Por ejemplo, supongamos que el consenso espera que la demanda crezca cinco millones de b/d en los próximos cinco años y que la producción existente disminuya dos millones de b/d al año. Por tanto, el mercado estima que el sector petrolero debe añadir 15 millones de b/d de oferta adicional en los próximos cinco años para que la oferta futura pueda satisfacer la demanda futura. De todos los proyectos que están actualmente en cartera y en fase de diseño, los que tienen los costes de producción más bajos serán los primeros en aprobarse. El proyecto marginal, es decir, el último proyecto necesario para añadir 15 millones de b/d en cinco años, tiene un precio de equilibrio de 50 USD/barril (véase el gráfico 5). Por tanto, los precios del petróleo a más largo plazo tendrán que reflejar ese precio. Si es inferior, no se iniciarán suficientes proyectos nuevos, lo que provocará un déficit en el futuro. Un precio superior dará lugar a que entre en funcionamiento demasiada oferta en el futuro y a que los precios caigan por debajo de los costes de equilibrio necesarios. Si el mercado concluye de repente que las tasas de declive son de cuatro mb/d al año en lugar de dos mb/d, se necesitarán 10 mb/d adicionales de capacidad de producción futura. Como todos los proyectos con costes de equilibrio inferiores a 50 USD/barril ya han sido aprobados, el nuevo proyecto marginal tendrá un coste de equilibrio más alto. Por tanto, el petróleo a más largo plazo tendrá que subir a 60 USD/barril para garantizar que se construya una capacidad de oferta adicional de 10 mb/d.
Sin embargo, aunque en teoría los precios de los futuros a más largo plazo vienen determinados por los costes marginales de la oferta futura (y los datos históricos son coherentes con ello), también están sujetos a la simple oferta y demanda de estos contratos. Es importante señalar que los contratos de futuros a más largo plazo son mucho menos líquidos que los de vencimiento cercano. Por tanto, se necesitan muchos menos contratos para que los futuros a más largo plazo se desvíen de los fundamentos que en el tramo corto de la curva. Cuando los precios al contado del petróleo subieron hasta los 150 USD/barril en julio de 2008, los precios a plazo a cinco años también subieron hasta los 140 USD/barril. Pero el coste marginal de la oferta futura estaba muy lejos de ese nivel. En nuestra opinión, los precios del petróleo a más largo plazo ya no reflejaban el coste marginal de la oferta futura. Es discutible que en aquel momento existiera realmente una tensión extrema en el mercado del petróleo. Más concretamente, había escasez de petróleo crudo ligero y dulce (o, según se mire, escasez de capacidad de refino de crudo pesado y ácido), lo que provocó una caída drástica de los inventarios de crudo en EE. UU. y en el mundo (véase la figura 5). La opinión predominante del mercado en aquel momento era que las existencias seguirían disminuyendo rápidamente al entrar en el otoño. La respuesta coherente del mercado habría sido que la curva de futuros del crudo pasara a una backwardation8 cada vez más pronunciada, lo que habría impulsado con fuerza al alza los precios al contado. Sin embargo, aunque el precio al contado sí subió, también lo hicieron los futuros a más largo plazo. Esto último no era en absoluto coherente con una situación de inventarios baja y en deterioro. En cambio, el mercado descontaba costes de producción futuros muy elevados, pero una situación de inventarios actuales relativamente equilibrada.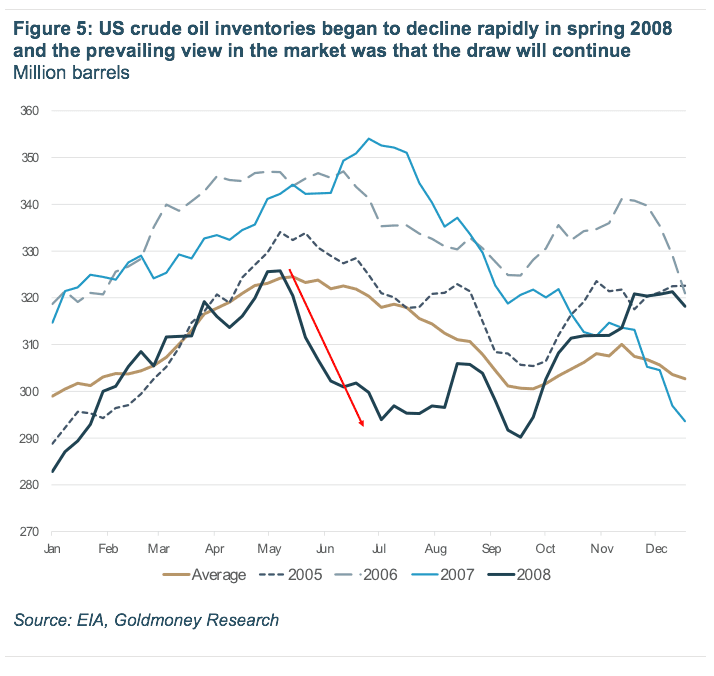
Huelga decir que esa imagen era errónea y se corrigió con bastante rapidez. El aumento de los precios al contado acabó destruyendo demanda, que es lo que debe ocurrir, y los precios comenzaron a bajar. Más adelante, ese mismo año, la demanda se desplomó por completo debido al impacto de la crisis crediticia en el crecimiento económico. Los inventarios alcanzaron máximos de varias décadas en 2009. Sin embargo, es importante señalar que, incluso sin el impacto drástico de la crisis crediticia en la demanda de petróleo, es muy improbable que la tensión en el mercado petrolero hubiera persistido durante años, a medida que entraban en funcionamiento más capacidad de refino complejo y más oferta de crudo9.
Entonces, ¿qué provocó esta fuerte subida en el tramo largo de la curva, que parecía incoherente con los fundamentos futuros? Parece que el repunte del precio al contado atrajo mucha de la llamada «demanda de inversión» hacia el tramo largo de la curva, que antes era casi exclusivamente el ámbito de los operadores de cobertura física y de los operadores profesionales de materias primas. En el mundo de las materias primas, la «demanda de inversión» describe las posiciones —predominantemente solo largas— en el mercado de futuros procedentes de participantes del mercado que no son específicos de materias primas. Por ejemplo, fondos de pensiones, aseguradoras, fondos de inversión libre no especializados e inversores minoristas.
La demanda de inversión en materias primas procedía inicialmente casi en exclusiva de los ETF. Hoy, algunos grandes inversores institucionales operan directamente con futuros, pero en muchos países a estos inversores se les prohíbe contratar futuros y están obligados a obtener su exposición a través de ETF. A diferencia de los operadores especializados en materias primas, como los fondos de cobertura y las casas de comercio, estos participantes del mercado no suelen formarse una opinión sobre los fundamentales ni posicionarse en consecuencia; su exposición a las materias primas es más bien una posición estratégica de la cartera, orientada a aumentar la diversificación y, potencialmente, a cubrirse frente a la inflación. Por eso, la demanda de inversión tiende a ser grande y estable. Como históricamente casi toda la demanda de inversión se canalizaba a través de ETF, solo estaba presente en el tramo más cercano de la curva, donde la liquidez era mayor. En general, observamos que el impacto de la demanda de inversión sobre los precios del petróleo es limitado, pese a su volumen. Esto se debe a que el posicionamiento de estos actores es bastante predecible: mantienen contratos de futuros cerca del tramo corto de la curva y los renuevan por los contratos siguientes de forma determinista a medida que se acerca el vencimiento. Nunca toman entrega física y cierran tantas posiciones como abren cada mes. Sin embargo, el tramo largo de la curva tiene mucha menos liquidez y, si los inversores se desplazan hacia él, puede desequilibrar la oferta y la demanda de los futuros a más largo plazo.
Aunque es totalmente racional que el tramo corto de la curva mostrara estas fuertes oscilaciones de precios en 2008, ya que simplemente refleja los cambios (y, en cierta medida, las expectativas) en los inventarios, el tramo largo de la curva debería moverse de forma mucho más gradual. Si el tramo largo reflejara siempre el coste marginal de la oferta futura, no deberíamos ver la misma volatilidad de precios que en los precios al contado, ya que los fundamentales subyacentes no cambian tan rápido10. Por tanto, los cambios rápidos de precio en el tramo largo muy probablemente no reflejan solo un cambio en la visión del mercado sobre los fundamentales futuros. Entre 2008 y 2009, lo más probable es que fuera un aumento de la demanda de inversión lo que desvió los futuros a más largo plazo de los fundamentales.
Parece que los precios del oro, que dependen de los precios del petróleo a más largo plazo y no de los precios al contado, lograron «ver más allá» de este movimiento de precios a corto plazo. Es decir, el mercado del oro descontó, más o menos, el coste marginal «real» de la oferta futura de petróleo, y no lo que el mercado de futuros mostraba temporalmente. Y cuando los precios se desplomaron a finales de 2008, la caída del coste marginal «real» de la oferta futura fue mucho menos grave de lo que sugería el mercado de futuros, lo que se tradujo en un descenso mucho más moderado del precio del oro. Por eso, los precios del oro no siguieron las fuertes oscilaciones de los precios de la energía a más largo plazo en la misma medida.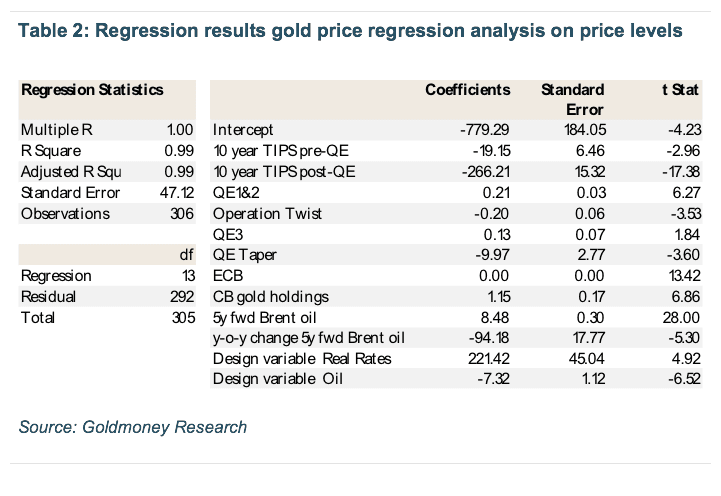
Queremos reiterar que el marco de precios del oro que se presenta en esta nota no está pensado para usarse como herramienta de trading. Más que indicar si el oro está infravalorado o sobrevalorado, el modelo debe servir para entender cuáles son los factores que mueven el precio y en qué punto del ciclo de esos factores nos encontramos actualmente. Por ejemplo, llevamos tiempo sosteniendo que los precios del petróleo a más largo plazo probablemente superaron su punto de inflexión hace un tiempo. Los precios del petróleo a más largo plazo no tienen un potencial de bajada significativo desde aquí y, como señalamos en nuestro reciente informe sobre el petróleo, creemos que deben subir en los próximos años para asegurar la oferta futura. Las expectativas de tipos de interés reales están en una situación similar: vemos un potencial de subida limitado, incluso aunque los tipos nominales suban. Esto implica que las perspectivas para el precio del oro están sesgadas al alza.
En las próximas semanas publicaremos las partes dos y tres de este informe, en las que analizaremos en profundidad el componente energético de los costes de las mineras de oro y daremos una perspectiva sobre los precios del oro basada en el marco de valoración mejorado.
1 El contango, una curva de precios de futuros con pendiente ascendente, es lo opuesto a la backwardation. En una estructura de plazos en contango, los precios al contado cotizan con descuento respecto a los precios de futuros.
2 El «precio» de la energía es un concepto imperfecto, porque los precios suelen observarse en moneda fiduciaria, que no ofrece una referencia estable a largo plazo. En los últimos 100 años, los precios de la energía en USD han subido de forma espectacular, pero no porque la energía se haya vuelto más escasa, sino porque el valor del USD ha disminuido. Esto es válido para todas las monedas fiduciarias existentes. Sin embargo, a lo largo de esos 100 años ha habido periodos de escasez y de abundancia de energía, y esto influye en los costes relativos de producir oro.
3 En este informe utilizamos el término tipos de interés reales cuando en realidad nos referimos a las expectativas de tipos de interés reales. Los tipos de interés nominales para un plazo determinado se pueden medir en cualquier momento mediante el rendimiento al vencimiento de un bono. Si compras ahora un bono a 10 años y lo mantienes hasta el vencimiento, sabes exactamente cuál es el tipo y, por tanto, el pago. Con los tipos de interés reales es distinto, ya que el nivel de inflación durante el período no se conoce hasta que este ha terminado. Los TIPS se negocian y, por tanto, reflejan las estimaciones del mercado sobre la inflación o, para ser precisos, las estimaciones del mercado sobre el IPC durante ese período. Pero el pago de los TIPS mantenidos hasta el vencimiento no se conoce hasta ese momento, cuando se sabe el nivel de inflación medido por el IPC. Por lo tanto, los rendimientos de los TIPS reflejan las expectativas de tipos de interés reales y no los tipos de interés reales en sí.
4 Esto último también podría dejar de ser cierto, ya que los tipos de interés ultrabajos, y en particular los negativos, podrían empujar a algunos participantes del mercado no estadounidenses sin exposición previa al oro hacia la única alternativa al dinero fiduciario. Sin embargo, como ocurre con la mayoría de las flexibilizaciones cuantitativas realizadas por bancos centrales distintos de la Fed, todavía no hay suficiente historial de datos para encontrar una relación estadísticamente significativa.
5 El programa de compra de activos del BOE podría resultar un factor significativo en un análisis multivariante más adelante, cuando dispongamos de más datos.
6 Algo que es difícil de demostrar en un análisis de regresión multivariante
7 Mantenemos constantes los niveles de tipos de interés reales en el valor de la última o la primera observación para rellenar los huecos.
8 En una estructura de plazos en backwardation, los precios al contado cotizan con una prima sobre los precios a futuro y la curva tiene pendiente descendente. La backwardation suele darse en un mercado de materias primas con inventarios bajos, ya que los consumidores de esa materia prima están dispuestos a pagar una prima por la entrega inmediata. Nuestra nota original sobre el marco de análisis explica en detalle la backwardation y su contrapartida, el contango1.
9 Es importante señalar que, si la expectativa del mercado hubiera sido que los costes de suministro futuros se dispararan, los precios al contado deberían haber sido incluso superiores a 150 USD/barril. La situación de inventarios ajustados requería una backwardation mucho más pronunciada que la que había en el mercado.
10 Con la excepción de movimientos bruscos y de gran magnitud en la inflación generalizada de precios que no tengan su origen en los fundamentos de la energía, sino en las condiciones monetarias.
Las opiniones y puntos de vista expresados en este artículo son los de los autores y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney o los autores te presten asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha puesto cuidado en que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por tu cuenta y riesgo.