
La historia de la inflación tiene dos componentes: el ciclo del crédito bancario, que, si se deja a su aire, se cancela a sí mismo, y la erosión a más largo plazo del valor de las monedas. Al examinar las causas, este artículo vuelve a los fundamentos monetarios para explicar qué se necesita para que el poder adquisitivo de una moneda sea estable.
Los economistas, en general, parecen no ser conscientes de la importancia del crédito en la economía. En un mundo de monedas fiduciarias, consideran erróneamente que la moneda del banco central es dinero y, además, describen habitualmente el crédito bancario como dinero. Pero se trata de crédito, que lo mueve todo, no solo el crédito registrado estadísticamente, sino también el que existe en nuestras relaciones personales.
Desde que se abandonó el Acuerdo de Bretton Woods en 1971, la pérdida del vínculo del crédito con el dinero sólido ha resultado ruinosa para su poder adquisitivo. Estos hechos están obviamente relacionados. Sin embargo, el aumento a largo plazo de la oferta monetaria, o más correctamente del crédito bancario, no es la principal razón de la pérdida de poder adquisitivo.
En este artículo explico que, incluso bajo un patrón oro, la moneda es íntegramente crédito, y por qué el secreto para estabilizar su valor consiste en vincular el crédito al del oro, que sigue siendo el único dinero legal verdadero.
Introducción
He pasado la mayor parte de mi vida laboral censurando con dureza la negación de los mercados libres por parte del keynesianismo y, con el paso de las décadas, he pasado de no entender del todo por qué la intervención estatista en la economía es tan destructiva a poder denunciarla a fondo con argumentos teóricos sólidos. Mi recorrido se ha inspirado en la Escuela Austriaca de economía y, en particular, en Ludwig von Mises. Pero el estudiante curioso nunca debe dar por sentado todo lo que escribió su profesor favorito y, a medida que me he familiarizado con su lógica y su análisis, me encuentro en situación de indagar con más profundidad.
Un economista imparcial de hoy que rechace la macroeconomía keynesiana y el monetarismo a favor de argumentos que los refutan sabe perfectamente que la economía clásica, formulada bajo regímenes de dinero sólido, no acertó en todo. Para la mayoría, la necesidad de examinar continuamente los supuestos se resolvía con la simplicidad de aceptar los mercados libres y la división del trabajo para aprovecharlos, y las razones por las que beneficiaban a la sociedad. La evidencia empírica confirmó que así era y que el socialismo, en sus diversas formas, estaba condenado al fracaso. Pero Mises fue capaz de dar cuerpo a ese esqueleto.
Gran parte de la confusión proviene de no entender cómo han cambiado las estadísticas y el razonamiento económico al pasar de las condiciones del dinero sólido a las de las monedas fiduciarias. Nunca se puede estar seguro de que el valor de una moneda fiduciaria en términos de bienes sea estable. Si el poder adquisitivo de la moneda cambia con el tiempo, las largas series estadísticas que utilizan econometristas y macroeconomistas pierden por completo su sentido, mientras que bajo un régimen de dinero sólido podemos estar seguros de que, a efectos prácticos, podrían merecer interpretación. En el centro de este problema está el grado en que el valor de una moneda se vuelve subjetivo, cuando damos por hecho automáticamente que siempre es objetivo y que, en las transacciones, la variación de valor corresponde enteramente al producto intercambiado. Dado que el medio de intercambio se gasta rápidamente en una transacción individual, quizá no importe para ese fin concreto. Pero sí importa para el saldo de liquidez de crédito no gastado que la gente suele conservar.
Sin embargo, los economistas y los profanos de hoy rara vez parecen entender este punto, si es que lo hacen alguna vez, y simplemente se quedan hipnotizados por sus gráficos y modelos económicos alimentados con información defectuosa que no tiene ni puede tener en cuenta los cambios de valor de una moneda. Los primeros austriacos formaron sus teorías, como todo el mundo, partiendo del supuesto básico de un dinero sólido. Y hoy, muchos de sus simpatizantes cometen habitualmente un error similar al de los keynesianos, al no entender hasta qué punto se han vuelto subjetivos los valores de la moneda y se han distorsionado los datos.
Si dices que el precio del oro ha pasado de 35 $ a 1900 $ hoy, te creen porque está ahí, negro sobre blanco. Pero si dices que en 1970 el dólar valía 1/35 de onza de oro y que hoy vale 1/1900, y que por tanto el dólar vale solo 35/1900, es decir, el 1,8 % de su valor de 1970, verás cierta sorpresa en la cara de tu interlocutor. Cuando señalas que esto significa que el dólar ha perdido casi todo su valor en las últimas cinco décadas, puede que te respondan con un reconocimiento vacilante, pero no con una comprensión de las implicaciones. Y cuando explicas que el oro es dinero legal hoy y lo es desde que el derecho romano le otorgó ese estatus, y que el dólar es solo crédito y se valora como tal, corres el riesgo de perder del todo a tu audiencia, porque les han lavado el cerebro para que piensen que el oro ya no es dinero y que el dólar lo ha sustituido. Incluso he conocido a economistas austriacos que se han dejado llevar por esta propaganda.
¡Pax scholae Austriacae! No te enfades ni hagas un berrinche: lo explicaré todo. Pero antes debemos aceptar algunas definiciones claras para los fines de este artículo.
- El oro físico, normalmente en forma de moneda, es el único dinero. Técnicamente, las monedas de plata y de cobre también lo son para las transacciones pequeñas. De hecho, todas son crédito en el sentido de que son el fruto del trabajo de uno que aún no se ha gastado. Pero estos metales no tienen riesgo de contraparte y son aceptados legalmente a escala internacional como dinero, por lo que son independientes de otras formas de crédito nacional. Por eso debemos llamar dinero al oro, para diferenciarlo de otras formas de crédito que sí tienen riesgo de contraparte, al ser promesas de pago en una fecha futura.
- Los billetes de banco, que para muchas personas han sustituido a la moneda de oro, son siempre crédito. Incluso los billetes de banco libremente canjeables por moneda de oro a elección del tenedor representan un crédito bajo el control del Estado, emitido por su banco central. El riesgo de contraparte puede parecer mínimo, pero si no está anclado al dinero, que es el oro, su valor pasa a depender por completo de la confianza y el crédito del emisor.
- El crédito bancario, en forma de depósitos de los clientes, es exactamente lo que dice ser. Esta categoría de crédito constituye la mayor parte de la llamada oferta monetaria M2, M3 o M4. El valor de este crédito está firmemente ligado a los billetes de banco en los que está denominado, con el añadido del riesgo de contraparte de cada banco.
- Moneda corriente es el término que designa el dinero y el crédito en circulación. Pero dado que las monedas son simbólicas y nadie gasta sus monedas de oro salvo como último recurso, en este artículo la moneda corriente se refiere de forma conjunta a las dos formas principales de crédito: los billetes de banco y los depósitos bancarios.
La pregunta a la que se busca respuesta es la siguiente: ¿qué determina el poder adquisitivo de la moneda?
Solo respondiendo a esta pregunta podremos saber cómo abordar la pérdida de poder adquisitivo, que en el caso del dólar lo ha reducido a menos del 2 % de su valor de 1970 en relación con el dinero legal.
Un debate intemporal
Las verdaderas causas de la pérdida de poder adquisitivo de una moneda se llevan discutiendo en el plano intelectual desde que la economía surgió como disciplina independiente. Y en la Inglaterra de mediados del siglo XIX, el debate dio lugar a dos escuelas de pensamiento. La escuela de la moneda (currency school) defendía un enfoque basado en reglas para la emisión de moneda, mientras que la escuela bancaria (banking school) buscaba un enfoque más flexible. Una de las tesis de la escuela de la moneda era que la creación de dinero debía ser un monopolio del Estado, lo cual choca con la filosofía de libre mercado de la escuela austriaca. De hecho, Mises criticó duramente a la escuela histórica alemana y a Georg Knapp (autor de la Teoría estatal del dinero, publicada en 1905) por adoptar esta postura.
Por lo demás, buena parte del enfoque de la escuela de la moneda contó con el favor de Mises. El debate entre la escuela de la moneda y la escuela bancaria tuvo lugar en la época de la Ley Bancaria de 1844 (Bank Charter Act), que fijó las condiciones del modus operandi posterior del Banco de Inglaterra. Con esa ley se reformó todo el sistema bancario: la emisión de billetes por parte de otros bancos se restringió primero y luego cesó, de modo que el Banco de Inglaterra obtuvo el monopolio de la emisión de billetes. Fue una victoria de la escuela de la moneda. Y en nuestro empeño por establecer qué conduce a la degradación de la moneda actual, este fue un hecho importante, aunque poco comprendido.
En la raíz del argumento de la escuela de la moneda estaba la idea de que la inflación se debía a la emisión excesiva de billetes. Esto llevó a que las condiciones de emisión de billetes del Banco de Inglaterra los vincularan al oro, al exigir que el Banco cubriera íntegramente con oro, canjeable por soberanos, los billetes en circulación que superasen los 14 millones de libras. Aunque las circunstancias llevaron a suspender esta disposición en tres ocasiones, esta limitó la expansión de los billetes en circulación.[i]
Por tanto, entre 1844 y 1900, la emisión de billetes del Banco solo aumentó de 37 a 42 millones de libras[ii]. Entretanto, el desarrollo de la banca por acciones dio lugar a un uso creciente de cheques librados contra esos bancos, que sustituían a los billetes del Banco de Inglaterra como medio de pago. El crédito bancario dentro de la oferta monetaria pasó de 167 a 824 millones de libras. El gráfico superior muestra esta relación hasta la declaración de guerra en 1914, y el gráfico inferior muestra los niveles estimados de precios al consumo y de precios de producción.
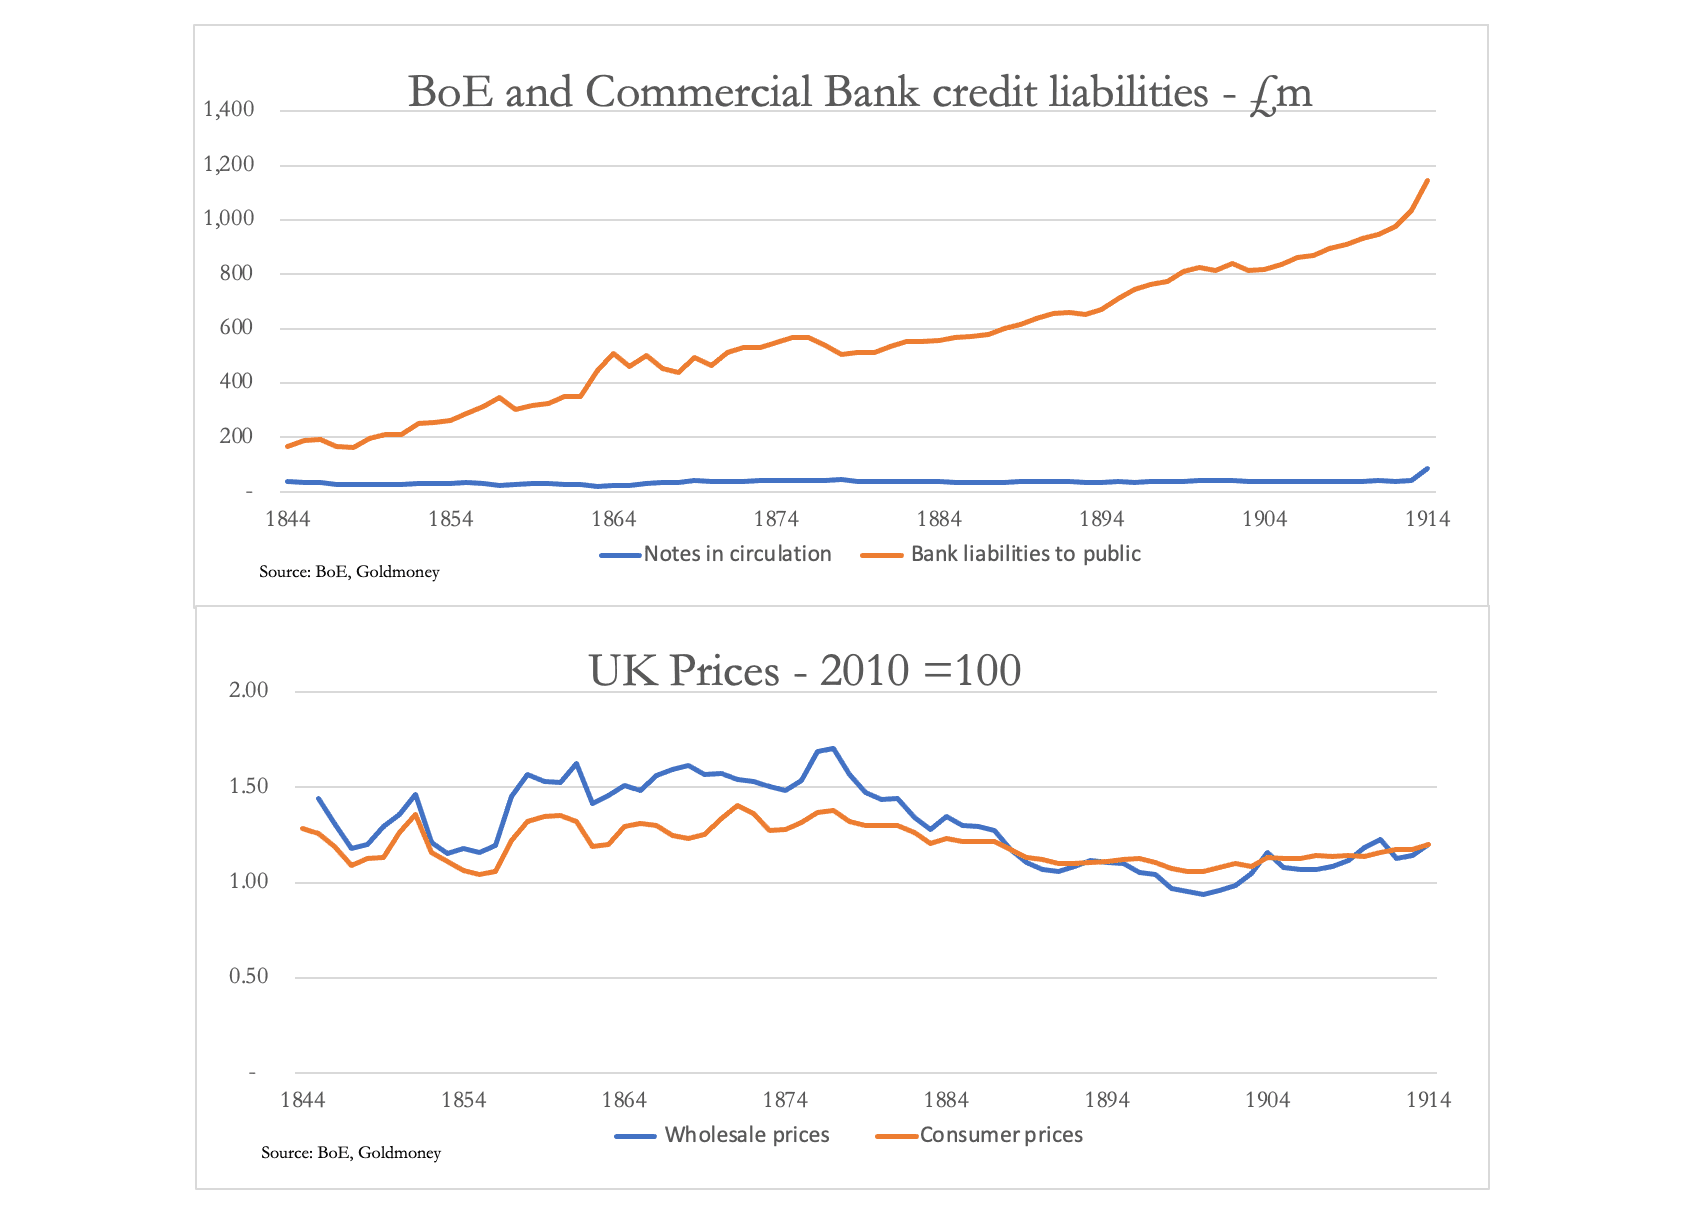
Está claro que la emisión de billetes apenas se expandió, mientras que el crédito bancario lo hizo varias veces. La tesis de la escuela de la moneda de que una expansión de la moneda socava su poder adquisitivo parece aplicarse a la emisión de billetes, pero no al crédito bancario. Y el hecho de que la expansión del crédito a largo plazo no socave el poder adquisitivo de la moneda parece respaldar las teorías de la escuela bancaria.
Pero la escuela bancaria también se oponía a las restricciones a la emisión de billetes. Sus partidarios sostenían que tanto los billetes como los depósitos cumplían la misma función económica. Afirmaban que «la cantidad de billetes en circulación estaba controlada adecuadamente por los procesos habituales de la banca competitiva». Las pruebas posteriores, que se muestran en el primer gráfico de arriba, demuestran que la escuela bancaria se equivocaba en su afirmación.
Al mismo tiempo, la escuela de la moneda sostenía que los depósitos a la vista no eran dinero (moneda) y que, por tanto, carecían de importancia para la política bancaria y la prevención de las crisis financieras. Posteriormente se ha criticado a esta escuela por no entender que los depósitos bancarios funcionan como moneda.
Curiosamente, las décadas posteriores a la Ley de 1844 demostraron que la escuela de la moneda tenía en general razón al ignorar el crédito bancario, aunque fuera por motivos equivocados. El crédito bancario es, sin duda, moneda en circulación, pero su contribución a los cambios en el poder adquisitivo de la moneda parece limitarse a un ciclo autocorrectivo en el que el crédito bancario provoca auges y caídas por el camino. Sin embargo, a más largo plazo, lo importante era la estabilidad del valor del billete, vinculado al soberano de oro, y no el nivel de crédito bancario de la economía.
El debate teórico entre las dos escuelas se desvió por la crisis de 1847, que llevó al Banco a suspender la convertibilidad en oro a petición del Gobierno. El Gobierno se enfrentaba a una crisis derivada del colapso de una burbuja especulativa, con la quiebra de muchas empresas. La situación se agravó, o se desencadenó, por una mala cosecha y la pérdida de la patata, que provocaron un aumento de las importaciones de alimentos. El crédito bancario pasó de 192 millones de libras en 1846 a contraerse hasta 167 millones en 1947, un problema similar al que podríamos afrontar hoy. En otras palabras, el problema fue la fase bajista del ciclo del crédito, que dejó al descubierto malas inversiones y una especulación excesiva, y no el patrón de la moneda de oro.
Durante la crisis, el balance del Banco de Inglaterra se mantuvo notablemente estable, si se tiene en cuenta una peculiaridad contable. En 1844, el total de su balance era de 82,9 millones de libras y en 1847 había caído a 59,9 millones, la mayor parte en 1845. A primera vista, se trata de una contracción severa. Pero en su balance el Banco registraba los billetes que tenía en su poder como activo y como pasivo a la vez, y esa partida disminuyó 24,5 millones de libras entre esas fechas, una cifra que se aproxima a la caída del total de activos del balance. Esto es un sinsentido contable, porque los billetes solo tienen valor cuando están en circulación entre el público: cuando están en poder del emisor, no son más que trozos de papel. Por tanto, el balance del Banco, una vez descontada esta anomalía, fue en realidad razonablemente estable.
Aunque el Banco también actuaba como un banco normal, que recibía depósitos y concedía anticipos, no parece que estas actividades fueran lo bastante excesivas como para restar protagonismo a su función de emisor de billetes. La fuga de sus reservas de oro parece haber provocado un descenso de los activos en monedas y metales preciosos, de 13,7 millones de libras a un mínimo de unos 9,9 millones a mediados de abril de 1847[iii]. Esto se debió a un error de quienes redactaron la Ley de 1844, que no entendieron que la fuga de sus reservas de oro no procedía de una sola fuente, sino de dos. Habían previsto que solo los billetes podrían canjearse por monedas de oro, sin darse cuenta de que también se podían usar cheques para sacar metales preciosos del Banco. Por tanto, la Ley partía por error de la expectativa de que una reducción de las reservas de oro se correspondería con una reducción de los billetes en circulación.
Además de este error, la idea de que el descenso de las reservas de oro amenazaba el concepto de la escuela de la moneda en cuanto a la emisión de billetes pasa por alto la realidad. Los billetes en circulación se mantuvieron estables en unos 20 millones de libras y, siendo así, el público consideró claramente los billetes del Banco de Inglaterra respaldados por oro como un refugio durante la crisis, que sin duda era la intención de los legisladores. Mientras el público confíe en la posibilidad de cambiar billetes por monedas de oro, ve poca necesidad de tener monedas de oro.
El error del Banco que condujo a la suspensión de la Ley fue no subir antes el tipo de descuento y, cuando lo hizo, subirlo demasiado poco. La crisis empezó en 1846 y comenzó la sangría de las reservas de oro del Banco. Pero el Banco no subió el tipo de descuento hasta el 16 de enero del año siguiente, del 3 % al 3 ½ %. La fuga de sus reservas de oro continuó, así que quince días después el tipo de descuento se elevó al 4 %. La fuga siguió hasta que perdió otros 3 millones de libras en oro, y entonces lo subió al 5 % el 10 de abril. Si el Banco hubiera subido el tipo de descuento antes y de forma más agresiva, la fuga de sus reservas de oro no se habría producido.
Los economistas del siglo XX han tomado la crisis de 1847, tan poco después de la Ley de Estatutos del Banco, como prueba de que un patrón oro es una camisa de fuerza que impide la flexibilidad económica, lo que aparentemente respalda el planteamiento de la escuela bancaria. Pero lo que vimos es lo mismo que observamos hoy en los bancos centrales: un organismo gubernamental que no aborda su propio negocio con un enfoque puramente comercial.
Como siempre, la situación es más compleja que los juicios precipitados sobre cuestiones de principio. Es necesaria una comprensión más profunda del papel del crédito.
El crédito bancario es esencial en nuestro sistema monetario
Como se ha indicado antes, el crédito adopta dos formas reconocibles. Por un lado, están los billetes, que hoy emiten los bancos centrales, aunque formalmente también los emiten los bancos comerciales. Estos billetes son un pasivo del emisor y figuran como tal en el balance de un banco central. Por otro lado, está el crédito bancario, el pasivo de los bancos comerciales en forma de depósitos de clientes, cuentas corrientes o cuentas a la vista. De manera no oficial, también existe crédito en la banca en la sombra, y hay más crédito que no queda registrado entre particulares.
El crédito entre particulares es un factor económico de la mayor importancia, aunque pocos economistas parecen ser conscientes de ello. Un padre puede decirle a su hijo o hija que le costeará la universidad. Eso es crédito concedido por un progenitor a un hijo. Una tienda del barrio puede ofrecer una cuenta a sus clientes apreciados, permitiéndoles pagar cada semana o cada mes, en lugar de hacerlo a medida que gastan. Un albañil o un jardinero concederá crédito a sus clientes al hacer su trabajo a la espera de cobrar cuando lo termine. Todo es crédito.
Los mayoristas ofrecen a los minoristas la posibilidad de pagar la mercancía un mes después de la entrega, o incluso más tarde: eso es crédito. Cuando un operador compra valores para liquidarlos al día siguiente, eso es crédito hasta que se liquidan. La compra de un contrato de futuros con margen es una obligación de crédito por el importe total, a menos que la obligación se venda antes del vencimiento. Los ejemplos en nuestra vida diaria son numerosos. Estos acuerdos informales o no bancarios son vitales para el funcionamiento de la sociedad, pues engrasan las relaciones personales y empresariales. Todo esto queda sin registrar en las estadísticas monetarias.
Dada la omnipresencia del crédito, ¿sería correcto prohibir por completo a los bancos como intermediarios del crédito, cuando formalizan acuerdos de crédito que benefician al comercio y cuyo crédito es solo una pequeña parte del total real? Pero toda la economía gira en torno al crédito. Si no hubiera crédito, la economía dejaría de existir. Y si no hubiera crédito bancario, simplemente volveríamos a condiciones feudales.
De acuerdo con la ley de Gresham, la gente atesora monedas de oro en lugar de gastar billetes y depósitos bancarios. Todo se hace a crédito. La moneda de oro no circula, ni siquiera bajo un patrón oro, porque la gente se da cuenta de que es un dinero superior a los billetes y al dinero de depósito. Está ahí como respaldo de los billetes y de las cuentas de depósito. Y una población que confía en poder cambiar siempre los billetes por moneda de oro apenas necesita tener monedas de oro, o no las necesita en absoluto. De todos modos, los billetes y los depósitos bancarios son mucho más cómodos. A ello se refiere la estabilidad de la emisión de billetes del Banco de Inglaterra durante la crisis de 1847 mencionada antes.
Hasta aquí, probablemente podemos coincidir en que estas afirmaciones tienen poco de controvertido. Cuando profundizamos en el tema, surgen los desacuerdos. El oro ya no debería formar parte de un sistema monetario moderno, sostienen los neokeynesianos y la mayoría de los monetaristas. La expansión del crédito es la fuente de la inflación, sostienen otros, en particular los monetaristas y los austriacos.
La tradición austriaca está representada por los escritos de Ludwig von Mises y Friedrich von Hayek. Mises observó los efectos de la inflación en Europa tras la Primera Guerra Mundial, en particular en su Austria natal. Entendió por qué se hundió la corona y conocía el remedio. Desde entonces, escribió extensamente sobre el ciclo económico, o ciclo comercial, causado sin duda por un ciclo de expansión del crédito bancario y su posterior contracción. Pero en toda su obra, que suma más de 7000 páginas, menciona el «crédito bancario» sorprendentemente poco. En una búsqueda de palabras solo conté dieciséis referencias a la expresión. Ni siquiera figura en el glosario de la edición para estudiosos de La acción humana.
La conferencia de Mises ante el Congreso de Viena de la Cámara de Comercio Internacional en mayo de 1933 es un buen ejemplo, cuando afirmó que «la causa de la depreciación del tipo de cambio siempre se encuentra en la inflación, y el único remedio para combatirla es una restricción de los medios fiduciarios y del crédito bancario». Esa fue una de las dieciséis referencias al crédito bancario. Pero en ninguno de sus comentarios, hasta donde alcanzo a ver, recomienda una prohibición total del crédito bancario, sino solo su contención.
Hayek ideó un triángulo para ilustrar a sus alumnos de la LSE las consecuencias de una reducción artificial de los tipos de interés, es decir, las consecuencias de la supresión de los tipos de interés y, por tanto, de la expansión del crédito. Resulta tentador para los seguidores de estos grandes hombres concluir que hay que prohibir el crédito si se quiere preservar el poder adquisitivo de la moneda. Pero debemos reconocer que un colapso monetario total por una degradación continua y acelerada, como el que afectó a Austria en 1922, es algo totalmente distinto de un ciclo de crédito bancario.
Pero ¿es viable prohibir el crédito bancario? El momento para plantear la cuestión es oportuno, ya que parece que estamos al borde de otra recesión inducida por los bancos, esta vez de una gravedad potencial tal que podría amenazar el futuro de toda la estructura bancaria, desde los bancos centrales hacia abajo. Pero si la expansión del crédito bancario cumple una función económica que puede justificarse, su sustitución podría acabar siendo menos beneficiosa, en particular si el Estado toma la iniciativa de establecer un sistema bancario distinto. Si lo hace, podemos estar seguros de que estaría diseñado para servir al Estado más que a la economía productiva.
Algunos neoaustriacos plantean una propuesta sencilla. Es decir, recomiendan acabar con el crédito bancario dividiendo la banca entre bancos que actúan como custodios, con los depósitos como propiedad de los depositantes, o como intermediarios de financiación que distribuyen el ahorro a las empresas que necesitan capital de inversión, pero nunca ambas cosas. Supuestamente, el mundo de los medios de pago en circulación quedaría libre del crédito bancario y de todos los problemas que este ha creado.
Deberíamos preguntarnos si este es el problema que tenemos que resolver. Los ciclos de expansión y contracción del crédito bancario existen desde que hay datos estadísticos. Se remontan al Derecho romano y a la invención de la contabilidad por partida doble. Y, sin embargo, seguimos aquí y tenemos un nivel de vida mejor que el de nuestros antepasados. El crédito bancario alimentó la revolución industrial. Pero, con un desfase temporal, el efecto de los cambios en los niveles de crédito bancario sobre los precios, incluso bajo un patrón de moneda de oro, provocó fluctuaciones significativas en el nivel general de precios, consecuencia de la expansión y la posterior contracción del crédito bancario: auges y caídas impulsados por el crédito. El tiempo que los banqueros tardan en olvidar las consecuencias de una expansión excesiva del crédito para sus propias operaciones es de unos ocho a diez años, una periodicidad que se mantuvo hasta la crisis de Lehman.
En el siglo XIX, la política económica de los gobiernos consistía, en general, en ocuparse de sus propios asuntos y dejar que los acontecimientos de la economía siguieran su curso. Curiosamente, las fluctuaciones del nivel general de precios en el Reino Unido disminuyeron a lo largo del siglo, durante el cual la tendencia subyacente del crédito bancario en circulación se expandió de forma significativa gracias a la riqueza colectiva, el comercio y el progreso tecnológico. Es evidente que la creciente sofisticación financiera de los mercados de crédito tenía un efecto beneficioso, en particular tras la Bank Charter Act de 1844, que en su redacción omitió reconocer el potencial del crédito bancario para desestabilizar la moneda respaldada por oro. Este punto se examina con más detalle más adelante en este artículo.
Por tanto, surge la duda de si las fluctuaciones del crédito bancario son el mal que algunos neoaustriacos creen. ¿Podría ser que el mayor mal sea la intervención de los bancos centrales, cuyos intentos se convirtieron en esfuerzos por gestionar la demanda de crédito bancario mediante políticas de tipos de interés en las décadas posteriores a la Primera Guerra Mundial? Si es así, una solución en la que no se cree crédito bancario no es el remedio, sino que tiene más sentido abolir los intentos de los bancos centrales de manipular los mercados de crédito.
La dificultad del análisis de Mises sobre el crédito bancario
En su obra The Theory of Money and Credit, Mises intentó diferenciar entre los depósitos que representan ahorros prestados a través del sistema bancario a empresas que invierten y lo que denominó crédito de circulación, concedido por los bancos en forma de depósitos a la vista creados con ese fin. Sostuvo que la expansión del crédito de circulación por encima del ahorro genuino disponible para préstamos generales daba lugar a auges artificiales, inflación y posteriores recesiones.
Su razonamiento partía de un enfoque puramente teórico, que prescindía de la situación jurídica para sostener que el exceso de crédito siempre reducía su poder adquisitivo. Eso es sin duda evidente en el ciclo del crédito bancario, pero la división artificial entre el crédito procedente del ahorro y el que no lo es no puede establecerse.
En su búsqueda de la teoría de la inflación, la descripción que hace Mises del proceso de creación de crédito bancario no se ajusta a los hechos. En el capítulo 2 de la parte 3 de The Theory of Money and Credit de Mises, bajo el epígrafe “Las dos formas de emitir medios fiduciarios” escribió lo siguiente:
“Los medios fiduciarios pueden emitirse de dos formas: por los bancos y por otras entidades. Los medios fiduciarios bancarios se caracterizan por tratarse como una deuda de la entidad emisora.
Se registran como pasivos, y la entidad emisora no considera la suma emitida como un aumento de sus ingresos o de su capital, sino como un aumento en el debe de su cuenta, que debe equilibrarse con un aumento correspondiente en el haber si no se quiere que toda la operación figure como una pérdida.”
En su argumento sobre el exceso de crédito, Mises deduce que los préstamos bancarios (activos) surgen mediante la creación de depósitos (pasivos), lo cual es incorrecto.
Así no se originan los depósitos bancarios.
Desde que los orfebres de Londres inventaron la banca moderna en el siglo XVII, tanto según la legislación bancaria como en la práctica, los bancos han sido comerciantes de crédito, no intermediarios. Los préstamos se crean con depósitos equivalentes. Debemos aceptar que Mises planteaba un argumento distinto y válido. Pero, a juzgar por la cita anterior, parece que cometió el error común de creer que funciona al revés. A continuación se reproduce un extracto de La creación de dinero en la economía moderna, publicado por el Banco de Inglaterra en su Quarterly Review del primer trimestre de 2014:
“Los bancos comerciales crean dinero, en forma de depósitos bancarios, al conceder nuevos préstamos. Cuando un banco concede un préstamo, por ejemplo a alguien que contrata una hipoteca para comprar una vivienda, normalmente no lo hace entregándole miles de libras en billetes. En su lugar, abona en su cuenta bancaria un depósito por el importe de la hipoteca. En ese momento se crea dinero nuevo. Por este motivo, algunos economistas han llamado a los depósitos bancarios «dinero de pluma estilográfica», creado con un trazo de la pluma de los banqueros cuando aprueban préstamos.”
La descripción que hace el Banco de Inglaterra de la creación de préstamos con depósitos equivalentes ya fue expuesta con claridad por Henry Dunning Macleod, abogado especializado en derecho bancario en la segunda mitad del siglo XIX.[iv] Este principio es fundamental en la práctica bancaria.
Por lo tanto, todo depósito es el resultado de un préstamo; el préstamo no es el resultado de un depósito. No puede haber una distinción práctica entre los depósitos de ahorro y el crédito creado específicamente para financiar el crédito de circulación. Todo el crédito bancario se crea a partir de préstamos. Cuando el prestatario dispone del préstamo para pagar a terceros, lo hace mediante cheque o, más habitualmente hoy, mediante transferencia electrónica. El pago sale del depósito que se corresponde con el préstamo en el balance del banco, y bien se cobra en billetes, bien, más comúnmente, se transfiere al banco del beneficiario. Todos los bancos experimentan continuamente estas transferencias, y algunos acabarán con un exceso de activos en el balance y otros con un déficit. Estos desequilibrios se corrigen continuamente a través de los mercados monetarios.
Las falacias actuales sobre la inflación
Los bancos centrales intentan gestionar la depreciación de sus monedas de modo que pierdan un dos por ciento de su valor al año. Se supone que esto estimula la demanda de los consumidores y proporciona un margen de seguridad frente a la temida situación de recesión de la actividad empresarial. Los responsables de la política económica creen que, al gestionar el nivel de los tipos de interés, influyen en cuánto quieren endeudarse los hogares y las empresas. Intentan lograrlo influyendo en los tipos de los préstamos que cobran los bancos y, en consecuencia, gestionando el crecimiento del crédito bancario para asegurar una inflación baja y estable. Pero la experiencia reciente ha demostrado que esta política fracasa. Ya sea por una inclinación a reprimir los tipos de interés o por errores de política macroeconómica, los tipos de interés acabaron suprimidos artificialmente durante un periodo considerable y, en consecuencia, han tenido que subirse bruscamente para corregir ese error.
El error entre muchos errores es creer que los tipos de interés representan el precio del crédito. Puede parecerlo para los prestatarios. Pero, como hemos visto antes, la creación de préstamos crea depósitos. Para los depositantes que conservan sus depósitos o los cambian por bonos, el interés representa el descuento de la posesión futura de moneda en relación con su posesión hoy. Los componentes son la preferencia temporal, que representa la pérdida de uso, el riesgo de contraparte y los cambios previstos en el poder adquisitivo de la moneda antes de que se devuelva al prestamista. Desde el punto de vista del depositante, el interés es una compensación por aplazar su consumo, no un precio.
Durante un tiempo, un Estado monopolista puede obligar a los tenedores nacionales de una moneda a aceptar un tipo de interés que no los compensa adecuadamente. El problema de esta política surge casi siempre primero en los mercados de divisas, donde los depositantes y tenedores de bonos internacionales venderán sin dudar una moneda cuya compensación por intereses consideren inadecuada.
Además de malinterpretar el papel de los tipos de interés, los bancos centrales se dejan engañar por otras falacias macroeconómicas. Una agencia gubernamental elabora las estadísticas sobre las que modela la economía y, con el tiempo, esas estadísticas acaban inevitablemente sirviendo a sus propios intereses. El objetivo de crecimiento no representa el progreso económico, que no puede medirse, solo observarse. La lista de errores es extensa y los supuestos que los sustentan resultarían risibles si no fueran tan graves.
Pero el error más evidente, que casi todo el mundo ignora, es tomar pruebas históricas y estáticas como base para pronosticar un futuro dinámico que depende de una acción humana imposible de pronosticar. Es lo que Mises llamó el concepto de una economía de giro uniforme, «en la que se imagina que todo continúa exactamente como antes, incluidas todas las ideas y metas humanas».[v]
Otra falacia es la de los monetaristas, que vinculan de forma mecánica los cambios en la cantidad de crédito con los cambios en el poder adquisitivo de una moneda. Las teorías monetaristas estaban detrás de la postura de la escuela monetaria (currency school) en la década de 1840, antes y después de la Bank Charter Act de 1844. Hoy, los monetaristas sostienen que los cambios en la cantidad de crédito deberían orientar la política monetaria, lo cual no es el mismo objetivo que tenía la escuela monetaria al elaborar la ley de 1844. Pero la raíz de su planteamiento no ha cambiado, a pesar de la transición de un crédito anclado al dinero a un crédito anclado a nada en absoluto. Se basa en la ecuación del monetarista:
Oferta monetaria por velocidad = precios de los bienes y servicios por su cantidad
Mises señaló los errores de este razonamiento en su La acción humana. Es cierto que un aumento de la cantidad de crédito tiende a elevar los precios, pero el efecto es desigual. Además, las expectativas del público sobre los precios futuros se basan en su experiencia más reciente, y ajustará en consecuencia la relación entre los bienes y servicios que compra y sus recursos crediticios. Si el público empieza a creer de forma colectiva que los precios en general subirán a un ritmo mayor, ajusta en consecuencia la proporción entre gasto y recursos en efectivo, acelerando sus compras. Y si el público se da cuenta de que lo que cae de valor es la moneda y no lo que suben son los precios, se desprenderá de su moneda por completo.
Se puede ver, por tanto, que la ecuación de cambio, que intenta equilibrarse con un valor mítico de la velocidad, ignora el elemento humano en la valoración de la moneda. Si en una crisis bancaria el público anticipa una respuesta inflacionista por parte de las autoridades, se deshará de la moneda mientras pueda. Quedarse sin valor es el destino de toda moneda fiduciaria de la historia y, sin duda, será el de las principales monedas actuales, a menos que las autoridades logren estabilizar su poder adquisitivo devolviendo el dinero a la ecuación del crédito.
Los verdaderos determinantes de la estabilidad de precios
Los fracasos de la política económica y monetaria son evidentes y no hace falta investigarlos más. Pero en nuestra búsqueda de la estabilidad de precios hay dos elementos específicos que considerar. El primero es la inestabilidad de los precios debida al ciclo de expansión y contracción del crédito bancario, que se autocorrige a lo largo del ciclo, y el segundo son las perspectivas a largo plazo del poder adquisitivo del crédito.
Recordemos las pruebas de la Gran Bretaña del siglo XIX repitiendo los gráficos anteriores.
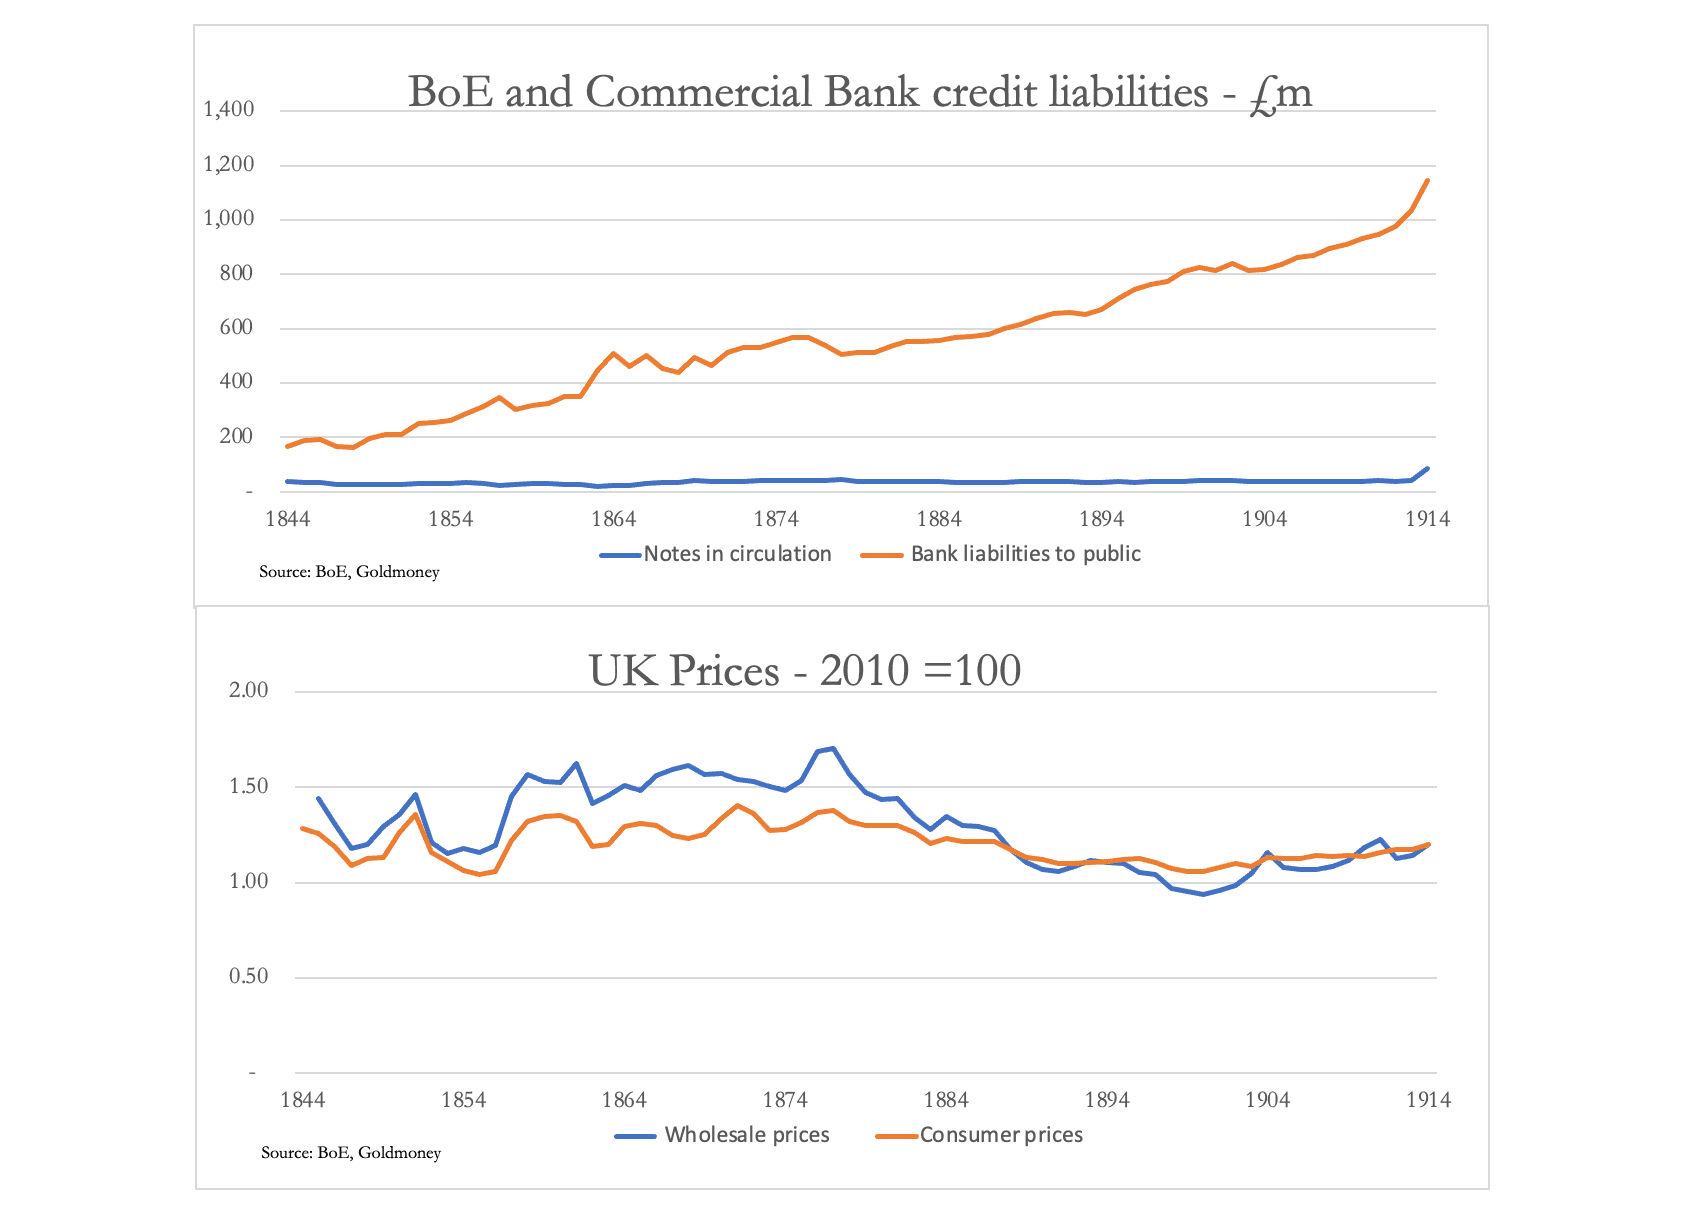
En el primer gráfico vemos cómo, bajo un patrón de cambio en monedas de oro, la emisión de billetes era estable mientras el crédito bancario se expandía. Las crisis de 1847, 1857 y 1866, que llevaron a la suspensión de la Bank Charter Act de 1844, se reflejan claramente en las fluctuaciones de los precios al por mayor del gráfico inferior, pero por lo general se aplica la naturaleza autocorrectora de las perturbaciones del nivel general de precios. Esto se aprecia en el siguiente gráfico, que muestra la inflación de los precios al consumo.
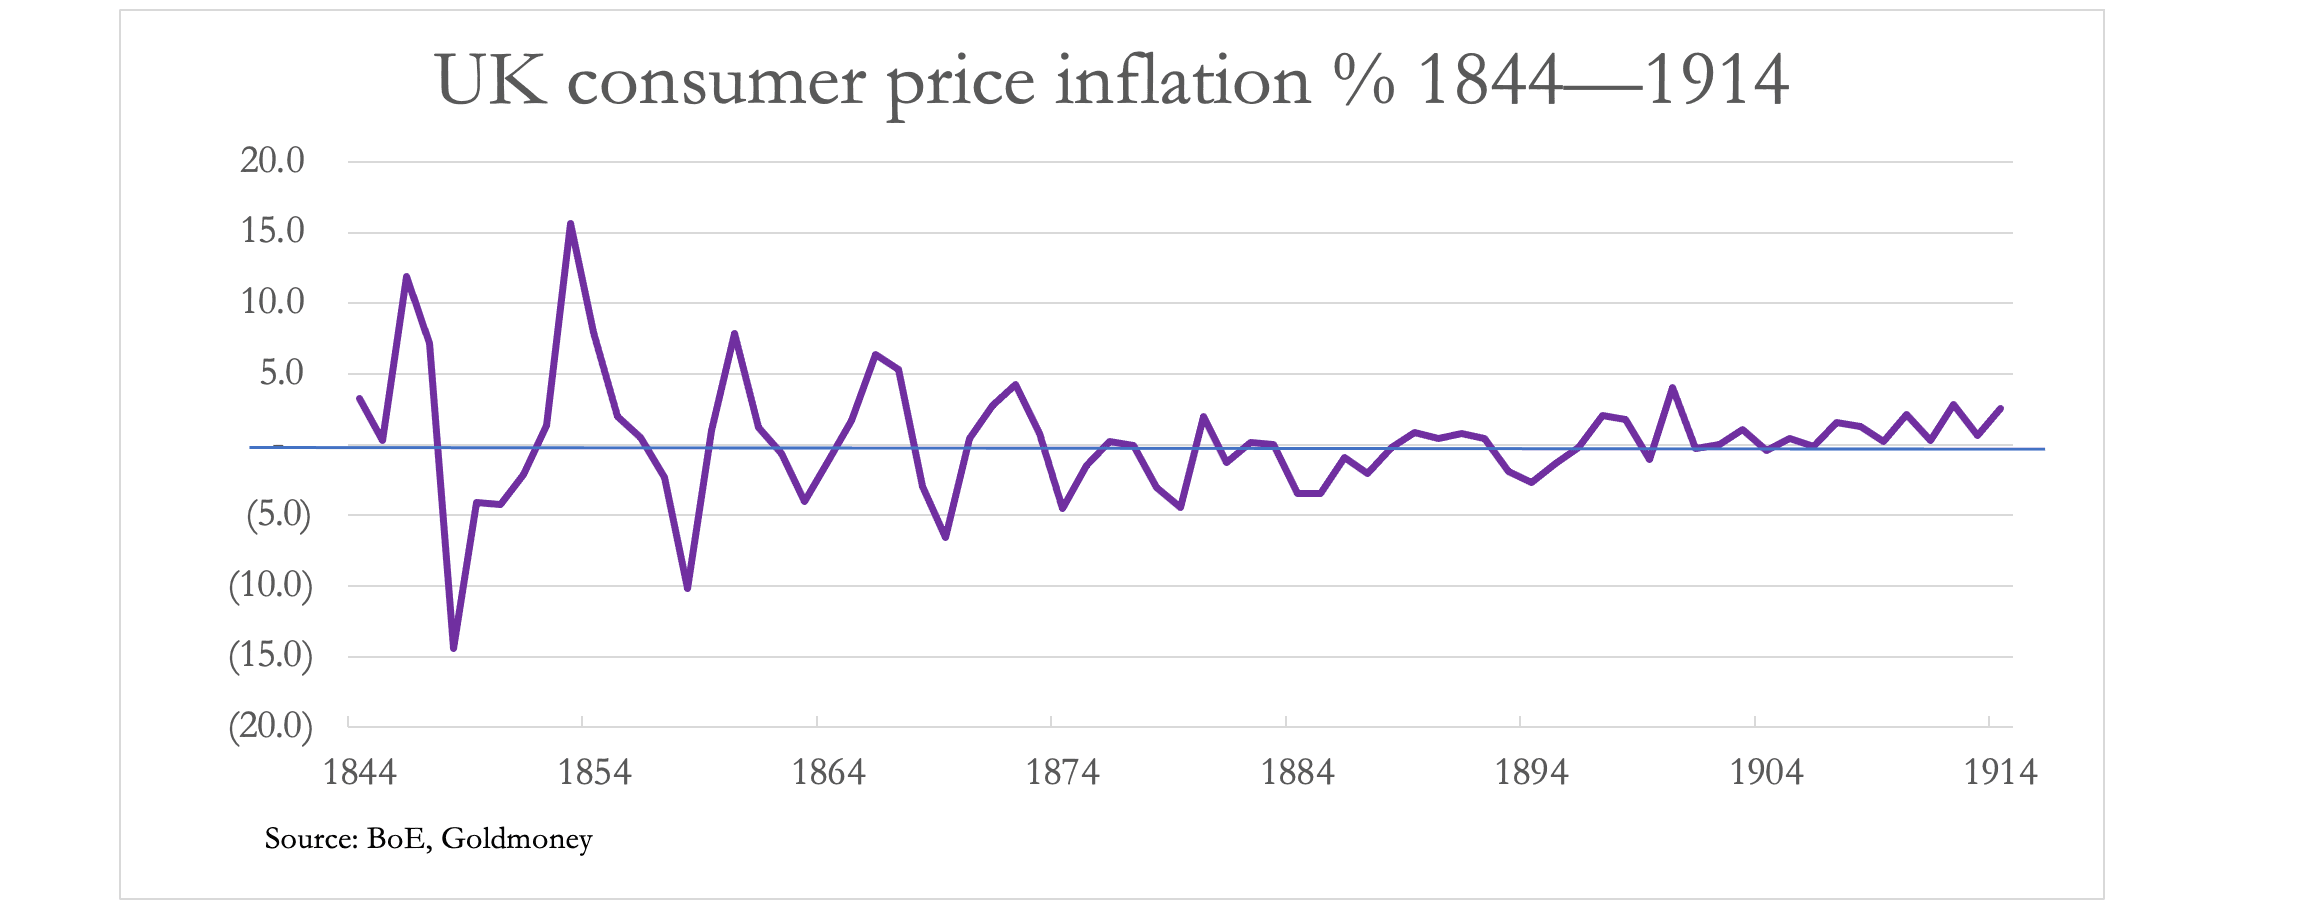
El efecto del ciclo del crédito bancario sobre los precios se muestra con claridad, y la tasa media registrada a lo largo de los sesenta años fue de un +0,3 %, ya que las oscilaciones se compensaron entre sí. Teniendo en cuenta lo poco práctico que es medir realmente el nivel general de precios y los errores del cálculo estadístico retroactivo, equivale a nada. Pero con el tiempo, a medida que la ley de 1844 se asentaba, las oscilaciones entre inflación y desinflación disminuyeron. Sin duda, ayudaron a ello las mejoras en el sistema de compensación.
Antes de 1775, todo banquero tenía que mantener billetes de banco o, alternativamente, librar cheques contra el Banco de Inglaterra con los que saldar a diario las diferencias con otros bancos. Después de 1775, los bancos de Londres empezaron a reunirse en una sala que hacía las veces de cámara de compensación para saldar sus reclamaciones mutuas, en lugar de enviar empleados a visitar a cada banco contraparte.
Los billetes de banco todavía se utilizaban en parte. En 1810 se registró que 46 bancos compensaban diariamente unos 4,7 millones de libras, de las cuales 220.000 se liquidaban en billetes de banco. Hoy equivaldrían a 1.880 millones y 88 millones de libras, respectivamente. En 1854 se admitió a los bancos por acciones en la cámara de compensación, y en 1864 el Banco de Inglaterra se incorporó al sistema. En 1860 se estableció también una cámara de compensación para los bancos provinciales, lo que permitió que la red bancaria nacional funcionara como una sola, utilizando el crédito bancario para liquidar diferencias sin recurrir a billetes ni monedas. Y en 1875 se intercambiaron ese año entre los bancos de compensación más de 6.000 millones de libras (equivalentes a 2,4 billones de libras actuales).
Además de las mejoras en el sistema de crédito y de los avances continuos en el sistema bancario, sin duda la creciente confianza del público en el patrón oro y en el sistema bancario en general contribuyó a reducir la volatilidad del nivel general de precios.
Conclusiones
En nuestra búsqueda de la estabilidad de precios, debemos distinguir entre las perturbaciones debidas a factores cíclicos y las de largo plazo. El dinero no suele circular: es el crédito, en forma de billetes de banco y depósitos bancarios, lo que constituye todo el medio circulante. En su mayor parte se trata de crédito a favor de los depositantes, originado en la creación de préstamos. Aunque podemos explicar las consecuencias para la economía y para el poder adquisitivo de la moneda, los ciclos se anulan por sí mismos en un proceso schumpeteriano de destrucción creativa.
Es un error pensar que podemos prescindir del crédito, y mucho menos de su expansión. Pero cuanto menos volátiles sean su expansión y su contracción cíclicas, menos perturbador resulta económicamente el crédito bancario.
Si abordamos los factores cíclicos, por ejemplo eliminando la responsabilidad limitada de los banqueros para desalentar un apalancamiento excesivo de sus balances, nos queda que la cantidad de crédito bancario en la economía la fija la demanda económica del mismo. Esta demanda económica debe originarse en los mercados y no pueden gestionarla los bancos centrales, como han demostrado los hechos. Desde que el Banco de Inglaterra no subió los tipos de interés a tiempo durante la crisis de 1847 hasta hoy, los bancos centrales han demostrado su ineptitud comercial y económica.
Hemos visto que, con un patrón de cambio en monedas de oro, el crédito bancario puede expandirse de forma significativa con el tiempo sin minar el poder adquisitivo de la moneda. Confirmando esta conclusión, nuestro siguiente gráfico muestra el petróleo cotizado en dólares y en oro durante los veintiún años anteriores al abandono del Acuerdo de Bretton Woods en 1971, y después.
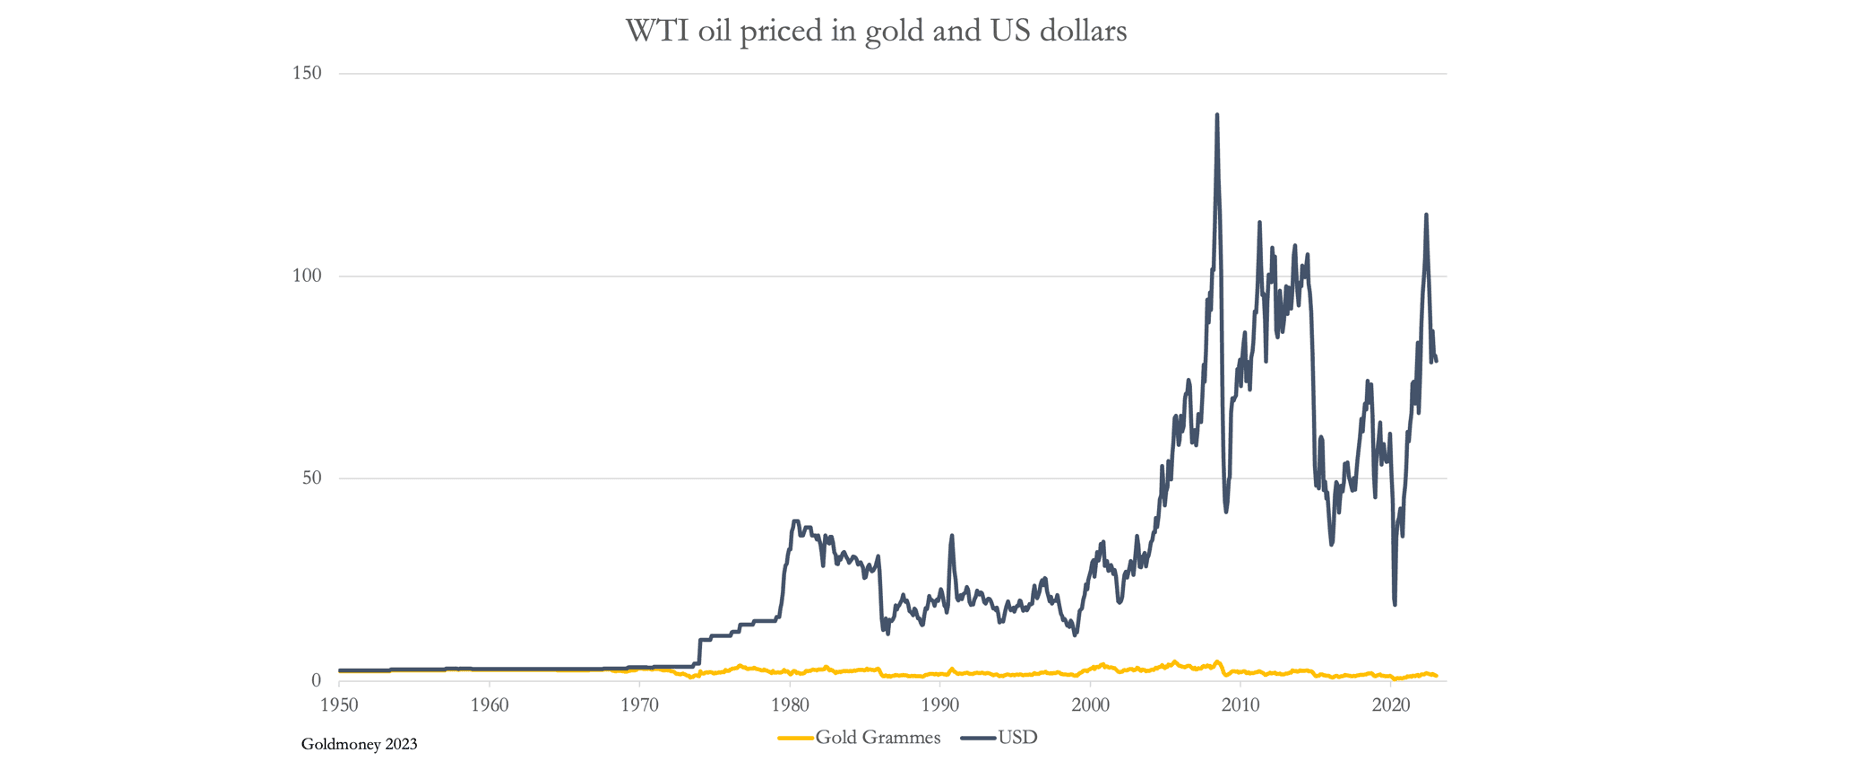
Incluso con la relación apenas tangencial entre el dólar y el oro bajo Bretton Woods, vemos que, antes de que se abandonara el Acuerdo, el precio del petróleo, tanto en dólares como en oro, era notablemente estable. Y cuando se abandonó el Acuerdo, el precio del petróleo en dólares no solo se disparó, sino que se volvió extremadamente volátil. Sin duda, incluso la volatilidad considerablemente menor medida en gramos de oro aumentó por encima de lo que habría sido por la influencia perturbadora de la moneda de reserva que pretendía sustituirlo.
Otra comparación es la de los precios de la vivienda residencial en Londres.

De nuevo, vemos cómo los precios de la vivienda se han disparado en libras esterlinas fiduciarias, que son volátiles, mientras que han sido notablemente estables en oro.
La clave de la estabilidad de precios a largo plazo es asegurarse de que los billetes de banco estén firmemente vinculados al oro al poder canjearse por monedas. Suponiendo medidas sensatas para desalentar los excesos del ciclo del crédito bancario, solo entonces puede todo el sistema de crédito responder a la demanda económica del mismo, y su valor mantenerse estable a largo plazo con fluctuaciones mínimas a corto plazo.
[i] En 1847, Inglaterra sufrió una mala cosecha de trigo y el fracaso del cultivo de la patata, lo que provocó un aumento de las importaciones de alimentos y una salida de oro. En 1857, tras las subidas de precios de las materias primas y de los costes de flete causadas por la guerra de Crimea, la rebelión de la India y la crisis financiera en Estados Unidos provocaron la quiebra de bancos vinculados en Londres. Y en 1866 quebró Overend Gurney, un banco cuya importancia para el sistema financiero británico fue probablemente tan grande como la de JPMorgan Chase para el sistema financiero estadounidense actual.
[ii] Quarterly Bulletin del Banco de Inglaterra, 1969: The Bank of England note: a short history. El Banco estaba facultado para emitir billetes hasta un límite de 14 millones de libras; cualquier exceso debía estar totalmente cubierto por oro.
[iii] Véase Elements of Banking (1876), de HD Macleod, p. 212
[iv] Ibid.
[v] La acción humana, glosario.