
Como primera nación de la periferia del euro «demasiado grande para caer» en haber prendido fuego, muchos ven a España como el campo de batalla decisivo que determinará el futuro de la eurozona.
La impresión masiva de dinero por parte del Banco Central Europeo es la única forma realista de financiar un rescate de España, pero esto desatará un enorme riesgo moral: ¿por qué iban a persistir los gobiernos de otros países de la eurozona en medidas de austeridad impopulares una vez que el gobierno español haya sido salvado por los chicos de Fráncfort? Sin duda, una pendiente resbaladiza, que conduce a la destrucción de la moneda y a una clara sensación de déjà vu para Alemania.
Si no se rescata a España, los lazos políticos que unen al país con el euro podrían romperse como consecuencia de la ira popular y de la violencia dirigida contra Bruselas y sus aliados en la administración nacional y regional. Es una variante del dilema sin salida al que se enfrentan las economías endeudadas de todo el mundo. El presidente del BCE, Mario Draghi, ha prometido hacer «todo lo necesario» y ha jurado por su nombre y su poder que «será suficiente». Sin embargo, esto hará sin duda que más miembros del Bundesbank añoren el marco alemán, como han indicado recientemente varias fuentes bien situadas.
En este interesantísimo vídeo sobre la crisis económica española, ¿Dónde está mi dinero?, Marion Mueller, María Blanco, Juan Castañeda y Miquel Roig analizan nuestra situación actual y las cuestiones más amplias relacionadas con la banca, el dinero y la deuda. También plantean estas mismas preguntas a ciudadanos elegidos al azar en Madrid, lo que nos da una idea muy clara de lo que piensa el español de a pie sobre las causas de la crisis y los responsables de ella.
Por desgracia, a pesar de los valiosos esfuerzos educativos impulsados por esta empresa y por otras, y aunque el público español está mucho mejor informado sobre cuestiones financieras que hace cinco o seis años, ha cambiado muy poco. Las mismas personas están al mando y siguen imperando las mismas ideas que nos trajeron hasta aquí. La política económica sigue dictada por tecnócratas, en su mayoría de corte keynesiano con una pizca de monetarismo para dar «variedad». Su idea de las «reformas de libre mercado» es subir los impuestos con dureza y rapidez. Los políticos de todos los partidos siguen viendo un presupuesto equilibrado como un mito inalcanzable en lugar de un objetivo deseable.
Se denuncia la «austeridad» desde todos los rincones, aunque el gasto de los gobiernos local, regional y central sigue siendo mayor en 2012 que en 2007, en el punto álgido de la burbuja inmobiliaria española y de la recaudación fiscal. La política monetaria sigue planificándose de forma centralizada desde Fráncfort, y a los banqueros centrales no solo no se les culpa por su papel en el auge y la caída, sino que se les ve como héroes y salvadores o, en el peor de los casos, como figuras paternas de mano dura pero bienintencionadas. Lo que ocurre en España es cierto también en muchos otros países desarrollados.
¿Y qué hay de quienes advirtieron de lo que se avecinaba y anunciaron la crisis en 2006 y 2007? Sí, han ganado cierta notoriedad, pero sus voces están muy lejos de ser escuchadas, o siquiera toleradas, en los círculos «educados» de los foros económicos. Esta dinámica se analiza en el documental ¿Por qué la gran recesión?, en el que aparecen bastantes economistas españoles de la escuela austriaca.
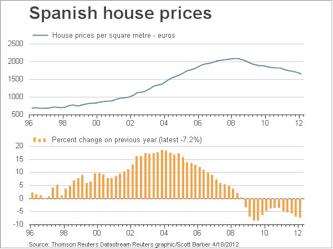
La crisis española en resumen: estimulada por su entrada en la eurozona y por los tipos de interés en mínimos históricos, España creció a un ritmo saludable desde 1999. El pinchazo de las puntocom en 2000 centró la atención de los inversores en el sector inmobiliario, considerado "seguro". La economía española se expandió y los precios de la vivienda se dispararon desde 2002, hasta alcanzar en 2005 niveles de revalorización insostenibles, de dos dígitos. En 2007 los precios empezaron a tocar techo y en 2008 la burbuja estalló, cuando el enorme apalancamiento que la había alimentado empezó a funcionar a la inversa, multiplicando las pérdidas a medida que los precios caían.
El principal índice bursátil español, el Ibex35, alcanzó un máximo de casi 16.000 puntos en octubre de 2007. Cinco años después se sitúa en 7.000. Si la experiencia de otras burbujas sirve de indicio, podría seguir cayendo fácilmente hasta los niveles de 2002 o, si consideramos el peor escenario posible tras el estallido de una burbuja, tocar fondo en torno a los 2.000 puntos (una caída del 88%). Si la eurozona se rompe, este último escenario será muy probable.

Lo más probable es que los precios de la vivienda en España sigan bajando hasta alcanzar los niveles previos a la burbuja. Sin embargo, esta caída sigue frenada por la doble influencia de unos tipos hipotecarios suprimidos artificialmente y de la reticencia de los bancos españoles a valorar a precios de mercado sus inmuebles. La mayor parte de este stock fue adquirido por los bancos y las cajas de ahorro cuando quebraron los promotores a los que habían prestado dinero. La decisión de valorar estas viviendas y terrenos a precios inflados es lo que ha permitido a los bancos españoles guardar las apariencias durante los últimos tres años, cuando según cuentas honestas estaban insolventes.
Será el rescate bancario el que, como ocurrió en Irlanda, revele la falsedad de unas finanzas nacionales comparativamente solventes. Ese 70% de deuda pública sobre el PIB que permite dormir tranquilos a los ministros de Economía españoles se evaporará en el instante en que el Gobierno decida salvar a los bancos a costa de los contribuyentes. En un ingenioso ejercicio de regateo, o quizá de propaganda, el presidente del Gobierno intenta vender el rescate como un rescate europeo de los bancos españoles. Es una cortina de humo que se disipará muy pronto. Con una deuda del 100% del PIB, pagar un 7% o un 8% de interés por la deuda soberana es un golpe mortal.
Así pues, salvo que los políticos españoles cambien radicalmente de actitud y equilibren el presupuesto, haciendo irrelevantes la "prima de riesgo" y a los vigilantes del bono, España caerá y con ella la eurozona tal como la conocemos. Cualquier observador inteligente debería estar considerando escenarios posteriores al euro y planificando la mejor estrategia de protección del patrimonio. No será el fin del mundo, pero está claro que quienes tengan algo de oro guardado capearán el temporal mucho mejor que aquellos a los que pille desprevenidos.
La semana pasada varios supermercados del sur de España fueron asaltados por manifestantes comunistas que "expropiaron" unos cientos de kilos de comida en un gesto simbólico. Los mismos manifestantes han prometido ocupar tierras, viviendas y negocios para exigir el fin de la austeridad del Gobierno. A medida que avance la crisis y el capital salga de España hacia los países del núcleo del euro, solo cabe esperar que este ejemplo se extienda y se produzcan más asaltos a supermercados al estilo "Robin Hood". Al mismo tiempo, las nuevas restricciones a las transacciones en efectivo han llevado a muchos a hablar de un inminente "corralito" y de controles de capital.
Estos ataques a los derechos de propiedad, tanto por parte de los gobiernos como de las masas, no pueden sino empeorar aún más la situación. Unos derechos de propiedad seguros son una condición necesaria para el ahorro y la inversión, y por tanto indispensables para la acumulación de capital y el crecimiento económico. Por desgracia, volvemos al punto de partida, a la pregunta del primer vídeo: "¿dónde está mi dinero?". La respuesta es inquietante: no es tu dinero. Pertenece al banco al que se lo diste, al Gobierno que puede decirte qué hacer con él y, en última instancia, al BCE, que ha estampado su nombre en él y puede crear todo el que quiera con la imprenta. La propiedad es control, y tu control sobre "tus" euros es muy limitado, mientras que el del Gobierno sobre ellos es amplio. El oro y la plata, en cambio…