
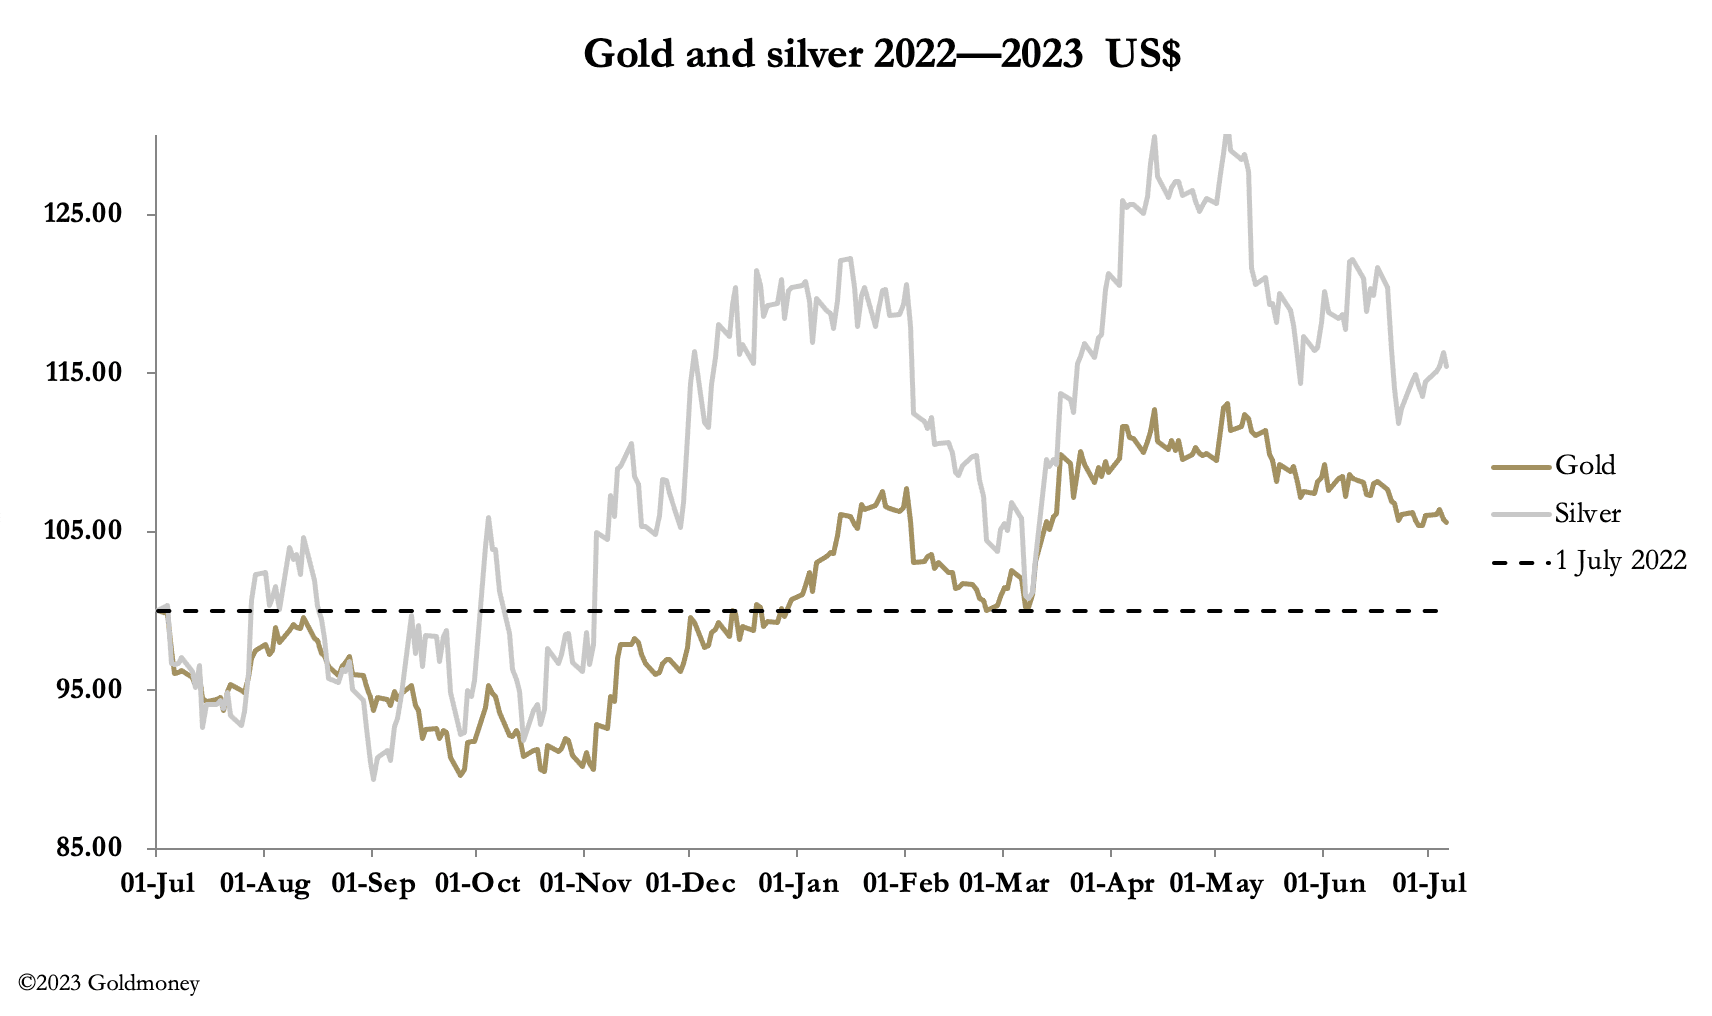
El oro y la plata apenas variaron en la semana, con una ligera tendencia a la baja en conjunto. Esta mañana en Europa, el oro cotizaba a 1.915 $, 4 $ menos, y la plata a 22,70 $, 5 centavos menos. La negociación fue escasa, y el martes se vio afectado por el cierre en EE. UU. con motivo del Día de la Independencia.
El interés abierto en Comex sigue siendo muy bajo en ambos metales, aunque ha empezado a aumentar en el oro. El interés abierto de la plata tocó un mínimo de 114.102 contratos, su nivel más bajo en diez años. A continuación, estos gráficos.

En general, podemos equiparar un interés abierto muy bajo con condiciones de sobreventa. Pero, sorprendentemente, la categoría de Managed Money, que puede pasar a posición neta corta si los fondos de cobertura son bajistas en conjunto, sigue en posición neta larga. Esto es lo siguiente, con la posición a 27 de junio según el informe COT más reciente.
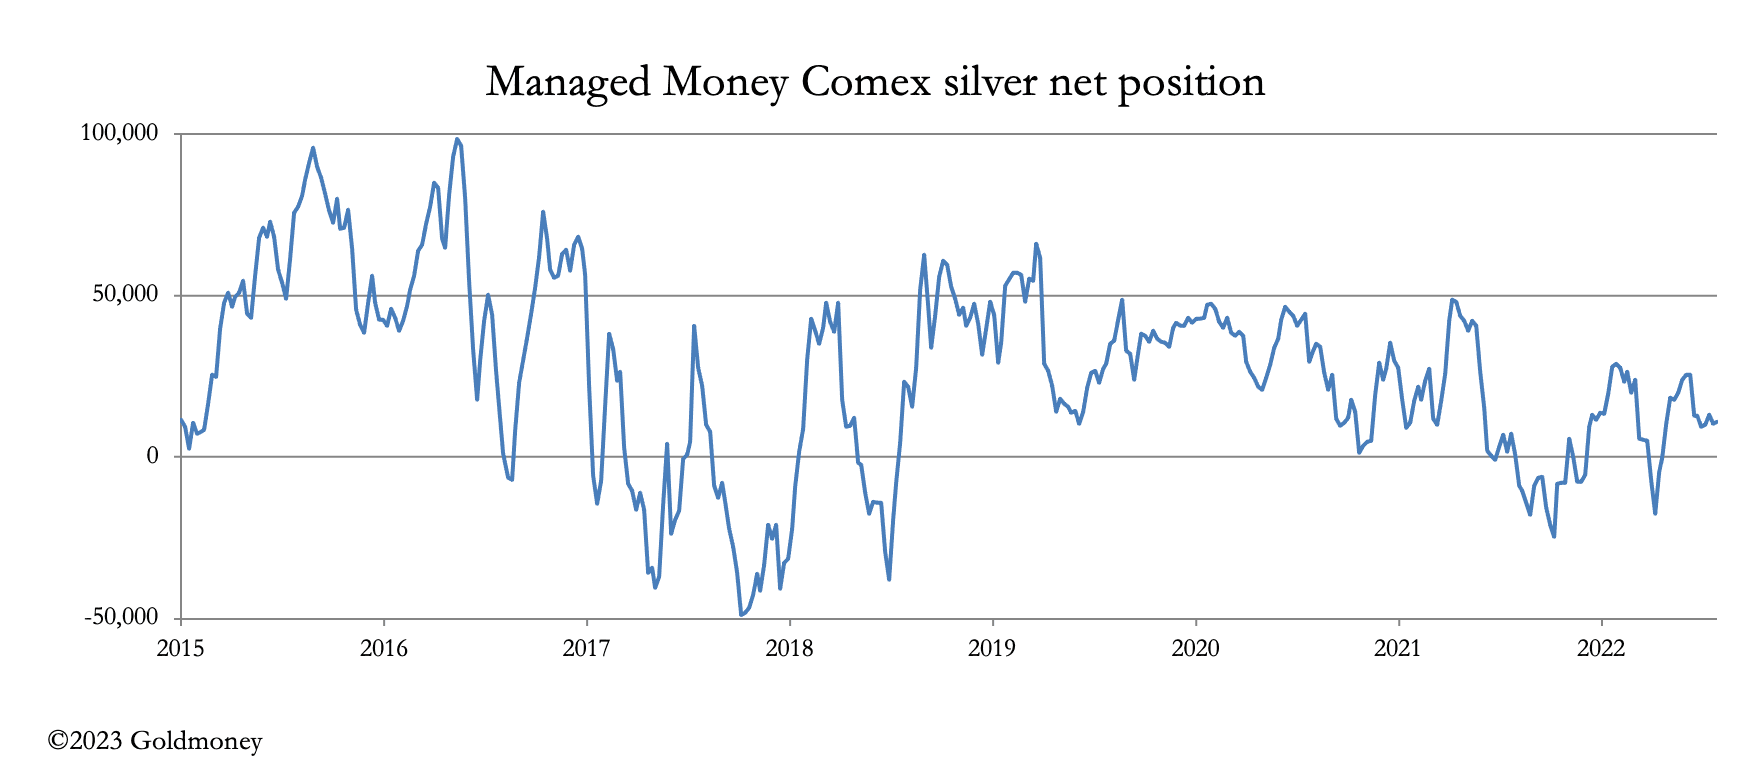
Técnicamente, aún hay margen para estrujar más a los fondos de cobertura, pero el interés abierto tan bajo sugiere que los alcistas que quedan se han vuelto cada vez más tercos.

A juzgar por el nivel tan bajo del interés abierto, parece que los Swaps, tras haber expulsado ya a los tenedores débiles, ahora corren el riesgo de un «bear squeeze» en sus posiciones en plata.
Su posición en el contrato del oro parece similar, aunque no tan extrema. Incluso si el precio del oro cae desde aquí, quedan pocos tenedores débiles que expulsar, lo que deja a los Swaps algo atrapados. A continuación, el interés abierto del oro en Comex.
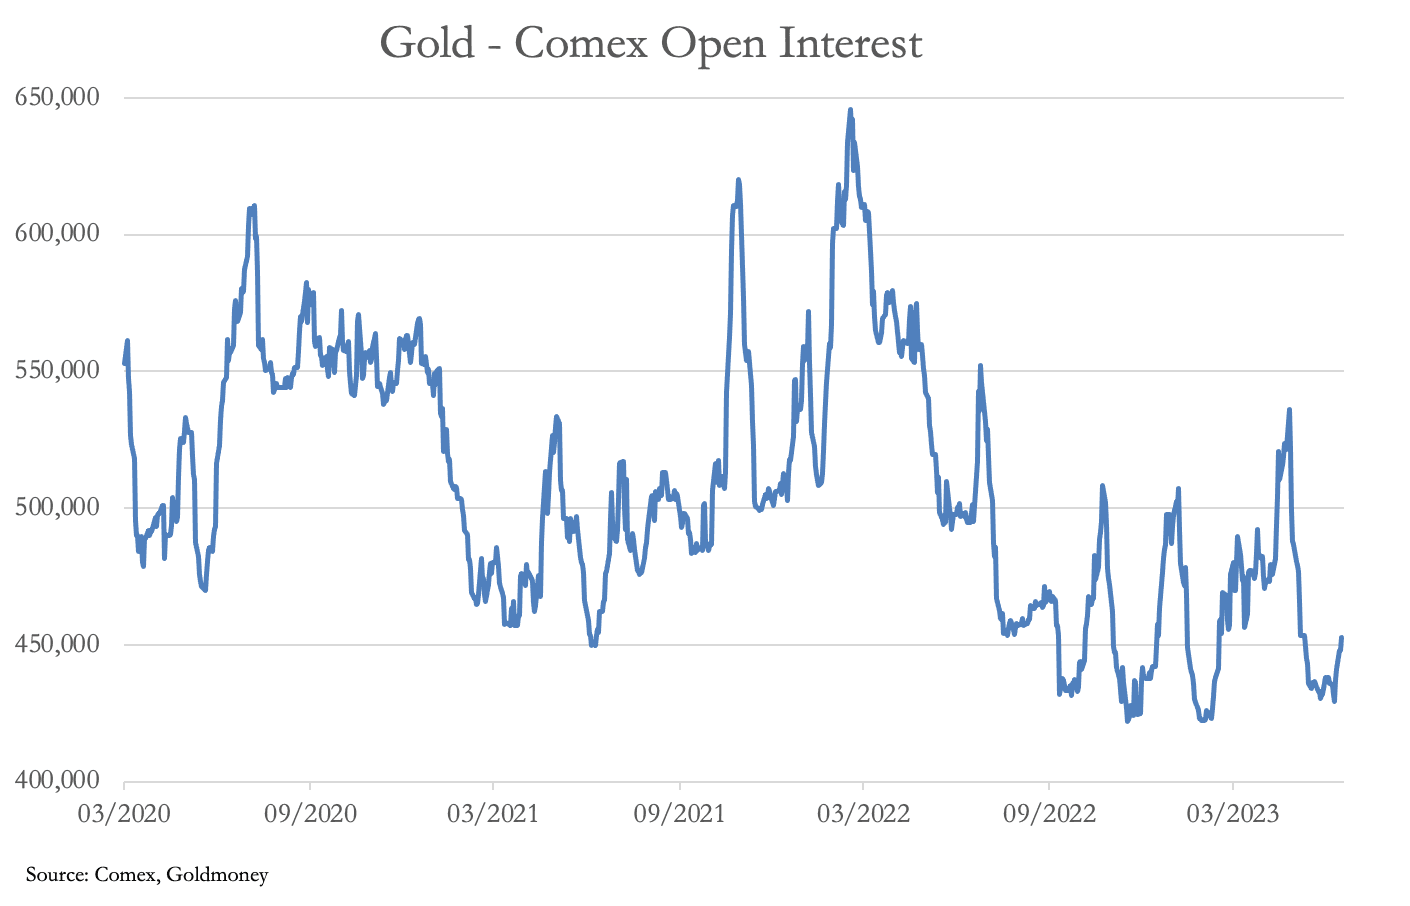
Desde el 28 de junio, el interés abierto ha aumentado en unos 22.000 contratos, lo que indica que hay un soporte importante en los 1.900 $. Entonces, ¿qué podría hacer caer el oro por debajo de ese nivel?
El candidato más probable es un nuevo repunte de los rendimientos de los bonos a nivel global. En las últimas dos semanas, el rendimiento del bono del Tesoro de EE. UU. a 10 años ha subido 35 puntos básicos, hasta superar el 4 %, un movimiento que se ha repetido en otros mercados de bonos. Las esperanzas de que la recesión permita a la Fed aflojar sus políticas de endurecimiento se están esfumando. Los peligros de unos tipos de interés altos y cada vez más altos, sus consecuencias para las quiebras de empresas y para los créditos incobrables del sistema bancario son cada vez más evidentes.
El argumento de que los tipos de interés altos perjudican al oro aún tiene tirón. Y, en un primer momento, cuanto más aumenta el riesgo de crédito, más se favorece la huida hacia el dólar y quizá hacia los bonos del Tesoro de EE. UU. a corto plazo. Esto significa que algunos de los alcistas más tercos de la categoría Managed Money aún podrían pasar a vender.
Pero el argumento alcista es potencialmente mucho más sólido. En Comex se siguen entregando contratos. Otros 1.380 contratos de oro (4,3 toneladas) en esta semana acortada, y 3.337 contratos de plata (519 toneladas), incluido el 30 de junio, se han entregado. Aparte de un arbitraje entre el papel y el físico, existe la creciente certeza de una nueva fase en el conflicto de Ucrania. Y luego está la próxima reunión de los BRICS del 22 al 24 de agosto, en la que se debatirán o anunciarán planes para una nueva moneda comercial. Según cómo evolucione, una desdolarización global dominará entonces los mercados. Puede que las implicaciones tarden unas semanas en calar, pero entonces la operación de vender dólares y comprar oro debería cobrar nuevo impulso.