
En la primera parte de este informe (véase Los precios del petróleo a largo plazo empiezan a reflejar la próxima escasez de petróleo – Parte I, 28 de marzo de 2022) explicamos en detalle cómo hemos llegado a la actual conmoción en los precios del petróleo (véase el Gráfico 1).

En pocas palabras, tras el desplome del petróleo a principios de 2020 a raíz de los primeros confinamientos globales por la Covid-19, los miembros de la OPEP+ acordaron los mayores recortes de producción de la historia. Cuando la demanda mundial de petróleo empezó a recuperarse, la OPEP+ decidió reponer la oferta lentamente, dejando el mercado en déficit para devolver a la normalidad los elevados inventarios mundiales. Sin embargo, en los últimos meses la producción real de la OPEP se sitúa por debajo del objetivo oficial, ya que muchos de sus miembros sufren problemas internos que impiden producir al máximo.
Curiosamente, los miembros centrales de la OPEP, Arabia Saudí, los Emiratos Árabes Unidos y Kuwait, por una vez no están interviniendo para cubrir el hueco. En nuestra opinión, puede deberse en parte a motivos políticos, por las tensiones entre EE. UU. y algunos miembros de la OPEP, pero es más probable que también se deba a sus propias limitaciones de capacidad. Aunque Arabia Saudí y otros miembros centrales de la OPEP todavía producen por debajo de su capacidad sostenible, estos países no pueden realmente intervenir y cubrir los huecos de producción que dejan los productores menos estables de la OPEP, porque eso significaría que no podrían aumentar más la producción cuando se supone que deben hacerlo según la hoja de ruta de la OPEP+. Entonces no les queda más remedio que ceñirse a su propia trayectoria de producción predeterminada.
Para empeorar las cosas, los productores de petróleo de esquisto de EE. UU., de los que antes se pensaba que podían producir todo el crudo necesario, parecen totalmente impermeables al último repunte de precios. Tras una década de pérdidas continuas en busca de crecimiento, la industria del petróleo de esquisto recibió advertencias claras de los bancos y de los mercados de acciones y de bonos. Así, durante el último año, la industria estadounidense del petróleo de esquisto se centró únicamente en la rentabilidad, lo que supuso mantener las previsiones de producción aunque los precios se duplicaran. Y parecen decididos a no cambiar de rumbo en 2022. Con el barril a 60 $, se esperaba que los productores de esquisto de EE. UU. aumentaran la producción en 2022 en unos 700-800 kb/d. Con el barril a 100 $, esas expectativas siguen prácticamente iguales. Parece que los días de crecimientos de producción de más de 2 mb/d al año han pasado para siempre (véase el Gráfico 2).

Como resultado, la demanda mundial siguió superando a la producción en el primer trimestre de 2022, en un momento en que, en teoría, deberíamos haber pasado a un mercado con exceso de oferta. Esto hizo que los inventarios mundiales de petróleo cayeran cerca de sus mínimos históricos en relación con la demanda (véase el Gráfico 3) y que la curva pasara a una backwardation extrema, es decir, que los precios a corto plazo cotizan con una gran prima sobre los precios diferidos[1].
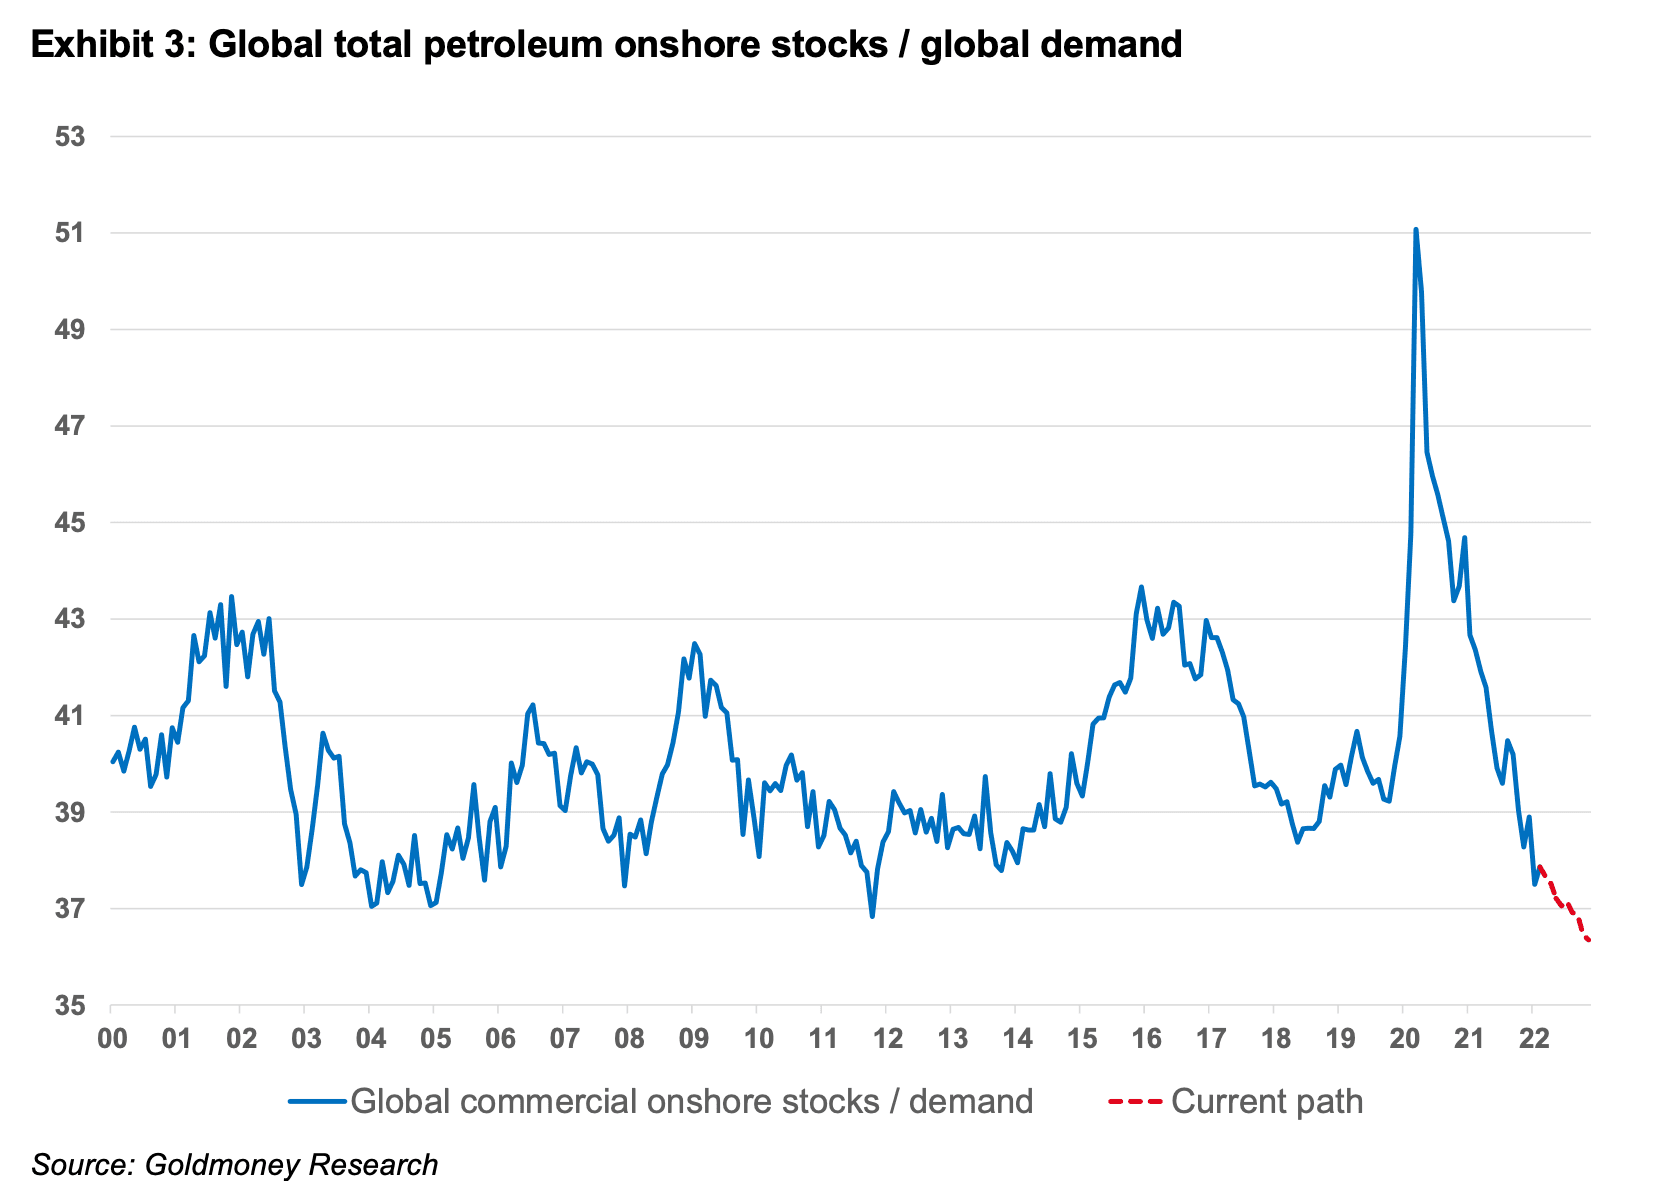
Así, a primera vista parece que el reciente pico del precio del crudo fue sobre todo el resultado de una curva empujada hacia una fuerte backwardation (por los inventarios muy bajos) a causa de problemas de oferta a corto plazo. Pero esa no es toda la historia. Creemos que la historia más interesante se ha ido gestando en silencio en el tramo largo de la curva. Los precios a más largo plazo han roto el rango de 50-65 $/barril en el que cotizaban durante los últimos siete años (véase el Gráfico 4). Mientras que las fluctuaciones de precios a corto plazo suelen ser simplemente función de la variación de los inventarios, los precios a largo plazo reflejan el coste marginal de la oferta futura de la industria.
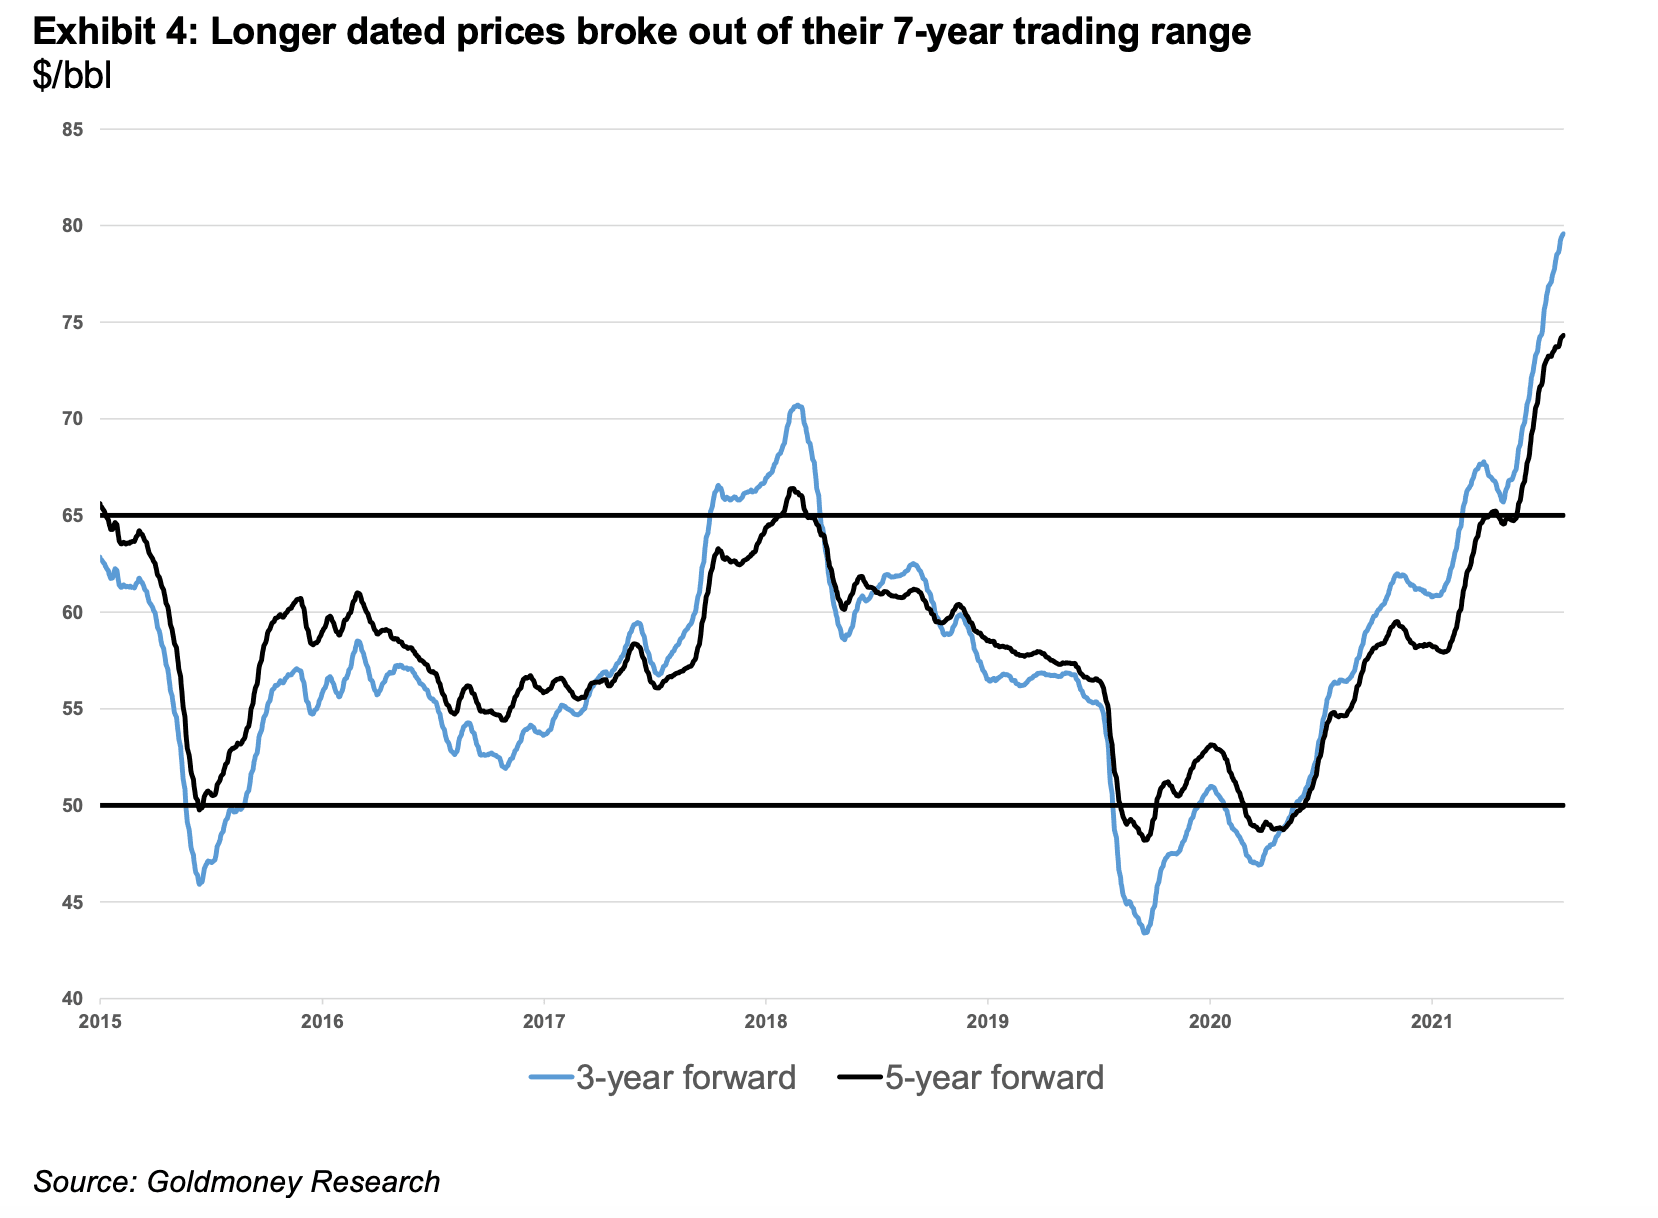
Los precios a más largo plazo llevan en declive estructural desde la gran recesión de 2008 (véase el Gráfico 5). Primero fue la perspectiva de un periodo prolongado de bajo crecimiento tras la crisis crediticia lo que empujó a la baja los precios a más largo plazo. Si la demanda iba a crecer a un ritmo más lento porque las perspectivas de crecimiento global a largo plazo parecían sombrías, los proyectos de mayor coste (como las arenas bituminosas de Canadá, el petróleo del Ártico y los proyectos petroleros muy complejos) dejarían de ser necesarios, y el mundo podría abastecerse por completo con proyectos de petróleo más convencionales y baratos. Como resultado, los precios del petróleo a más largo plazo rondaron los 100 $ durante unos años (frente a los 140 $/barril de su máximo en 2008). Justo cuando esos temores de crecimiento se disipaban, la revolución del petróleo de esquisto cambió la industria para siempre. Entre 2014 y 2015 se produjo un segundo desplome del petróleo que hizo caer aún más los precios a más largo plazo. Al final, el mercado empezó a descontar que, con el barril a 50-65 $, los productores de esquisto de EE. UU. podían suministrar al mundo todo el petróleo que fuera a necesitar. Sin embargo, desde 2021 asistimos a una ruptura de los precios a más largo plazo de ese rango de cotización.

Entonces, ¿qué lo está impulsando? Como mencionamos antes en el informe, el tramo corto de la curva depende de los inventarios. El tramo largo depende de los costes marginales de la oferta futura. Entonces, ¿por qué el mercado descuenta ahora de repente que los costes marginales de la oferta están subiendo? Creemos que es una combinación de dos factores. Por un lado, el mercado empieza a darse cuenta de que la actual inflación de costes de producción probablemente no es un fenómeno temporal. Por otro, el mercado empieza a comprender que vamos a afrontar problemas de oferta durante la próxima década. En el resto de este informe profundizaremos en ambos factores del coste marginal de la oferta futura.
Es poco probable que la inflación de los costes de producción sea solo transitoria
La inflación general se ha disparado este año. La inflación subyacente de precios en EE. UU. (la subyacente excluye los precios de la energía) está en un asombroso 6,4 %, la inflación general del IPC en el 7,9 % y la inflación de precios de producción (IPP) de bienes terminados en un abrumador 13,8 % (véase el Gráfico 6).

Economistas y medios han escrito mucho en los últimos meses sobre el origen de esta inflación. Algunos sostienen que se debe simplemente a las perturbaciones en las cadenas de suministro derivadas de las restricciones y confinamientos por la Covid en todo el mundo, que afectaron a la producción de materias primas, la fabricación y el transporte. Probablemente algo de eso sea cierto, y a medida que se relajen las restricciones, la presión inflacionista de las perturbaciones en las cadenas de suministro se reducirá en cierta medida, sobre todo si nos encaminamos hacia una recesión. Más importante, en nuestra opinión, es el fenómeno del gasto excesivo en ciertos bienes que se produjo durante la pandemia. Los confinamientos hicieron que la gente tuviera más renta disponible y comprara por internet bienes que de otro modo no habría pedido (véase el Gráfico 7). Esto se vio agravado por las distintas ayudas por la Covid de los gobiernos de todo el mundo. Parece que la gente de todo el mundo gastó su dinero en grupos de productos similares, muchos de ellos fabricados en Extremo Oriente. Esto hizo que los fabricantes tuvieran dificultades para atender la demanda y creó cuellos de botella en el transporte. A medida que se levanten gradualmente las restricciones, terminen los cheques de estímulo y vuelva la normalidad, esos flujos de mercancías también se reducirán y las presiones inflacionistas desaparecerán e incluso podrían revertirse. La renta disponible per cápita se ha normalizado en gran medida y ahora ha caído por debajo de su tendencia (véase el Gráfico 7). En otras palabras, la presión inflacionista procedente de una renta disponible elevada está llegando a su fin. Y como la Fed está subiendo los tipos para combatir la inflación justo cuando el gasto excesivo termina, esto podría ser justo lo necesario para empujar la economía a la recesión.

Es importante señalar que la inflación creada por las perturbaciones en las cadenas de suministro y por la demanda impulsada por los estímulos influye más en la inflación a corto plazo (y por tanto en los precios del petróleo a corto plazo) que en la inflación a largo plazo.
Sin embargo, hay un tercer factor de inflación que está afectando a las expectativas de inflación a largo plazo y que, en nuestra opinión, no es transitorio. Los bancos centrales llevan imprimiendo dinero de facto a gran escala desde la gran recesión. Solo la Fed compró aproximadamente 3,5 billones de dólares en activos (sobre todo bonos del Tesoro) entre 2008 y 2014, lo que se conoce como flexibilización cuantitativa (QE). La mayoría de los demás grandes bancos centrales aplicaron o aún aplican políticas similares. Solo 10 años después de experimentar con la QE por primera vez, la Fed se atrevió a intentar reducir ese balance, pero tras vender unos 700 000 millones de dólares entre 2018 y 2019, la turbulencia en el mercado de repos obligó a la Fed a dar un giro brusco y a comprar activos a un ritmo más rápido que nunca. A finales de 2019 (antes de que la Covid fuera un nombre conocido por todos), la Fed estaba básicamente de vuelta a la casilla de salida. Desde entonces las cosas solo se han vuelto más extremas y actualmente hay 9 billones de dólares en activos en el balance de la Fed (véase el Gráfico 8). Otros bancos centrales todavía no han mostrado ningún intento de reducir sus balances.
 Muchos economistas siguen argumentando que estas compras de activos no son inflacionistas en sí mismas. Señalan como prueba la ausencia de un repunte de la inflación del IPC en los 10 años previos a la pandemia (véase el Gráfico 9).
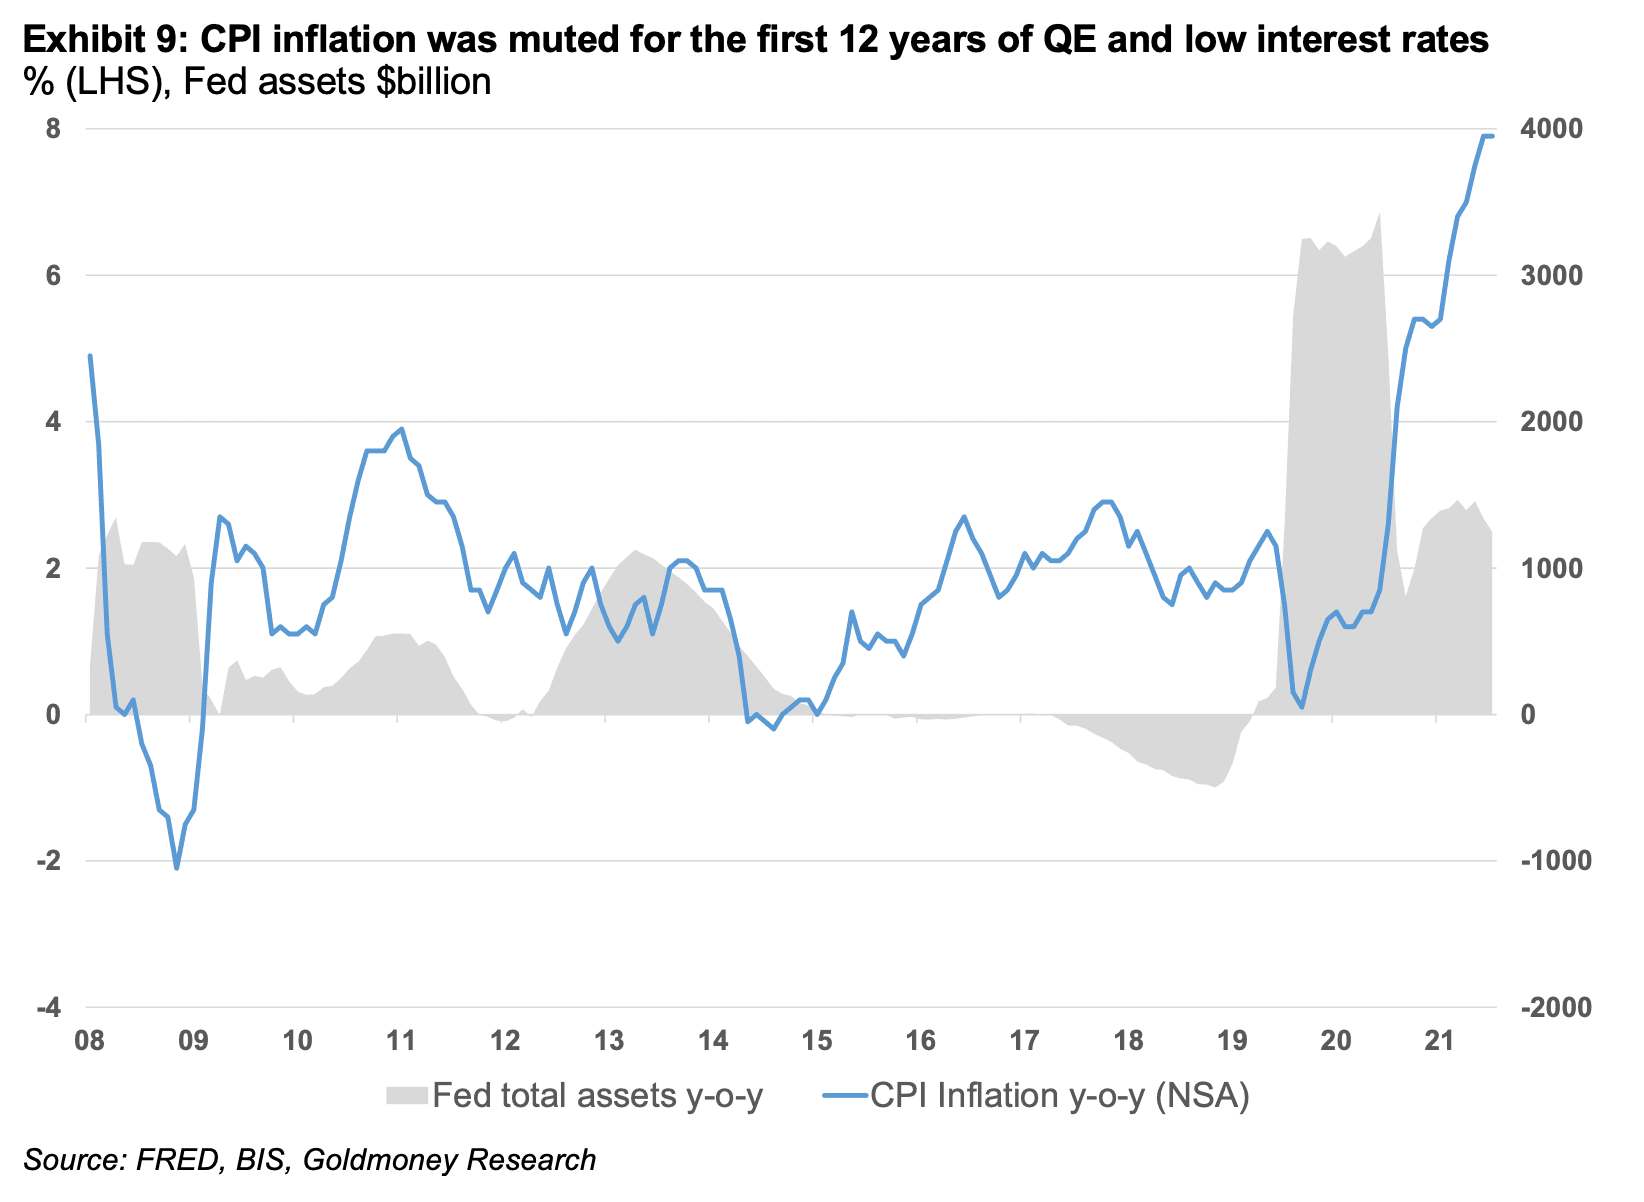 Ignoremos por un momento los defectos del IPC como medida real del coste de la vida. El principal problema del argumento anterior es que sí vimos una inflación masiva de precios como resultado de las compras de activos de los bancos centrales, solo que no en el IPC. Es innegable que los precios de activos como acciones, bonos e inmuebles llevan más de diez años atravesando un enorme periodo inflacionista. En nuestra opinión, solo era cuestión de tiempo que la inflación de los precios de los activos se filtrara a la economía en general y viéramos repuntar una inflación generalizada.
Cuando los precios inmobiliarios se disparan, los alquileres acaban teniendo que ajustarse, sobre todo en un entorno de tipos al alza. A medida que suben los alquileres de tiendas, almacenes, etc., esos costes tienen que trasladarse al consumidor. Los precios de los bienes manufacturados deben reflejar el aumento del precio del suelo, ya que encarece la construcción de nuevas fábricas. De forma similar, la explosión de los precios de las tierras de cultivo acaba provocando una subida de los precios de los alimentos. Una vez que este proceso ha comenzado, se retroalimenta, porque el aumento del precio de un bien eleva los costes de fabricación de otros bienes.
El resultado es un periodo prolongado de inflación alta. Lo vemos claramente en el petróleo. Cabría esperar que los precios altos del petróleo den sobrados incentivos a los productores para aumentar la producción, pero los productores que podrían aumentar la producción a corto plazo, como los de petróleo de esquisto de EE. UU., se enfrentan a costes que suben con rapidez. La arena para fracturación, los fluidos de fracturación y los costes laborales, entre otros, suben sin descanso.
Por eso creemos que parte de lo que vemos en los precios del petróleo a más largo plazo es en realidad el resultado de las políticas monetarias que se mantienen desde la crisis crediticia de 2008. Creemos que llegará un momento en que tendremos que pagar el precio de las políticas monetarias de los últimos 14 años, y pensamos que ese momento ha llegado ya.
En nuestra opinión, la Fed y otros bancos centrales están entre la espada y la pared. Para frenar la inflación, tendrían que subir los tipos con fuerza (al menos hasta el nivel de la inflación) y vender rápidamente billones de dólares en bonos. Sin duda, esto hundiría los precios de los activos y provocaría una profunda recesión global. Por tanto, es muy poco probable que la Fed y otros bancos centrales puedan reducir sus balances de forma significativa, y tampoco podrán subir los tipos de interés hasta los niveles actuales de inflación, y mucho menos hasta niveles de dos dígitos. Sin embargo, de momento la Fed parece decidida a seguir subiendo los tipos pase lo que pase, lo que en nuestra opinión bastará para frenar la economía, pero no para detener el proceso inflacionista que se ha puesto en marcha (quizá durante un breve periodo en la recesión posterior). El resultado más probable de todo esto es la estanflación. Así, el coste de producción del petróleo seguirá subiendo rápidamente durante muchos años, elevando de hecho el suelo de los precios del petróleo a largo plazo.
Perspectivas de oferta sombrías para la próxima década
Por desgracia, la inflación de costes no es lo único que está empujando al alza el precio del petróleo a largo plazo. La industria también afronta un enorme problema con el crecimiento de la oferta durante la próxima década. Para entender cómo hemos llegado hasta aquí, hay que dar un paso atrás. El crecimiento de la oferta en los últimos más de 10 años procedió de tres fuentes: la OPEP, el petróleo de esquisto de EE. UU. y un puñado de países no pertenecientes a la OPEP. La mayor parte de la producción no OPEP registró descensos absolutos (véase el Gráfico 10).
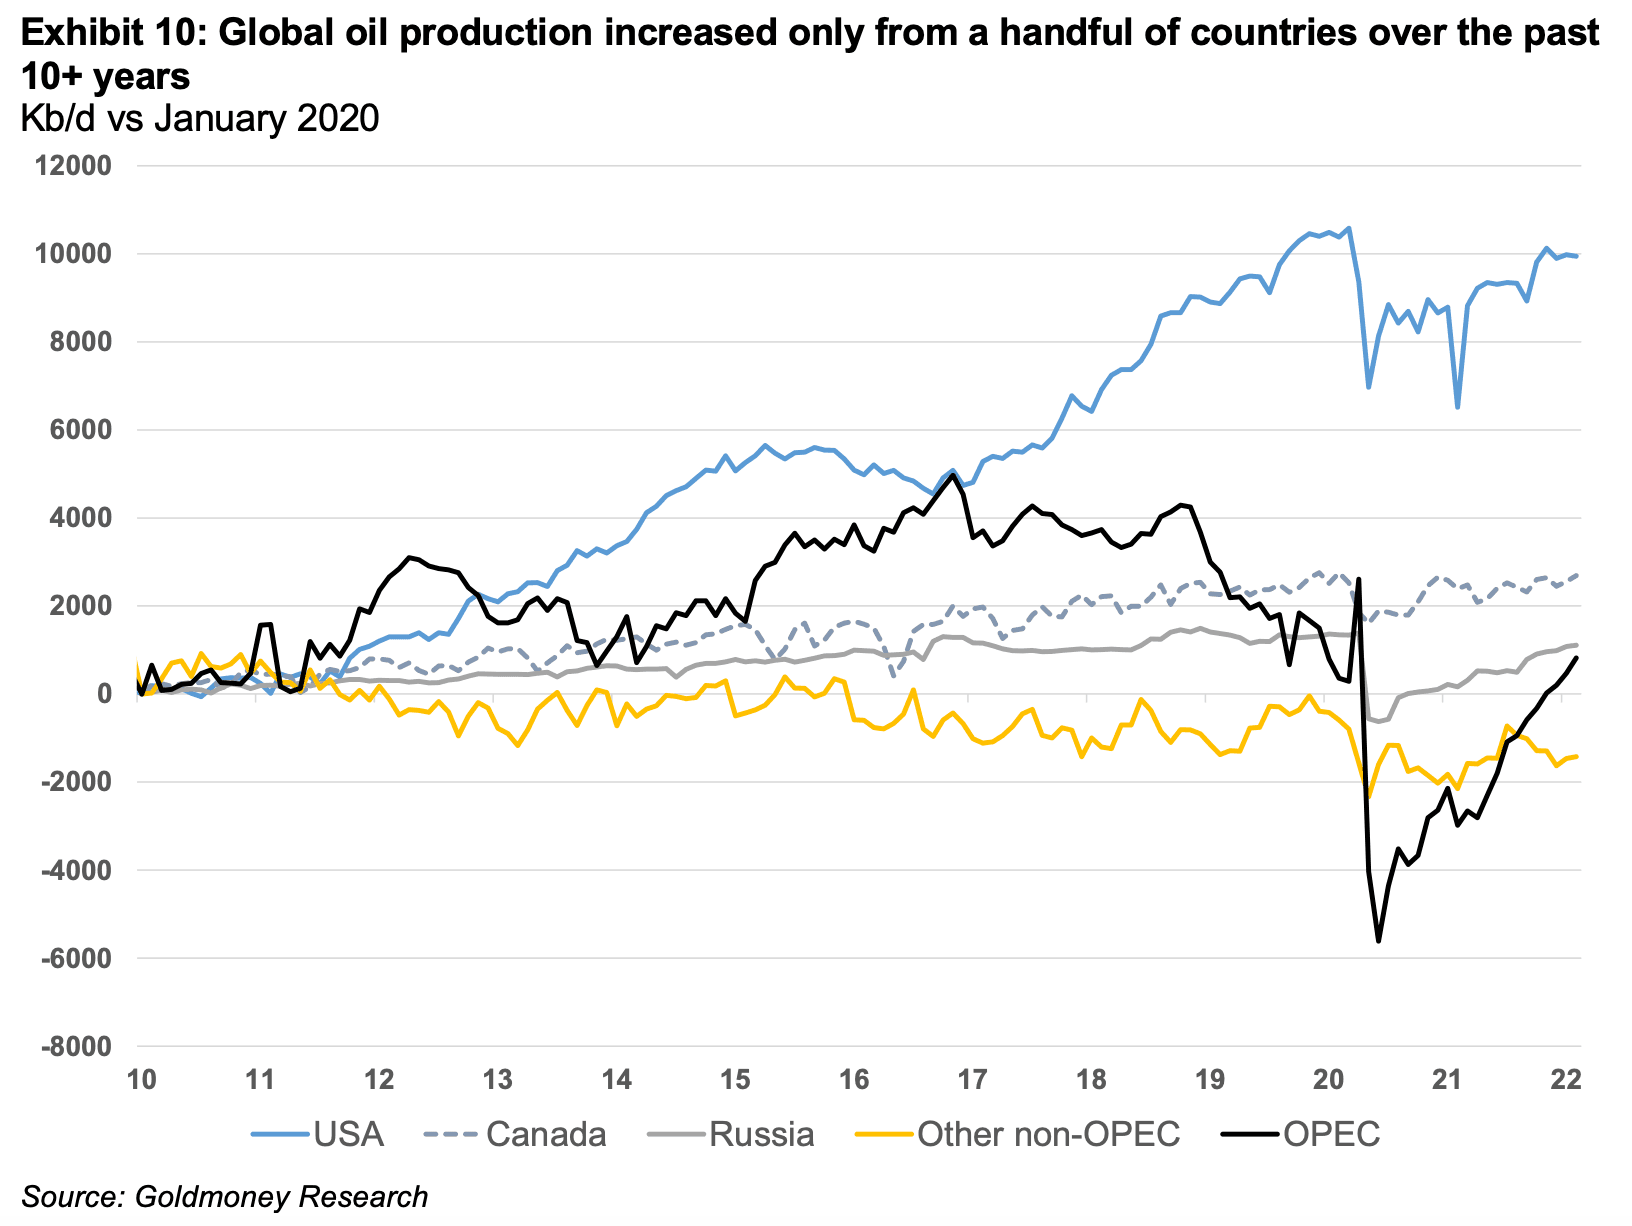
La OPEP añadió una capacidad de producción sustancial en la primera mitad de la década pasada, pero desde entonces la producción de los países no centrales de la OPEP, como Irán, Venezuela, Angola, Nigeria y Libia, tiene dificultades. La razón por la que la producción de la OPEP aumentó en este periodo es que Irak y los tres miembros centrales de la OPEP, Arabia Saudí, los EAU y Kuwait, incrementaron su producción de forma considerable. En el caso de Irak, fue el resultado de años de inversiones de las grandes petroleras internacionales tras la guerra que comenzó en 2003. Pasaron varios años antes de que esas inversiones dieran fruto, y no fue sin superar importantes problemas de seguridad. Los miembros centrales de la OPEP, Arabia Saudí, los EAU y Kuwait, se apoyaron sobre todo en aumentar la capacidad existente (pero también invirtieron de forma considerable para mantener esa capacidad y para añadir algunos yacimientos nuevos pero muy complejos.
Como hemos señalado antes en este informe, es probable que la capacidad máxima de los miembros centrales de la OPEP se revelara en la primavera de 2020. Al ritmo actual, toda esa capacidad sobrante se agotará en el segundo semestre de 2022. No esperamos que esta capacidad aumente de forma significativa en el futuro. Los países de la OPEP, igual que las petroleras internacionales, afrontan las mismas incertidumbres a largo plazo. El mundo se dispone a descarbonizarse rápidamente durante los próximos 20 años y la demanda de petróleo acabará alcanzando su máximo a medida que el sector del transporte abandone los combustibles fósiles. Pero los plazos de ejecución de los nuevos proyectos petroleros han aumentado de forma considerable, ya que son cada vez más complejos y caros. Un nuevo proyecto puede tardar hasta 10 años desde el día en que se aprueba hasta que fluye el primer barril de petróleo. Además, estos proyectos tienen una vida útil de varias décadas. Esto significa que los proyectos petroleros aprobados hoy están destinados a ser productivos solo cuando la demanda mundial de petróleo se estanque y acabe disminuyendo. Por eso, los miembros centrales de la OPEP han recortado drásticamente sus previsiones de inversión de capital para los próximos años. El único comodín dentro de la OPEP es Irán, donde podríamos ver un rápido aumento de 1 mb/d si el país llegara a un acuerdo con la comunidad internacional sobre su programa nuclear. Pero no esperamos que la producción iraní crezca a medio plazo como lo ha hecho la de Irak.
El petróleo de esquisto de EE. UU. ha sido el mayor contribuyente individual al crecimiento de la producción en los últimos más de 10 años. La producción creció tanto que hundió los precios en 2014. Fue también entonces cuando los precios a largo plazo se ajustaron bruscamente a la baja. Durante un tiempo, la opinión predominante en el mercado del petróleo era que, con precios en torno a 50-65 $, los productores de esquisto de EE. UU. podrían atender cualquier necesidad futura de oferta. Siempre pensamos que esas expectativas eran erróneas. La industria del petróleo de esquisto sufrió desde el principio unos terribles rendimientos negativos para los inversores. A 50-65 $, ninguno de estos negocios parecía viable a largo plazo. Además, durante los últimos más de 10 años los productores de esquisto disfrutaron de tipos de interés anormalmente bajos, gracias a la política de la Fed, que deprimía los rendimientos de los bonos por debajo del grado de inversión. Con tipos más normalizados, la rentabilidad del petróleo de esquisto sería aún peor. Durante los primeros 10 años de la revolución del esquisto, el mercado recompensó a los productores por crecer a cualquier precio. Así, durante un tiempo recibieron todo el capital que necesitaban para crecer, aunque destruyeran la mayor parte de ese capital.
Todo eso ha cambiado ahora. Los productores de petróleo de esquisto de EE. UU. se ven obligados a centrarse en los beneficios en lugar de en el crecimiento. La producción vuelve a crecer, pero ni de lejos a los ritmos máximos de más de 2 mb/d (véase el Gráfico 2). Incluso con el petróleo a más de 100 $/barril, se espera que el crecimiento del petróleo de esquisto de EE. UU. sea inferior a 1 mb/d interanual en 2022. Y estas previsiones podrían revisarse a la baja más que al alza en los próximos meses, ya que los productores de esquisto afrontan escasez de arenas de fracturación, fluidos de fracturación y mano de obra, y costes crecientes. Que esto sea un problema con tasas de crecimiento de producción relativamente modestas resulta preocupante. Por ello, el petróleo de esquisto de EE. UU. ya no puede considerarse la fuente de último recurso. La nueva realidad es que la producción estadounidense crecerá a un ritmo mucho más lento de lo que el mercado había previsto en el pasado.
La producción no OPEP excluyendo el esquisto de EE. UU. probablemente alcanzó su máximo en 2019 y estará en declive en el futuro previsible. De hecho, si no fuera por EE. UU., Rusia y Canadá, la producción no OPEP llevaría disminuyendo desde 2010. Los recientes acontecimientos en Ucrania y las posteriores sanciones a Rusia acelerarán mucho este proceso. De momento, la producción rusa está limitada por las sanciones voluntarias de las empresas occidentales. Pero en adelante el sector petrolero ruso tendrá dificultades, ya que necesita tecnología e inversiones occidentales. Y pese a la crisis actual en los mercados de la energía y a los precios altos persistentes, los responsables políticos de EE. UU. parecen seguir sin querer permitir nuevos oleoductos desde Canadá hacia EE. UU., que serían necesarios para liberar más petróleo de las arenas bituminosas canadienses. Mientras tanto, las tasas de declive de la producción en el resto del mundo seguirán acelerándose y apenas se están aprobando nuevos proyectos.
La combinación de estos factores significa que la oferta mundial de petróleo tendrá dificultades para satisfacer una demanda en continuo crecimiento durante la próxima década. A estas alturas, probablemente sea demasiado tarde para incentivar la producción convencional. A pesar de los precios altos, las grandes petroleras internacionales siguen transformando sus negocios para alejarse de los combustibles fósiles. Esto significa que los productores de esquisto de EE. UU. tendrían que cubrir no solo todo el crecimiento futuro de la demanda, sino también compensar el declive de la producción convencional. En nuestra opinión, esto es muy poco probable y la única forma de equilibrar los mercados será mediante la destrucción de demanda. Esto requerirá precios mucho más altos que los que se descuentan actualmente en la curva de futuros.
Los precios a más largo plazo ya han empezado a reflejar este entorno futuro. Pero con un precio a largo plazo de 75 $/barril, el mercado sigue siendo demasiado optimista sobre la oferta futura. Creemos que estamos solo al comienzo de un periodo de reajuste plurianual de los precios del petróleo a largo plazo.
[1] Recomendamos leer la primera parte de nuestro informe en dos partes, Los precios del petróleo a largo plazo empiezan a reflejar la próxima escasez de petróleo – Parte I, 28 de marzo de 2022, para un análisis en profundidad de la fuerte correlación entre los inventarios y la forma de la curva de futuros del petróleo.
Los puntos de vista y opiniones expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni basarse en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o inconveniente causado como resultado de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones e información contenidas en este artículo corre por su cuenta y riesgo.