
En la primera parte de este informe destacamos que los precios observados del oro se han desvinculado de forma significativa de los precios predichos por nuestro modelo. Aunque ya ha ocurrido en el pasado, los precios siempre acabaron convergiendo. Sin embargo, la diferencia entre el precio observado y el predicho por el modelo ha alcanzado ahora un máximo histórico de alrededor de 400 $/ozt. Por ello nos preguntamos si es razonable esperar que los precios predichos por el modelo y los observados vuelvan a converger en el futuro, o si estamos presenciando un cambio de paradigma y el modelo ya no funciona.
En nuestra opinión, la única razón para que los precios del oro se desvinculen de forma sostenida de las variables subyacentes de nuestro modelo es que los bancos centrales (en particular la Fed) pierdan el control del entorno monetario. Por tanto, parece que el mercado del oro está descontando ahora un riesgo significativo de que la Fed no pueda volver a controlar la inflación. Como señalamos en la Parte I de este informe (Los precios del oro reflejan un cambio de paradigma – Parte I, 15 de marzo de 2023), esto ocurre en el entorno más improbable de todos. La Fed ha subido los tipos de forma agresiva al ritmo más rápido en más de 50 años y transmite al mercado que hará lo que sea necesario para controlar la inflación. Entonces, ¿por qué sigue preocupando la inflación al mercado del oro?
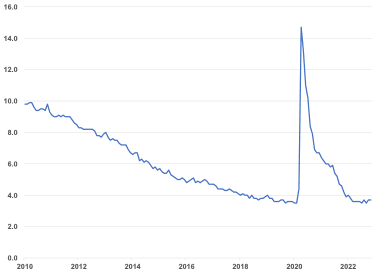
La cuestión es que, hasta ahora, a la Fed le ha resultado fácil subir los tipos con fuerza para combatir la inflación. A pesar del brusco movimiento del tipo de los fondos federales, uno podría tener la impresión de que todavía no ha ocurrido nada que ponga en peligro la capacidad de la Fed para subir los tipos aún más. Para empezar, la tasa de desempleo sigue siendo obstinadamente baja (véase el Gráfico 8).
Gráfico 8: La tasa de desempleo de EE. UU. sigue siendo obstinadamente baja a pesar de las fuertes subidas de tipos
%
Fuente: FRED, Goldmoney Análisis
Los precios de las acciones y de los bonos se corrigieron con fuerza en las primeras fases del ciclo de subidas de tipos de la Fed, pero desde entonces los mercados bursátiles han recuperado parcialmente sus pérdidas. Aunque los precios de las acciones no son la economía real, las grandes correcciones a la baja pueden afectar igualmente a la economía real debido al efecto riqueza. Cuando las personas se vuelven menos ricas, gastan menos, lo que a su vez repercute en la economía. Además, el impacto de esta reducción de riqueza podría no ser significativo hasta ahora, ya que la corrección partió de niveles extremadamente inflados. El S&P 500, por ejemplo, se ha corregido casi un 20 % desde su máximo, pero sigue un 14 % por encima de los máximos previos a la pandemia de 2019 (véase el Gráfico 9).
Gráfico 9: Aunque los precios de las acciones estadounidenses se han corregido con fuerza, siguen muy por encima de los máximos previos a la pandemia….
Índice S&P 500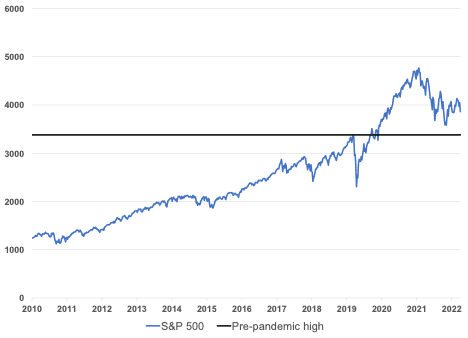
Fuente: S&P, Goldmoney Análisis
El mercado inmobiliario se ha ralentizado de forma notable, pero hasta ahora los precios no se han desplomado (véase el Gráfico 10) y, aunque hay muchas señales de alerta temprana, históricamente la Fed solo se preocupaba cuando un mercado de la vivienda en declive empezaba a afectar a los bancos. Si bien en los últimos días hemos visto turbulencias en el sector bancario, hasta ahora no estaban relacionadas con el negocio hipotecario.
Gráfico 10: …y los precios de la vivienda, pese al claro giro a la baja, todavía no se han desplomado
Índice nacional de precios de la vivienda Case-Shiller de EE. UU., sin desestacionalizar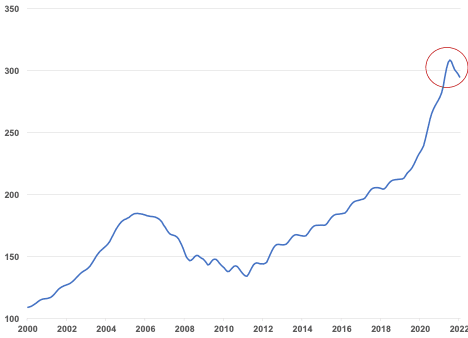
Fuente: S&P, Goldmoney Análisis
Por lo tanto, a primera vista parece que hay pocos motivos para que el mercado del oro descuente un escenario en el que la Fed pierda el control de la inflación. Sin embargo, hay numerosas señales de advertencia de que las cosas están a punto de cambiar. En nuestra opinión, la corrección del mercado bursátil está lejos de haber terminado. Cuando se desinflaron las dos últimas burbujas, las acciones se corrigieron mucho más a la baja y durante más tiempo (véase el Gráfico 11).
Gráfico 11: las dos últimas burbujas registraron correcciones mucho mayores en los precios de las acciones
Variación % del índice S&P500 (eje y), semanas desde el máximo (eje x)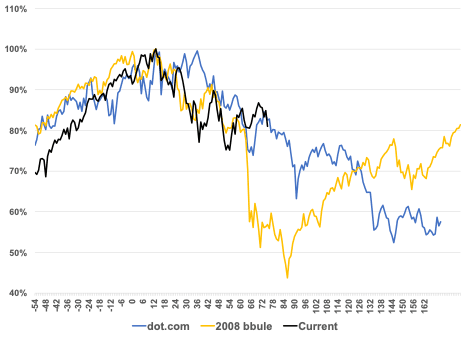
Fuente: S&P, Goldmoney Análisis
Solo esto ya empezará a presionar la renta disponible no solo de los consumidores estadounidenses, sino de los de todo el mundo. Vemos señales de ello en todo tipo de mercados. Por ejemplo, los precios de los coches de segunda mano se habían disparado hasta hace aproximadamente un año por los problemas en la cadena de suministro combinados con un exceso de renta disponible. Pero desde que la Fed empezó a subir los tipos, los precios de los coches usados han retrocedido en cierta medida (véase el Gráfico 12). Podría decirse que esto es bueno para quienes quieren comprar un coche al contado y que también tendrá un efecto moderador sobre las cifras de inflación, pero la razón no es que de repente se estén produciendo muchos más coches, sino que unos tipos más altos encarecen la financiación de los coches y, por tanto, la demanda se está debilitando.
Gráfico 12: Índice Manheim de coches usados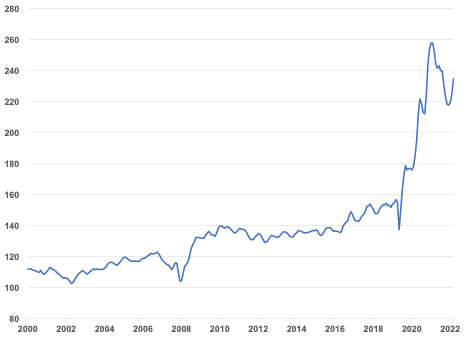
Fuente: Bloomberg, Análisis de Goldmoney
Ciertos aspectos del mercado inmobiliario también muestran más signos de tensión de los que sugiere por sí sola la corrección de los precios de la vivienda. Por ejemplo, los precios de la madera se han desplomado por completo desde sus espectaculares máximos históricos y ahora han vuelto a los niveles previos a la pandemia (véase el Gráfico 13).
Gráfico 13: Los precios de la madera han vuelto a la realidad
Fuente: Goldmoney Análisis
Al igual que ocurre con la evolución del mercado de coches usados, aunque esto puede ser bueno para quienes intentan construir una vivienda nueva, indica una desaceleración importante de la actividad de construcción. Esto se observa directamente en los datos de vivienda. Los inicios de obra de viviendas nuevas son un 28 % inferiores a los de la primavera de 2022 (véase el Gráfico 14).
Gráfico 14: Los datos de inicios de obra de viviendas nuevas muestran una desaceleración importante de la actividad de construcción
Miles de unidades
Fuente: FRED, Goldmoney Análisis
Además, el coste de las hipotecas se ha disparado. Una hipoteca a tipo fijo a 10 años pasó del 2,5 % hace un año al 6,3 % actual (véase el Gráfico 15). Sin duda, esto reducirá el interés por comprar vivienda y presionará la renta disponible cuando haya que renovar las hipotecas que antes estaban a tipo fijo. Dados los tipos hipotecarios actuales, sorprende que el mercado inmobiliario aún no haya corregido mucho más.
Gráfico 15: Los tipos hipotecarios se han disparado en los últimos 12 meses
%
Fuente: Bankrate.com, Análisis de Goldmoney
Hay multitud de otros indicadores, desde el desplome de las tarifas de transporte de mercancías (véase el Gráfico 16) hasta los despidos en el sector del transporte por carretera y el tecnológico, pasando por unos precios del petróleo estancados pese a las interrupciones de suministro y los inventarios récord, que señalan que la política ultrarrestrictiva de la Fed (y cada vez más de otros bancos centrales) está afectando a la economía real, tanto nacional como global.
Gráfico 16: Las tarifas de transporte de mercancías se habían disparado tras la pandemia de Covid-19, pero ahora han vuelto a la normalidad
Transporte de contenedores, USD por contenedor de 40 pies, de Shanghái a Los Ángeles
Fuente: Goldmoney Análisis
El resultado será un periodo de contracción económica global. La Fed puede interpretar este descenso de la inflación como una confirmación de que sus políticas están funcionando para combatirla, aunque solo refleje una economía que se desploma. Lo importante es que, una vez que llegue la recesión, pronto veremos un aumento del desempleo. Cuando el desempleo empiece a subir, la Fed tendrá que frenar sus subidas de tipos y, con el tiempo, detenerlas. Sin embargo, la causa subyacente de la inflación, más de 8 billones de dólares en compras de activos por parte de la Fed, solo se habrá revertido una pequeña parte para entonces. Esto significa que, llegado ese momento, la Fed tendrá que decidir si combate el desempleo o la inflación.
Creemos que la explicación más probable del reciente repunte de los precios del oro frente a los factores subyacentes de nuestro modelo es que el mercado descuenta cada vez más que la Fed, una vez obligada a dejar de subir los tipos, perderá el control de la inflación. Ante la disyuntiva entre años de alto desempleo y una economía que se desmorona, o una inflación elevada y persistente, el mercado del oro cree que la Fed optará por lo segundo. Esto supondría un auténtico cambio de paradigma y, a partir de ese momento, los precios del oro podrían empezar a descontar una inflación alta prolongada (y es posible que nuestro modelo no sea capaz de captarlo adecuadamente).
La quiebra de Silicon Valley Bank (SVB) hace unos días ha generado una turbulencia significativa en los mercados financieros. Aunque la Fed intervino y anunció un nuevo programa de préstamos que, en la práctica, rescató al banco, también provocó un fuerte cambio en las expectativas del mercado sobre la Fed. Antes del rescate, los futuros de los fondos federales implicaban que el mercado esperaba varias subidas más de tipos de la Fed este año y solo una relajación gradual después. Una semana más tarde, el mercado descuenta ahora que la Fed solo subirá los tipos hasta mayo, y que después cambiará de rumbo y empezará a recortarlos (véase el Gráfico 17).
Gráfico 17: La quiebra de SVB y el posterior rescate llevaron a una fuerte revisión de la capacidad de la Fed para subir los tipos
Tipos implícitos en los futuros de los fondos federales, %
Fuente: Goldmoney Análisis
El mercado del oro sigue descontando un panorama mucho más sombrío, con una inflación a largo plazo más alta y persistente. Solo el tiempo dirá si esta visión es correcta. En nuestra opinión, es una visión bastante previsora, y el oro parece ser el único mercado que mira tan lejos en este momento. La inflación implícita a 10 años en los TIPS, por ejemplo, se sitúa en un ridículo 2,2 %. Para que los precios previstos por el modelo coincidan con los precios observados del oro, la inflación implícita a 10 años tendría que ser aproximadamente 1,5 puntos más alta, es decir, del 3,75 %. Esto no parece del todo inviable. Sin embargo, aunque el mercado del oro acabe teniendo razón, pasará un tiempo hasta que el resto del mercado coincida con esa visión y, muy probablemente, mientras tanto habrá un periodo de fuerte descenso de la inflación realizada. Dicho esto, como las acciones parecen aún más frágiles en este escenario, y los bonos y el efectivo son clases de activos poco populares en periodos de inflación alta, el oro puede ser simplemente la única opción hasta que llegue su momento como la máxima cobertura frente a la inflación.