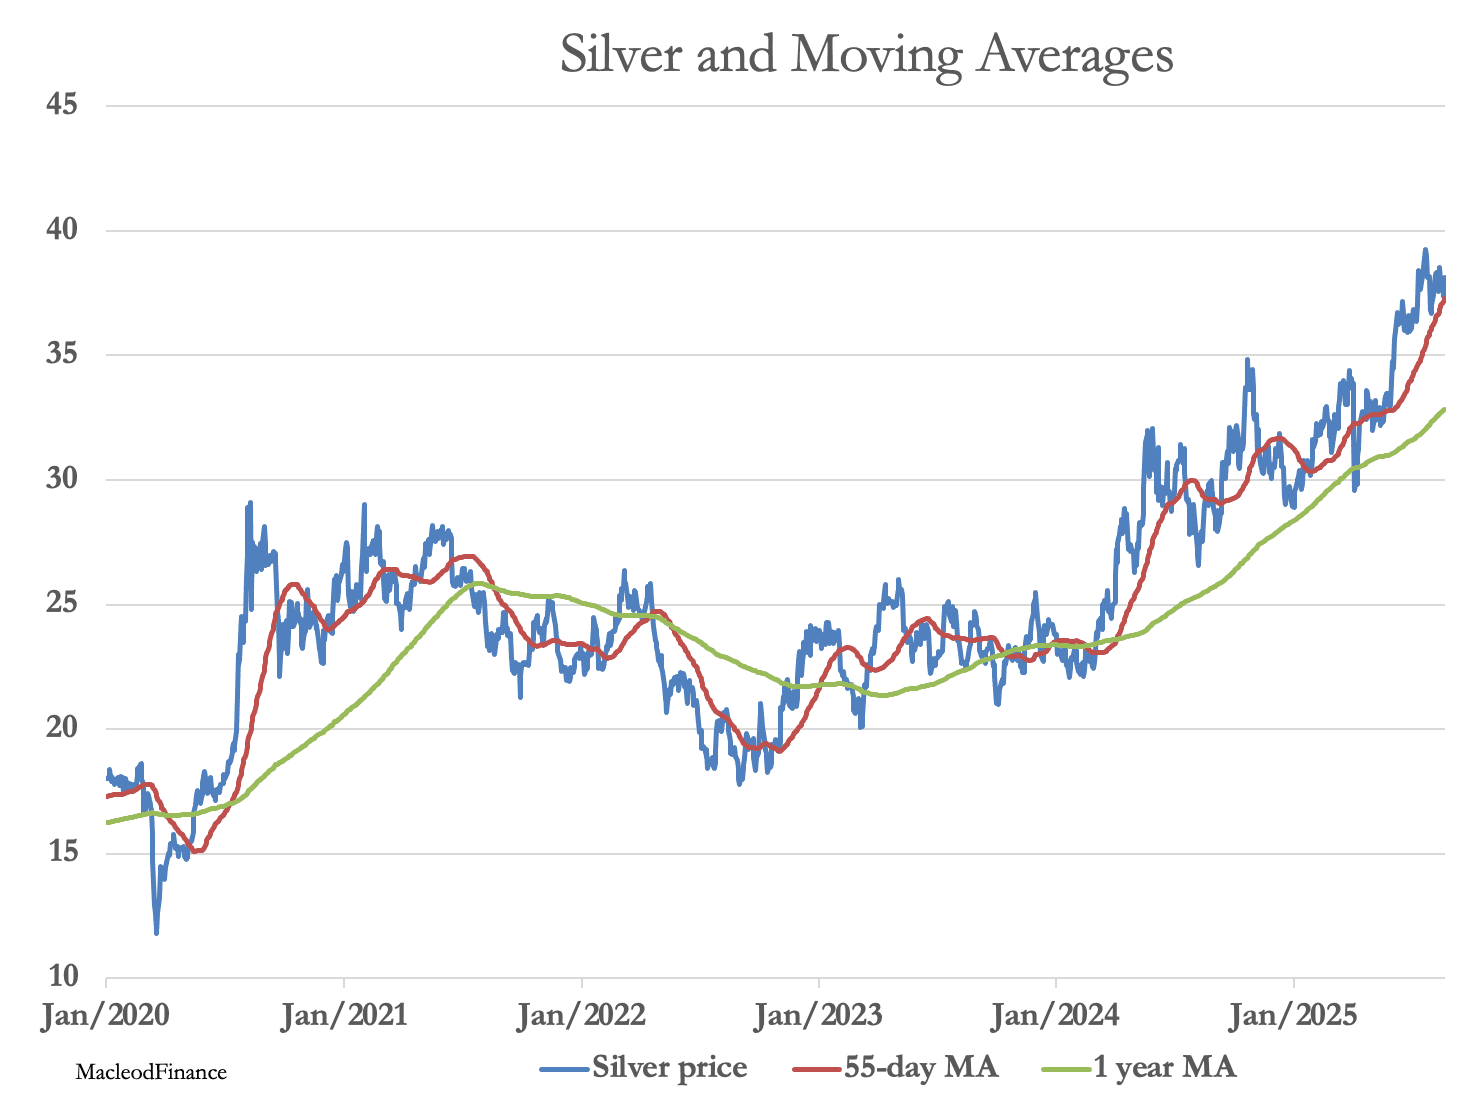
La calma en los metales preciosos esconde un potencial alcista explosivo, dada la crisis del mercado de bonos gubernamentales que se está gestando en todas las divisas principales.
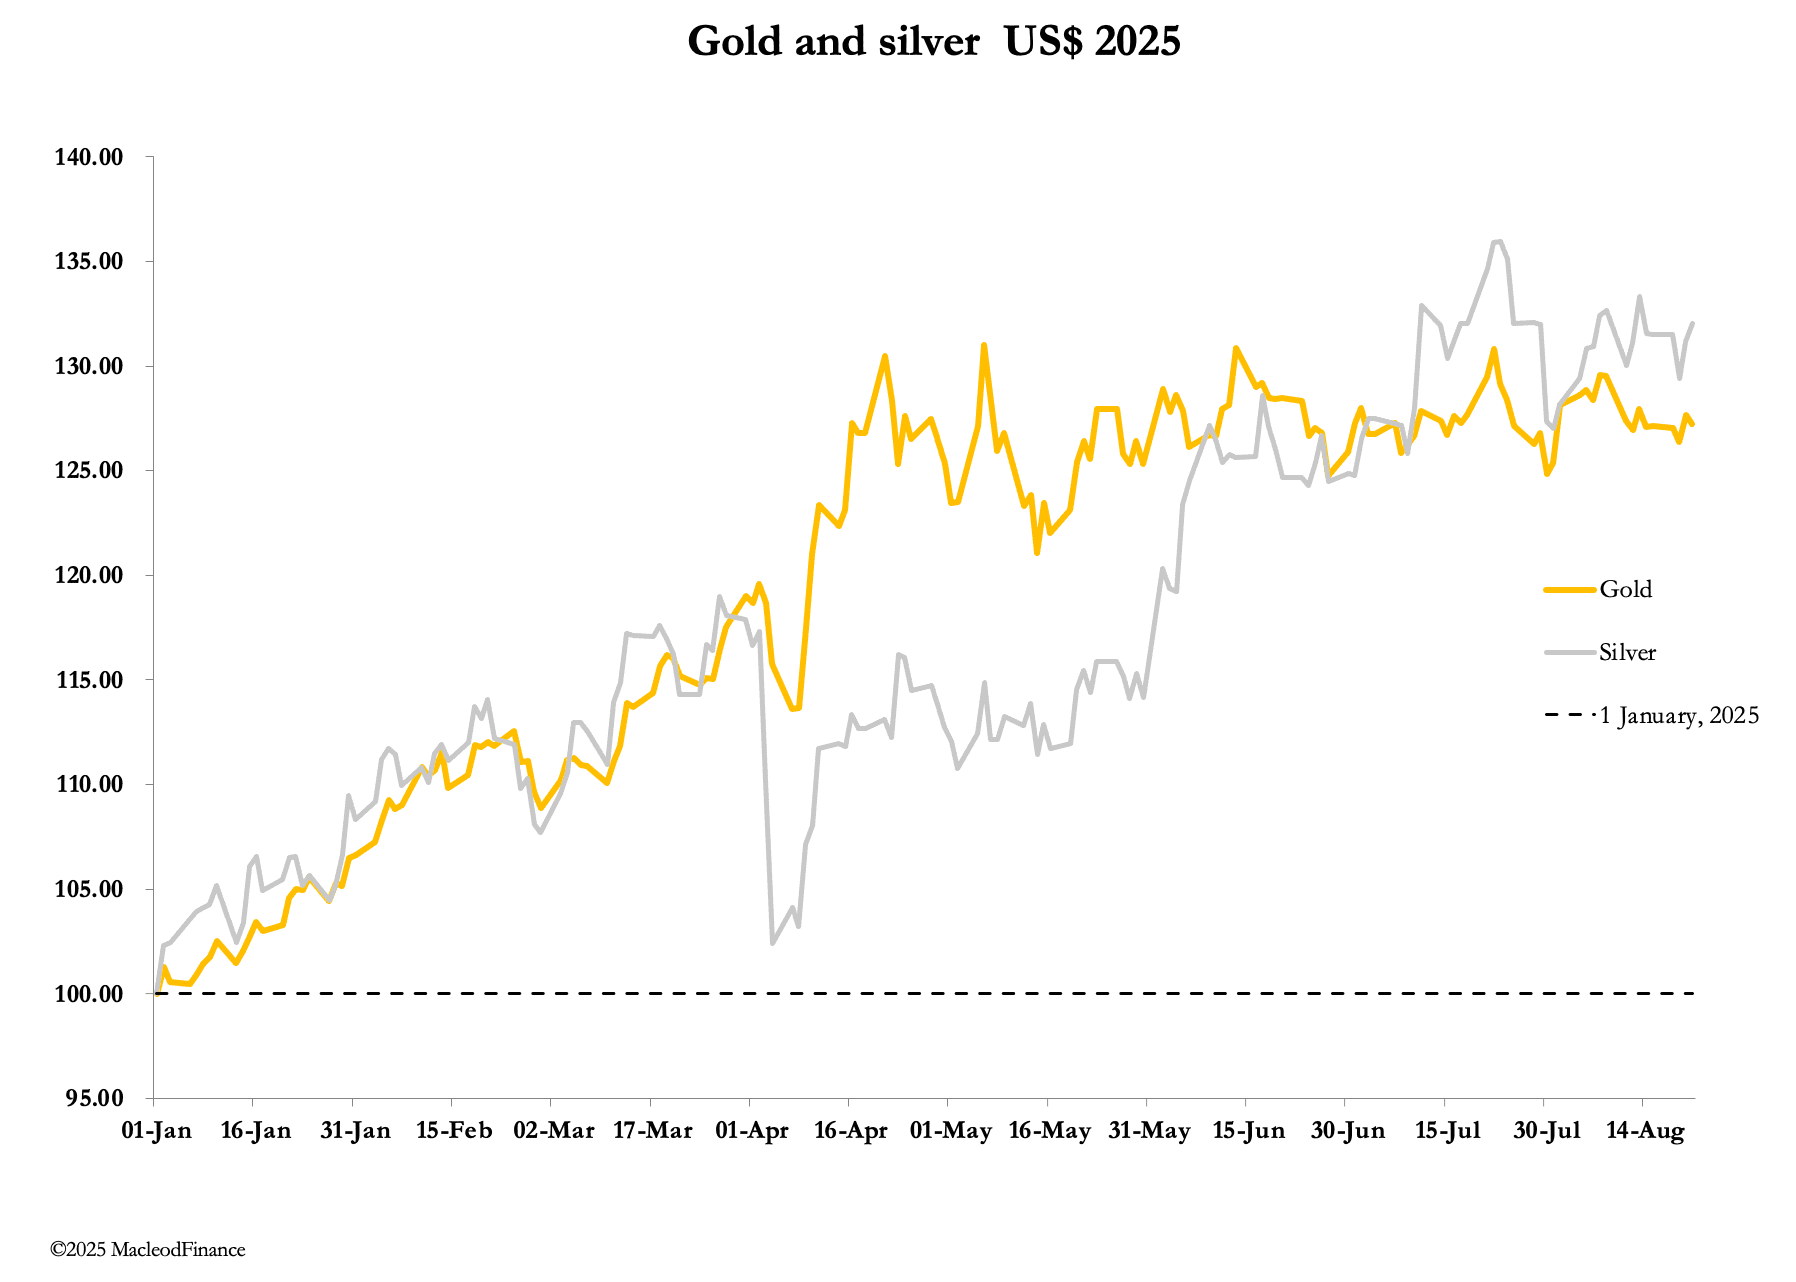
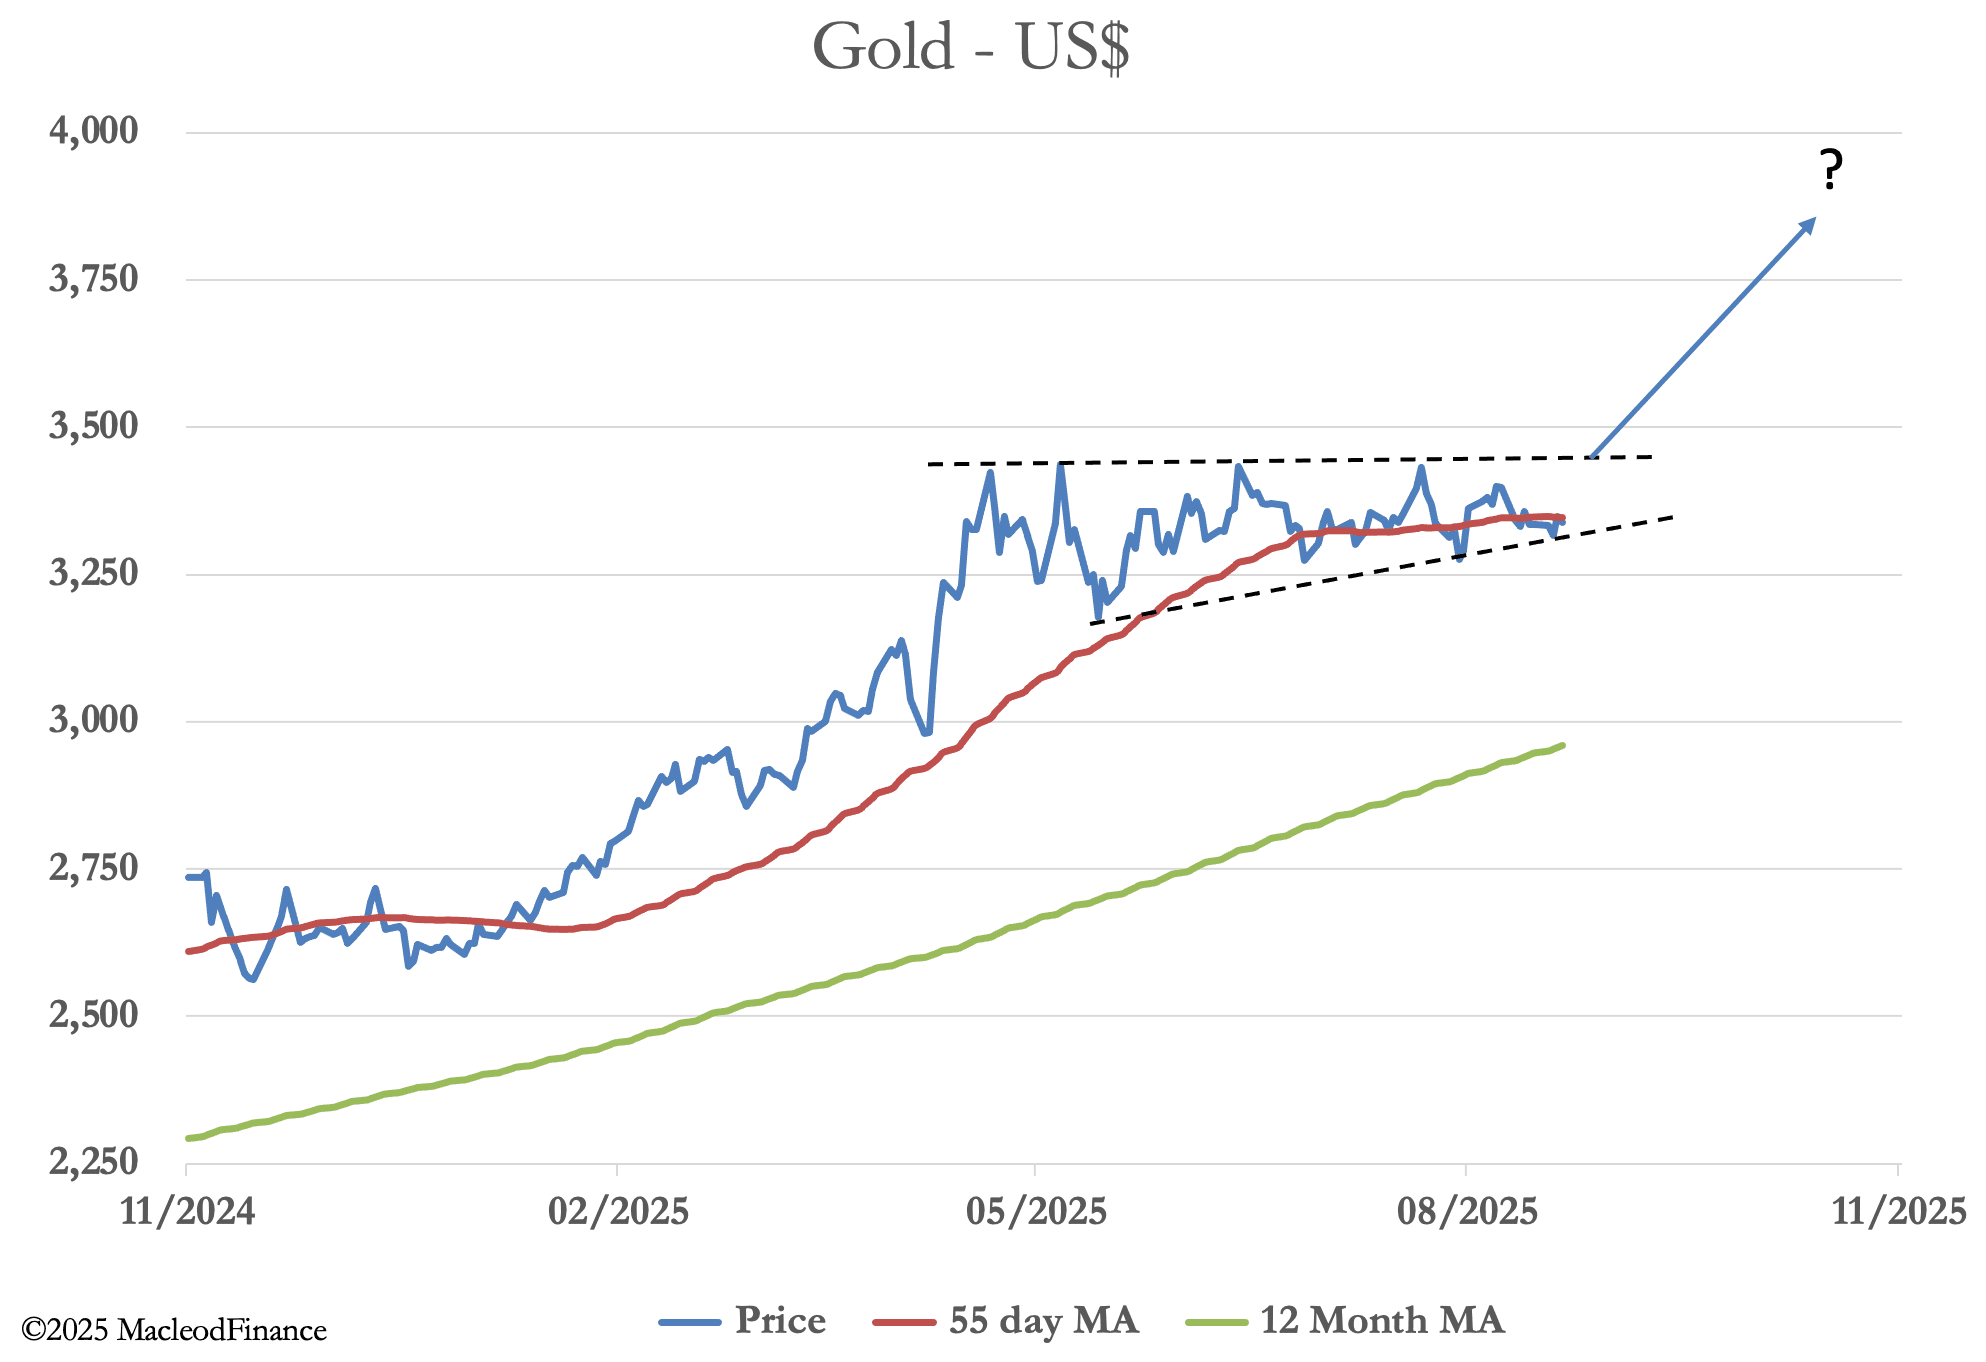
En un mercado tranquilo, la fase de consolidación actual de los metales preciosos se prolongó esta semana. Esta mañana en Europa, el oro, a 3330 $, caía 6 $ respecto al cierre del viernes pasado, y la plata, a 38,00 $, apenas variaba. El oro lleva ya cuatro meses con una tendencia lateral, la mitad de lo que va de 2025, mientras que la plata ha tenido un mejor comportamiento, con una ratio oro/plata que ha bajado de 105 a 87.
Un rasgo destacable en estas condiciones por lo demás anodinas han sido las entregas en Comex. Desde finales de julio se han puesto en entrega nada menos que 102,8 toneladas de oro, con lo que el total en lo que va de año asciende a 873,6 toneladas. En la plata, en los mismos periodos, se han puesto en entrega 267,5 toneladas y 8.665 toneladas, respectivamente.
Quienes están bien informados acumulan metal físico en detrimento del papel. Pero a muy corto plazo, en lo que respecta a los precios, la última negociación de las opciones de septiembre es el próximo martes, con el vencimiento de las opciones de compra, lo que supone un fuerte incentivo para que los creadores de mercado presionen a la baja el oro y la plata.
Todo este asunto de corto plazo acabará siendo irrelevante. Estamos en el ojo de un huracán financiero, y eso está a punto de cambiar.
Con la negociación del oro y la plata en calma, centramos la atención en una crisis del mercado de bonos que se está gestando y en cómo afecta al oro y a la plata. Los rendimientos a largo plazo suben a medida que se acumulan las pruebas de una huelga de compradores a escala global. La única razón por la que los rendimientos no han subido aún más es que los gobiernos han restringido la oferta financiándose a vencimientos cortos, y que los mercados siguen aletargados por el verano, con los gestores de inversiones lejos de sus mesas.
Cuando regresen en las próximas semanas, se encontrarán con que la inflación del IPC está subiendo, las economías se estancan y los déficits públicos que hay que financiar resultan ser mayores de lo esperado.
El rendimiento del bono japonés a 10 años es el más alto desde 2008 y parece que seguirá subiendo:
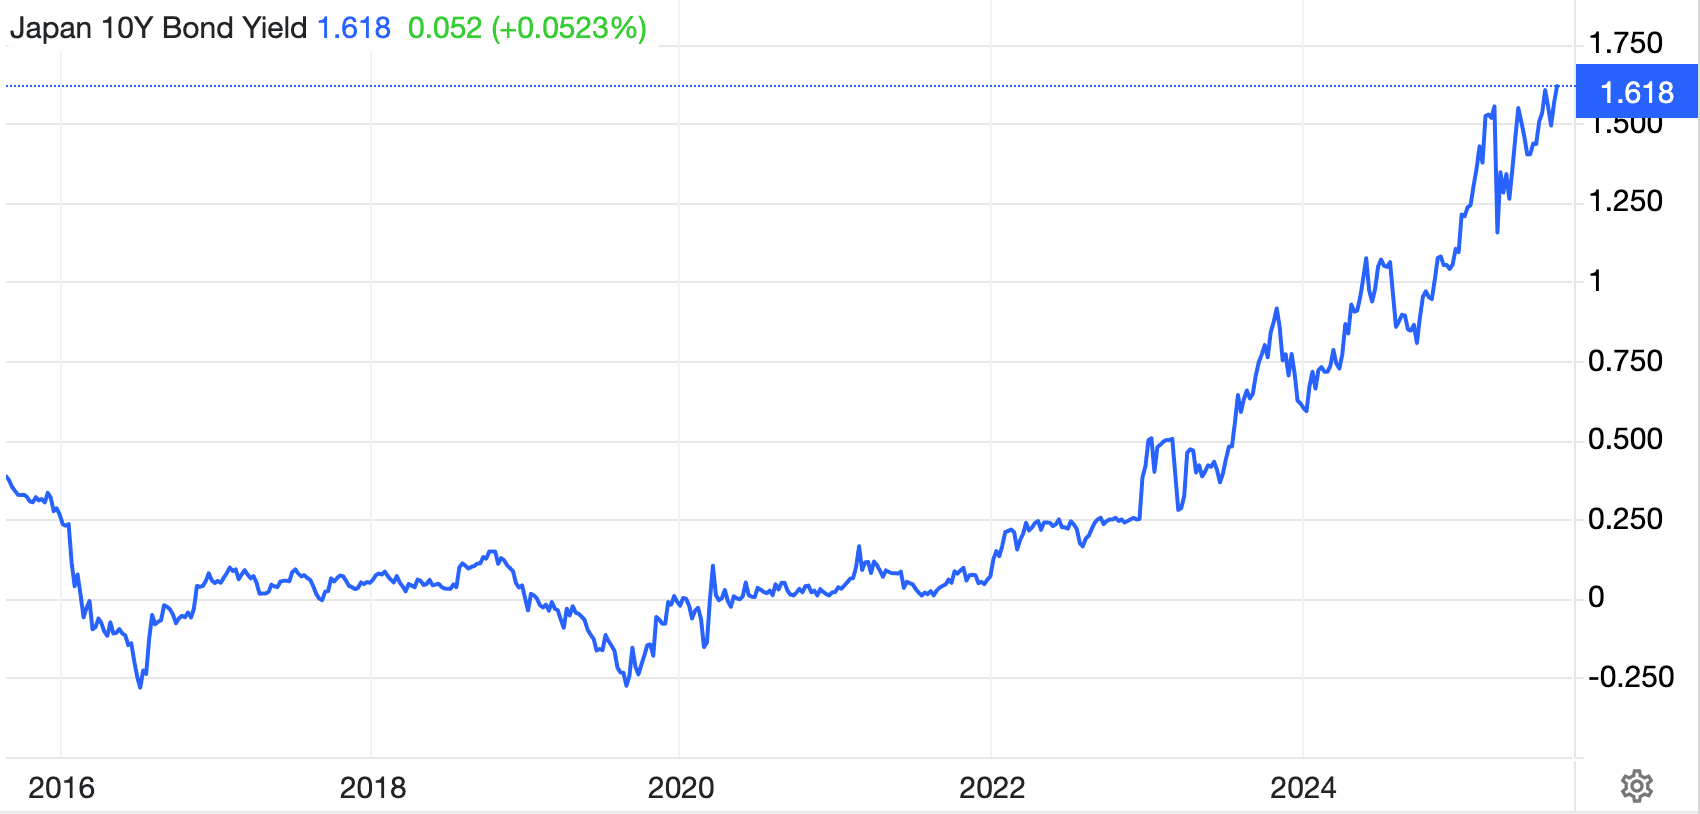
El rendimiento del JGB a 30 años es el doble. El bund alemán a 30 años cuenta una historia similar:
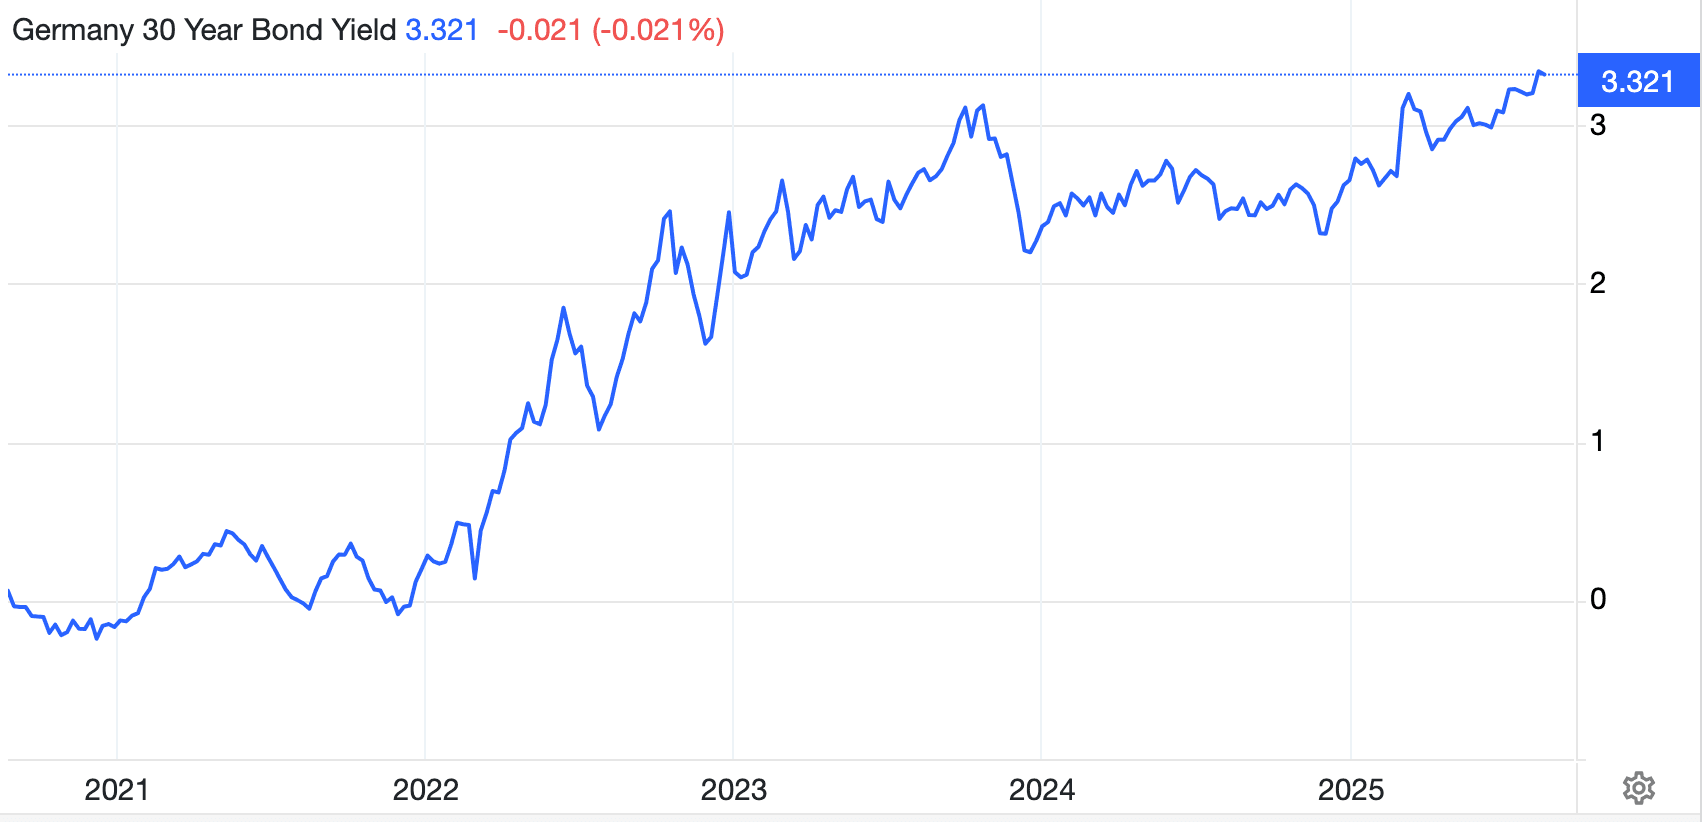
El rendimiento del gilt británico a largo plazo es igualmente bajista, mientras que el del bono estadounidense a largo plazo se ha quedado algo rezagado, pero parece a punto de romper al alza en cualquier momento:
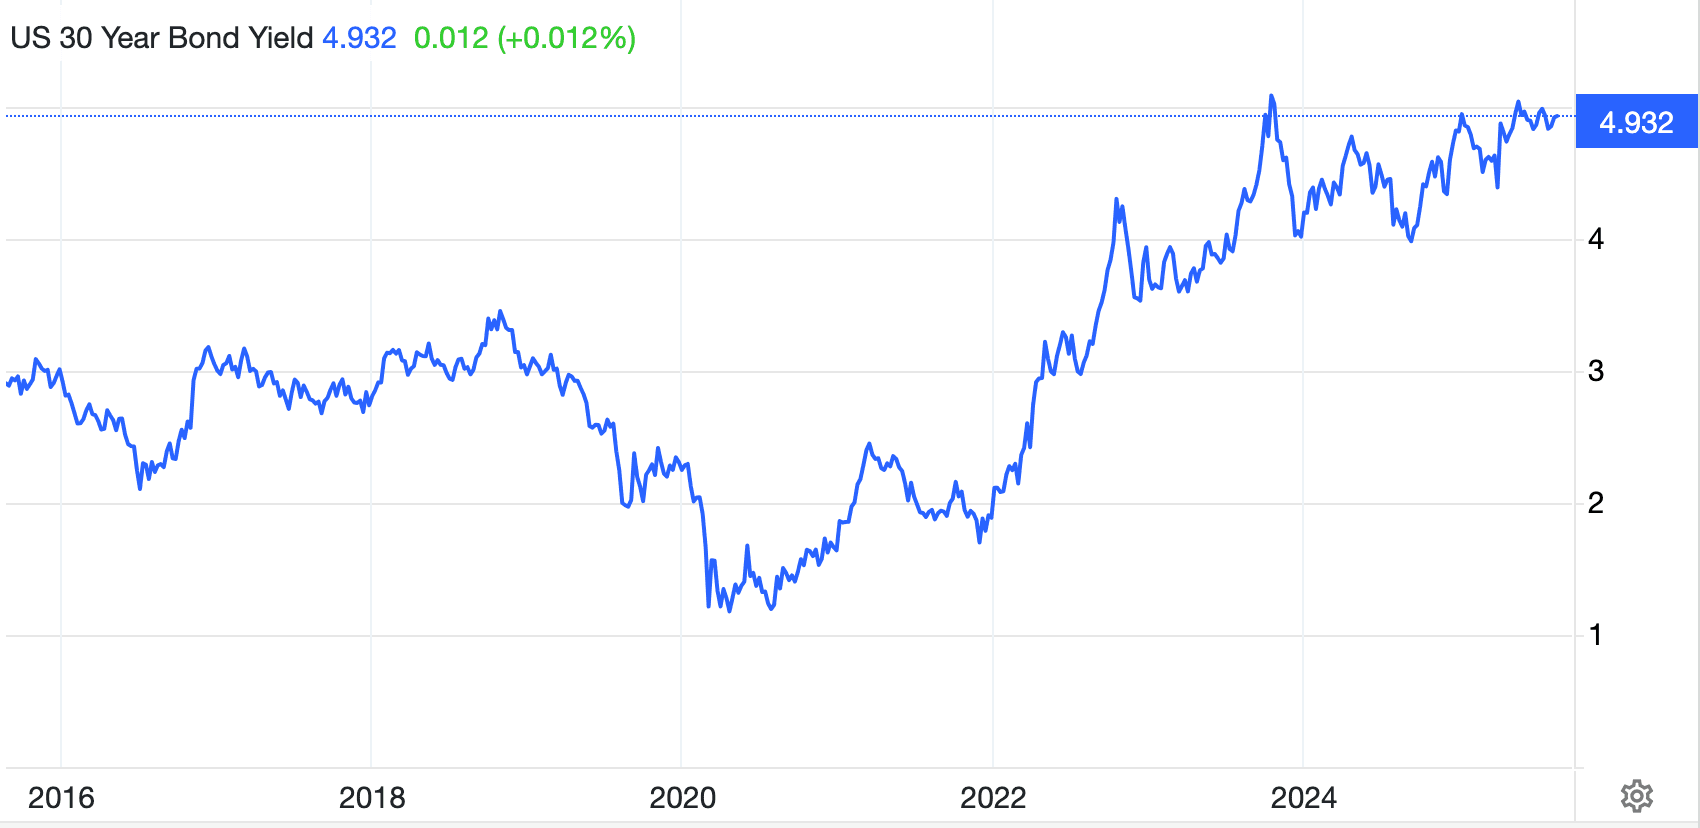
Es un fenómeno global común a las cuatro mayores divisas. La subida de los rendimientos en el tramo largo de la curva está arrastrando ya al alza los rendimientos de referencia a 10 años. Y cuando el rendimiento del bono a largo plazo supere el 5,1 %, es probable que desencadene una crisis no solo en el resto de la curva de rendimientos, sino también en las valoraciones de las acciones y en las de otros activos financieros.
¿Dónde dejaría eso al oro y la plata? Claramente, una crisis de deuda que pinche la burbuja bursátil tiene implicaciones importantes para las divisas fiduciarias.
Hasta hace poco, los operadores creían que los tipos de interés y los rendimientos de los bonos más altos eran malos para el oro, pero ese mito ignoraba la experiencia de los años setenta y ha quedado desmentido por la correlación del oro con unos rendimientos de los bonos más altos. La razón es sencilla: unos rendimientos más altos reflejan una pérdida de confianza en el emisor o una expectativa de caída del poder adquisitivo de la divisa y del valor del crédito asociado, o ambas cosas. Es la razón fundamental por la que los bancos centrales están vendiendo moneda fiduciaria para comprar oro.
El riesgo para el valor de los bonos gubernamentales está ligado a un rápido deterioro de las finanzas públicas. El estancamiento de las economías, unido a unos niveles elevados de deuda sobre el PIB, los está llevando a trampas de deuda, que solo pueden evitarse con recortes masivos del gasto público. No hay indicios de que se vayan a hacer los recortes necesarios. Los keynesianos que creen en el estímulo mediante crédito han sido pillados completamente a contrapié.
Por tanto, el oro, cuyo poder adquisitivo es relativamente constante a lo largo de los siglos, parece subir a medida que las divisas se deprecian. Pero tras su consolidación de cuatro meses, el oro está ya cerca de romper al alza a medida que aumenta el riesgo de crédito de las divisas, como ilustra el gráfico técnico que sigue.
Y la plata marca el camino. Si la plata fuera una acción, diríamos que está experimentando una revalorización radical.