
Los precios del petróleo han caído con fuerza durante el último mes. A pesar de una serie de acontecimientos alcistas (el ataque aéreo de EE. UU. contra Qasem Soleimani, la represalia de Irán contra las tropas estadounidenses en Irak, el cierre de casi toda la producción libia y el endurecimiento de la presión de EE. UU. sobre Venezuela mediante sanciones a Rosneft y la posible negativa a renovar en abril las exenciones concedidas a empresas estadounidenses), los precios del petróleo están ahora sustancialmente por debajo de los niveles previos a esos hechos. Los precios del Brent a un mes alcanzaron un máximo de 72 $/barril a principios de enero y ahora se sitúan por debajo de 50 $/barril (véase el Gráfico 1).

Además, a mediados de enero, las tensiones geopolíticas y las pérdidas de suministro habían llevado la curva del Brent a una fuerte backwardation. Por ejemplo, los diferenciales temporales de junio a diciembre de 2020 llegaron a cotizar hasta 4,50 $/barril hace apenas un mes, lo que reflejaba una escasez física prolongada. Ahora esos diferenciales están en contango (véase el Gráfico 2).

Este enorme cambio de sentimiento se produjo a medida que evolucionaba la situación del coronavirus en China. Es importante señalar que, aunque esperamos un impacto significativo en la demanda china de petróleo por las enormes restricciones de viaje en el país, eso por sí solo no justificaría, en nuestra opinión, un movimiento así en la curva. En cambio, creemos que los recientes movimientos de los precios del petróleo reflejan expectativas de una desaceleración significativa del crecimiento económico mundial. De hecho, creemos que la caída del precio del petróleo ya descuenta una probabilidad significativa de recesión global en 2020.
Los mercados de materias primas son los únicos que reflejan actualmente esta visión. Los mercados de renta variable, pese a la reciente caída, no lo hacen. Es importante señalar que creemos que los mercados de materias primas siguen subestimando los riesgos para la demanda agregada. La cuestión ya no es si el impacto económico del brote de coronavirus será breve o más marcado. La cuestión es si el impacto económico será marcado o catastrófico. En nuestra opinión, los mercados de la energía están descontando actualmente un impacto marcado, con un estímulo fiscal y monetario sustancial más adelante. Hay un riesgo de caída sustancial si esa visión resulta demasiado optimista.
Dicho esto, en cualquiera de los dos casos esperamos que los bancos centrales vuelvan pronto al manual de 2008. Los tipos de interés nominales solo bajarán a partir de ahora y probablemente veremos una reaceleración de la relajación cuantitativa. Sin embargo, en el escenario catastrófico, creemos que los bancos centrales se darán cuenta enseguida de que las herramientas que han usado desde 2008 no les llevarán muy lejos esta vez. Por ello, esperaríamos que los bancos centrales se volvieran más creativos y recurrieran a algo parecido al «dinero helicóptero». No es descabellado. Hace unos días, Hong Kong anunció que entregaría 10 000 HK$, unos 1300 $, a cada ciudadano adulto para combatir las consecuencias económicas de la crisis del coronavirus. Creemos que esto impulsaría con fuerza los precios del oro a medio plazo.
Cómo ha cambiado el brote de coronavirus las perspectivas del mercado del petróleo
Como ya hemos señalado antes, existe una fuerte correlación entre los inventarios y los diferenciales temporales (véase el Gráfico 3). Cuando los inventarios son bajos, la curva del petróleo tiende a cotizar en backwardation (los precios a corto plazo están por encima de los precios a plazo más largo). Cuando los inventarios son altos, la curva está en contango (los precios a corto plazo están por debajo de los precios a plazo más largo). La razón es que, cuando los inventarios son bajos, los consumidores de una materia prima están dispuestos a pagar una prima por la entrega inmediata en lugar de la entrega en algún momento futuro. Si el petróleo (o cualquier otra materia prima) es un insumo en el proceso de producción, quedarse sin él resulta mucho más costoso que pagar la prima, ya que la alternativa sería detener la producción. Por ejemplo, el combustible de aviación es un insumo para una aerolínea. Quedarse sin combustible de aviación es muy costoso; por tanto, cuando los inventarios son en general bajos, las aerolíneas están dispuestas a pagar más por entregas inmediatas. La curva pasa a backwardation. Por el contrario, cuando los inventarios son altos, no hay riesgo de quedarse sin petróleo y almacenarlo es caro (costes de almacenamiento, costes de seguro, valor temporal del dinero); por tanto, los consumidores prefieren la entrega futura y la curva está en contango.

Las perspectivas a finales de 2019
Terminamos 2019 con inventarios mundiales de petróleo relativamente bajos y, por tanto, la curva del Brent estaba en backwardation. La situación de bajos inventarios se dio en un contexto de fuerte crecimiento de la producción de petróleo de esquisto en EE. UU. y de débil demanda mundial. La razón es que la producción de la OPEP fue inferior en cerca de 2 mb/d interanual debido a recortes de producción tanto voluntarios (el núcleo de la OPEP+) como involuntarios (Irán, Venezuela) (véase el Gráfico 4).

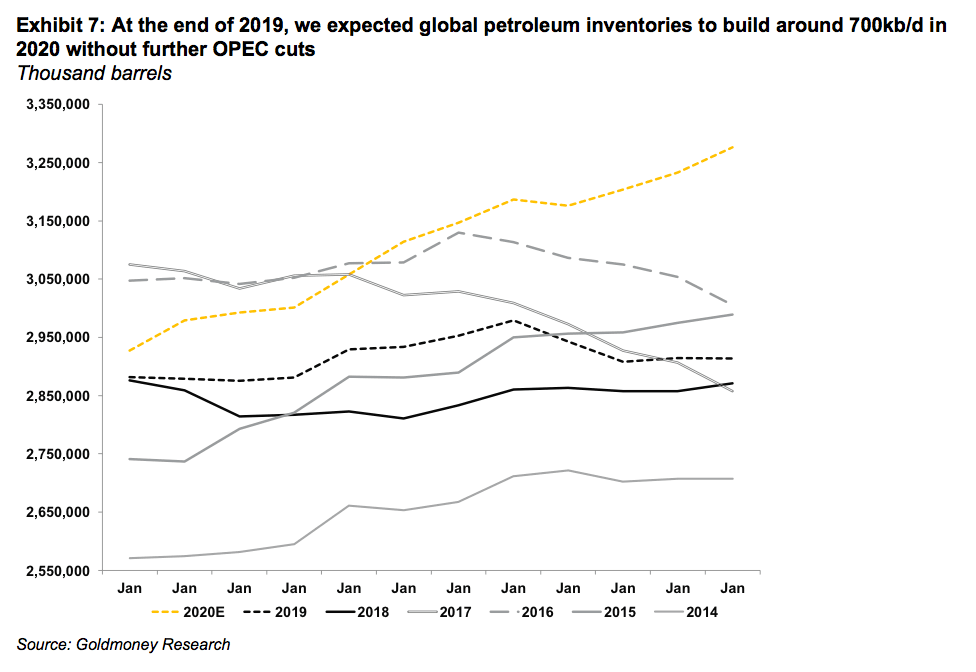
Sin embargo, esperábamos que los balances mundiales cambiaran en adelante. A finales de 2019, previmos que el balance mundial del petróleo registraría un exceso de oferta de aproximadamente 0,7 mb/d en 2020 y de cerca de 1 mb/d en el primer semestre de 2020. En consecuencia, esperábamos que la curva tuviera menos backwardation y acabara en contango, acompañada de precios más bajos a un mes.
Nuestro balance bajista para 2020 se debía sobre todo a unas previsiones de producción sólidas:
- Se esperaba (y se sigue esperando) que la producción convencional de los países no pertenecientes a la OPEP crezca con fuerza en 2020, en torno a 1 mb/d, gracias a la entrada en funcionamiento y el aumento progresivo de producción de varios yacimientos nuevos de gran tamaño.
- Se esperaba que la producción de petróleo de esquisto de EE. UU., aunque creciera a menor ritmo que en 2019, aumentara todavía en torno a 1 mb/d (incluidos los líquidos del gas natural, o NGL).
- En términos netos, esperábamos que la producción de los países no pertenecientes a la OPEP creciera 2 mb/d interanuales.
- Se esperaba que este fuerte crecimiento compensara los descensos interanuales de 0,5 mb/d en la producción de la OPEP, debidos a los nuevos recortes de producción acordados en diciembre de 2019 y a la menor producción de Libia (suponemos que no toda la producción libia permanecerá paralizada en 2020). Sin embargo, los recortes de producción voluntarios e involuntarios de principios de 2019 dejarían de reflejarse como descensos interanuales.
En términos netos, a finales de 2019 esperábamos que la producción mundial de petróleo creciera en torno a 1,6 mb/d en 2020.
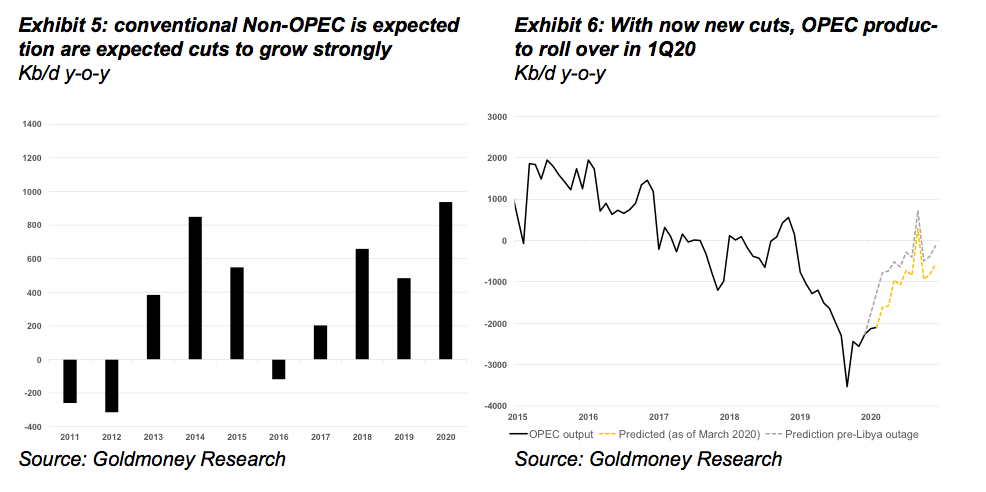
Estas expectativas de crecimiento de la oferta superaban las de crecimiento de la demanda en 2020. La mayoría de los analistas, incluida la Agencia Internacional de la Energía (AIE), preveían un crecimiento de la demanda ligeramente superior a 1 mb/d. Ello reflejaba una recuperación esperada del crecimiento económico mundial, del 3 % en 2019 al 3,4 % en 2020. Nuestra perspectiva sobre el crecimiento de la demanda era más pesimista, de alrededor de 800-900 kb/d, porque nuestros cálculos mostraban que el crecimiento de la demanda se estaba frenando bruscamente en el segundo semestre de 2019 y, por tanto, una leve recuperación del crecimiento económico difícilmente llevaría a las cifras de crecimiento de la demanda a las que nos habíamos acostumbrado en los últimos años. Pero incluso con la perspectiva más optimista de la AIE, el balance mundial de petróleo apuntaba a un exceso de oferta.
En términos netos, esperábamos que los inventarios mundiales de petróleo aumentaran cerca de 700 kb/d en 2020, es decir, unos 230 millones de barriles. Los balances más bajistas correspondían sobre todo al primer semestre de 2020, con un exceso de oferta superior a 1 mb/d, mientras que para el resto del año el panorama parecía más neutral. Por tanto, nuestra previsión de inventarios implicaba diferenciales temporales más débiles y, en consecuencia, precios más bajos en el primer semestre de 2020.
El cierre de las exportaciones libias
Sin embargo, esta perspectiva bajista se vio cuestionada de repente a principios de enero. En primer lugar, se informó de que Qasem Soleimani, general iraní de la Guardia Revolucionaria y comandante de su Fuerza Quds, había muerto en un ataque aéreo de EE. UU. en Irak. Se consideraba a Soleimani el segundo hombre más poderoso de Irán, al mando de todas las operaciones militares fuera del país. La noticia hizo subir con fuerza los precios del petróleo, ya que el mercado empezó a temer una escalada del conflicto en la región. Irán había amenazado en repetidas ocasiones con interrumpir los envíos de petróleo por el estrecho de Ormuz, por el que circula aproximadamente un tercio de todo el petróleo transportado por mar. Unos días después, Irán atacó con misiles una base estadounidense en Irak como represalia. EE. UU. anunció rápidamente que no había habido bajas entre sus tropas. El mercado interpretó que la represalia iraní era un acto para salvar las apariencias y no el primer golpe de un conflicto prolongado, y los precios bajaron con fuerza ese mismo día (véase el Exhibit 8). Tan repentinamente como surgió el conflicto, terminó con rapidez, sin ningún efecto real sobre el suministro de petróleo.

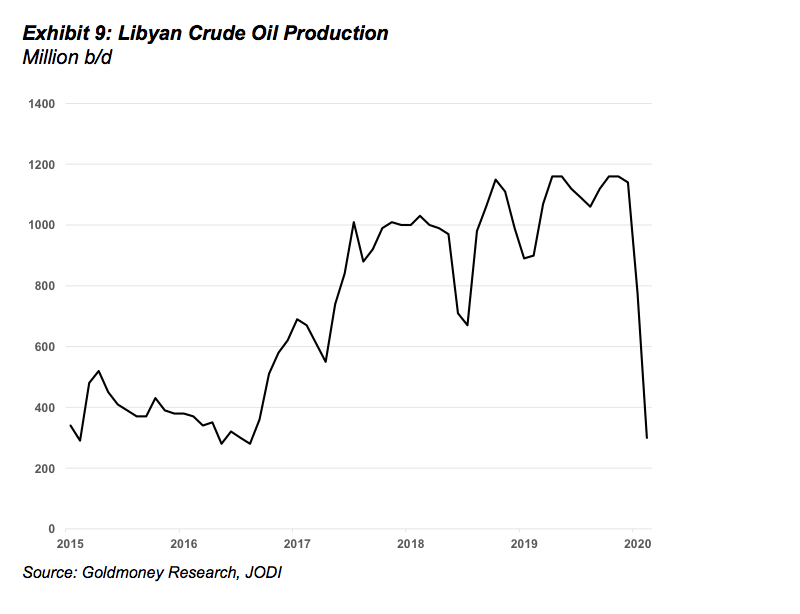
Eso cambió rápidamente cuando, el 17 de enero de 2020, fuerzas cercanas al general libio Haftar cerraron casi todos los puertos de exportación de Libia. Hasta entonces, Libia producía alrededor de 1,2 mb/d de crudo ligero y dulce de alta calidad (véase el Exhibit 9). Sin esas exportaciones, el exceso de oferta mundial previsto para el primer semestre de 2020 desapareció casi por completo y el segundo semestre de 2020 pasó a parecer bastante alcista. En ese momento, no estaba nada claro cuánto tiempo permanecerían cerradas las exportaciones.
Históricamente, las exportaciones se reanudaban cuando se atendían las demandas de los grupos locales que las bloqueaban. Pero esta vez la situación es mucho más compleja que atender las exigencias económicas de unos pocos grupos de interés locales. El general Haftar parece estar utilizando las exportaciones como moneda de cambio en las negociaciones internacionales de paz en curso. También parece contar con el respaldo de los líderes tribales locales (que bloquearon los puertos), quienes llevan años quejándose del reparto injusto, o de la falta de reparto, de los ingresos del petróleo. Por tanto, en enero la probabilidad de una reanudación rápida de las exportaciones parecía baja (esta opinión ha resultado ser acertada: seis semanas después del inicio de la interrupción, una resolución pacífica y rápida del conflicto parece muy improbable).
Como las exportaciones de petróleo podrían permanecer paralizadas durante meses, la situación en Libia convirtió un exceso de oferta en un déficit de la noche a la mañana. En consecuencia, los precios del petróleo subieron con estas noticias y los diferenciales temporales pasaron a mostrar una backwardation más pronunciada.
El brote de coronavirus empieza a afectar a la demanda
Este optimismo no duró mucho. Desde que los precios del petróleo alcanzaron su máximo a raíz de las noticias de Libia hace seis semanas, han caído más de 20 $/barril. Además, la curva de futuros del Brent pasó de una fuerte backwardation a un contango. Esta caída se debe íntegramente al brote de coronavirus en China. Aunque las medidas draconianas adoptadas por el Gobierno chino para contener el virus tienen un impacto inmediato significativo sobre la demanda de petróleo, creemos que el mercado está descontando ahora una destrucción de demanda más amplia a causa de una desaceleración económica global o, posiblemente, de una recesión global.
¿Cuánto se ve afectada la demanda de petróleo en China? La demanda china de petróleo ronda los 13 mb/d, lo que convierte al país en el segundo mayor consumidor del mundo después de Estados Unidos (véase el Gráfico 10). La siguiente tabla muestra el desglose del consumo por producto:

No disponemos de mucha información procedente de China que nos permita calcular directamente en qué medida se ha visto afectada la demanda de petróleo. La información que tenemos indica que los viajes en avión y en tren, e incluso en coche, han disminuido de forma drástica, y que en algunas ciudades apenas hay congestión en las calles. Por tanto, el impacto de la demanda de transporte por sí solo es muy probablemente de 2 mb/d o incluso superior, ya que se han suspendido muchos vuelos internacionales con origen o destino en China.
Además, la actividad manufacturera está casi paralizada en alrededor del 70 % del país. Durante la última semana vimos que algunas empresas reanudaban su actividad, pero solo en una minoría de plantas de algunas regiones. Muchos trabajadores que volvieron a casa por el Año Nuevo Lunar todavía deben permanecer en ella. Estimamos que el impacto total actual sobre la demanda ronda los 3 mb/d. Aunque parece mucho, en nuestra opinión esto por sí solo no puede explicar el cambio tan marcado de backwardation a contango ni la caída de 20 $/barril en menos de 4 semanas. Creemos que el mercado petrolero está descontando un golpe sostenido al crecimiento económico global, hasta el punto de asignar una probabilidad significativa a una recesión global.
¿Qué magnitud debe tener la pérdida de demanda de petróleo para justificar semejante cambio en la curva?
Nuestro modelo que relaciona el diferencial temporal con los inventarios nos permite deducir cuánta acumulación de inventarios está descontando el mercado. Antes del brote de coronavirus, los precios inmediatos cotizaban un 20 % por encima de los precios a más largo plazo (a 5 años). Actualmente, los precios inmediatos cotizan un 7 % por debajo del precio a plazo. En nuestro modelo de diferencial temporal e inventarios, un movimiento así equivale a un aumento de 280 millones de barriles en los inventarios globales. Con 3 mb/d de demanda paralizada, harían falta todavía más de 3 meses completos de cierre total de China para llegar a esa cifra, y ello suponiendo que, una vez contenido el virus, las empresas chinas no recuperen nada de la producción perdida (y, por tanto, de la demanda de petróleo). Por consiguiente, en nuestra opinión, el cambio en la estructura temporal del Brent no refleja simplemente la demanda china perdida, sino un fuerte deterioro del crecimiento económico global[1].
Suponiendo que la demanda china perdida se acerque más a los 100 millones de barriles, 160 millones de barriles de aumento de inventarios (450 kb/d) tendrían que proceder de un menor crecimiento económico fuera de China. Nuestro modelo de demanda global muestra que una variación del 1 % en el PIB mundial equivale a 1 millón de b/d de demanda de petróleo. Así pues, el mercado está descontando ahora una desaceleración del 0,5 % del PIB mundial adicional a la de China. Dicho de otro modo, el mercado petrolero está descontando un crecimiento económico global muy inferior al 3 %. Según el FMI, la última vez que ocurrió fue durante la crisis financiera de 2009. Antes de eso, hay que remontarse al estallido de la burbuja puntocom en 2002 para encontrar cifras similares.

Curiosamente, los mercados de materias primas (petróleo y cobre, pero también GNL y fletes) son los únicos que parecen reflejar esta visión del mundo. Los mercados de renta variable, en cambio, marcaban nuevos máximos incluso mientras el brote viral avanzaba en China. Aunque las bolsas corrigieron con fuerza la semana pasada, han caído mucho menos que las materias primas.
Puede que ya estuviéramos en recesión antes del brote de coronavirus
Puede resultar sorprendente, pero nadie tiene realmente una buena idea de cuál es la demanda mundial de petróleo. Cabría pensar que, dada la importancia del petróleo para la economía global, existirían datos detallados y en tiempo real sobre la demanda en todo el mundo. En realidad, todos los datos de demanda son de muy mala calidad, se publican con un retraso de 2 o 3 meses y tienen un alcance muy limitado (solo disponemos de datos de los países de la OCDE, que representan menos de la mitad de la demanda mundial). Además, los datos publicados no reflejan cuál es la demanda real, sino la llamada demanda implícita.
Es decir, los países miembros de la OCDE están obligados a informar de la producción de petróleo y de productos derivados, de las variaciones de las existencias y de las importaciones y exportaciones. A partir de esos datos se calcula la demanda implícita. Se desconoce cuánto consumen en realidad los coches, los camiones, los aviones y las calderas de calefacción. De hecho, en la mayoría de las regiones ni siquiera sabemos cuánta gasolina se vende en las gasolineras. Aunque algunos países de la OCDE publican datos semanales de demanda implícita, estos suelen revisarse mucho unos meses después, hasta el punto de que el mercado petrolero ignora los informes semanales de demanda (el mercado se centra casi por completo en los informes de inventarios, ya que se cree que son los menos distorsionados). Por lo tanto, la mejor estimación de que disponemos de la demanda de la OCDE suele tener unos meses de antigüedad, e incluso esos datos suelen revisarse años después.
En los países que no pertenecen a la OCDE, los datos de demanda son aún más difíciles de obtener. La mayoría de ellos no comunica ningún dato. Algunos sí aportan ciertos datos, como China, pero parte de esa información arroja resultados tan extraños que calcular la demanda implícita resulta inútil. Por ello, la demanda de los países no OCDE suele estimarse simplemente a partir de las proyecciones de crecimiento económico. Así pues, los datos de demanda mundial de petróleo que normalmente se publican y se citan son simplemente una mezcla de datos de demanda implícita de la OCDE, notoriamente malos, y de estimaciones aún menos fiables basadas en previsiones del PIB.
Además, organismos del sector petrolero como la AIE suelen publicar balances que no cuadran. Es decir, la oferta menos la demanda no es igual a la variación de los inventarios a escala global. En otras palabras, la AIE calcula la demanda como demanda implícita de abajo arriba para cada país, pero al aplicar los mismos datos a un cálculo de demanda implícita de arriba abajo para el conjunto del mundo, queda un enorme término de error. El motivo que suele darse para este error es que las variaciones de los inventarios de los países no OCDE no forman parte del balance. Sin embargo, sí disponemos de algunos datos de inventarios de las mayores economías no OCDE, y tenerlos en cuenta no suele mejorar esos balances, sino que a menudo los empeora.
Por ello, cuando intentamos hacernos una idea del estado de la demanda mundial, calculamos la demanda implícita de arriba abajo. Es decir, agregamos las variaciones de los inventarios mundiales, incluido el petróleo en el mar, y sumamos la oferta, lo que debería equivaler a la demanda mundial. Cabe destacar que nuestra cifra de demanda implícita para 2019 muestra una demanda muy débil, de solo 0,7 mb/d interanual. Esto es inferior a lo que indican la mayoría de las agencias de previsión. Además, aunque la demanda implícita todavía era sólida en el primer semestre de 2019, se desaceleró de forma drástica en el segundo semestre.

Las cifras más recientes sugieren que el crecimiento de la demanda mundial en el segundo semestre de 2019 fue apenas positivo en términos interanuales. Esto sería coherente con un crecimiento del PIB mundial de solo el 2 %. Aunque es probable que los datos del último mes se revisen en alguna medida, las últimas revisiones han mostrado mayores aumentos de inventarios de lo que se había informado antes. También vemos señales de debilidad económica en otros ámbitos de los mercados del petróleo. La demanda del sector químico, por ejemplo, que a menudo es una señal temprana de desaceleración económica, fue muy débil en los últimos meses.
¿Es el mercado del petróleo lo bastante bajista?
El mercado del petróleo es uno de los pocos mercados que prevé un mayor impacto económico global por el brote del virus. Sin embargo, en nuestra opinión, lo que está descontado en la curva de futuros actual sigue siendo demasiado optimista. El impacto actual del 0,5 % es el mínimo que esperamos como posible consecuencia para la economía global. Esto requeriría:
- que las medidas draconianas en China se levanten en las próximas semanas y la actividad vuelva a la normalidad (con un fuerte estímulo fiscal en el segundo semestre de 2020),
- que otros gobiernos se abstengan de adoptar medidas comparables (sin prohibiciones de viaje ni confinamientos generalizados),
- que las empresas fuera de China se abstengan de cerrar fábricas y oficinas y logren seguir siendo productivas,
- que la población en general acepte en gran medida que puede acabar contagiándose del virus y siga con su vida como de costumbre.
Este escenario parece cada vez más improbable. Francia informó la semana pasada de que la actividad turística había caído entre un 30 % y un 40 %. Cuando se comunicó esta cifra, el país contaba con solo 12 casos notificados, por lo que Francia no puede haberse visto especialmente afectada por las cancelaciones de viajes. Por tanto, podemos suponer que la actividad viajera en todo el mundo se ve ahora muy afectada. Italia supera ya los 2000 casos, pues el virus se está extendiendo por el norte del país. Corea del Sur está cerrando fábricas y Japón ha anunciado el cierre de todos los colegios hasta las vacaciones de primavera. Las cadenas de suministro globales ya no se verán afectadas únicamente porque las empresas chinas no puedan entregar, sino cada vez más porque también lo están los fabricantes de otros países. Aunque la oferta se ve afectada en primer lugar, esperamos que la demanda se resienta en adelante. Los despidos harán que las personas tengan menos renta disponible. El sector de la hostelería sufrirá un fuerte golpe, y el comercio minorista también. Las ventas de coches en China se han desplomado y hay indicios tempranos de que las ventas de coches ya se están ralentizando en Europa. Creemos que, a pesar de la corrección, apenas nada de esto está descontado actualmente en los mercados del petróleo, y mucho menos en otros activos como las acciones.
Conclusión
Los mercados se entusiasmaron mucho con algunos datos de PMI mejores antes del brote de coronavirus. El FMI predecía una reaceleración del crecimiento del 3 % en 2019 al 3,4 %. Con toda probabilidad, el impacto del coronavirus situará el crecimiento de 2020 muy por debajo del 3 %, incluso en el escenario de «contención», con efectos de arrastre mínimos sobre otras economías, ya sea a través de las cadenas de suministro o de una menor demanda de bienes (materias primas) procedentes de China.
Sin embargo, si la actividad económica ya era mucho más débil de lo que se suele asumir en el segundo semestre de 2019, el coronavirus podría ser justo lo que hace falta para empujar por fin a la economía global a una recesión más profunda.
En ese escenario, esperaríamos que las acciones se ajustaran a la realidad en las próximas semanas.
Al mismo tiempo, esto debería ser muy positivo para el oro. A pesar de los efectos deflacionistas a corto plazo derivados de los menores precios de las materias primas, esperamos que los bancos centrales vuelvan rápidamente al manual de la crisis financiera, recortando los tipos y aplicando alguna forma de flexibilización cuantitativa (QE) o una forma de estímulo más directa (dinero helicóptero). Esto impulsaría los precios del oro con fuerza a medio plazo.
[1] Un cierre de tres meses de la economía china también empujaría a la economía global a una recesión
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.