
Los economistas convencionales celebran la elección de Joe Biden como presidente de EE. UU. Para los keynesianos, el panorama es el de una reafirmación de la gestión económica por parte del Estado y de las políticas monetarias reflacionistas para restaurar el crecimiento económico, tras el daño causado por los confinamientos por la covid.
Este artículo señala las falacias del argumento keynesiano. Muestra cómo se han manipulado y tergiversado estadísticas económicas clave para ocultar los espejismos que hay detrás de las intervenciones estatales. Y, a partir de los programas inflacionistas anunciados hasta ahora, cabe esperar que el déficit presupuestario de EE. UU. en el ejercicio fiscal de 2021 supere los 5 billones de dólares. Además, la hipótesis del déficit gemelo sugiere que, cuando se revierta el aumento temporal de la tasa de ahorro, el déficit comercial de EE. UU. también aumentará en consecuencia.
Esto supone que no habrá perturbaciones derivadas de las incógnitas conocidas, como una inevitable crisis bancaria y la liquidación por parte de los extranjeros de sus 27 billones de dólares en activos financieros y depósitos bancarios, lo que provocaría una fuerte subida de los tipos de interés.
Como en cada ciclo de crédito bancario, las políticas monetarias keynesianas volverán a quedar desmentidas. Pero esta vez, y sin un cambio importante en las políticas económicas y monetarias, es casi seguro que las monedas fiduciarias colapsarán, lo que exigirá su sustitución urgente por dinero sólido.
Introducción
Los keynesianos, que superan con mucho en número a los monetaristas y a los defensores del dinero sólido, tienen el control firme. Ayer (20 de enero), Joe Biden asumió oficialmente la presidencia de EE. UU. con una agenda de «nuevo pacto» que superará en ambición a cualquier estímulo de la historia estadounidense: acabar con el coronavirus, impulsar el crecimiento económico y devolver a Estados Unidos a la agenda verde. Los keynesianos apenas dudan de que, en cuanto a cambios de política económica, Donald Trump fue para Joe Biden lo que Herbert Hoover para Franklin Roosevelt. Los keynesianos respiran aliviados porque el control estatal de la macroeconomía vuelve a estar en buenas manos.
Ahora que Biden puede reflacionar, dicen, la economía estadounidense se recuperará y crecerá. La inversión llegará a raudales a Estados Unidos desde todo el mundo, lo que empujará al dólar al alza frente a las monedas que persistan en las medidas de austeridad (es decir, todas las monedas de todos los países que se nieguen a reflacionar tanto). Incluso el FMI exhorta a todos los gobiernos a gastar todo lo posible. Para los estadounidenses keynesianos, las perspectivas económicas han mejorado enormemente con la marcha de Trump.
El establishment inversor y bancario cree sin duda en esta mejora de las perspectivas, por sus credenciales keynesianas y por sus intereses comerciales. Citan tres cosas. La inflación está contenida, con un IPC que crece menos del dos por ciento, lo que deja un amplio margen para la expansión monetaria dentro del doble mandato de la Fed. La industria puede volver a invertir con confianza creciente cuando termine la pandemia. Y, con la tasa de ahorro elevada durante los confinamientos, hay un amplio consumo que liberar, lo que incluso podría dar lugar a una economía de nuevos «felices años veinte».
Por ahora, los estrategas y gestores de inversión keynesianos pueden descartar el oro, con renovado entusiasmo, como una mascota de piedra. Ven cómo unos tipos de interés en suave ascenso devolverán los mercados a la normalidad en el futuro y, a medida que la recuperación económica se convierta en crecimiento sostenido, las finanzas nacionales volverán al equilibrio y después al superávit cuando se recuperen por completo los ingresos fiscales. Es el argumento keynesiano de los años sesenta, resucitado y reempaquetado para la década de 2020.
¿Cuántas veces hemos visto esto? En cada giro del ciclo del crédito, el argumento keynesiano fracasa, solo para volver a ser el faro de esperanza del establishment.
Hay dos falsedades estadísticas destacadas detrás de los supuestos keynesianos. La primera se refiere a la relación entre la inflación monetaria y los precios, y la segunda, a la representación del PIB como medida de la actividad económica. Aunque gran parte de esto es volver sobre terreno ya cubierto en artículos anteriores para Godmoney, es esencial comprender bien las falacias de estas dos medidas macroeconómicas antes de poder evaluar la gravedad de la desinformación que ofrecen y cómo afectarán estas tergiversaciones a los resultados económicos.
Cambios en el nivel general de precios
El nivel general de precios es un concepto económico y nada más: sencillamente no puede medirse. El hecho de que sea solo un concepto da a quien intenta establecer un indicador aproximado un margen considerable en su método. Los estadísticos de los gobiernos han aprovechado plenamente este hecho para reducir la carga de la compensación por inflación recogida en los compromisos de sus gobiernos tanto con el público general como con los inversores que poseen bonos públicos indexados.
Es un proceso acumulativo que comenzó poco después de que los gobiernos acordaran compensar a sus ciudadanos por la subida de los precios tras la inflacionista década de 1970. John Williams, de Shadowstats.com, ha reconstruido mediante ingeniería inversa los cambios en el método estadístico aplicados por la Oficina de Estadísticas Laborales de EE. UU. desde principios de la década de 1980 para obtener una cifra de inflación de precios sin esos cambios. La diferencia con las estimaciones oficiales del IPC es notable.[i] Y si observamos el índice Chapwood, de acceso público, que abarca los precios de «los 500 principales artículos en los que los estadounidenses gastan sus dólares después de impuestos en las 50 ciudades más grandes», vemos que los precios anualizados medidos de este modo han subido recientemente hasta un 13,4 % (Sacramento) y, como mínimo, un 7,1 % (Albuquerque), todas ellas varias veces superiores a la estimación oficial del IPC. Las grandes ciudades también presentan tasas elevadas: Nueva York, 12,7 %; Los Ángeles, 13,1 %; y San Francisco, 12,8 %. Pero con una media aritmética del 10,1 % en las 50 ciudades, la cifra es notablemente distinta de la tasa de «todos los artículos» del IPC para 2020, del 1,4 %.[ii]
Además, Chapwood muestra una tasa media de inflación anual del 9,97 % en el conjunto de las ciudades entre 2011 y 2020. A partir de sus cálculos, podemos obtener el gráfico que se muestra en la Figura 1.
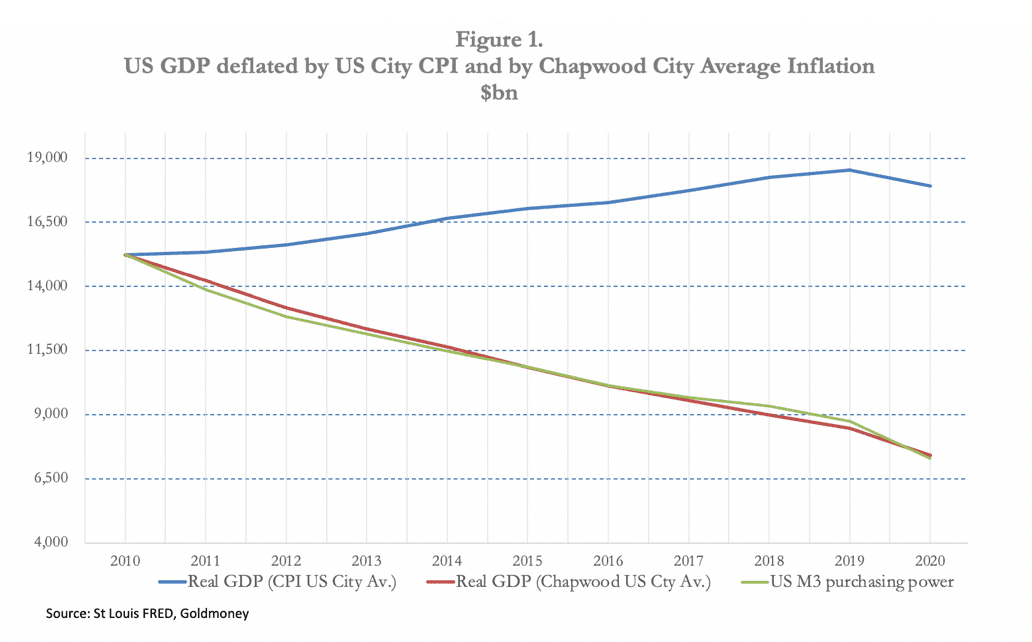
Tomando como punto de partida el PIB nominal de 2010, podemos representar el PIB «real» deflactado por el índice de precios al consumo (media de ciudades de EE. UU., y por tanto comparable con Chapwood), el PIB nominal deflactado por Chapwood y el PIB nominal deflactado por los aumentos del M3, la versión amplia de la oferta monetaria. Resulta evidente de inmediato que la versión del gobierno es la atípica, mientras que Chapwood y la expansión monetaria se confirman mutuamente. La implicación es que la economía de EE. UU. no creció en términos oficiales ajustados por inflación. Por el contrario, se contrajo de forma continua tras ajustar tanto por la inflación de precios estimada por Chapwood como por la inflación monetaria medida por el dinero en sentido amplio, que se correlacionan muy estrechamente entre sí. Además, tras los efectos desestabilizadores iniciales a raíz de la quiebra de Lehman, quedó establecido el patrón de esta correlación. Y el efecto compuesto desde la base de 2010 llevó a que el PIB se redujera a menos de la mitad en términos ajustados en 2020 al deflactarlo con estas dos medidas.
Que Chapwood y el dinero en sentido amplio M3 funcionen como deflactores espejo sugiere que ha habido pocos cambios en el nivel general de liquidez en manos de los consumidores; de lo contrario, mostrarían cierta divergencia. Como aproximación, salvo un breve repunte en 2012, la tasa de ahorro se ha mantenido razonablemente constante durante el período, como se muestra en la captura de pantalla siguiente.

Hacia 2010 esta correlación ya se habría consolidado lo suficiente como para anular la evidencia del desfase temporal entre la entrada del nuevo dinero en circulación y sus efectos sobre el poder adquisitivo del dólar.
Se entiende por qué los planificadores de la política monetaria necesitan creer las cifras del IPC. Tras fijarse como objetivo político el pleno empleo, compatible con una meta de inflación del 2 %, está claro que, con cifras realistas, los tipos de interés están enormemente reprimidos. La solución de los planificadores ha sido lograr que los estrategas de inversión keynesianos, los gestores de fondos e incluso los inversores extranjeros crean que la inflación de precios está contenida y no supone una amenaza para las políticas inflacionistas. Ha tenido un éxito notable: todos ellos suscriben ahora un cuento de hadas paralelo al mundo en el que realmente viven. Son los ciudadanos de Hans Christian Andersen, que temen admitir su necedad al señalar que el emperador va desnudo. En consecuencia, los estatistas han logrado imponer políticas monetarias inflacionistas con impunidad pública, hasta ahora.
Cuando el engaño sea por fin descubierto, las consecuencias serán dramáticas. No solo la represión de los tipos de interés como medio de estimular la economía de EE. UU. ha sido un fracaso total y la inflación de la oferta monetaria ha sido la mejor métrica para ajustar el PIB nominal a real, sino que es probable que las consecuencias de ese descubrimiento sean tan impactantes como repentinas.
Como en el cuento, un niño inocente puede señalar la aritmética que escapa a la comprensión de los economistas con doctorado. A modo de ilustración, supongamos una economía con una balanza comercial equilibrada y sin entradas ni salidas netas de capital. Y supongamos además que el PIB se compone de toda la actividad económica. Entonces podemos ilustrar el argumento.

Nada ha cambiado en la economía, salvo su representación numérica. Si se añade dinero al que ya circula, el PIB aumenta en consecuencia. Pero, al mismo tiempo, el dinero que existía previamente se diluye, lo que significa que el valor de todas las transacciones se reduce en proporción al dinero adicional. A pesar del impulso temporal que supone la entrada de dinero nuevo en la economía, una vez que esa distorsión se haya absorbido por completo, la depreciación del valor de todas las transacciones implicará que no ha habido ningún aumento de la actividad económica.
Para confirmar la afirmación de que un aumento del PIB no es más que la suma de dinero inflado, recurrimos a la Figura 2, que abarca el mismo periodo que la Figura 1, es decir, de 2010 a finales de 2019. Apenas hay diferencia entre la suma total del PIB de 2010 más el aumento del dinero en sentido amplio y la cifra del PIB de 2019.
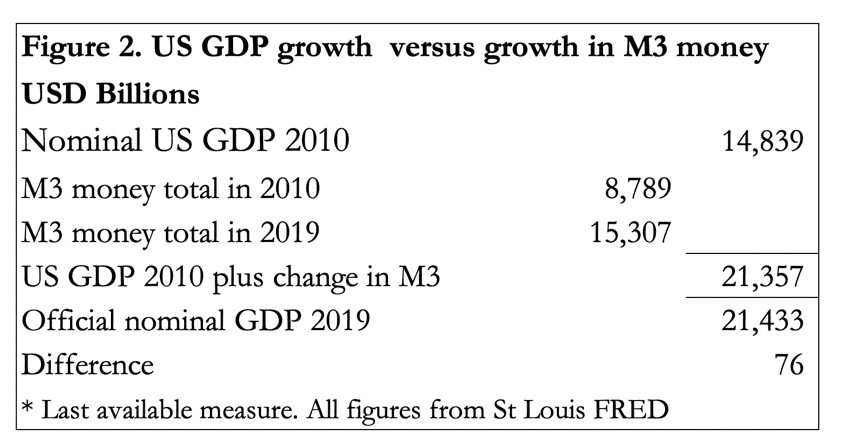
Que la diferencia sea tan pequeña confirma la tesis de que el PIB no es más que un total monetario. Es decir, la percepción generalizada de que los aumentos del PIB representan crecimiento económico es completamente falsa; representan únicamente el crecimiento del dinero. Y dado que todas las grandes divisas están experimentando expansiones sin precedentes en sus cantidades, la divergencia entre las estadísticas del PIB, tomadas como crecimiento económico, y la realidad económica será cada vez más engañosa.
Los keynesianos se han engañado a sí mismos al creer que un aumento del PIB equivale a progreso económico y representa un aumento de la producción y del consumo. El progreso económico es una cuestión distinta e inmedible, que en el tiovivo de las explicaciones keynesianas se confunde con el crecimiento monetario.
Es un testimonio del poder de los mercados libres que el progreso económico no se aplaste fácilmente con la intromisión keynesiana. La prueba de la capacidad del libre mercado para escapar de los planificadores económicos y monetarios se ve en la creación de nuevas industrias, que obliga a los reguladores estatales a idear nuevos conjuntos de normas ex post. En lugar de dejar que prosperen la innovación y los negocios nuevos, los estatistas apenas pueden esperar para imponerles sus normas restrictivas. Pero es esa innovación la que anota el progreso económico, que es tan inmedible como el nivel general de precios y queda fuera del alcance de los contables estatistas.
Los errores cometidos al ignorar estos factores evidentes se pondrán de manifiesto demasiado tarde, en un momento de inflación monetaria sin precedentes en Estados Unidos y en el mundo. Y no se limitan a Estados Unidos: la supresión de la inflación de precios del IPC, con variaciones menores, está estandarizada internacionalmente, lo que significa que todos los bancos centrales son libres, por ahora, de cometer los mismos errores.
Las consecuencias de las políticas monetarias de EE. UU. en el ejercicio fiscal de 2021
Ahora que hemos identificado los errores que cometerán los keynesianos y los macroeconomistas con el presidente Biden al mando, es el momento de evaluar en qué medida se cometerán en el actual ejercicio fiscal, que termina a finales de septiembre de 2021. Primero debemos suponer que las políticas de Biden y de la Fed seguirán su curso sin una crisis bancaria global ni ninguna otra interrupción significativa.
Biden ya ha expuesto planes para añadir un paquete de estímulo de 1,9 billones de dólares, además de los 935 000 millones de la Ley de Respuesta y Alivio por el Coronavirus que el Congreso aprobó a finales de diciembre. Si sumamos la continuación del Programa de Protección de Nóminas, con 700 000 millones (parte de la anterior Ley CARES), más algunos otros desembolsos, hasta ahora tenemos en el ejercicio fiscal de 2021 un gasto adicional relacionado con la covid de 3,535 billones, que se suma a la estimación de la Oficina Presupuestaria del Congreso del pasado septiembre de un déficit presupuestario de 1,810 billones. Suponiendo que no haya más paquetes relacionados con la covid, el déficit presupuestario de 2021 ya se encamina hacia los 5,345 billones.
Las estimaciones del Gobierno para el PIB hasta septiembre de 2020, en línea con el ejercicio fiscal, lo sitúan en 21 billones de dólares. Suponiendo que todo el déficit presupuestario se financie mediante flexibilización cuantitativa y expansión del crédito bancario, es decir, mediante inflación monetaria, podemos esperar que el PIB nominal del ejercicio fiscal de 2021 crezca de forma significativa, reducido solo por dos factores importantes: la contracción del crédito bancario a prestatarios del sector privado, un proceso que ya está en marcha, y la acumulación de ahorros procedentes de los repartos de dinero «desde helicóptero». Teniendo en cuenta estos obstáculos, es probable que los keynesianos ensalcen el resultado del PIB nominal, derivado de una inflación monetaria adicional de 5,345 billones, como una fuerte recuperación del PIB nominal anualizado de en torno al 20 %, que justificaría plenamente los estímulos de Biden. Para quienes se aferran a la falsedad de que el PIB es crecimiento económico, este parecería un resultado notable y quizá inesperado.
Debería empezar a reflejarse en el PIB estimado del primer trimestre del año natural 2021, que abarca el periodo en el que el gasto deficitario para compensar los efectos económicos del coronavirus está en su punto álgido. Pero uno se pregunta cuántos advertirán la dicotomía entre este resultado estadístico y otras estimaciones no monetarias de la actividad económica, como los envíos de productos y los niveles de empleo.
Cómo se refleja el efecto en los precios
De una cosa podemos estar razonablemente seguros: cuando regrese algún tipo de normalidad pos-covid, tanto los particulares como las empresas intentarán reducir su liquidez monetaria a sus niveles habituales. Si multiplicamos la renta personal disponible por la tasa de ahorro, obtenemos un total reciente de ahorro de 2,23 billones de dólares ($2.230 bn), unos 1,0 billones por encima del nivel normal. Esta cifra aumentará como consecuencia de los «lanzamientos de dinero desde helicópteros» previstos en las cuentas bancarias de las familias, de 1.400 dólares por cada adulto que cumpla los requisitos, además de los 600 dólares entregados por la administración anterior. Junto con las prestaciones semanales suplementarias del seguro de desempleo, de 400 dólares, el gasto adicional que acabará liberándose probablemente rondará los 2,5 billones de dólares ($2.500 bn), que perseguirán una cantidad limitada de bienes y servicios.
Hay pocas dudas de que este gasto forma parte del plan de los responsables políticos como medio para devolver la economía a la normalidad. Pero eso no tiene en cuenta la falta de producción inmediata disponible para abastecer esa demanda. Tampoco tiene en cuenta la perturbación de las cadenas de suministro, en particular en sectores sensibles como la producción de alimentos. Los precios de los alimentos ya están subiendo, en ambos extremos de sus cadenas de suministro. También es notable que, a lo largo de la larga historia de la degradación de las monedas, los factores parecen conspirar en épocas de inflación monetaria para elevar los precios de los alimentos más que cualquier otra cosa, lo que provoca disrupción social, ya que las subidas de precios acentúan la pobreza.
De hecho, estamos entrando en el terreno de las consecuencias imprevistas. Con la perspectiva casi segura de que los precios mundiales de los alimentos aumenten, los trabajadores con salarios bajos, los jubilados y los desempleados serán los más perjudicados. El efecto marginal sobre los precios de liberar el 19 % del PIB en poco tiempo por parte de consumidores llenos de efectivo será un desastre digno de verse. Solo puede satisfacerse con un fuerte aumento del déficit comercial, con una diferencia respecto al pasado reciente: tal como defiende el FMI, la demanda mundial alimentada por otros aumentos del gasto público, pero sin la capacidad de producción para cubrirla, reducirá la capacidad de las importaciones para actuar como el freno habitual sobre el conjunto de las subidas de precios.
Tipos de interés
Esto nos lleva a los tipos de interés. Parece inconcebible que, a lo largo de este proceso inflacionario, los mercados sigan creyendo las cifras del IPC: es probable que algún niño, quizá incluso uno austriaco, señale que el emperador va desnudo. Incluso antes de que ocurra este suceso cada vez más seguro, el riesgo para los planes de gasto keynesianos ya está creciendo en forma de rentabilidades al alza de los bonos en dólares. La situación más reciente se ilustra en la Figura 3, con la rentabilidad del bono del Tesoro de EE. UU. a 10 años, que es el de referencia.

La tendencia alcista está firmemente establecida. Aunque los keynesianos pueden argumentar con nerviosismo que las rentabilidades de los bonos anticipan un retorno al crecimiento económico, una evaluación más realista es que los tenedores de bonos empiezan a sospechar una dilución del poder adquisitivo del dólar y, por tanto, exigirán una compensación en forma de mayores intereses. Siendo así, está claro que las rentabilidades de los bonos tienen que subir hasta el punto en que el índice Chapwood y las curvas de crecimiento del dinero en sentido amplio que se muestran en la Figura 1 anterior indiquen el nivel de compensación necesario. Sin ninguna aceleración adicional respecto a la situación de finales de 2019, en teoría la rentabilidad sin suprimir de los bonos del Tesoro de EE. UU. debería situarse a pocos puntos porcentuales del 10 %.
Pero, como hemos visto, desde entonces se ha producido una degradación monetaria acelerada que, si continúa en lugar de ser solo temporal, elevaría todavía más incluso ese asombroso objetivo de rentabilidad. El efecto sobre las finanzas del Gobierno Federal sería catastrófico, y es probable que muchos deudores empresariales queden arruinados.
El resultado más probable
Hasta ahora hemos supuesto un curso de acontecimientos sin la perturbación de sucesos sistémicos y de otro tipo imprevistos, con el objetivo de trazar la trayectoria de la economía estadounidense a través de la crisis del coronavirus. Las políticas monetarias y económicas anunciadas hasta ahora están diseñadas para estabilizar la economía estadounidense. Se esperan más estímulos para reactivar el crecimiento económico y apoyar la inversión en energía verde. Incluso sin degradaciones monetarias adicionales a las anunciadas hasta ahora, existen algunas amenazas importantes que podrían acortar los plazos probables.
- Ampliación de los déficits comerciales. La única compensación de un déficit comercial equivalente al déficit presupuestario de un gobierno es un aumento de la tasa de ahorro. Para la economía estadounidense, este es un efecto temporal que probablemente ocultará durante poco tiempo un deterioro sustancial del déficit comercial de EE. UU. Con mi estimación de un déficit presupuestario de 5,345 billones de dólares en el mejor de los casos en el actual ejercicio fiscal, cuando se libere el gasto de los consumidores tras el confinamiento y los niveles de liquidez en efectivo personal vuelvan a la normalidad, habrá un déficit comercial global similar al déficit presupuestario. Al margen de las consecuencias políticas y proteccionistas, debemos considerar el efecto sobre la balanza de pagos. A menos que los 5 billones de dólares adicionales derivados del déficit comercial se reinviertan en dólares en lugar de venderse en los mercados de divisas, la Fed no tendrá más opción que ver cómo los tipos de interés suben más allá de su control. Entonces la Fed no solo tendrá que apoyar el deterioro de las finanzas del gobierno con aún más flexibilización cuantitativa, sino que también tendrá que absorber las consecuencias de un dólar a la baja sobre los mercados de bonos estadounidenses.
- Un colapso en el valor de los activos financieros. La flexibilización cuantitativa (QE) se dirigió inicialmente a entidades no bancarias, como los fondos de pensiones y las aseguradoras. Junto con la supresión de los tipos de interés, la Fed ha creado deliberadamente una burbuja financiera. Con la perspectiva de un aumento de los rendimientos de los bonos, la burbuja estallará sin duda. Y, como demostró John Law, que alimentó su burbuja del Misisipi con la impresión de dinero, el colapso de una burbuja financiera inflada arrastra consigo a la moneda fiduciaria. Ten en cuenta que los extranjeros ya poseen unos 27 billones de dólares en activos financieros denominados en dólares y en depósitos en dólares, que inevitablemente liquidarán cuando se den cuenta de las consecuencias de las políticas monetarias de EE. UU.
- Una crisis bancaria. La crisis del covid ha destruido una gran cantidad de empresas que dependen de la financiación bancaria para aplazar la insolvencia y la quiebra. El aumento de los créditos incobrables se verá magnificado en los bancos con apalancamiento operativo, que son todos, y provocará fallos sistémicos que se extenderán desde los sistemas bancarios más débiles a otros en otras jurisdicciones a través del riesgo de contraparte. Los bancos de la eurozona son, evidentemente, los más débiles, pero no son los únicos. Es cada vez más probable que los bancos centrales tengan que organizar la nacionalización de sus bancos comerciales o, al menos, que se garanticen íntegramente sus deudas incobrables. Sea cual sea la solución, requerirá una monetización adicional significativa de las deudas del sector privado para evitar una depresión global a gran escala.
- Los mercados descuentan la futura depreciación de las divisas. En 2020 asistimos a fuertes caídas del poder adquisitivo de las monedas fiduciarias, medido en materias primas, criptomonedas, mercados bursátiles y oro. Como se ha descrito más arriba, también hay caídas sustanciales del poder adquisitivo medido frente a los bienes y servicios cotidianos, que no se reflejan en el IPC de EE. UU. ni, por extensión, en otros países que usan el estándar del IPC. Parece cuestión de poco tiempo que se ponga de manifiesto que el IPC subestima la inflación de precios. Además, el dólar ha perdido poder adquisitivo frente a las demás grandes divisas, lo que refleja el exceso de 27 billones de dólares invertidos por fuentes extranjeras en activos financieros y depósitos bancarios denominados en dólares. Por tanto, existe un potencial considerable de venta de dólares en los mercados de divisas que acentúe la caída del dólar.
- Pérdida de confianza en las monedas fiduciarias. El destino final del dólar está en manos del pueblo estadounidense. Gracias a los saldos de efectivo alimentados por la inflación, dispondrán de 2,5 billones de dólares adicionales para gastar con el fin de restablecer la proporción previa al covid entre los saldos de efectivo y las compras futuras de bienes. Y, como se ha descrito más arriba, esto creará con toda seguridad un efecto marginal dramático sobre los precios. Cuando por fin comprendan que el problema es un dólar que se desploma y no la subida de los precios, es probable que los consumidores vayan aún más lejos, deshaciéndose de la mayor liquidez monetaria posible y perdiendo toda la confianza en la moneda. Y dado que el dólar es la moneda de reserva de casi todas las naciones, que siguen políticas igualmente inflacionistas, sus monedas se verán amenazadas con un destino similar.
Conclusión
La aceleración de los programas de estímulo keynesianos precipitará la destrucción del universo fiduciario del dólar. En sus desacertados intentos de controlar los mercados libres, el Estado siempre acaba empobreciendo a su pueblo, una verdad empírica que volverá a quedar demostrada.
En el lado positivo, la destrucción de las monedas sin respaldo debe producirse antes de que las economías nacionales puedan volver a los mercados libres y maximizar el progreso de la condición humana. Esto requiere una forma de dinero que sea a la vez sólida y flexible, pero que no esté bajo el control del Estado. La depreciación de la moneda a costa de su población ha sido siempre el resultado de que el Estado se haga con el control del dinero y fije sus condiciones.
Cuanto antes volvamos a un dinero sólido, fuera del control manipulador del Estado, mejor. Afortunadamente, hay una solución sencilla: emplear las reservas nacionales de oro para convertir la moneda fiduciaria sin respaldo en sustitutos del oro plenamente respaldados. El fin del dinero fiduciario obligará a todas las naciones a adoptar este camino, porque es la única manera de seguir recaudando impuestos y financiando el gasto estatal esencial.
[i] Consulta shadowstats.com
[ii] Consulta chapwoodindex.com
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.