
Esto no solo los expone al ciclo de los tipos de interés, sino que además no han aumentado su base de capital al ritmo de la expansión de sus balances. De ahí el problema de la subida de los tipos de interés y de los rendimientos de los bonos: a precios de mercado, los principales bancos centrales son insolventes, ya que los pasivos de sus balances superan ahora a sus activos.
Este artículo concluye que esta situación se da en el Banco de Inglaterra, la Junta de la Reserva Federal, el Banco de Japón y todo el eurosistema. No se examinan otros bancos centrales.
Sin duda esto se resolverá a corto plazo mediante la inyección de más capital por parte de los gobiernos en sus bancos centrales. Pero hay una excepción importante, que es el BCE y el eurosistema, cuyos accionistas se hunden todos en patrimonio negativo, con la única salvedad menor de los bancos centrales de Irlanda, Malta y Eslovenia.
En consecuencia, dada la interconexión del sistema financiero global, la capacidad de los bancos centrales para garantizar la supervivencia de sus propias redes de banca comercial ha llegado casi con certeza a su fin por el colapso del eurosistema. El precedente es el fracaso de un banco central prototipo en 1720, el Banque Royale de John Law. Esa experiencia nos permite ver cómo es probable que se desarrolle todo esto.
Introducción
Existe la suposición generalizada de que los bancos comerciales asumen riesgos mientras que los bancos centrales no asumen ninguno. Por eso los billetes son superiores a los depósitos bancarios. Los que quiebran son los bancos comerciales, y los bancos centrales rescatan a los que merece la pena rescatar. Son los prestamistas de última instancia.Como tales, su integridad financiera no se cuestiona. Por supuesto, normalmente no incluimos en esta afirmación a los bancos centrales de los países emergentes, pero el riesgo siempre se percibe en sus monedas más que en la institución. Sabemos que el Banco de la Reserva de Zimbabue puede aplicar, y aplica, algunas políticas monetarias poco convencionales, pero nadie cuestiona su supervivencia. En general se da por sentado que, en cualquier país, un banco central que puede emitir su moneda en cantidades ilimitadas nunca puede quebrar, y por eso quien fracasa es la moneda y no la institución.
Por tanto, los bancos comerciales van y vienen, pero, como el viejo río Misisipi, los bancos centrales siguen rodando sin parar. Al menos, esa parece ser la experiencia. Pero hasta las últimas décadas, la historia no había visto a grandes bancos centrales invertir de forma habitual enormes cantidades en los mercados de bonos de sus países, porque cualquier banco central respetable siempre ha evitado financiar abiertamente con métodos inflacionistas los déficits de su gobierno.
Entra en escena la flexibilización cuantitativa y sus consecuencias inflacionistas
Eso cambió en 2000, cuando el Banco de Japón fue el primero en introducir la flexibilización cuantitativa (QE). Tranquilizados por la inesperada estabilidad de precios que siguió a la monetización de activos del BOJ, los demás grandes bancos centrales solo introdujeron la QE a raíz de la crisis financiera que provocó la quiebra de Lehman. Y una vez creado ese precedente, la QE se ha convertido en una característica permanente de la política monetaria, con inversiones en bonos de vencimientos más largos que los de los bancos comerciales, que suelen limitar sus vencimientos a menos de cinco años.Según el establishment de la banca central, la QE es una herramienta de política no convencional que solo se utiliza cuando los tipos de interés se han reducido a niveles extremadamente bajos. Si la tasa de inflación de los precios sigue por debajo del objetivo del 2 % establecido en su mandato, y se considera que la producción agregada está por debajo de su potencial, entonces se recurre a la QE. Y luego está la regla de Taylor, que sostiene que un banco central debe bajar los tipos de interés cuando la inflación se mantiene obstinadamente por debajo del objetivo del 2 %, o cuando el crecimiento del PIB es demasiado lento y queda por debajo de su potencial, aunque ello implique tipos negativos. La QE se justifica entonces como alternativa a esta condición antinatural o como complemento de ella.
El resultado ha sido una explosión del tamaño de los balances de los bancos centrales. El total combinado del balance de la Fed, el BCE, el BOJ y el Banco Popular de China pasó de 5 billones de dólares en 2007 a 31 billones a finales de diciembre, más de seis veces más.[i] Es un aumento que ha impulsado la burbuja de los activos financieros, y el vínculo ha sido la supresión de los rendimientos de los bonos públicos provocada por una intervención tan masiva en el mercado mediante la impresión de dinero.
El resultado inevitable de esta expansión monetaria global coordinada ha sido un aumento generalizado de los precios de las materias primas, la logística, la mano de obra y los bienes de consumo. Tras fiarse de la experiencia japonesa de precios después de su pionera QE, las consecuencias para los precios globales parecen haber pillado desprevenidos a los banqueros centrales. Parecen haber olvidado que, si se expande la cantidad de una divisa, se diluye su poder adquisitivo, un hecho simple que suele reflejarse en la subida de los precios de todo. A día de hoy, no encontrarás a ningún banquero central que relacione la inflación de precios con su llamada política monetaria; siempre culpan a otros factores inesperados del sector privado.
Esta ceguera deliberada se extiende al remedio previsto, que consiste en encarecer el dinero, y que todos los implicados en la política monetaria creen que es la función de los tipos de interés. La esperanza es poder subir marginalmente el coste del crédito para devolver la demanda a niveles no inflacionistas y poner fin gradualmente a sus compras de bonos. Sin embargo, todo es una ilusión.
Los tipos de interés solo son el coste del dinero para un prestatario que calcula la rentabilidad de una inversión. Los ahorradores, incluidos los propietarios extranjeros de una divisa, lo ven de otra manera. Al desprenderse de la propiedad de una divisa, esperan una compensación por perder su uso hasta que se les devuelva, una recompensa por el riesgo asociado al prestatario y, cada vez más, incorporarán sus expectativas sobre los cambios en el poder adquisitivo de la divisa entre el momento en que se desprenden de ella y su eventual devolución. Por estas razones, un tipo de interés siempre lo fijan las expectativas del mercado, y el control que un banco central ejerce sobre los tipos es siempre temporal. Lo que presenciamos hoy es el principio del fracaso de una antigua supresión estatista de los tipos de interés.
Con ese fracaso en mente, los mercados indican ahora que los tipos de interés subirán, porque los niveles suprimidos actuales son antinaturales. No podemos decir cuánto subirán para descontar el poder adquisitivo futuro de las principales divisas; eso depende de los mercados. Pero dados los niveles extraordinarios de devaluación monetaria desde 2008, y de forma aún más acusada desde marzo de 2020, no te quepa duda de que los mercados esperarán cada vez más que haya en camino nuevas y sustanciales devaluaciones.
Con solo mirar el dólar, podemos ver lo arraigadas que están hoy esas presiones. La Figura 1 muestra la cantidad de expansión monetaria y crediticia (M3) que aún no se ha reflejado en la expansión del PIB.
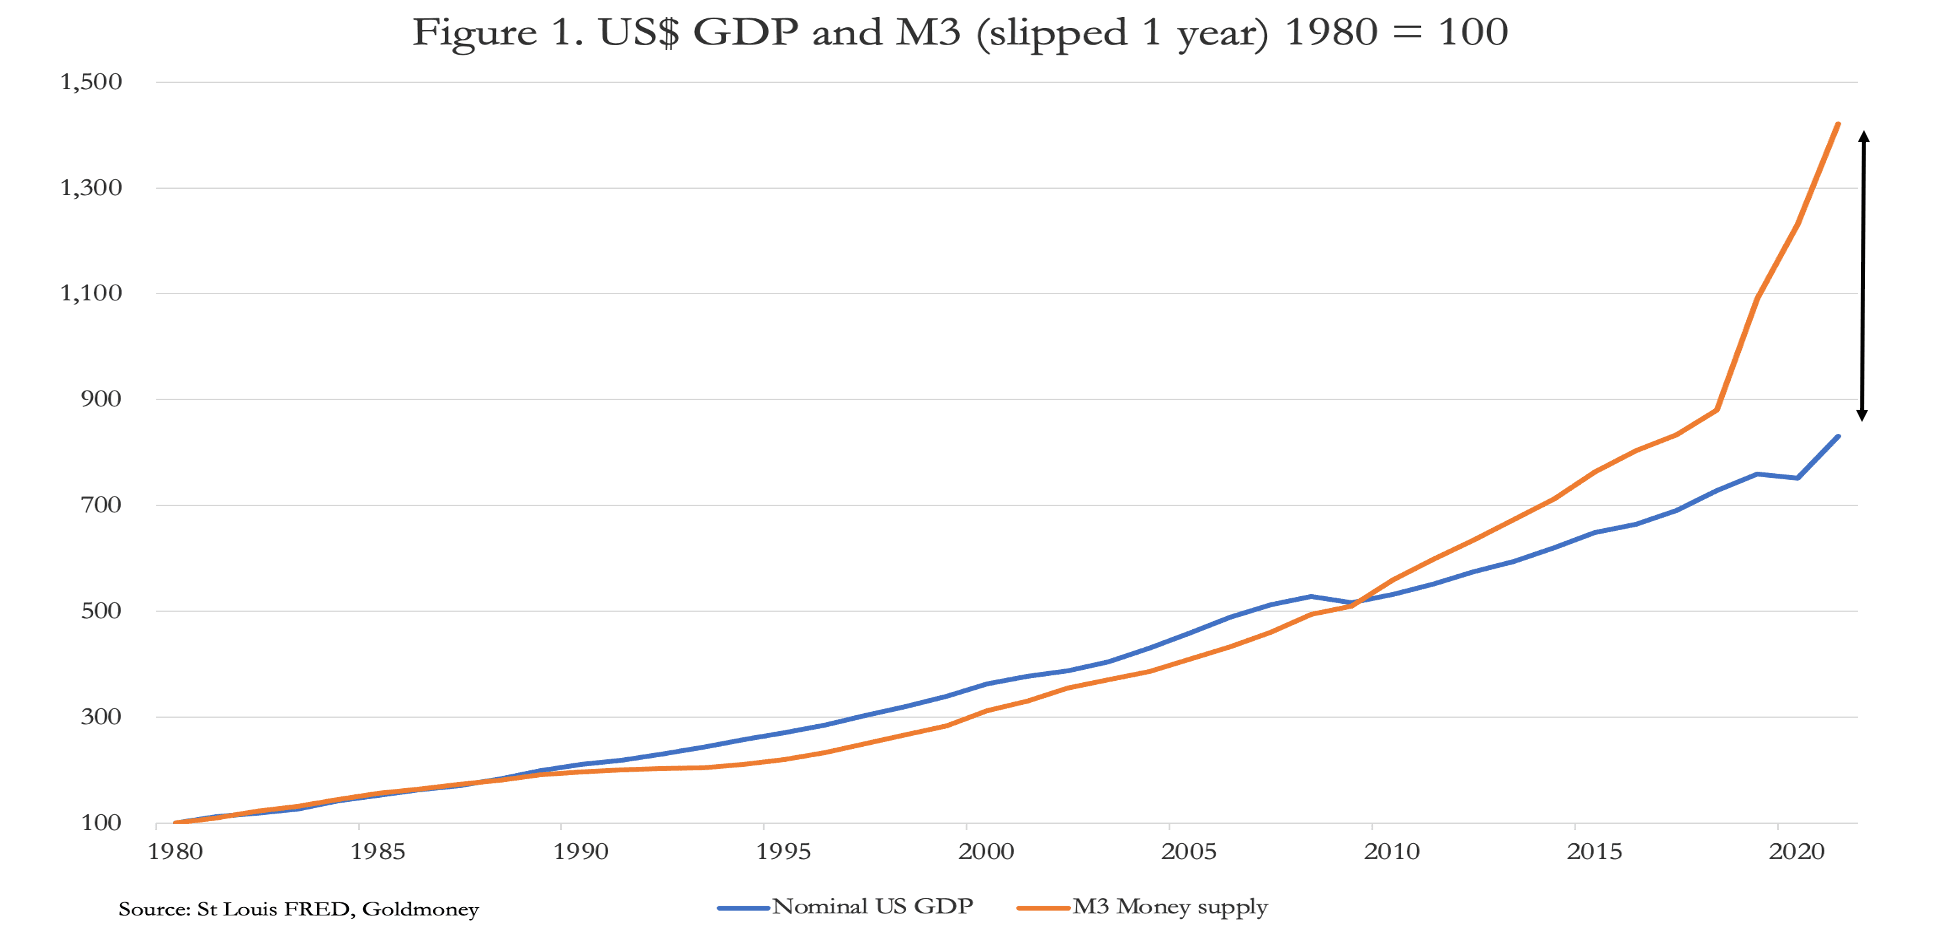
Solo puede haber dos explicaciones para la divergencia que indica la brecha señalada con la flecha. La primera es que hay cantidades crecientes de moneda y crédito inmovilizadas en los mercados financieros secundarios, que disminuirán a medida que suban los tipos de interés y termine la burbuja especulativa. Esto se ha visto alimentado en parte por la flexibilización cuantitativa (QE), en la medida en que los depósitos en manos de fondos de pensiones y compañías de seguros no se han invertido en nuevas emisiones (que, con un desfase temporal variable, circularían después en la economía no financiera), sino que se han utilizado para comprar valores existentes, que quedan excluidos de las estadísticas del PIB.
En segundo lugar, la brecha entre el crecimiento de M3 y el del PIB se reducirá con nuevas subidas de precios en los componentes del PIB. Según las estadísticas oficiales más recientes, los precios suben a un ritmo superior al 7 por ciento. Las estadísticas no oficiales (como las de Shadowstats.com) afirman que la cifra se acerca más al 15 por ciento. Sea cual sea la cifra real, es evidente que existe una presión mucho mayor al alza sobre los precios por la depreciación de la moneda en el pasado, y la política monetaria lo está negando con furia.
Sea cual sea la perspectiva económica (y esto no es una cuestión del PIB, que es solo un total monetario y nada más), los mercados obligarán a subir los tipos de interés en todas las monedas que se deprecian, principalmente para compensar la pérdida de poder adquisitivo. Cuando los rendimientos de los bonos suban de forma significativa, la burbuja global de los activos financieros quedará socavada de manera fatal. Este desenlace es cada vez más seguro.
Ahora surge la pregunta de qué efecto tendrán estos acontecimientos en el sistema bancario, incluidos los bancos centrales. Se ha escrito mucho sobre las consecuencias para el ciclo del crédito bancario, que afecta a los bancos comerciales y que no es necesario repetir aquí. Nuestra atención debe centrarse, en cambio, en los bancos centrales y sus enormes carteras de activos financieros, y en cómo se verán afectados. Este artículo analiza las consecuencias de un mercado bajista de bonos para las finanzas del Banco de Inglaterra, la Junta de la Reserva Federal, el Banco de Japón y el Banco Central Europeo.
El Banco de Inglaterra

En un artículo reciente para The Sunday Telegraph, Jeremy Warner señaló que la subida de los tipos de interés y de los precios de los bonos “aumentará drásticamente las pérdidas que probablemente sufrirá el Banco de Inglaterra por su reserva de deuda pública de 895.000 millones de dólares, acumulada durante más de 10 años de la llamada flexibilización cuantitativa”.[ii] Citando la correspondencia reciente entre el gobernador y el ministro de Hacienda, Warner añadió que los pagos de dividendos de su cartera de gilts se habían enviado al Tesoro británico, y que probablemente serán necesarios pagos en sentido inverso en el futuro.Warner calcula que las pérdidas del Banco hasta ahora ascienden a unos 100.000 millones de libras, y que reducir la cartera dejando que venza podría provocar pérdidas iniciales para el Banco el mes que viene de 3.000 millones de libras por los bonos que vencen. Por fortuna para el Banco de Inglaterra, según un acuerdo previo, el Tesoro está obligado a cubrir las pérdidas del banco. Las cifras de la Tabla 1 anterior reflejan la situación de las últimas cuentas auditadas disponibles; las cuentas del ejercicio que termina a finales de este mes se publicarán dentro de unos meses y serán coherentes con las estimaciones de Warner.
Los bonos adquiridos mediante la QE están fuera de balance y se encuentran en el Bank of England Asset Purchase Facility Fund Limited, financiado con un préstamo del Banco. Podemos suponer razonablemente que los vencimientos se reparten hasta veinte años o más, y nuestros cálculos de la Tabla 1 suponen un vencimiento medio de diez años. En el ejercicio terminado el 28 de febrero de 2021, las pérdidas netas en instrumentos financieros (es decir, la cartera de gilts adquirida mediante la QE) fueron de 56.108 millones de libras. El patrimonio neto negativo, que según nuestra estimación de la Tabla 1 es de 78.000 millones de libras y según la estimación más reciente de Warner de 94.000 millones, será cubierto en su totalidad por el Tesoro.
Cómo lo resolverá el Tesoro es una cuestión interesante. Es improbable que el Tesoro recorte su gasto para cubrir las pérdidas del Banco. Lo más probable es que se sumen al déficit nacional, que se financiará con nuevas emisiones de gilts, lo que aumentará las necesidades de financiación. Y con el Banco dejando vencer los gilts de su balance al mismo tiempo que la inflación de precios fuerza al alza los tipos de interés, mientras sigue siendo necesario cubrir las necesidades de endeudamiento, tenemos la receta para una posible crisis de financiación.
Si a esto se añade la sospecha de que el Banco de Inglaterra está siendo, en la práctica, rescatado por el gobierno, para los acreedores extranjeros cualquier margen de confianza sobre la estabilidad de la moneda podría quedar muy dañado. Si la insolvencia del Banco solo se alivia con un rescate del gobierno, la ilusión del público británico de que el gobierno y el BoE tienen el poder mágico de hacer felices a las personas con gasto e inflación sin fin podría terminar prematuramente.
Pero esto también plantea dudas sobre la situación de otros bancos centrales, que quizá no tuvieron la previsión, o ni siquiera la capacidad, de cerrar acuerdos de rescate con sus gobiernos de antemano. Se supone que los bancos centrales son independientes de sus gobiernos (aunque todos sabemos que es una ficción), lo que sugiere que no deberían haberse cerrado acuerdos como parte de la QE.
La posición de la Fed

La Junta de la Reserva Federal ha acumulado activos sustanciales desde la crisis de Lehman en 2008, como ilustra el gráfico de la Figura 1.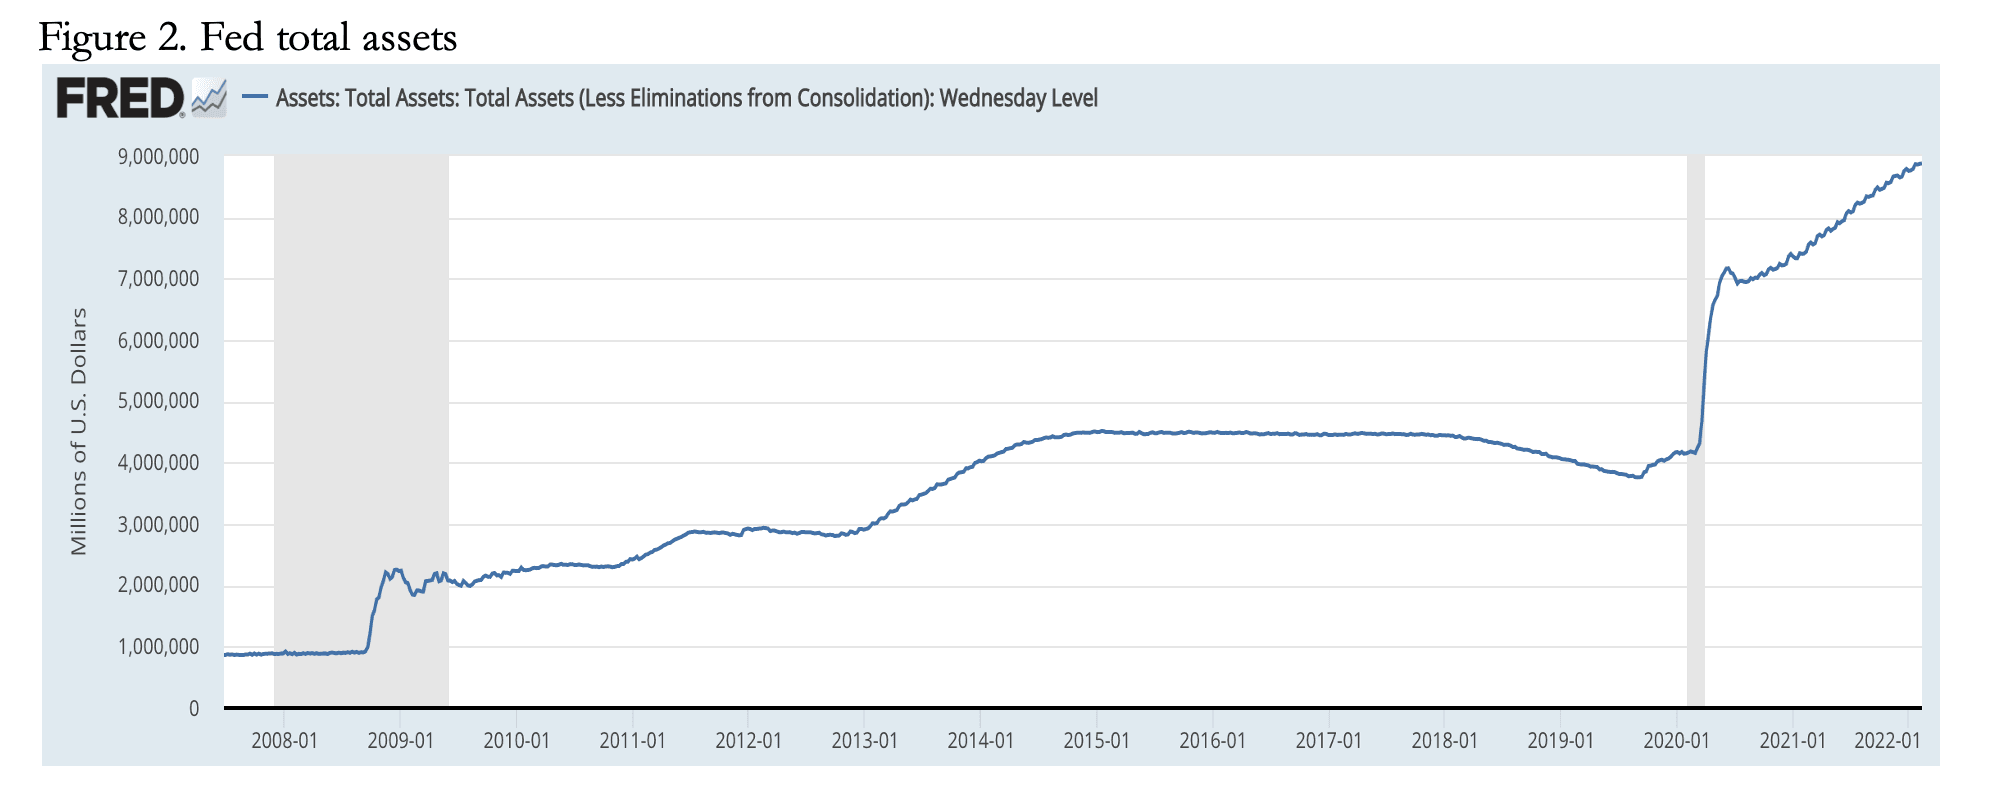
De los 900 000 millones de dólares justo antes de la quiebra de Lehman, la flexibilización cuantitativa (QE) llevó el balance a 4,5 billones de dólares en diciembre de 2014, cuando comenzaron los intentos de reducción gradual, lo que desembocó en la crisis del mercado de repos de septiembre de 2019. Y tras los confinamientos por la covid, con casi dos años de tipos de los fondos federales a cero, el balance se sitúa ahora en 8,878 billones de dólares, casi diez veces el nivel previo a Lehman. En el lado del pasivo, esto ha supuesto una expansión de los depósitos de los bancos comerciales hasta 3,859 billones de dólares y, en el lado del activo, bonos del Tesoro y de agencias por un total de 8,267 billones. Los bonos del Tesoro y de agencias figuran en el balance a su valor nominal, lo que evita a la Fed el bochorno de declarar pérdidas en estas posiciones. Pero si se valoraran a precios de mercado, el patrimonio de la Fed, de poco menos de 65 000 millones de dólares, quedaría anulado muchas veces, como indica la Tabla 2 anterior, que utiliza la variación de la rentabilidad bruta al vencimiento del bono del Tesoro estadounidense a 5 años como aproximación para el conjunto de las tenencias de deuda del Tesoro y de agencias de la Fed. El perfil de vencimientos de la deuda del Tesoro de EE. UU. es corto en comparación con el de otras grandes naciones, y los rendimientos de la deuda de agencias no son una cuestión sencilla si se tienen en cuenta las hipotecas que vencen dentro de cada titulización.
Desde la fecha del balance a finales de septiembre, el rendimiento del bono del Tesoro a 5 años pasó del 0,997 % al 1,925 % a comienzos de esta semana, lo que anula el patrimonio del balance más de cinco veces. Y si los rendimientos de los bonos vuelven a subir, la situación empeorará. Es evidente que la práctica de incluir estos bonos en el balance de la Fed a su valor nominal, bajo el supuesto de que se mantendrán hasta el vencimiento, es una forma conveniente de salvar las apariencias. Y se entiende el interés personal en creer que los tipos de interés y los rendimientos de los bonos no van a subir, y que, cuando lo hacen, se siga de un alto grado de pánico.
Pero el gráfico de la Figura 1 muestra que el traslado de la inflación monetaria a los precios apenas ha comenzado. Dado que el sector privado también está cargado con grandes cantidades de deuda improductiva, cuando los tipos de interés suban para reflejar la pérdida de poder adquisitivo del dólar habrá muchas quiebras. A la Fed le resultará prácticamente imposible paliar mediante la política monetaria la combinación de liquidación de malas inversiones y caída del valor de los activos financieros, y mucho más en un momento en que su propia credibilidad financiera podría estar en pleno colapso.
El Banco de Japón

El Banco de Japón compra bonos del Gobierno desde el año 2000 y ha acumulado una cartera considerable. Actualmente posee 528 billones de yenes (4,6 billones de dólares) en bonos del Gobierno, de los cuales el 27 % corresponde a vencimientos a dos y cinco años y el resto a diez años o más. Esto significa que el BOJ está muy expuesto a la volatilidad de los precios de los bonos. Por ejemplo, una subida de 100 puntos básicos en la rentabilidad bruta al vencimiento de un bono a 10 años provoca una caída del precio de más del 11 % desde los niveles actuales, y es aún mayor en los vencimientos de 20 a 40 años, que representan el 29 % de la cartera de JGB del Banco.[iii]Además de los JGB del balance del BOJ, hay 11,5 billones de yenes en bonos corporativos y pagarés de empresa, y 37,3 billones de yenes en fondos cotizados y REIT.
El rendimiento del JGB a 10 años ha aumentado del 0,025 % al 0,223 % desde la fecha del balance de la Tabla 3, lo que ha hecho caer el precio del bono más de un 1 %. La pérdida de la cartera hasta ahora solo por este concepto es de 7,4 billones de yenes, frente a un patrimonio y unas reservas de capital de 4,4 billones de yenes. Desde el balance de septiembre, el patrimonio del BOJ ha quedado eliminado a precios de mercado.
No es de extrañar que el BOJ haya declarado públicamente que compraría una cantidad ilimitada de JGB a 10 años al 0,25 % para atenuar la venta masiva de bonos. Un rendimiento más alto sería más que embarazoso para el banco, que ya necesita una recapitalización, presumiblemente con su Gobierno, muy endeudado, poniendo el dinero.
Sin embargo, como hemos visto, la depreciación monetaria global ha sido sin precedentes y ha llevado a precios más altos en todas partes. Los precios de los alimentos, el transporte, la energía, la educación y la sanidad están muy subvencionados por el Gobierno en Japón, y esa es la razón principal por la que la inflación de los precios de consumo parece tan baja. Es decir, si la inflación de precios se sigue suprimiendo mediante subvenciones, será a costa de más inflación monetaria, que es precisamente lo que provoca la presión al alza sobre los rendimientos de los bonos.
Japón no estará aislado de las influencias globales actuales y futuras. A menos que el Banco de Japón modifique sus políticas de QE, es probable que el yen caiga con fuerza frente a las materias primas, lo que hará cada vez más insostenibles las subvenciones a los precios.
Con una deuda pública del 266 % del PIB y un déficit presupuestario de alrededor del 8,5 % previsto para este año, la economía japonesa tiene menos de una cuarta parte del tamaño de la de EE. UU. Si el Gobierno estadounidense tuviera ese nivel de deuda, ascendería a 130 billones de dólares, lo que nos da una idea de la gravedad de la trampa de la deuda a la que se enfrenta el Gobierno japonés.
En conclusión, el patrimonio del BOJ no solo ha quedado anulado por la subida de los rendimientos de los bonos hasta ahora, sino que otras pérdidas sustanciales solo se aplazan temporalmente redoblando la apuesta por una intervención inflacionista en los precios de los bonos.
El BCE y el Eurosistema

El BCE y su red de bancos centrales nacionales se diferencian de los demás bancos centrales porque el BCE no responde ante ningún gobierno nacional, mientras que los bancos centrales nacionales tienen un doble mandato: primero ante el propio BCE y, en segundo lugar, ante sus gobiernos nacionales.Esto significa que el BCE no puede recurrir a un gobierno para cubrir un déficit en sus cuentas. Sus accionistas son los bancos centrales nacionales de la zona del euro, que poseen sus participaciones en el BCE en cantidades diversas, por un total de 8.200 millones de euros. Se ha dado la situación de que el aumento de los rendimientos de los bonos está socavando al mismo tiempo las finanzas del BCE y las de sus accionistas, lo que obliga a refinanciar tanto al BCE como a todos los bancos centrales nacionales.
La Tabla 4, que supone una duración media de los bonos de diez años, ilustra este punto. Con las excepciones de Irlanda, Malta y Eslovenia, todos los bancos centrales nacionales han visto cómo sus pérdidas superan sus fondos propios debido a la caída de los precios de los bonos; la tabla muestra los efectos en algunos bancos nacionales seleccionados, en el BCE y en el Eurosistema en su conjunto. Los cálculos de la Tabla 4 se basan en la variación de los rendimientos de los eurobonos nacionales, y para el BCE y el Eurosistema se supone una caída media de 600 puntos básicos en los precios de los bonos de sus carteras desde el 31 de diciembre. En el caso de la deuda italiana, española, griega y portuguesa, que constituye la mayor parte de los bonos, las caídas de precios son mayores.
Los resultados de este análisis son impactantes. Además, existe el problema adicional del sistema de liquidación TARGET2, donde los desequilibrios suman casi 1,792 billones de euros y, con otros factores, los ajustes totales por desequilibrios ascienden a 2,476 billones de euros. Se cree que TARGET2 oculta deudas incobrables y dudosas en garantías de repos que, de permanecer en los sistemas bancarios comerciales nacionales, casi con toda seguridad se clasificarían como morosas. El sistema de liquidación de la eurozona también refleja los saldos de exportadores netos, como Alemania, y de importadores netos, como Italia. La Figura 3 muestra la posición de TARGET2 a finales de diciembre.
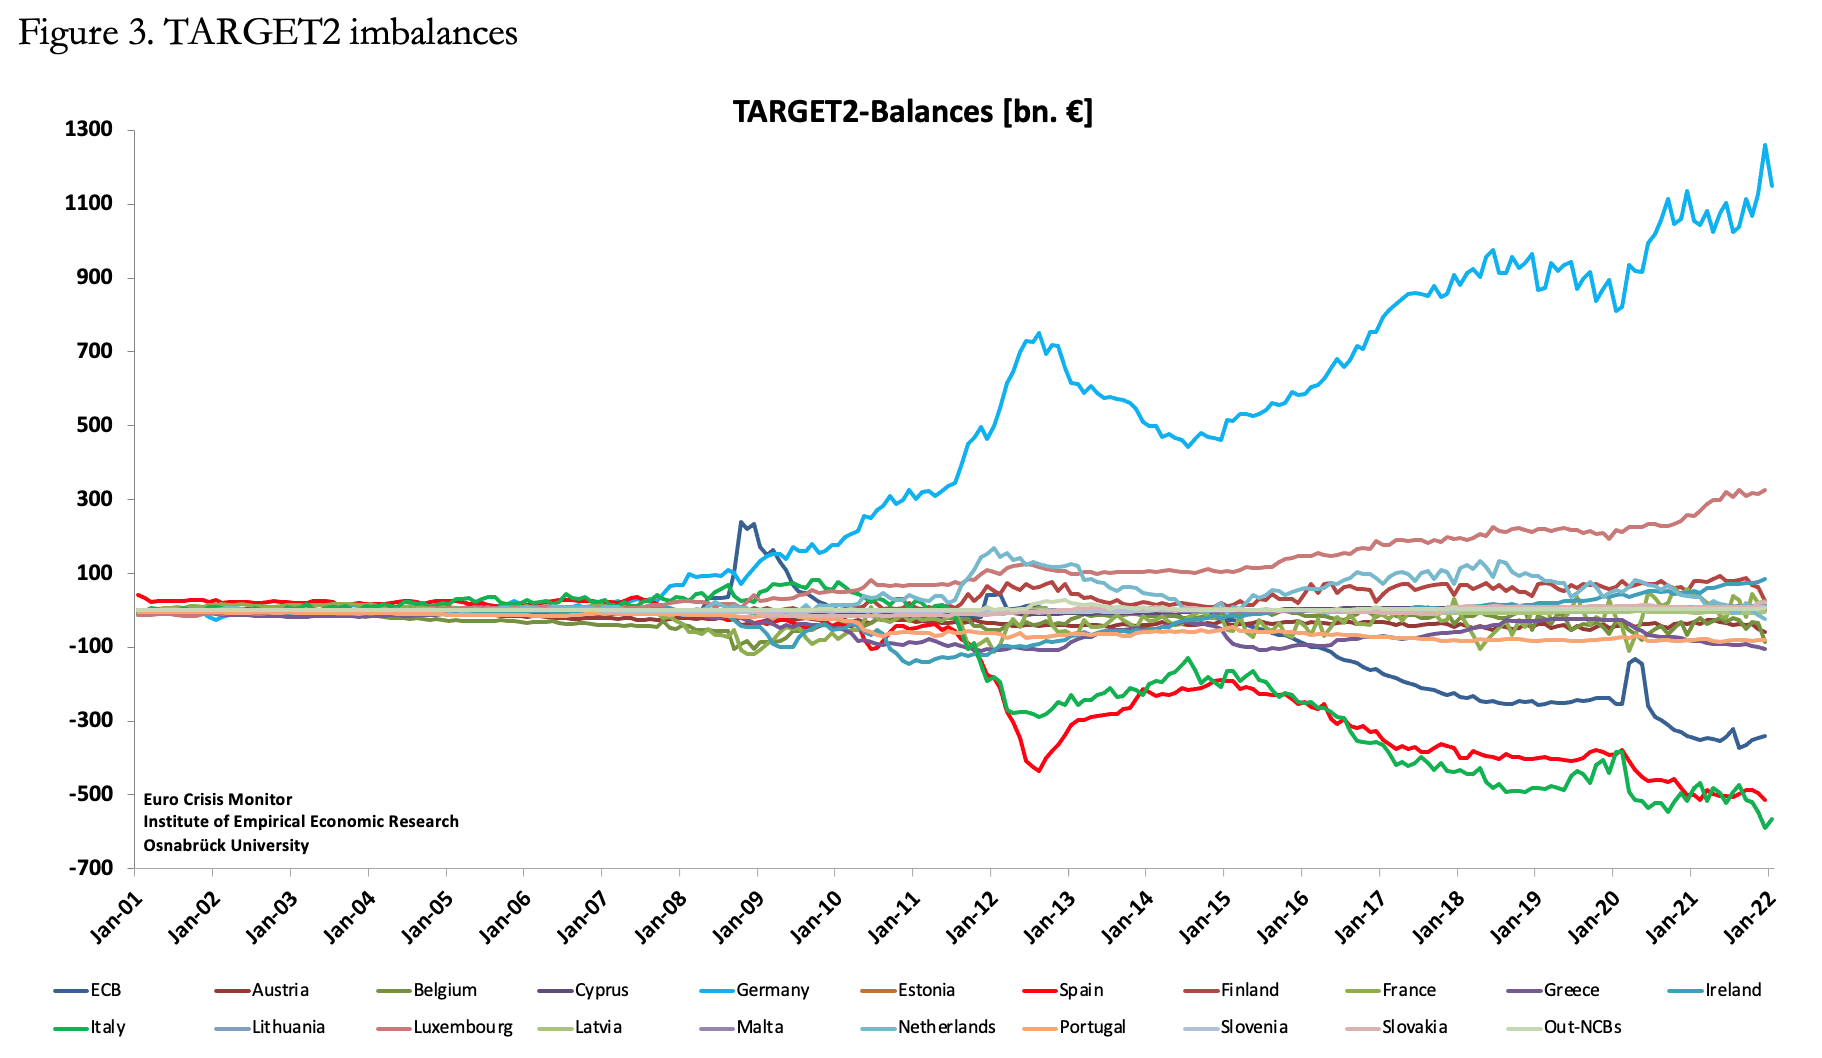
En teoría, estos desequilibrios nunca deberían haberse producido. Indican, por ejemplo, que otros bancos centrales nacionales, en particular los de Italia y España, así como el propio BCE, deben al Bundesbank alemán 1,261 billones de euros. Pero con la caída de los precios de los bonos se introduce una nueva dinámica. Lo siguiente es un extracto de un artículo de Karl Whelan que critica las preocupaciones de Jens Weidmann sobre los desequilibrios de TARGET2, expresadas en una carta al presidente del BCE, Mario Draghi, en 2012:[iv]
«…todos los bancos centrales nacionales del Eurosistema tienen actualmente activos que superan sus pasivos, y el total de créditos de Target2 es igual al total de obligaciones de Target2. Por tanto, la resolución más probable de los desequilibrios de Target en caso de una ruptura total del euro sería una puesta en común de los activos en poder de los deudores de Target2, que se entregarían a los acreedores de Target2 para saldar el balance. Esto podría dejar al Bundesbank con un conjunto de activos de origen periférico que quizá valgan menos que su valor nominal, pero ese escenario supondría para el Bundesbank pérdidas muy inferiores al valor actual de su crédito en Target2.»
La crítica de Whelan a las preocupaciones de Weidmann es esencialmente keynesiana y concuerda con la opinión del establishment de la UE. Pero hay que tener en cuenta que, a día de hoy, casi todos los bancos centrales nacionales del Eurosistema tienen fondos propios negativos, es decir, pasivos superiores a los activos, que es precisamente la condición que el artículo de Whelan descarta. Y a medida que los rendimientos de los bonos sigan subiendo, resolver los desequilibrios de TARGET2 será imposible sin que el sistema del euro se desmorone.
Parte del problema son los préstamos del BCE y de los bancos centrales nacionales a los bancos comerciales mediante repos. Junto con los repos entre bancos comerciales, se estima que todo el mercado de repos en euros supera los 10 billones de euros. Este mercado ha crecido con fuerza gracias a una financiación baratísima y a que algunos de los bancos centrales nacionales han hecho la vista gorda con la calidad de las garantías. La subida de los tipos de interés hará que los repos sean menos atractivos y provocará lo que equivale a una contracción del crédito bancario, en un momento en que la ayuda de las fuentes de la banca central para rescatar la red de bancos comerciales se verá comprometida por el deterioro de sus propias finanzas.
Consecuencias para los bancos comerciales
La vieja suposición de que los bancos centrales son la red de seguridad, los prestamistas de última instancia cuando se produce una crisis económica o financiera, se verá probablemente cuestionada por la frágil situación de los principales bancos centrales. Aunque pueda haber algún daño para las monedas nacionales, todo el establishment financiero da por hecho que sería un coste razonable a cambio de proteger los intereses de los depositantes, y que hay que evitar a toda costa las corridas bancarias. Detrás de todo ello hay la creencia de que, con una imprenta de dinero a su disposición, la situación financiera de un banco central carece de importancia.Estas suposiciones pasan por alto la cuestión de la confianza pública, que difícilmente tolerará una situación en la que se vea a un gobierno como protector último de los bancos al recapitalizar a su banco central para afrontar una crisis. Por el contrario, existe un mayor riesgo de que las masas tomen medidas para protegerse, lo que socavaría cualquier posibilidad de éxito. Una cosa es que los banqueros centrales se declaren expertos en asuntos monetarios, y otra muy distinta es que la clase política lo haga con credibilidad.
Por lo tanto, existe un mayor riesgo de fracaso de las políticas y, en última instancia, también de fracaso de la moneda. Esto es especialmente grave cuando no existe un vínculo entre la clase política y el banco central. Es la posición única del BCE, que ahora tiene la peculiaridad de depender de sus accionistas en bancarrota para rescatarse a sí mismo de la bancarrota. Y si los tipos de interés suben en las próximas semanas, el hinchado mercado de repos del Eurosistema se contraerá, lo que provocará inevitablemente quiebras de bancos comerciales dentro de la eurozona.
Pensar que Bruselas puede acudir al rescate de la noche a la mañana con un paquete de rescate supone el triunfo de la esperanza sobre la experiencia. Unos políticos y burócratas desunidos y enzarzados en disputas necesitarían semanas, incluso meses, para acordar un paquete de rescate, suponiendo que se alcance un acuerdo, algo que, con tanto reproche y tanta acusación pública, es casi con seguridad una esperanza vana. Cerrar mercados y bancos durante más de unos pocos días mientras sigue el debate no haría sino aumentar la sensación de crisis.
La estructura financiera de la eurozona, los intereses económicos y políticos marcadamente distintos de los Estados miembros, junto con la herencia de encubrimientos de deuda incobrable a lo largo de una serie de crisis financieras y compromisos desde su creación, apuntan a la falta de cualquier deseo de resolver la insolvencia del BCE. Solo si los gobiernos respaldan individualmente a sus propios bancos centrales nacionales pueden estos recapitalizarse, y ello con la condición de poner fin al Eurosistema. Alemania ya no puede subvencionar a Italia, España y Francia. Un Bundesbank recapitalizado tendrá que renunciar a su clave de capital en el BCE, igual que todos los demás bancos centrales nacionales. Y el Bundesbank tendrá bastante con estabilizar su propia red de bancos comerciales.
La moneda desaparecerá, sustituida por... ¿qué? Para tener éxito, una nueva moneda nacional alemana probablemente exigiría renovar por completo la actual dirección del Bundesbank y nombrar a responsables más creíbles y partidarios de un dinero sólido. Incluso entonces, sería difícil resistir la tentación de rescatar a todos los bancos y empresas en dificultades. La deuda pública denominada en euros quedaría anulada, pero para que una nueva moneda tenga éxito, el gasto público debe financiarse íntegramente con impuestos: la expansión de la moneda y del crédito debe detenerse.
El caos en otros Estados de la eurozona descartaría casi con seguridad que cualquier sustitución de la moneda tenga éxito sin renunciar al socialismo que tanto aprecian. Por el bien de la nueva moneda de Alemania, deben ignorarse las súplicas de Italia, Grecia, España, Portugal y Francia para que continúen las subvenciones alemanas. Las consecuencias políticas y económicas son inimaginables, salvo el casi seguro colapso de todo el Proyecto Europeo.
Los riesgos sistémicos para otras redes bancarias expuestas a los bancos comerciales del Eurosistema y a la moneda euro se sumarán a las dificultades que ya afrontan. El precedente de la quiebra del Credit Anstalt austriaco en 1931 obsesionará a los banqueros centrales de hoy, que sin duda actuarán tan rápido como sus finanzas se lo permitan para evitar que sus propias redes de bancos comerciales se desestabilicen.
La única forma de detener un colapso bancario mundial es que los demás bancos centrales encuentren la manera de apuntalar la eurozona con la máxima urgencia.
El precedente de John Law apunta al desenlace
Hay que encontrar la manera de reforzar el capital de los bancos centrales. No sirve el capital en forma de préstamo: tiene que ser capital propio. Quizá el BCE encuentre una entidad supranacional, como el FMI, que lo respalde. Sea cual sea la forma en que se resuelva el problema de iliquidez de los bancos centrales, no solo resultará embarazoso para los estatistas, sino que enviará una señal pública de que su fe en sus monedas fiduciarias puede haber sido totalmente errónea.Las similitudes con el fracaso del esquema del Mississippi de John Law, hace 302 años casi día por día, son notables. A finales de febrero de 1720, el Banque Royale de Law iba a fusionarse con su empresa del Mississippi, pero a principios de ese mes el esquema ya se estaba desmoronando. Cuantas más acciones compraba el banco para sostener la cotización en caída del Mississippi, más billetes en libras entraban en circulación y socavaban su poder adquisitivo. El acaparamiento de monedas de oro y plata aumentó y el público empezó a rechazar los billetes. Los inversores comenzaron a vender acciones y a deshacerse de los billetes a cambio de cualquier tipo de activo transportable cuando Law empezó a confiscar las monedas de oro y plata.
Lo que les ocurre hoy a los bancos centrales empieza a parecerse a los problemas que afrontó el Banque Royale. Las políticas de expansión cuantitativa para sostener el valor de los activos financieros no se diferencian del esquema de Law para apoyar las acciones de su empresa del Mississippi. La pérdida de fe en sus livres de papel, reflejada en la subida vertiginosa de los precios, apenas empieza a repetirse en las monedas de papel actuales.
Las acciones del Mississippi empezaron a caer desde las 12 000 livres de mediados de febrero hasta las 8500 livres del 1 de marzo. La moneda también inició su colapso y en septiembre ya no había tipo de cambio para ella en las bolsas de Londres y Ámsterdam, lo que significaba que se había vuelto inservible. Hoy, el valor de los activos financieros ha empezado a descender y, como refleja la caída de su poder adquisitivo, las monedas también.
Partiendo del precedente de John Law, no solo hemos podido anticipar el desarrollo de los acontecimientos actuales, sino que recibimos una confirmación alarmante de que lo que ocurrió en Francia en 1720 con el precursor de los bancos centrales actuales se está repitiendo ahora a escala global. Y sin duda, las quiebras de los bancos centrales modernos eran la única pieza que faltaba en el rompecabezas, hasta ahora.
[i] Análisis Yardini.
[ii] 13 de febrero de 2022.
[iii] Comunicado estadístico del Banco de Japón del 15 de febrero de 2022
[iv] Véase https://www.karlwhelan.com/IrishEconomy/WeidmannMunchau.pdf
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e informaciones recogidas en él corre por tu cuenta y riesgo.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e informaciones recogidas en él corre por tu cuenta y riesgo.