
Es probable que en un futuro muy cercano se produzca un cambio radical en la actitud de los banqueros centrales hacia la proporción de oro en sus reservas. El fracaso de la política monetaria del G20 desde la crisis financiera está provocando una reflexión generalizada, que con el tiempo puede llevar a un nuevo rumbo.
Por ahora, eso no está decidido, más allá de una creciente aceptación de que la política monetaria actual no funciona y de que los supuestos de las últimas décadas, según los cuales el oro como dinero debía eliminarse progresivamente, podrían haber sido un error.
La idea de que los bancos centrales occidentales pudieran desterrar el oro del panorama monetario con el tiempo se ha visto trastocada por la persistencia de la demanda asiática, alimentada por el notable progreso económico de los antiguos estados comunistas que adoptan métodos capitalistas. Los mercados financieros occidentales apenas han empezado a comprender las implicaciones más amplias del traslado del poder económico desde las economías del bienestar, muy endeudadas, hacia China, Rusia y otros miembros de la Organización de Cooperación de Shanghái, y sus consecuencias para el oro.
Los estados del bienestar dependen de la expansión del dinero y del crédito para ocultar los verdaderos costes de su creciente gasto público. Han tenido motivos para negar el papel fundamental del oro como dinero sólido, porque es superior a su dinero poco sólido. La creciente prosperidad de los asiáticos de todas las razas, que siguen valorando el oro por su capacidad de conservar su poder adquisitivo, socava en última instancia la política monetaria occidental, así como la propaganda que la acompaña.
El traslado de la demanda física de Occidente a Oriente se ha documentado ampliamente desde que la Bolsa del Oro de Shanghái se convirtió en un canal para una demanda física cada vez mayor. Inevitablemente, el deseo de Occidente de demonizar el oro ha acelerado el proceso, y ahora estamos en el punto en que el control del precio del oro podría pasar de repente de los mercados de capitales occidentales, que operan con futuros, liquidaciones diferidas y cuentas no asignadas, a los mercados que suministran metal precioso en Asia.
Este artículo analiza las cuestiones geopolíticas euroasiáticas que cobran cada vez más importancia para el futuro inmediato del precio del oro, y explica por qué es probable que muchos bancos centrales aumenten sus reservas de oro a un ritmo más rápido que en el pasado reciente. Es una historia en parte política, pero que ahora incluye también las consecuencias del futuro fracaso de la eurozona y de su moneda. Puede decirse ya que el fracaso sistémico de la eurozona, que plantea cuestiones fundamentales sobre el futuro del euro, y los riesgos asociados a otras monedas fiduciarias están a plena vista.
Rusia
Empecemos por Rusia. La semana pasada ocurrió algo muy interesante: según Izvestia, el periódico ruso, Rusia saldará la única deuda que queda de la antigua URSS. Se han acordado con Bosnia y Herzegovina los términos para el pago de 125 millones de dólares como liquidación final, y esta parece ser la última de las deudas antiguas, ya que Rusia ha pagado las demás y ha condonado el dinero que le debían Cuba y varios otros países endeudados.
Esto plantea la pregunta de por qué Putin, el demonio para Occidente, en lugar de repudiar estas deudas antiguas, que es lo que sin duda haría un hombre malvado, parece estar eliminando todas las reclamaciones internacionales contra el Gobierno ruso. Mientras tanto, la deuda en moneda extranjera del Gobierno ruso era de unos 40.000 millones de dólares el 1 de abril de 2016, y suponiendo que no haya cambiado, la subida del rublo desde entonces la habrá reducido a solo el equivalente de entre 30.000 y 34.000 millones de dólares. Es probable que gran parte de esta deuda esté en monedas distintas del dólar. Se compara con un superávit comercial anual actual de 12.000 millones de dólares y con unas exportaciones de petróleo que, por sí solas, valen unos 100.000 millones de dólares a los precios de hoy.
Las cuentas nacionales de Rusia también están en una situación razonablemente buena: el déficit presupuestario de este año será inferior al 2 % del PIB, suponiendo que el petróleo se mantenga en el nivel de 50 dólares por barril. Se prevé que la inflación de precios baje hasta cerca del 4 % tras alcanzar el 12,9 % a finales de 2015. En resumen, Rusia tiene una de las situaciones de finanzas públicas más saneadas del G20. El banco central, con sus políticas de dinero sólido, ha desempeñado un papel importante en la estabilización de la economía, a pesar de las sanciones comerciales y financieras de Occidente y de sus intentos de desestabilizarla.
Hay pruebas abrumadoras de que el aparato estadounidense de defensa e inteligencia puso a Rusia en su punto de mira con la intención de arruinarla. Se observó presencia estadounidense en los enfrentamientos del Euromaidán en 2014 y, según Seumas Milne, de The Guardian, EE. UU. eligió al gobierno que siguió a la destitución del presidente Yanukovich. La subsecretaria de Estado Victoria Nuland confirmó en marzo de 2016, con cierto detalle, la ayuda prestada a Ucrania tras el Euromaidán, que incluía más de 760 millones de dólares en asistencia y dos préstamos de 1.000 millones de dólares cada uno. Asesores estadounidenses trabajaron en ministerios ucranianos y estaban además integrados en el Banco Nacional y en instituciones relacionadasi.
Esos asesores estaban en su puesto cuando desapareció el oro de Ucrania, lo que alimentó las sospechas de que EE. UU. lo había requisado. La desestabilización de Siria también tuvo mucho que ver con su relación con Rusia: ambas guerras civiles, en suelo extranjero, fueron instigadas por EE. UU. y la OTAN.
Parece que aún hay elementos poderosos en las agencias de inteligencia de EE. UU. empeñados en llevar a Rusia a la bancarrota, un objetivo que ha fracasado estrepitosamente. Es la explicación lógica de la batalla que libran ciertos sectores del aparato de inteligencia y el presidente Trump por las futuras relaciones con Rusia. Rusia ha ganado esta partida y ahora puede permitirse esperar a ver cómo evoluciona el gobierno estadounidense. Entonces, ¿por qué está pagando el Gobierno ruso todas esas viejas obligaciones de la URSS?
Sorprendentemente, Rusia tiene un historial de cumplir con sus obligaciones pasadas. Pero al hacerlo, ha despejado el terreno para neutralizar el impacto de nuevas sanciones financieras. O bien percibe que el riesgo financiero y sistémico global va en aumento y quiere protegerse de él. En el primer caso, ha eliminado en lo posible su dependencia del dólar, que es el principal mecanismo de control que EE. UU. utiliza sobre los regímenes que no le gustan. En el segundo, ciertamente hay mucho de qué preocuparse a las puertas de su casa. Cada vez es más evidente que la UE y la eurozona, vecina occidental de Rusia, avanzan hacia la desintegración política y hacia una crisis económica, sistémica y monetaria que ya es inevitable. Cuando ocurra lo peor, el sistema bancario ruso sobrevivirá y el de Occidente no.
La única debilidad que le queda a Rusia, al menos en la mente de los occidentales, son las obligaciones exteriores del sector privado, que a los tipos de cambio actuales se estiman en unos 400.000 millones de dólares. Es sin duda una suma considerable para una economía con un PIB equivalente a 1,3 billones de dólares. Pero una cifra global de este tipo no nos dice nada sobre dónde y por qué existen esas obligaciones, ni sobre qué parte está en euros y dólares frente a las monedas de los vecinos de Rusia.
Como defensor del dinero sólido, al menos en términos relativos, es probable que el banco central ruso adopte la visión general de que el sector privado no es asunto del Estado. En lugar de acumular dólares para cubrir las obligaciones del sector privado, está dedicándose a acumular oro en sus reservas, y se entiende por qué. El problema de poseer dólares y, por tanto, bonos y letras del Tesoro de EE. UU., es que Rusia pasa a ser acreedora de un oponente estratégico que potencialmente puede dejar esas tenencias sin valor. El problema añadido de poseer euros y deuda soberana denominada en euros es que Rusia puede estar razonablemente segura de que el euro dejará de tener valor cuando la eurozona se desintegre. Por eso Rusia se está desvinculando tanto del dólar como del euro. Eso dejará a Rusia con una cartera de reservas formada sobre todo por monedas asiáticas, en particular el yuan, y por oro.
El oro tiene además para Rusia la ventaja de ser el talón de Aquiles de Occidente. Con solo acelerar el ritmo al que acumula oro, Rusia puede desestabilizar el dólar. Sin embargo, es poco probable que siga ese camino sin provocación y sin actuar de forma coordinada con China, cuyo futuro económico comparte cada vez más.
China
Tanto Rusia como China demuestran con sus actos que entienden el poder estratégico de controlar el oro físico, y China, además, ha animado a sus ciudadanos a comprarlo. Y dados los planes mercantilistas de China, que con el tiempo deberían generar una riqueza considerable para sus ciudadanos, la demanda pública de oro seguirá creciendo. Su problema es que todavía tiene en sus reservas alrededor de 1 billón de dólares en dólares y obligaciones del Gobierno de EE. UU. Sin embargo, la está reduciendo acumulando las materias primas necesarias para su plan quinquenal expansivo.
China tardará tiempo en deshacerse de una cantidad tan grande de dólares y de deuda denominada en dólares. Pero llegará un punto de cruce en el que las pérdidas de estas reservas en dólares por la subida del tipo de cambio yuan/dólar serán menores que la caída del coste en yuanes de las materias primas industriales importadas. En ese momento, los intereses de China se inclinarán a favor de una apreciación gradual del yuan, lo que permitirá que el yuan se convierta en la moneda fiduciaria preferida en todo el continente asiático.
Solo el tiempo dirá si China llevará a cabo esa política y cuándo. Pero lo que ocurre con las reservas en dólares de China está claro para la mayoría de los bancos centrales asiáticos, que al menos se coordinan entre sí en foros como el Consejo de Cooperación de Shanghái y la Unión Económica Euroasiática. Saben que es solo cuestión de tiempo que sus propias reservas en dólares pierdan valor y relevancia, debido a la ambiciosa política de China de minimizar el uso del dólar tanto en sus liquidaciones comerciales como en sus reservas exteriores.
También coloca a Japón en una posición incómoda. Aunque en teoría es aliada de EE. UU. y mantiene diferencias políticas con China, sus intereses empresariales se orientan en gran medida hacia China y el Sudeste Asiático. Por motivos comerciales debería, por tanto, reducir su exposición al dólar, y parece que opta por allanar el camino prometiendo invertir gran parte de lo obtenido en EE. UU. Es decir, cambiará dólares y bonos en dólares por activos reales, sabiendo que sus socios comerciales más importantes también están vendiendo papel en dólares.
Por lo tanto, parece que todos los bancos centrales asiáticos son posibles vendedores de deuda estadounidense. Los bancos centrales de las naciones más pequeñas del Sudeste Asiático seguramente se sentirán tentados de adelantarse mientras puedan, lo que socavaría la confianza en el dólar en toda la región. Por ejemplo, Tailandia tiene 66.000 millones de dólares en bonos del Tesoro de EE. UU., y trasladar solo un 10 % a oro a los precios actuales exige comprar 164 toneladas, algo difícil de lograr cuando otros bancos centrales están comprando en el mercado.
La opción de los bancos centrales de toda Asia, sea cual sea su alineamiento estratégico, es sustituir la exposición al dólar por yenes japoneses, yuanes chinos u oro. Podemos descartar el euro como moneda principal, debido a las crecientes dudas sobre su futuro. Más sobre esto a continuación.
Petrodólares: una especie amenazada
El dominio de China en el comercio mundial y su voraz apetito de energía han cambiado para siempre el foco de Oriente Medio, que ha pasado del dólar estadounidense a los mercados asiáticos y al yuan chino. Sin embargo, estos exportadores de petróleo tardarán tiempo en confiar en el yuan como medio de pago aceptable. En este sentido, Irán probablemente está más avanzado que Arabia Saudí, porque los saudíes se han amparado en una relación estrecha y duradera con EE. UU., negociada a principios de los años setenta.
Después de que Nixon pusiera fin al acuerdo de Bretton Woods en 1971, el precio del petróleo subió bruscamente, impulsado por los miembros de la OPEP. Conscientes de lo inevitable, el presidente Nixon y Henry Kissinger sentaron las bases del petrodólar: los excedentes de ingresos petroleros de Arabia Saudí se utilizarían para comprar bonos del Tesoro de EE. UU., y los yacimientos petrolíferos saudíes permanecerían en la esfera de influencia estadounidense. Esto abrió la región a los bancos estadounidenses, que también reciclaron dólares para financiar los déficits de países latinoamericanos. Así nació el petrodólarii.
Hoy en día, de Oriente Medio se exporta poco petróleo a EE. UU., si es que se exporta alguno, por lo que el acuerdo que dio lugar al petrodólar tiene hoy escasa base comercial, más allá de que el dólar es la moneda de reserva mundial y hay que mantener un nivel de reservas internacionales. Como parte del pacto original, EE. UU. protegía a Arabia Saudí como estrecho aliado y nunca cuestionaría sus asuntos internos, a cambio de que ella fijara el precio de su petróleo en dólares. En consecuencia, se ha permitido que persista una forma estricta y extrema de wahabismo suní, aislada de todo progreso social. Naturalmente, habría tensiones crecientes con un mundo que seguía avanzando, y hay pruebas contundentes de que, en esa reacción adversa, intereses saudíes han financiado el terrorismo islámico extremo, desde Al Qaeda hasta el Estado Islámico, con el apoyo, tácito o de otro tipo, de EE. UU.
Sin embargo, desde la atrocidad de las Torres Gemelas en Nueva York en 2001, la protección estadounidense del Estado wahabí ha estado sometida a una tensión creciente, sobre todo tras las iniciativas fallidas del presidente Obama a raíz de la Primavera Árabe. Cuando Trump fue elegido presidente, el acuerdo del petrodólar estaba, en la práctica, muerto y enterrado. Además, el desplome del precio del petróleo en 2014-15 expuso al Gobierno saudí a una crisis financiera que lo obligó a deshacerse de bonos del Gobierno de EE. UU. Así que, de nuevo, vemos vendedores de dólares, en este caso forzados por las circunstancias financieras. Además, los intereses comerciales de Arabia Saudí, junto con los de los Estados del Golfo y los de Irán, están ahora realineados con el resto de Asia, que es el mercado de la mayor parte de su petróleo.
Adiós a la eurozona y al euro
Por último, nos centramos en Europa. Mucho antes del voto del Brexit del año pasado, estaba claro que el modelo político europeo, concebido tras la Segunda Guerra Mundial, estaba obsoleto y no podía sobrevivir en un mundo que ha cambiado. El poder financiero y comercial se ha desplazado del modelo de bloques comerciales consolidados, como la UE, hacia las naciones emergentes. Concebida junto con la OTAN por Estados Unidos en la era comunista, cuando había que contener a los soviéticos, la UE ya no es relevante. El Brexit simplemente ha dejado esto al descubierto.
La UE, al haber nacido de objetivos políticos y estar impulsada por ellos, siempre ignoró la realidad financiera y económica. Cuando se decidió introducir el euro, países como Italia, Francia, España, Grecia y Portugal vieron que su coste de endeudamiento en euros pasaba a ser una fracción del anterior en liras, francos, pesetas, dracmas y escudos, respectivamente. El resultado fue una explosión del endeudamiento y del despilfarro estatal. Sin embargo, la inevitable crisis de crédito que sigue a una orgía de crédito se ha ido aplazando una y otra vez. Al final, la crisis llegará. Será mucho mayor por haberse retrasado, y todos lo saben, o al menos lo sospechan. No obstante, la falta de progreso económico en las economías sobreendeudadas de la UE es reveladora, y el descontento público va en aumento. Y cualquier ciudadano de la UE puede ver ahora que el Brexit ha creado un precedente atractivo y que hay un futuro mejor fuera de esta unión cada vez más irrelevante y con su moneda defectuosa.
Por este motivo, el Brexit hace sonar las alarmas en el establishment de toda Europa. En las próximas elecciones de este año, los Países Bajos, Francia e Italia, todos ellos componentes importantes de la eurozona, corren el riesgo de elegir gobiernos rebeldes con políticas dirigidas a escapar del corsé de la UE. Y si esta vez se les niega el poder a los rebeldes, ganarán más apoyo como consecuencia.
Ya vemos que la fuga de capitales ante los riesgos políticos de este año alcanza niveles récord, a medida que italianos, españoles y franceses trasladan su dinero a bancos alemanes, luxemburgueses y neerlandeses. Esta fuga de capitales se refleja claramente en el aumento de los desequilibrios de TARGET2, que se ilustra a continuación. 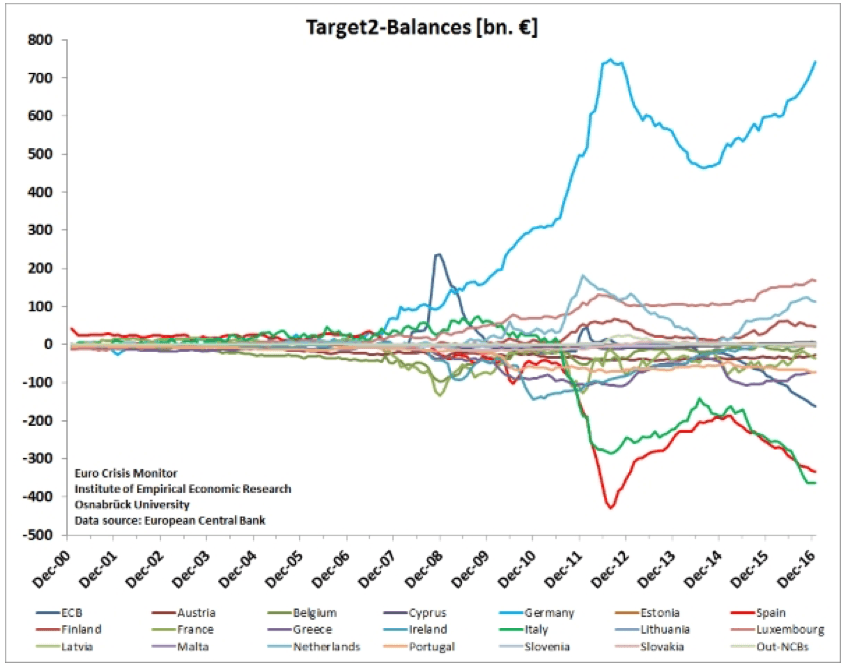
A finales de enero, el Bundesbank comunicó que su saldo había alcanzado un nuevo máximo histórico de 795 600 millones de euros, con diferencia el componente mayor de un total de más de un billón de euros en desequilibrios, y un aumento respecto a diciembre. Casi todo es fuga de capitales, como se deduce del bajo nivel de desequilibrios previo a la crisis financiera de 2008, cuando el riesgo sistémico no era un problema.
Cómo puede un residente de la eurozona pensar que los bancos alemanes son seguros escapa a toda lógica, pero así es. El máximo anterior, a finales de 2011, reflejaba la creciente conciencia en toda la eurozona de que el dinero en los bancos españoles e italianos estaba en riesgo, mientras que los bancos alemanes se consideraban seguros. La fuga de capitales genera tensiones, y estas acabaron aflorando en Chipre durante los dieciocho meses siguientes, antes de que sus bancos sucumbieran en marzo de 2013.
La UE gestionó la crisis de Chipre con premeditación y malicia, decidida a dar un escarmiento a Chipre y a sus clientes rusos de paraíso fiscal, y a castigar a Rusia por haber prestado a Chipre un préstamo de emergencia de 2500 millones de euros un año antes, tras la negativa de la propia UE a ayudar a Chipre. Al final, muchos rusos sacaron su dinero por diversos medios, mientras que la población local soportó lo peor de la crisis.
Lo que se difundió menos fue el aumento de la demanda europea de oro físico, que dio lugar a informes persistentes de que dos grandes bancos neerlandeses habían suspendido las transferencias a clientes desde sus cuentas no asignadas. Las tenencias de ETF físicos estaban en niveles récord.
La escasez del mercado físico dio lugar a un ataque bajista coordinado contra el oro, que hizo caer bruscamente el precio en abril de 2013 al apuntar a los inversores débiles de los ETF físicos. La operación tuvo éxito y frenó la demanda occidental, pero permitió que los compradores chinos e indios se beneficiaran. El resultado neto es que la liquidez física en los mercados occidentales disminuyó de forma significativa, y la capacidad del mercado para absorber hoy un aumento de la demanda europea está limitada por la reducción del oro físico disponible en las cámaras occidentales.
Chipre era diminuto. Grecia, que vino después, seguía siendo pequeña. Ahora nos enfrentamos a Italia. Y antes de llegar ahí, tenemos a los neerlandeses debatiendo en el Parlamento si deben abandonar el euro. Una serie de elecciones en Italia, los Países Bajos y Francia puede llevar o no al nombramiento de gobiernos antisistema, pero casi con seguridad socavará el statu quo. Y a medida que se deteriora la confianza en la situación política, un proceso ya iniciado y confirmado por los desequilibrios de TARGET2, la sensación de crisis tenderá inevitablemente a intensificarse. Lo más importante: Estados Unidos, que creó el precursor de la UE a finales de los años cuarenta, tiene por primera vez un presidente y una administración que la critican abiertamente al respaldar el Brexit.
Por tanto, la demanda de oro físico, para escapar de la alternativa del riesgo de contraparte en los depósitos en bancos de la eurozona, está destinada a crecer. El World Gold Council informó el año pasado de un aumento significativo de la demanda en Alemania. Cabe sospechar que la eurozona será la primera zona en la que se produzcan compras generalizadas de oro por parte de particulares con un patrimonio elevado, que intentan protegerse de un suceso sistémico que se ha vuelto casi seguro y que incluso amenazará a todo el sistema bancario.
Hay, sin embargo, otra cuestión, y es qué ocurrirá con las reservas de oro de los bancos centrales nacionales de la eurozona a medida que esta se desintegre. Podrían reclamarlas como garantía parcial de los préstamos de rescate del FMI, y sin duda los bancos de metales preciosos presentarán propuestas que impliquen transferir el oro nacional a su control. Por otro lado, hay argumentos para mantener las reservas de oro con el fin de reforzar la confianza en las monedas que se prevea que sustituyan al euro. Es probable que esta sea una de las razones por las que el Bundesbank repatrió 411 toneladas de su oro depositado en Nueva York y París, que serían útiles para maquillar un nuevo marco alemán.
Eso es una preocupación para más adelante. Por ahora, conviene detenerse un momento a pensar en el efecto sobre todo el sistema bancario de la eurozona si se extiende la percepción de que los desequilibrios de TARGET2 no podrán saldarse a medida que la eurozona se desintegre. Podemos estar seguros de que los bancos centrales y los fondos soberanos vigilan con creciente alarma esta fuga silenciosa y letal de depósitos del sistema bancario de la eurozona. Antes del Brexit, debieron de esperar que siempre existiría la voluntad política de aplazar y desactivar una crisis bancaria. No solo ya no es así, sino que cada vez es más difícil defender la supervivencia de la eurozona. El problema ya resulta evidente para los bancos centrales y los fondos soberanos que deciden cómo asignar sus activos de reserva. Ninguna institución gubernamental se atreve a debatir públicamente el colapso de la UE, por temor a precipitar la inevitable crisis.
Conclusión
La mayoría de los países exportadores que acumulan reservas en divisas se están convirtiendo en vendedores de dólares. Lo hacen bien por razones estratégicas, como en el caso de Rusia y China, o bien porque sus intereses comerciales se alinean cada vez más con las políticas comerciales sino-rusas. China, Rusia, Japón y Oriente Medio son, por tanto, futuros vendedores de dólares y de los bonos y letras del Tesoro estadounidense que tienen en su poder. Los demás bancos centrales también serán ya conscientes de esta evolución y deberían estar revisando sus exposiciones en consecuencia.
Los próximos meses verán casi con seguridad un nuevo deterioro de las perspectivas de supervivencia de la eurozona, y un análisis objetivo debe tener en cuenta las consecuencias de su desaparición y de la de todo el sistema financiero del euro. La única forma de resolver la fuga de capitales dentro del sistema es un colapso sistémico. Eso sitúa a dos grandes monedas de reserva en la lista de venta de la mayoría de los bancos centrales: el dólar y el euro.
Juntas, son la moneda de reserva mundial y la moneda de la siguiente mayor área económica del mundo. Representan el 40 % del PIB mundial, la parte que representa el mundo de ayer. Por tanto, se está produciendo un cambio radical en la actitud de casi todos los bancos centrales hacia el oro, aunque solo sea porque, aparte del yen, el yuan, la libra esterlina y el franco suizo, ¿qué más hay?
i Testimonio ante la audiencia del Comité de Relaciones Exteriores del Senado, marzo de 2016
ii Consulta https://www.bloomberg.com/news/features/2016-05-30/the-untold-story-behind-saudi-arabia-s-41-year-u-s-debt-secret para una descripción de la creación del petrodólar.
Las opiniones y puntos de vista expresados en este artículo son los de su autor o autores y no reflejan los de Goldmoney, salvo que se indique expresamente lo contrario. El artículo tiene fines meramente informativos y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin consultar antes a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actual, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hace responsable de ninguna reclamación, pérdida, daño o molestia derivados de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones y la información que contiene corre por tu cuenta y riesgo.