
El dilema al que se enfrentan los bancos centrales se está haciendo visible. La Fed ha subido su tipo de los fondos federales un ¼ %, Bessent contiene los rendimientos de los bonos y el establishment monetario del G7 contiene la respiración.
Es poco probable que subidas de apenas un ¼ % logren la estabilidad de precios, porque nunca alcanzarán el ritmo de la creciente presión sobre el suministro de combustible y alimentos. Recuerda a los años setenta, cuando la reticencia de las autoridades a subir los tipos lo suficiente para afrontar los problemas de inflación de la época no hizo más que impulsar el precio del oro.
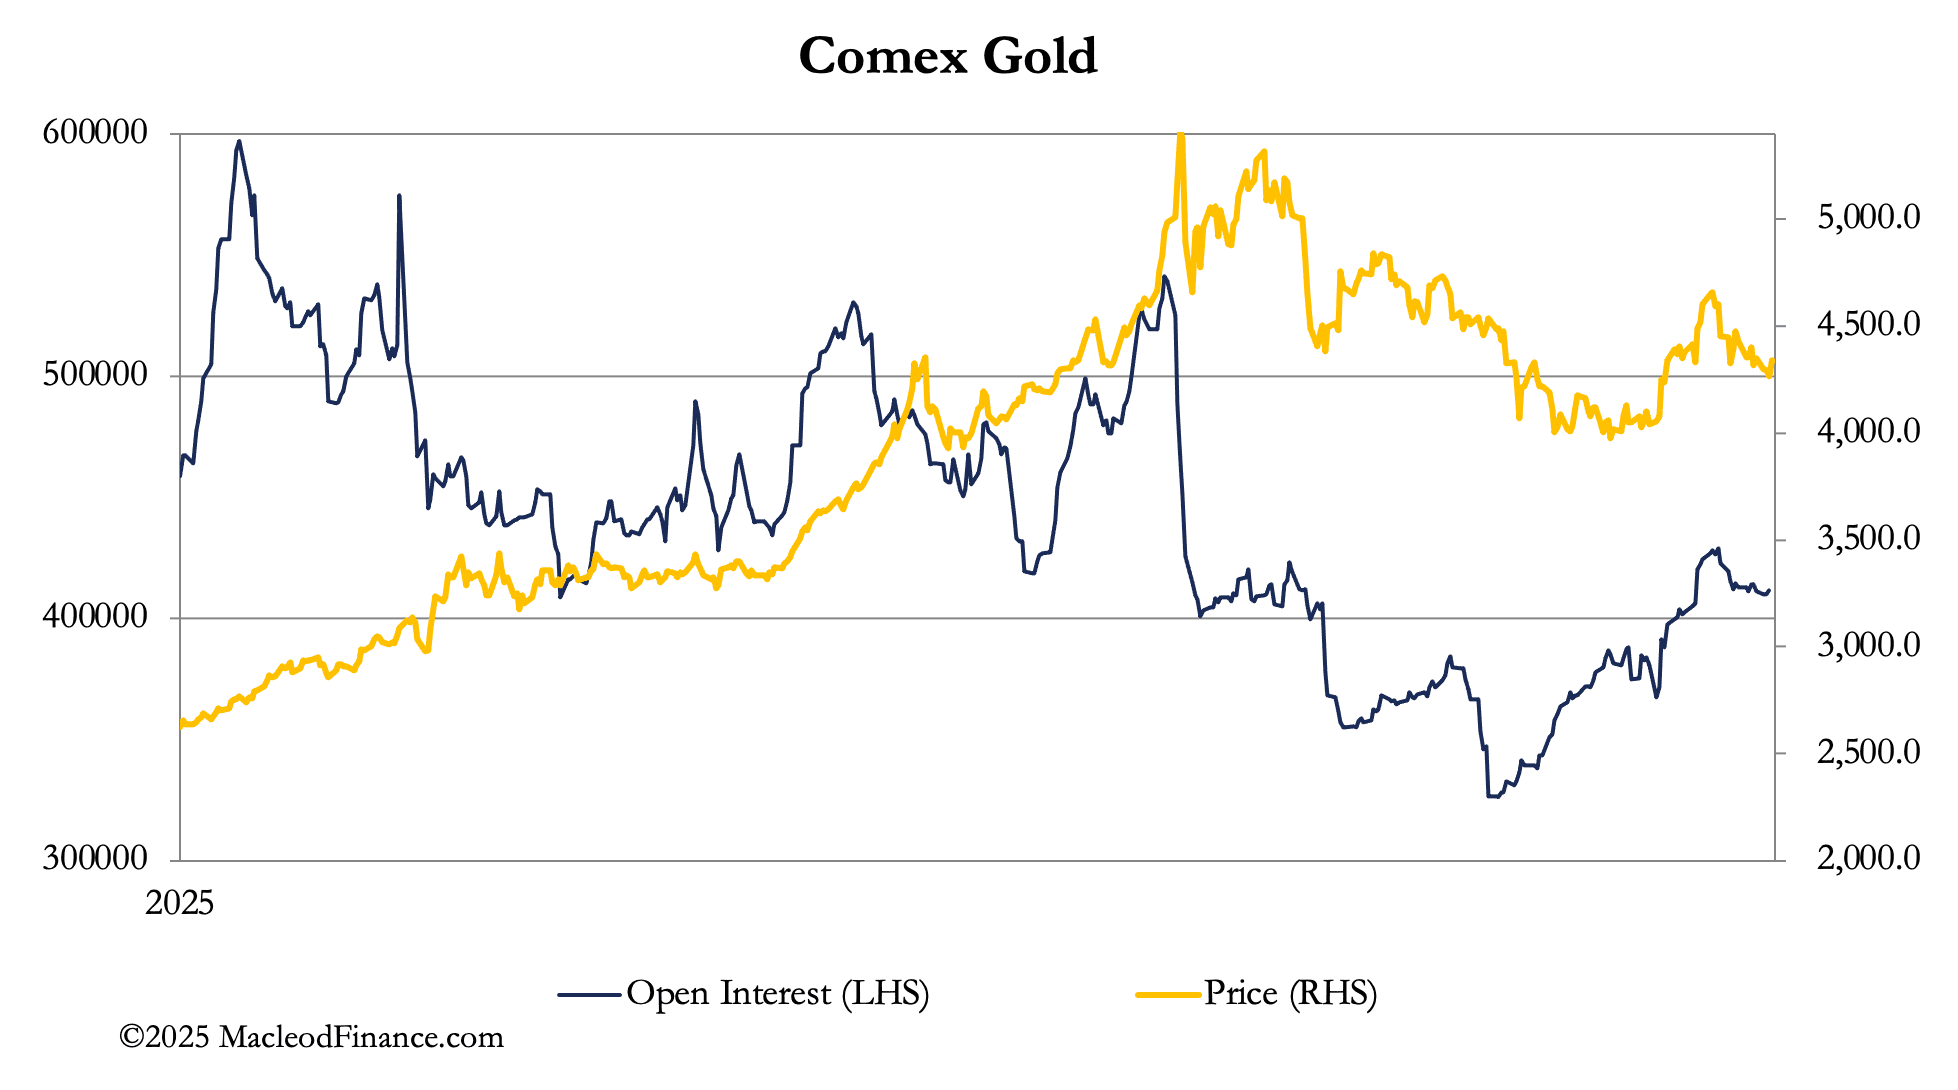
Tras tres semanas de pausa, la subida del tipo de interés oficial de la Fed en un ¼ % el miércoles, hasta una banda del 3,75 %—4,00 %, fue la señal para que los metales preciosos retomaran su nueva tendencia alcista. El movimiento de la Fed replicó la subida de un ¼ % del BCE el 10º de septiembre, pero ayer no fue seguido por el Banco de Inglaterra, que decidió mantener sus tipos sin cambios.
Se desarrolló el argumento de que las subidas de los precios al consumo son moderadas pese a la interrupción del suministro de petróleo, como justificación de la política de esperar y ver del BoE. Es más probable que tanto la Fed como el Banco de Inglaterra estén teniendo en cuenta consideraciones políticas: la Fed, ante un presidente que exige tipos más bajos, y Bailey, en el Banco de Inglaterra, decidiendo no agitar las aguas del recién llegado Burnham antes del presupuesto de Healey de finales de octubre.
Mientras tanto, hay un silencio ominoso en los comentarios de los medios sobre lo que ocurre en Oriente Medio. Los hutíes han tomado el control total del estrecho punto de paso de Bab el-Mandeb y han bombardeado o saboteado el oleoducto este-oeste de Arabia Saudí, lo que ha detenido por completo sus exportaciones de petróleo. Los medios generalistas aún no parecen tomarlo lo bastante en serio, pues parecen pensar que los hutíes son simples terroristas poco sofisticados. Esto dista mucho de la verdad.
Observaciones más serias y bien informadas apuntan a una desintegración regional del statu quo anterior, en la que se están desatando factores sectoriales y tribales que incluso amenazan la existencia de las casas reales del Golfo. El cierre de Ormuz y de Bab el-Mandeb es solo el primer acto de esta tragedia.
Importa, porque hasta los banqueros centrales panglosianos ven claro que lo que se está gestando es peor que sus peores pesadillas. La escasez de diésel, queroseno y combustible para buques persistirá hasta donde alcanza la vista, e interrumpirá toda la logística terrestre, aérea y marítima. La sequía del verano agrava el problema de los precios al consumo y, junto con el El Niño más perjudicial en mucho tiempo, garantizará graves faltas de alimentos mientras el suministro de cereales de Ucrania queda aislado de los mercados mundiales.
Esto conduce a una caída de la actividad empresarial y, al mismo tiempo, a precios notablemente más altos de bienes esenciales como la energía y los alimentos. Socavará las finanzas públicas y eliminará cualquier margen para la intervención de los gobiernos. Se prevé que las ratios de deuda pública sobre PIB se disparen desde niveles ya excesivos, por una combinación letal de PIB del sector privado en descenso y déficits presupuestarios en rápido aumento.
No es de extrañar que los rendimientos de los bonos amenacen con subir mucho más. No es de extrañar que el secretario del Tesoro de EE. UU. intente limitar los rendimientos de los bonos a largo plazo. No es de extrañar que los banqueros centrales estén desesperados por no agitar las aguas.
Y es lógico que el oro, la plata y todo el conjunto de las materias primas se vean como una vía de escape del crédito público y privado. Y, desde el punto de vista técnico, el oro parece estar a punto de cambiar de rumbo.
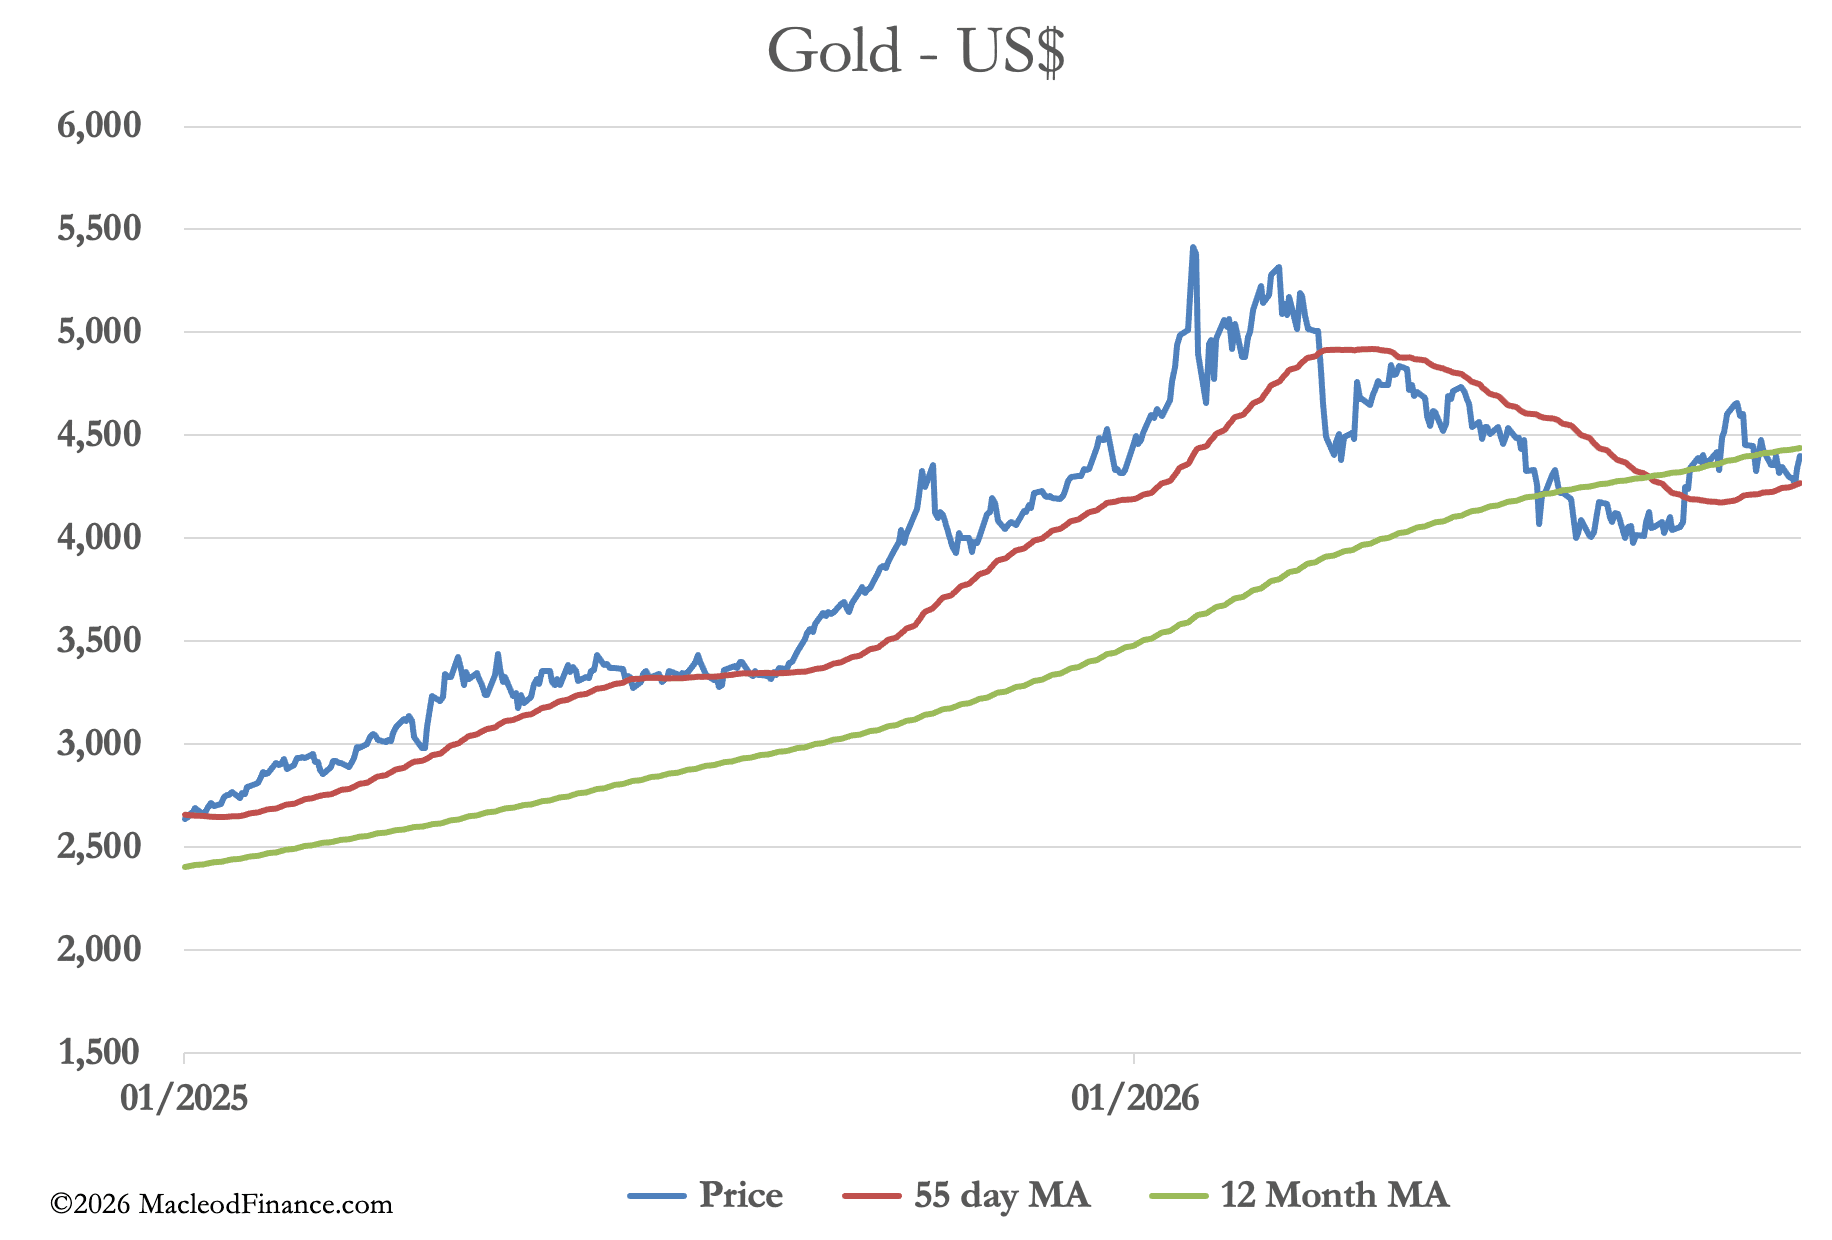
Un poco más arriba y los analistas gráficos se entusiasmarán. Y ahora que la incertidumbre inmediata sobre la política de tipos de interés ha pasado, parece que el oro y la plata retoman una nueva tendencia alcista. Pero como están poco representados en las carteras, los compradores son muchos y los vendedores, pocos.