
Con frecuencia se debate sobre la valoración de cualquier activo o clase de activos.
A veces el debate es acalorado, y pocos temas de inversión despiertan tanta pasión y controversia como el oro, especialmente entre los inversores profesionales. Muchos creen que el oro es inútil como materia prima y se muestran escépticos sobre su supuesto valor monetario. Para quienes tienen dudas legítimas sobre el valor del oro, este documento es un intento de abordar algunas de ellas.
Los metales preciosos se han utilizado de forma fiable como dinero durante miles de años. A lo largo de muchos siglos, la plata y el oro fueron el dinero preferido en las principales economías del mundo. ¿Por qué ocurrió esto? ¿Se debió únicamente a la tradición, o hay razones de peso por las que se han usado los metales preciosos como dinero? En las próximas páginas intentaré explicar parte de la ciencia que hay detrás del oro como dinero y como inversión. Muchos de los conceptos también se aplican a los demás metales preciosos: la plata, el platino y el paladio. Sin embargo, para que el texto sea breve, nos centraremos en el oro.
La ciencia de los metales preciosos
Dado que la mayoría de las materias primas que no son elementos tienen defectos como dinero, la necesidad de una uniformidad y una divisibilidad perfectas nos lleva a evaluar la utilidad de los elementos como dinero. Por tanto, repasemos la tabla periódica. Como recordarás de tus clases de química en el instituto o en la universidad, esta es la forma habitual en que a la mayoría nos enseñan a pensar en los distintos elementos del universo:

¿No podría usarse cualquiera de los elementos como dinero? En realidad, no. En teoría, cualquiera de los elementos podría servir como dinero. En la práctica, sin embargo, hay limitaciones sobre qué elementos pueden servir como dinero y cuáles no. Las limitaciones son las siguientes:
Debe ser escaso: Esto elimina la mayoría de los más de 100 elementos.
Debe ser sólido: Aunque en teoría es posible que un gas o un líquido sea dinero, no resulta muy práctico.
No debe ser perjudicial: Muchos de los elementos son radiactivos o tóxicos, lo que impediría su uso como dinero.
Debe ser duradero: Esto elimina muchos elementos que son quebradizos o corrosivos.
Entonces, ¿cuál de los elementos de la tabla periódica sería la mejor forma de dinero? Para responder a esa pregunta, primero tenemos que determinar cuáles son los más raros. Así que, en lugar de agrupar los elementos por número atómico, tenemos que reordenarlos del más abundante al menos abundante. Aunque hay algunas diferencias entre los distintos estudios científicos sobre el tema, para los fines de este análisis usaremos la lista que figura en el CRC Handbook of Chemistry and Physics, 92nd Edition 2011-2012. Ten en cuenta que la abundancia se mide en partes por millón. Para más detalles, consulta el Anexo 2 en la página siguiente.

Notarás que los metales preciosos no son los elementos más escasos del planeta. Si la escasez es tan importante, ¿por qué no podría ser uno de los elementos más escasos una forma de dinero mejor que el oro o la plata? Como puedes ver en el anexo siguiente, 20 de los 24 elementos más raros tienen problemas que les impiden ser dinero. Si un elemento es radiactivo o tóxico, queda claramente fuera de la competición. Los líquidos y los gases no son muy prácticos, así que también podemos descartarlos. También podemos eliminar los sólidos que son quebradizos, corrosivos o difíciles de trabajar.

Tras eliminar estos 20 elementos, quedan solo cuatro: oro, plata, platino y paladio. En el ámbito de la inversión, estos cuatro se conocen comúnmente como «metales preciosos».
De los cuatro metales preciosos, el oro y la plata son los que tienen una historia más larga de uso monetario. El motivo es sencillo: el platino no se descubrió hasta el siglo XVIII y el paladio no se descubrió hasta 1802. Además, el platino y el paladio no están extendidos por todo el mundo, mientras que el oro y la plata se encuentran en todos los continentes. Por eso, aunque el oro y la plata son preciosos, ambos son metales globales, lo cual es una característica importante. En consecuencia, tanto el oro como la plata se han utilizado como dinero durante aproximadamente 4000 años de historia documentada.
Aunque la plata, el platino y el paladio tienen algunas propiedades monetarias interesantes, para los fines de este análisis no voy a dar más detalles sobre estos metales. Sí daré, en cambio, información adicional sobre el oro. Además de no tener propiedades negativas como la toxicidad o la radiactividad, el oro tiene las siguientes propiedades beneficiosas que lo hacen atractivo para el uso monetario:
• El más maleable de todos los metales. (La maleabilidad es la capacidad de un material para deformarse bajo una tensión de compresión. Esto hace que el oro sea duradero y fácil de trabajar.)
• El más dúctil de todos los metales. (La ductilidad es la capacidad de un material para deformarse bajo una tensión de tracción. Esto también hace que el oro sea duradero y fácil de trabajar.)
• Muy inerte. (El oro es uno de los ocho «metales nobles», lo que significa que es muy resistente a la corrosión. Esto es importante para la estabilidad y la durabilidad.)
• Atractivo. (El oro tiene un aspecto brillante y distintivo en comparación con muchos de los otros elementos. Esto puede ser muy útil cuando intentas impresionar a una mujer o convencerla de que se case contigo.)
Resumen comparativo
Ahora que hemos repasado la ciencia que hay detrás de los metales preciosos, volvamos a nuestro debate sobre los distintos tipos posibles de monedas: monedas fiduciarias frente a monedas físicas. A la luz de todo lo que hemos comentado, aquí tienes una tabla resumen que compara algunas de las distintas opciones:

Historial de rentabilidad: monedas fiduciarias frente al oro
Muchos inversores podrían argumentar que las monedas fiduciarias son una reserva de valor fiable. En periodos cortos, eso es correcto. Sin embargo, en periodos más largos, las monedas fiduciarias no son reservas de valor fiables. Examinemos los datos de los últimos 40 años. El año 1971 es un buen punto de partida porque fue el último año en que el dólar estadounidense seguía estando respaldado nominalmente por el oro.
Este primer gráfico usa el dólar estadounidense como constante o numerario* para comparar el rendimiento del oro, el dólar estadounidense y la libra esterlina. Para evitar distorsiones causadas por un periodo largo, el gráfico utiliza una escala logarítmica, que creo que es una forma más conservadora de presentar los datos.

Como puedes ver, el oro ha subido aproximadamente un 4.100 % (41 veces) frente al dólar estadounidense en los últimos 40 años. Eso equivale a una tasa de crecimiento anual compuesta del 9,5 %. A la mayoría de los inversores les sorprende saber que el oro se haya revalorizado tanto en las últimas cuatro décadas.
Hay otra forma de analizar la misma información. En el siguiente gráfico, utilizaremos el oro como constante o numerario y mediremos las otras dos divisas frente al oro. De nuevo, para evitar las distorsiones que provoca un periodo de tiempo tan largo, se emplea un gráfico logarítmico.

Visto así, se aprecia que las dos monedas fiduciarias se han depreciado de forma notable frente al oro. El dólar estadounidense perdió el 97 % de su valor y la libra esterlina, el 98 %. Recuerda que el dólar estadounidense fue una de las divisas más fiables del mundo durante las últimas cinco décadas, y que muchas otras monedas ni siquiera sobrevivieron a todo el periodo de 40 años.
Los gráficos anteriores no son perfectos. No tienen en cuenta los intereses ni los impuestos. Alguien podría argumentar que las monedas fiduciarias podrían haber generado intereses durante todos esos años, por lo que la pérdida estaría sobrestimada. Eso es en parte cierto. Si las monedas fiduciarias se prestan, por supuesto que generan intereses. Pero lo mismo ocurre con el oro y la plata: también podrían haber generado intereses si se hubieran prestado (el tipo de «interés» del oro suele denominarse tipo de «arrendamiento»). Además, en todos los casos habría que pagar impuestos cada año por los intereses obtenidos. Pero no pierdas de vista lo principal: a lo largo de periodos prolongados, incluso las buenas monedas fiduciarias se diluyen y pierden valor. Y, lo que es aún más importante, una mala moneda fiduciaria puede perder su valor con rapidez.
Entonces, ¿por qué se depreció el dólar estadounidense un 97 % frente al oro durante los últimos 40 años? Una de las razones principales es que la oferta de oro solo creció aproximadamente un 1-2 % al año durante ese periodo, de modo que toda la base monetaria del oro se diluyó únicamente entre un 1 % y un 2 % anual. Mientras tanto, la oferta de dólares estadounidenses creció aproximadamente entre un 6 % y un 10 % al año. En concreto, la base monetaria creció un 10 %, el M1 un 6 % y el M2 un 7 %. Por tanto, los poseedores de dólares sufrieron una dilución mucho más rápida que los poseedores de oro. En periodos cortos, esta dilución puede parecer insignificante. Sin embargo, en periodos más largos la diferencia puede resultar considerable, sobre todo cuando los bancos centrales expanden rápidamente la oferta monetaria.
Respuesta a algunas de las críticas más habituales al oro
A pesar del rendimiento muy superior del oro frente a las monedas fiduciarias durante los últimos 40 años, el oro sigue teniendo numerosos detractores. Creo que merece la pena escuchar los argumentos de quienes cuestionan el valor de los metales preciosos. También creo que es instructivo aportar una perspectiva nueva al debate.
La sección siguiente ofrece una manera distinta de pensar sobre algunas de las objeciones más comunes.

Preguntas y respuestas
Pregunta: Aparte de la joyería, ¿no es el oro inútil?
Respuesta: No. El oro tiene usos muy importantes. En primer lugar, se utiliza como dinero y, la última vez que lo comprobé, el dinero era algo muy útil. El oro también se emplea, por supuesto, en la fabricación de joyas. Por último, el oro tiene algunos usos industriales importantes, que representan aproximadamente el 15 % de la demanda anual de oro. Así pues, el oro tiene tres usos principales: monetario (dinero e inversión), de consumo (joyería) e industrial (diversos).
Pregunta: El oro no paga intereses. ¿Cómo respondes a eso?
Respuesta: Esa afirmación es a la vez verdadera y falsa. Si no prestas el oro, no paga intereses. Pero si lo prestas, sí los paga. Lo mismo ocurre con los dólares estadounidenses o con cualquier otra moneda. Si prestas dólares, pagan intereses. Pero si no los prestas, no generan intereses.
Pregunta: De acuerdo. Pero ¿no es el tipo de interés del oro inferior al de la mayoría de las monedas fiduciarias?
Respuesta: Sí, es cierto. El tipo de interés del oro suele ser más bajo, y con razón. La mayoría de los prestatarios prefieren pedir prestado dinero que pierde valor con el tiempo. Además, las leyes bancarias y las leyes de curso legal de muchos países hacen difícil o imposible que la mayoría de los propietarios de oro obtengan intereses. Por último, algunos poseedores de oro se preocupan por el riesgo de contraparte y prefieren conservar su oro en lugar de prestarlo. Así, están dispuestos a renunciar a los intereses a cambio de la seguridad de reducir el riesgo de contraparte.
Pregunta: El oro es muy anticuado. ¿De verdad esperas que todo el mundo guarde su propio oro y lleve monedas de oro encima para comprar cosas?
respuesta: No. El oro puede mantenerse y transferirse con todas las ventajas de la tecnología moderna. El oro se compra y se vende fácilmente por vía electrónica.
pregunta: ¿No es difícil valorar el oro?
respuesta: Sí, lo es. Valorar el oro no es fácil, pero se puede hacer. Hay numerosas formas de valorar el oro de manera cuantitativa. Como ocurre con cualquier divisa o activo, cada persona utilizará métodos distintos y llegará a resultados diferentes. Pero eso es cierto de casi cualquier divisa o activo. Por cierto, también es difícil valorar el dólar estadounidense o cualquier otra divisa. pregunta: Entonces, ¿cómo se valora el oro de forma cuantitativa?
respuesta: Hay varias formas. Repasar todos los detalles requeriría otras 50 páginas o más. Ojalá tuviera tiempo ahora, pero no lo tengo. Mientras tanto, estos son algunos de los distintos métodos cuantitativos:
• La metodología del Precio Sombra del Oro de QBAMCO, que utiliza la misma fórmula que Bretton Woods.
• El Índice de Dinero Oro (Gold Money Index) de James Turk, que utiliza la siguiente fórmula: Reservas de divisas de los bancos centrales / Reservas de oro de los bancos centrales
• El método de la Ley de la Reserva Federal de 1913, que utilizaba un respaldo del 40 % de la moneda.
• Otros porcentajes diversos del M0, M1, M2 o M3 de EE. UU. o mundial.
• Como porcentaje del PIB de EE. UU. o mundial.
• Como porcentaje del patrimonio neto de EE. UU. o mundial.
• Como porcentaje de la deuda total del mercado de crédito de EE. UU. o mundial.
• Metodología del coste marginal de producción en efectivo.
• Metodología del coste total de producción normalizado.
Nota: si quieres más detalles sobre algunas de estas metodologías, puedes leer un informe de 90 páginas elaborado por Erste Group Research titulado «Special Report Gold — July 2011». Aquí tienes el enlace al informe: www.scribd.com/doc/59283769/Special-Report-GOLD-In-GOLD-We-TRUST- July-2011
Nota: otra fuente interesante es la página 243 de un libro publicado recientemente por Jim Rickards, titulado Currency Wars: The Making of the Next Global Crisis.
pregunta: Con las metodologías anteriores, ¿cuáles son los precios objetivo del oro?
respuesta: Los precios objetivo del tipo de cambio del oro varían entre 2500 y más de 12 000 dólares por onza.
pregunta: Muchos expertos dicen que el oro está sobrevalorado. ¿Qué respondes a eso?
respuesta: La próxima vez que alguien afirme que el oro está sobrevalorado, pídele que cuantifique su afirmación. Mucha gente ofrece abundantes argumentos cualitativos sobre por qué el oro podría estar sobrevalorado, pero rara vez aporta una explicación cuantitativa. Yo sería escéptico ante los argumentos exclusivamente cualitativos.
pregunta: ¿Hasta dónde puede subir el precio del oro? respuesta: Prefiero empezar con otra pregunta: «¿Hasta dónde puede caer el dólar estadounidense?». Creo que es mejor empezar por ahí, porque la depreciación del dólar y de otras divisas fiduciarias va a ser uno de los principales motores del precio del oro. Las existencias mundiales de oro se mantienen bastante constantes, y una onza de oro sigue siendo exactamente la misma. Mientras tanto, el dólar estadounidense y otras divisas fiduciarias se están diluyendo de forma significativa. Si el dólar sigue perdiendo gran parte de su valor, el precio del oro puede subir mucho más.
pregunta: Algunas personas piensan que existen grandes fuerzas deflacionistas en el mundo. ¿No tiene el oro un mal comportamiento durante los periodos de deflación?
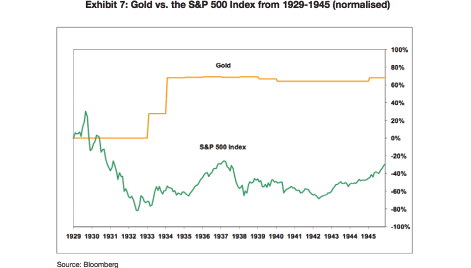
respuesta: No, no necesariamente. Estoy de acuerdo en que existen grandes fuerzas deflacionistas en el mundo, pero durante los dos mayores periodos de deflación de la historia de EE. UU., el oro se comportó bastante bien. Durante la Gran Depresión, el oro subió un 69 %, mientras que la mayoría de los demás activos cayeron de forma significativa. Además, durante el periodo deflacionista de 23 años entre 1873 y 1896, el oro mantuvo su valor mientras que la mayoría de los demás activos bajaron de precio. A continuación se muestra un gráfico con el comportamiento del oro durante la Gran Depresión:
pregunta: El oro ha tenido once años excelentes. ¿He llegado tarde? ¿Estoy comprando en máximos?
respuesta: Creo que no. Incluso después de haberse revalorizado durante los últimos 11 años, creo que el oro sigue estando infravalorado y con poca presencia en las carteras. Está claramente infrarrepresentado en los fondos de inversión, los fondos de cobertura, los fondos de pensiones, los fondos soberanos, los inversores minoristas y los bancos centrales. Si el oro representara entre el 5 % y el 10 % de las carteras globales, estaría más preocupado. Pero el oro solo representa aproximadamente el 1 % de las carteras globales. Por tanto, hay mucho margen para nuevas compras que podrían impulsar el precio del oro al alza.
pregunta: ¿Por qué no hay más debate científico sobre el oro?
respuesta: Buena pregunta. Aunque últimamente no ha habido mucho debate científico sobre los metales preciosos, lo cierto es que existe una larga historia de análisis científico del dinero y del oro que se remonta a Aristóteles, quien escribió sobre el oro y el dinero en su gran obra de filosofía política titulada Política. De hecho, uno de los mayores científicos de todos los tiempos, Sir Isaac Newton, dedicó 31 años de su carrera a analizar los metales preciosos y el dinero. Además de sus numerosos logros científicos, en 1696 Newton fue nombrado Warden (director adjunto) de la Real Casa de la Moneda británica. Tres años después, en 1699, pasó a ser Master (director) de la Real Casa de la Moneda, cargo que ocupó hasta su muerte en 1727.
pregunta: ¿Cómo se produce la depreciación de la moneda fiduciaria y por qué el oro es inmune a ella?
respuesta: Antiguamente, los gobiernos y los políticos intentaban depreciar la moneda mezclando metales menos preciosos en las monedas, o haciéndolas más pequeñas e intentando que pasaran por el mismo valor. Con la invención del papel moneda fiduciario, los gobiernos podían simplemente imprimir más y, de este modo, devaluar toda la moneda en circulación. Hoy, simplemente crean más de forma electrónica con un clic de ratón.
Por el contrario, a diferencia de una moneda fiduciaria, cuya masa monetaria puede aumentarse un 5 % o un 10 % con un clic de ratón, la oferta de oro solo aumenta alrededor de un 1 % o un 2 % al año. Para aumentar la oferta de oro un 10 % en un solo año, el mundo tendría que construir un gran número de minas nuevas, algo que es poco probable que ocurra. Por lo tanto, la oferta de oro tiene limitaciones importantes que evitan la sobreoferta. Esto le permite ser una reserva de valor fiable.
pregunta: ¿Qué te haría vender oro?
respuesta: Vendería oro cuando se dé alguna combinación de las cuatro cosas siguientes: primero, que la Reserva Federal de EE. UU. subiera el tipo de los fondos federales hasta el 10 %, de forma similar a lo que hizo Paul Volcker a principios de los años ochenta. (Como quizá recuerdes, en aquel período el tipo de los fondos federales promedió más del 10 % durante casi cuatro años e incluso llegó al 20 % en tres ocasiones). Segundo, que la Fed redujera de forma significativa el tamaño de su balance. Tercero, que los balances de los bancos centrales de Japón, Europa y Estados Unidos dejaran de expandirse tan rápidamente. Y cuarto, que el oro pasara a estar sobrevalorado. Sin embargo, en este momento ninguna de las tres primeras está ni siquiera cerca de producirse. En cuanto a la cuarta, creo que el oro está infravalorado, no sobrevalorado.
Haz clic aquí para ver el informe completo en PDF...
Aviso legal
Este comentario tiene fines meramente informativos de carácter general. Nada de lo aquí contenido debe interpretarse como una recomendación u opinión de SRC Capital Management, LLC («SRC») o de cualquiera de sus filiales en el sentido de que debas comprar o vender ningún valor ni participar en ninguna operación. Este comentario no constituye asesoramiento de inversión ni es una oferta de venta ni una solicitud de oferta de compra de valores o productos financieros. Este comentario no es una oferta de venta ni una solicitud de oferta de compra de participaciones o acciones de ningún fondo gestionado por SRC. Las opiniones aquí expresadas son únicamente de SRC y están sujetas a cambios sin previo aviso.
Las cuentas gestionadas por SRC y sus filiales pueden mantener, abrir o cerrar posiciones en algunos de los valores y productos financieros tratados en este comentario. En particular, las cuentas gestionadas por SRC mantienen actualmente, y pueden mantener en el futuro, posiciones en empresas dedicadas a la minería o la titularidad de oro, plata y otros metales preciosos.
SRC ha obtenido de terceros parte de la información aquí incluida. SRC no ha verificado la exactitud de dicha información y no será responsable de los errores que pueda contener ni de las acciones realizadas basándose en ella. SRC no tiene obligación alguna de actualizar la información aquí contenida ni de mantenerla al día.
Estos materiales pueden contener declaraciones prospectivas basadas en la experiencia y las expectativas de SRC sobre los mercados en los que invierte y opera. Las declaraciones prospectivas a veces se identifican con palabras como «anticipa», «espera», «cree», «busca», «puede», «pretende», «planea», «debería», «intenta», «sería», «podría», «será», con la negación de estos términos o con otras expresiones similares. No debe depositarse confianza alguna en estas declaraciones prospectivas, ya que solo son válidas en la fecha en que se formulan. Las declaraciones prospectivas no garantizan resultados futuros y están sujetas a numerosos riesgos, incertidumbres y supuestos difíciles de predecir. Los resultados reales pueden diferir, y esas diferencias pueden ser significativas. La rentabilidad pasada no es un indicador de resultados futuros. Las declaraciones prospectivas contenidas en estos materiales están sujetas expresamente a esta advertencia.
Este documento es confidencial y está dirigido únicamente al destinatario. No se podrá reproducir, transmitir, exhibir ni explotar comercialmente ninguna información o material contenido en él sin el consentimiento previo por escrito de SRC. Todos los derechos reservados