
Es el momento de hablar de los tipos más altos y de lo que significan para el oro
Por primera vez desde el inicio de la crisis crediticia, creemos que el mercado empieza a descontar una mayor probabilidad de que la Fed esté por fin en condiciones de subir los tipos de forma continuada y con más frecuencia. La opinión predominante es que las subidas de tipos de los bancos centrales son el enemigo natural del precio del oro. Al analizar los ciclos de tipos y el precio del oro desde 1971, observamos que el oro tiende a comportarse mejor en los ciclos de subidas que en los de recortes. Consideramos que el comportamiento positivo durante los ciclos de subidas puede explicarse con los tres factores identificados en nuestro marco del precio del oro. Dadas las perspectivas de estos tres factores, es probable que el oro se comporte bien en los próximos trimestres, incluso si la Fed sigue subiendo los tipos.
Consulta aquí el análisis completo en PDF.
En los últimos años, la Fed ha indicado de forma persistente que subiría los tipos varias veces al año durante los próximos años hasta que se "normalicen". Hasta ahora, la Fed se ha quedado corta en su ejecución: solo subió una vez en 2015, una vez en 2016 y, por ahora, dos veces en 2017. Aunque no parezca mucho, en comparación con sus homólogos, la Fed es un halcón.
- Desde 2008, el BCE ha ido reduciendo gradualmente su tipo de interés de referencia hasta el cero, nivel en el que se mantiene actualmente.
- Del mismo modo, el BoE recortó drásticamente su tipo de referencia hasta el 0,5 % en 2009 y lo redujo aún más en 2016, hasta el 0,25 %, aunque a principios de este mes lo volvió a subir al 0,5 %.
- Los tipos de política monetaria del BoJ llevan languideciendo cerca de cero desde 2009 y cayeron por debajo de cero (actualmente -0,1 %) hace dos años.
- El Banco de la Reserva de Australia empezó a recortar los tipos en 2008 desde más del 7 % hasta el 1,5 % actual, que también es el nivel más bajo de su historia.
- El SNB ha ido bajando los tipos de forma continuada desde 2008 y los recortó hasta un asombroso -0,75 % en 2014, nivel en el que se han mantenido desde entonces.
- Aunque el Banco de Canadá logró subir los tipos en los últimos dos años, los tipos de política monetaria siguen en solo el 1 %, frente al 4,5 % de 2008.
Sin embargo, por primera vez desde el inicio de la crisis crediticia, creemos que el mercado empieza a descontar una mayor probabilidad de que la Fed esté por fin en condiciones de subir los tipos de forma continuada y con más frecuencia hasta volver a un entorno de tipos "normal". Esta perspectiva se refleja cada vez más en los futuros de los fondos federales (véase la Figura 1).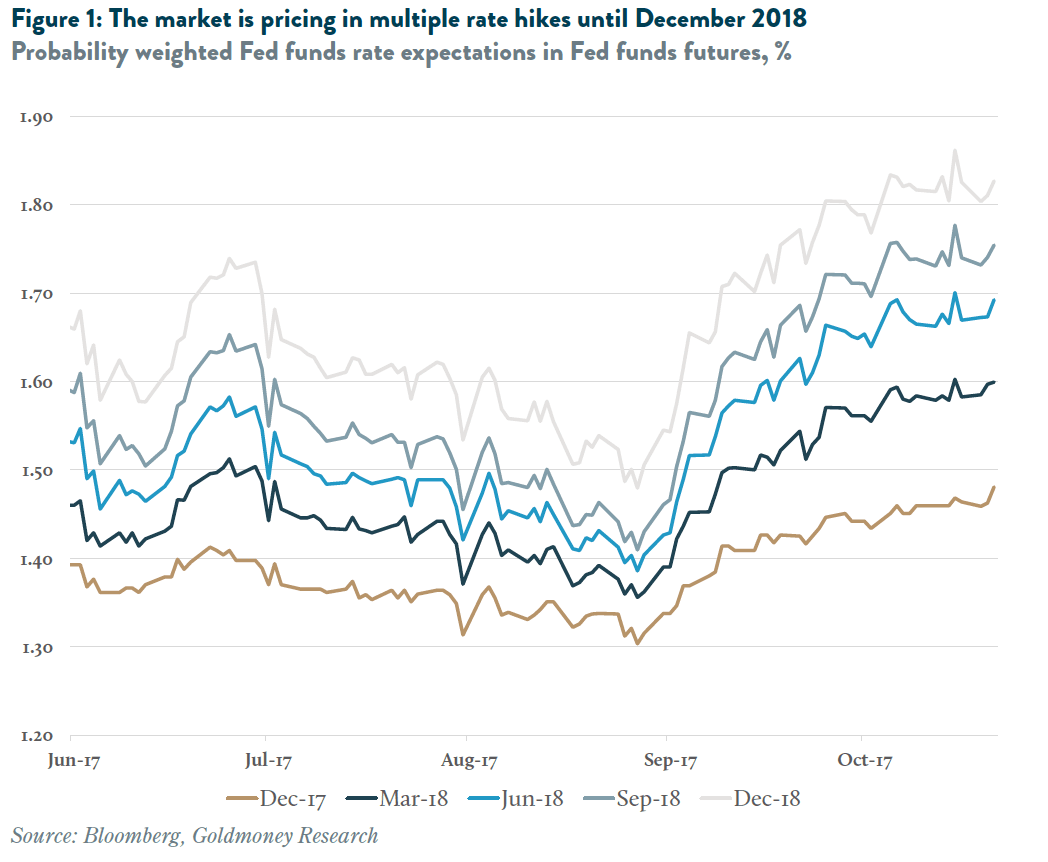
Además, es poco probable que se produzca una trayectoria de tipos de la Fed tan agresiva1 si otros bancos centrales siguen impulsando una política monetaria acomodaticia, como ha ocurrido en los últimos dos años. En nuestra opinión, el BCE probablemente tendría que reaccionar y pasar también a una política más restrictiva, algo que preferiría evitar.
¿QUÉ SIGNIFICA ESTO PARA EL ORO?
Parece ser la opinión generalizada que las subidas de tipos de los bancos centrales son el enemigo natural del precio del oro. Según este argumento, unos tipos más altos reducirían el incentivo de los inversores para mantener oro, ya que el oro "no paga intereses", lo que a su vez debería llevar a precios más bajos del oro. En nuestra opinión, esta visión no solo es demasiado simplista, sino que además no concuerda con el comportamiento histórico.
En primer lugar, el oro sí paga intereses si se presta (el tipo de interés del oro se denomina tipo de arrendamiento del oro, o "gold lease rate"). La misma lógica se aplica a la moneda fiduciaria. Un billete de 100 USD tampoco paga intereses. Para generar intereses, la moneda fiduciaria tiene que prestarse, lo que puede hacerse depositándola en una cuenta de ahorro bancaria (es decir, prestando el dinero al banco y convirtiéndose en acreedor).
En segundo lugar, y este es el punto mucho más importante, los tipos de interés por sí solos son solo una pequeña pieza del rompecabezas cuando se trata de los factores que impulsan el precio del oro. En nuestro informe sobre el marco del precio del oro (véase Gold Price Framework Vol. 1: Price Model, 8 de octubre de 2015), identificamos tres factores principales del precio del oro: la política de los bancos centrales, los precios de la energía a más largo plazo y los cambios en las tenencias de oro de los bancos centrales. Los tipos de interés desempeñan un papel crucial en la primera categoría. Pero lo que impulsa el precio no son los tipos nominales, sino los tipos de interés reales.2 Por consiguiente, incluso cuando suben los tipos de interés nominales, los precios del oro no se ven necesariamente afectados de forma negativa. De hecho, si las expectativas de inflación suben más que las expectativas de tipos nominales, los cambios en los tipos de interés reales serían incluso un factor positivo para el precio del oro. Vimos este efecto en su extremo a finales de los años setenta y principios de los ochenta, cuando la Fed subió los tipos sin descanso hasta alcanzar dos dígitos, pero la inflación era alta y seguía aumentando, y, como el mercado seguía descontando años de inflación de dos dígitos, el precio del oro continuó al alza (véase la Figura 2). Solo cuando la Fed, bajo la presidencia de Volcker, decidió romper el ciclo inflacionista elevando los tipos hasta casi el 20 %, la inflación empezó a desacelerarse. Después, las expectativas de tipos de interés reales aumentaron y el precio del oro acabó bajando. Pero, aunque el oro retrocedió casi un 50 % desde sus máximos de principios de los ochenta, terminó más de un 800 % por encima del nivel en el que estaba al comienzo del ciclo.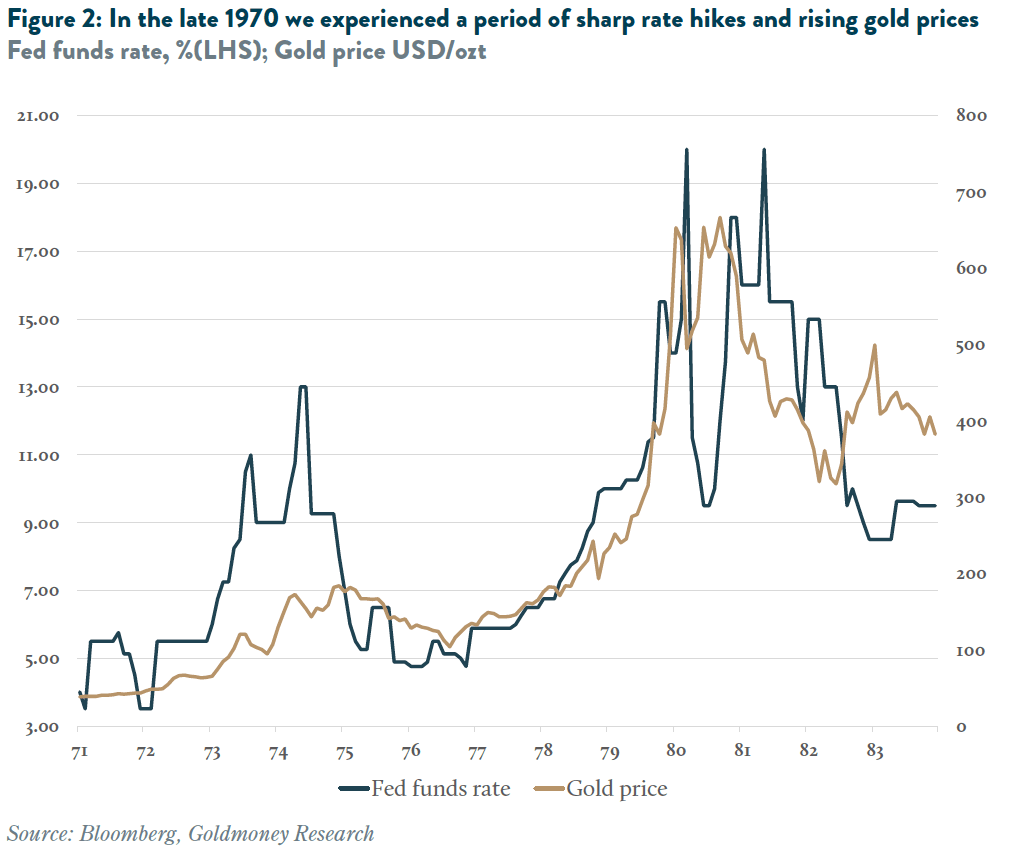
RENDIMIENTO DEL ORO EN LOS CICLOS DE TIPOS DE INTERÉS
Para entender mejor cómo se comporta el oro en distintos entornos de tipos de interés, hemos analizado su rendimiento en USD durante los 46 años transcurridos desde la desmonetización del oro en 1971. En primer lugar, dividimos todo este periodo en ciclos de subidas y ciclos de bajadas, de modo que un nuevo ciclo comienza cada vez que se produce un cambio en el tipo de los fondos federales de signo contrario al del cambio anterior. Por ejemplo, el último ciclo de bajadas comenzó en septiembre de 2007, cuando la Fed redujo el tipo de los fondos federales al 4,75 % desde el 5,25 % anterior. Después, la Fed siguió bajando los tipos hasta diciembre de 2008, cuando el tipo de los fondos federales llegó al 0,25 %, nivel en el que se mantuvo durante siete años. En diciembre de 2015, la Fed volvió a subir los tipos por primera vez, y con ello terminó el ciclo de bajadas y comenzó el nuevo ciclo de subidas. Con esta metodología, identificamos 23 ciclos de subidas y 23 de bajadas desde 1971 (véase la Figura 3).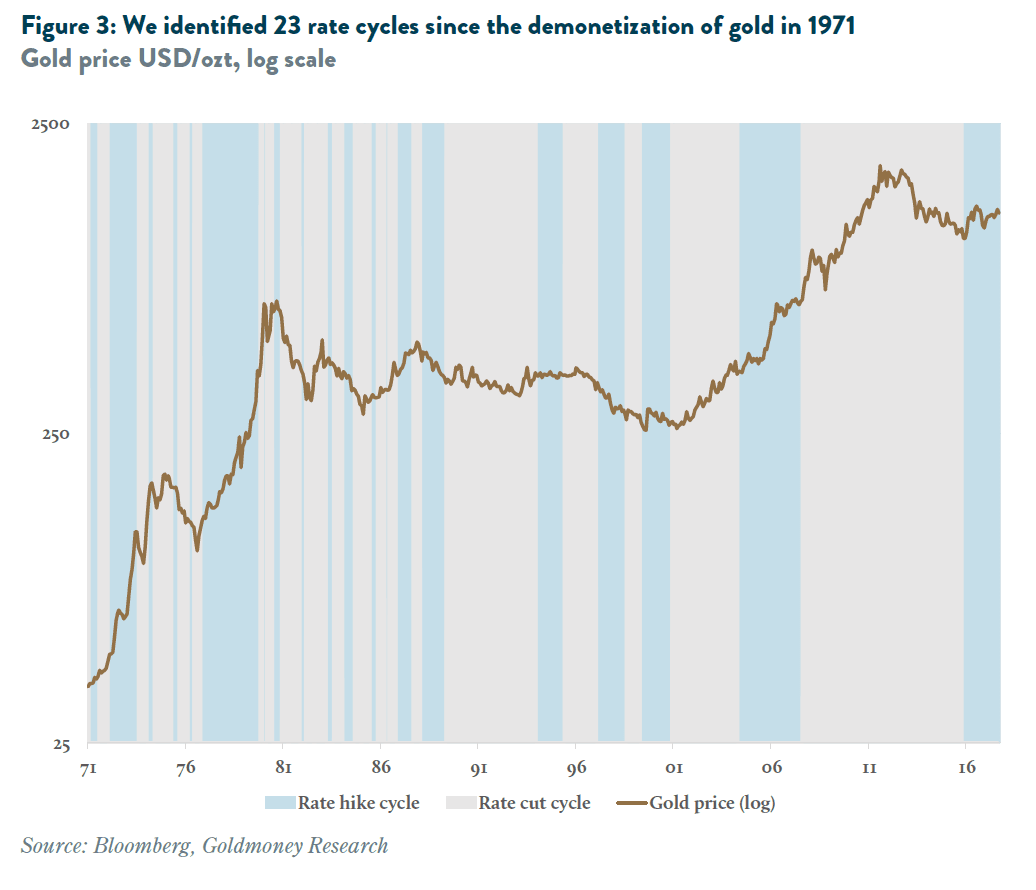
De media, los ciclos de subidas duraron 10 meses y los de bajadas, 14 meses. Observamos que el oro rindió igual de bien en ambos tipos de ciclo, con un rendimiento anualizado medio del 7,80 % (véase la Tabla 1). Se puede argumentar que el fuerte rendimiento medio del oro durante los ciclos de subidas está sesgado al alza por el periodo de alta inflación y tipos de interés elevados de los años setenta y ochenta que hemos destacado antes. Pero incluso si excluimos ese periodo y medimos desde 19903, el oro lo hizo incluso mejor en los periodos de subidas de tipos, con un rendimiento anualizado de alrededor del 4,85 % en los ciclos de subidas frente al 4,0 % en los de bajadas.
Además, si cambiamos ligeramente la forma de medir el rendimiento e incluimos el del mes en que la Fed cambia de dirección en el ciclo anterior4, las cosas se ven aún mejor para los entornos de subidas de tipos. Medido así, el oro tuvo un rendimiento anualizado medio del 9,1 % en los ciclos de subidas frente a solo el 6,8 % en los de bajadas. Si se mide de esta forma desde 1990 en adelante, el rendimiento fue del 7,23 % durante los ciclos de subidas y del 2,55 % durante los de bajadas.
También analizamos cómo se comportó el oro en los meses en que se produjo el cambio de tipos. Identificamos 98 subidas y 91 bajadas de tipos desde 1971. De media, los meses con subida de tipos mostraron un rendimiento anualizado del precio del oro del 15,4 %, frente a una media del 8,3 % en los meses con bajada. Y si se mide desde 1990, los meses de subida han dado una rentabilidad media del 8,1 %, mientras que los de bajada solo del 4,5 %.
Después hicimos el mismo análisis midiendo el rendimiento del oro en los meses posteriores a un cambio de tipos, en lugar del mes del cambio en sí. En este caso, el oro subió de media un 15,0 % anualizado tras una bajada de tipos de la Fed y un 16,7 % tras una subida. Y medido solo desde 1990, el oro tuvo un aumento medio anualizado del 22,7 % tras un mes de subida, mientras que «solo» subió un 14,5 % tras los meses de bajada.
En conjunto, podemos concluir que las subidas de tipos, contrariamente a lo que se suele creer, normalmente no afectan negativamente al precio del oro en absoluto. De hecho, históricamente el oro ha rendido mejor durante y justo después de las subidas de tipos concretas y de los ciclos de subidas que durante y después de las bajadas de tipos y los ciclos de bajadas.
ANÁLISIS EN PROFUNDIDAD
Para entender mejor por qué los precios del oro, contrariamente a la creencia popular, tienden a no verse deprimidos por la subida de los tipos, hemos analizado los 10 ciclos desde 1992.5 Utilizando nuestro marco propio de precios del oro, hemos atribuido la variación del precio a los tres factores principales que identificamos en nuestro modelo: la política de los bancos centrales (tipos de interés reales/QE), los precios de la energía a más largo plazo y los cambios en las tenencias de oro de los bancos centrales. En los cinco ciclos de subidas, el precio del oro bajó en un caso, se mantuvo esencialmente estable en dos y subió de forma sustancial en los otros dos (véase la Tabla 2).
CICLOS DE SUBIDAS CON RENDIMIENTO ESTABLE DEL PRECIO DEL ORO
El primer ciclo de subidas con rendimiento estable del precio del oro que analizamos comenzó en febrero de 1994 y duró hasta junio de 1995. Durante ese periodo, la Fed elevó el tipo de los fondos federales del 3 % al 6 %. Sin embargo, las expectativas de tipos de interés reales se mantuvieron estables en torno al 3,6 %.6 Los precios de la energía a más largo plazo, medidos por el precio a plazo a 5 años del Brent, también se mantuvieron estables (entre 16,86 y 17,11 USD/barril), y los bancos centrales de todo el mundo no compraron ni vendieron cantidades significativas de oro. La clave en este ciclo fue, por tanto, que las expectativas de tipos de interés reales no aumentaron de forma notable, a pesar de una subida relativamente rápida de los tipos nominales de 3 puntos.
El segundo ciclo de subidas con rendimiento estable del precio del oro comenzó en junio de 1999 y terminó en diciembre de 2000. Durante ese tiempo, la Fed elevó los tipos del 4,75 % al 6,5 %. El oro subió ligeramente, de 262 USD/ozt a 272 USD/ozt. A pesar de la subida de los tipos nominales, las expectativas de tipos de interés reales descendieron en ese periodo del 3,91 % al 3,30 %, lo que significa que el entorno de tipos reales fue favorable para el oro. Además, los precios de la energía a más largo plazo aumentaron ligeramente, de 17,92 USD/barril a 18,57 USD/barril. Sin embargo, estos factores favorables, procedentes de las expectativas de tipos reales y de los precios de la energía, se vieron compensados por las ventas netas de oro de los bancos centrales, de 530 toneladas durante ese periodo, lo que dio lugar a un rendimiento neto estable del precio del oro.
CICLO DE SUBIDAS CON RENDIMIENTO NEGATIVO DEL PRECIO DEL ORO
Entre marzo de 1997 y agosto de 1998, la Fed subió los tipos del 5 % al 5,25 %. Los precios del oro cayeron un 24 % en ese periodo, de 363 USD/ozt a 276 USD/ozt. Las expectativas de tipos de interés reales descendieron en ese periodo del 4,43 % al 3,42 %, pero este factor positivo para el precio del oro se vio compensado por un descenso de los precios de la energía a más largo plazo, de 19,15 USD/barril a 17,05 USD/barril, y por la venta de 156 toneladas de oro por parte de los bancos centrales. En conjunto, nuestro modelo habría previsto que ese entorno sería neutral o ligeramente positivo para el precio del oro. Por tanto, nuestro modelo no predice muy bien este descenso real del precio. No obstante, observamos que si añadimos una variable más al modelo, este es capaz de predecir con mayor precisión este breve periodo. Esa variable es el índice del dólar en Asia. La primavera de 1997 marca el inicio de la crisis asiática, que comenzó en Tailandia y se extendió rápidamente por la región, afectando a las economías asiáticas, a sus divisas (de ahí el desplome del índice del dólar en Asia) y, finalmente, al poder adquisitivo de las personas que viven en estos países, que tradicionalmente han sido grandes compradores de oro. Por ello, creemos que, de no haber sido por este acontecimiento singular, la rentabilidad del oro probablemente habría sido estable o incluso positiva también durante este ciclo de subidas.
CICLOS DE SUBIDAS CON RENDIMIENTO POSITIVO DEL PRECIO DEL ORO
El primer ciclo de subidas con rendimiento positivo del precio del oro que analizamos comenzó en junio de 2004 y terminó en septiembre de 2007. Durante ese tiempo, el precio del oro pasó de 396 USD/ozt a 744 USD/ozt, un aumento del 88 %, mientras la Fed subía los tipos del 1 % al 5,25 %. Es importante señalar que los tipos de interés reales solo aumentaron marginalmente, del 2,15 % al 2,26 %. Al mismo tiempo, los bancos centrales vendieron casi 1550 toneladas de oro, lo que, según nuestro modelo, tuvo un impacto negativo en el precio de unos 45 USD/ozt. Lo que impulsó la subida del precio del oro fue el fuerte aumento de los precios de la energía a más largo plazo, de 26,50 USD/barril a 71,50 USD, un incremento del 270 %. Según los parámetros de nuestro modelo, esto se tradujo en un aumento del precio del oro de 375 USD/ozt.
La segunda subida del precio del oro en un entorno de tipos de interés al alza comenzó en diciembre de 2015, cuando la Fed abandonó ocho años de tipos de interés prácticamente nulos y los elevó 25 puntos básicos. Desde entonces se han producido otras dos subidas, que han llevado el límite superior del tipo objetivo de los fondos federales al 1,25 %, nivel en el que se encuentra actualmente. Durante ese tiempo, el precio del oro subió un 19 %. Esta vez fue una combinación de los tres factores la que impulsó los precios al alza: los rendimientos de los TIPS bajaron del 0,75 % al 0,45 % actual y, aunque la Fed ya no está aumentando sus tenencias de activos, el BCE, el Banco de Japón, el Banco de Inglaterra y el Banco Nacional Suizo reanudaron y aceleraron sus respectivos programas de compra de activos. Los precios del petróleo a más largo plazo subieron de 56,30 USD/barril a 58,30 USD/barril y los bancos centrales añadieron 930 toneladas de oro.
CONCLUSIONES
En términos netos, concluimos que los ciclos de subidas de tipos de los bancos centrales no se traducen automáticamente en mercados bajistas del oro. Más bien al contrario: históricamente, el precio del oro ha tenido, de media, un mejor comportamiento cuando la Fed subía los tipos que cuando los bajaba. El oro ha logrado subir en ciclos de subidas cuando uno o varios de los factores determinantes del precio que hemos identificado (tipos de interés reales, energía a largo plazo y compras netas de los bancos centrales) generaron fuertes vientos de cola para el metal, contrarrestando cualquier posible viento en contra derivado del aumento de los tipos de política monetaria nominales. Si analizamos estos tres factores, tampoco vemos muchos motivos para que el precio del oro caiga durante lo que resta del actual ciclo de subidas.
Como ya hemos explicado en detalle (véase El oro se está liberando de las expectativas sobre los tipos de la Fed, 20 de marzo de 2017), es poco probable que las expectativas de tipos de interés reales aumenten mucho respecto a los niveles actuales. De hecho, dada la propia estimación de la Fed sobre dónde se situarán los tipos terminales, el escenario más alcista (para los tipos de interés reales) sería aquel en el que los rendimientos de los TIPS subieran entre un 0,5 % y un 1 %. Para que eso ocurra, la Fed tendría que poder seguir subiendo los tipos durante tres años más sin provocar una recesión, lo que convertiría este en el período más largo sin recesión de la historia de EE. UU. El escenario más bajista (y, en nuestra opinión, más probable) es que la economía estadounidense sufra una recesión por el camino, lo que obligaría a la Fed a volver a bajar los tipos a cero y, como no hay margen suficiente para recortarlos el 5 % de media que es habitual en una recesión, a lanzar otra ronda de política monetaria no convencional para retomar el crecimiento de su balance.
De forma similar, los precios de la energía a más largo plazo tienen poco margen de caída desde aquí y mucho más potencial de subida a largo plazo. Los precios del petróleo al contado se han disparado en las últimas semanas, ya que el exceso de inventarios mundiales de crudo por fin está disminuyendo. Pero los precios a plazos más largos se han mantenido bastante estables en torno a 55-60 USD/barril, el extremo inferior de lo que creemos necesario para fomentar nuevas inversiones en producción y reemplazar las fuentes agotadas, a fin de asegurar el suministro futuro a largo plazo. Y eso sin tener en cuenta la inflación. Además, esperamos que los bancos centrales sigan siendo compradores netos de oro en el futuro previsible. Los bancos centrales del hemisferio occidental dejaron en gran medida de vender oro hace unos años, mientras que los de los mercados emergentes siguen añadiendo metal, en particular los de China y Rusia, pero también otros.
Teniendo todo esto en cuenta, lo más probable es que los riesgos a la baja para el oro sean limitados en el actual ciclo de subidas. Del mismo modo, a falta de una aceleración de la inflación, tampoco vemos un catalizador a corto plazo para un fuerte repunte, pero a largo plazo, en nuestra opinión, los riesgos están claramente sesgados al alza.
Preguntas frecuentes
¿QUÉ ES LA INFLACIÓN?
La definición original de inflación es un aumento de la cantidad de dinero en circulación. Hoy en día, el término inflación se usa sobre todo para referirse al ritmo al que sube el nivel de precios, como quiera que se defina. Por ejemplo, un bien que cuesta 100 $ hoy y 110 $ un año después ha experimentado una inflación del 10 %. Cuando se refieren al significado original, los economistas suelen usar por ello el término «inflación monetaria» para distinguirlo de la «inflación de precios». Los economistas crean cestas ponderadas de bienes y servicios para estimar la inflación general de los precios al consumo. Por ejemplo, el índice de precios al consumo (IPC) refleja la evolución de los precios de una cesta de bienes y servicios que pretende reproducir el coste de vida del consumidor típico.
¿CUÁL ES LA TASA DE INFLACIÓN ACTUAL?
No hay una respuesta sencilla. La inflación de precios puede estimarse de muchas maneras distintas. Los dos índices de inflación de precios más aceptados son el PCE (gasto en consumo personal) y el IPC (índice de precios al consumo). El primero lo utiliza la Reserva Federal para establecer la política monetaria de EE. UU., y el segundo se aplica a los ajustes por coste de vida de la Seguridad Social estadounidense y de otras prestaciones del Gobierno federal. Observamos que las expectativas de inflación medida por el IPC han sido un factor clave para el precio del oro. Además, la inflación del IPC suele ser más alta que la del PCE. La inflación del IPC (consumidores urbanos) en octubre de 2017 fue del 2,0 % interanual, frente al 1,6 % de un año antes.
¿QUÉ ES EL TIPO DE INTERÉS NOMINAL?
Los tipos de interés nominales son simplemente el interés que paga una inversión expresado en porcentaje. Por ejemplo, un bono que se vendió por 100 $ y paga un cupón de 2 $ al año tiene un tipo de interés del 2 %. Sin embargo, el valor de un bono se aleja con el tiempo de su valor nominal cuando cambian los tipos de interés generales. Cuando los tipos de interés bajan (manteniéndose todo lo demás igual), el bono anterior aumentaría de valor, ya que paga un interés mayor que los bonos que se emiten hoy. Por ello, en los mercados financieros se suele hablar del rendimiento de un bono (que es simplemente la rentabilidad del bono: cupón / precio) a efectos de comparación. Si el bono cotiza a la par (el precio es igual al valor nominal), el tipo de interés y el rendimiento coinciden. Lo que complica las cosas es que los dos términos se usan a menudo indistintamente. En ese caso, el término tipo de interés suele emplearse para describir el rendimiento de un instrumento de renta fija. La mayoría de las personas no son inversores activos en bonos (aunque puedan serlo a través de sus fondos de pensiones) y solo conocen los tipos de interés por su cuenta bancaria. El interés que paga una cuenta de ahorro equivale a su rendimiento y es un tipo de interés nominal.
¿QUÉ ES EL TIPO DE INTERÉS REAL?
A diferencia de los tipos de interés nominales, los tipos de interés reales tienen en cuenta también el nivel de inflación de precios. En términos generales, tipos de interés reales = tipos de interés nominales + inflación de precios. Por tanto, los tipos de interés reales miden la rentabilidad de una inversión en poder adquisitivo efectivo. ¿Por qué importan los tipos de interés reales? Por ejemplo, cuando los tipos de interés están al 5 % anual pero la inflación es del 10 % anual, al cabo de un año el prestamista ha ganado un 5 % en términos nominales, pero en realidad ha perdido valor. Más concretamente, con una inversión inicial de 100 $ acabaría con 105 $ tras un año. Pero esos 105 $ solo le permitirían comprar el 95 % de los bienes y servicios que compraban los 100 $ originales un año antes. Así, cuando la inflación de precios es superior al tipo de interés nominal de las cuentas de ahorro, los ahorradores están pagando de facto por prestar su dinero al banco. Actualmente, el tipo medio nacional de las cuentas del mercado monetario es del 0,2 % mientras que la inflación es del 2,0 %, por lo que los ahorradores pierden un 1,8 % de su poder adquisitivo al año si la inflación de precios se mantiene en este nivel.
¿QUÉ ES LA FED?
La Fed es la abreviatura de la Reserva Federal de EE. UU., que fue creada en 1913 por el Congreso de EE. UU. La Fed está dirigida por la Junta de Gobernadores de la Reserva Federal, formada por 7 miembros designados por el presidente que cumplen mandatos de 14 años. Sin embargo, su órgano más importante es el Comité Federal de Mercado Abierto (FOMC). La actual presidenta de la Fed y del FOMC es Janet Yellen.
La Fed tiene varias funciones. Actúa como prestamista de última instancia para las instituciones financieras que pierden temporalmente el acceso a los mercados de capitales en una crisis. Desempeña otras funciones bancarias, como la compensación de transferencias de fondos de un banco a otro. También actúa como banco del Gobierno de EE. UU. y vende y amortiza valores públicos. Sin embargo, lo que más atención recibe es que la Fed determina la política monetaria, es decir, el nivel de los tipos de interés nominales. Las decisiones de política monetaria de la Fed, como la fijación de los tipos de interés, las toma el FOMC.
¿QUÉ ES EL FOMC?
El FOMC cuenta con 12 miembros con derecho a voto: los siete miembros de la Junta de Gobernadores, el presidente del Banco de la Reserva Federal de Nueva York y los presidentes de otros cuatro bancos regionales de la Reserva (con carácter rotatorio anual). Hay ocho reuniones programadas del FOMC al año. Cuando el FOMC fija los tipos de interés, en realidad fija los límites inferior y superior del tipo de los fondos federales, el tipo al que los bancos prestan o toman prestadas reservas para cumplir los requisitos legales de reservas.
¿QUÉ ES EL TIPO DE LOS FONDOS FEDERALES?
El tipo de los fondos federales es el tipo de interés a un día al que una entidad de depósito (un banco) presta fondos a otra entidad de depósito. La Fed solo fija una banda objetivo; en teoría, los bancos pueden cobrarse entre sí lo que quieran. Sin embargo, en la práctica el tipo al que los bancos se prestan entre sí siempre se sitúa dentro de esta banda. La Fed utiliza operaciones de mercado abierto para asegurarse de que el tipo de los fondos federales se mantenga dentro de la banda objetivo. Esto significa que compra y vende valores (normalmente bonos del Tesoro de EE. UU.) a los bancos miembros y los sustituye por crédito de la Reserva Federal. El límite superior se denomina tipo de descuento. Aunque la Fed prefiere que los bancos se presten entre sí, en teoría el tipo de los fondos federales no debería poder superar el tipo de descuento, ya que de lo contrario los bancos podrían simplemente pedir prestado directamente a la propia Fed. Lo que hace tan importante el tipo de los fondos federales es que influye necesariamente en todos los demás tipos de interés. Por tanto, al fijar el objetivo del tipo de los fondos federales, la Fed puede influir en las condiciones de crédito de toda la economía.
¿QUÉ ES LA ORIENTACIÓN FUTURA (FORWARD GUIDANCE)?
Al final de una reunión del FOMC, la Fed anuncia su decisión y publica un comunicado cuyo objetivo es ofrecer al público información sobre las opiniones de los miembros del FOMC respecto a la situación macroeconómica actual, así como sobre sus expectativas al respecto. Entre otros datos, la Fed publica el llamado «dot plot» (gráfico de puntos), que muestra dónde creen los miembros del FOMC que estará el tipo de los fondos federales a finales de cada año durante los próximos años y a largo plazo. La proyección mediana se considera la orientación a futuro («forward guidance») de la Fed sobre la trayectoria de los tipos de interés. A menudo, el mercado está más interesado en esa orientación que en la propia decisión de política monetaria más reciente. Por ejemplo, cuando la Fed anunció su tercera subida de tipos en 11 años el 15 de marzo de 2017, la reacción del mercado dio a entender que la Fed se había vuelto más «dovish» (partidaria de una política más laxa) que «hawkish» (partidaria de una política más restrictiva). El motivo fue que la Fed dejó sus proyecciones de tipos de interés prácticamente sin cambios, mientras que el mercado esperaba la adopción de una perspectiva más restrictiva.
¿VA A SUBIR LA FED LOS TIPOS DE INTERÉS?
Por el momento parece probable que la Fed siga subiendo los tipos. Desde que empezó a abandonar los tipos de interés cero en diciembre de 2015, los ha subido tres veces, 25 puntos básicos (0,25 %) en cada ocasión. Según las propias previsiones del dot plot de la Fed, esta prevé subir los tipos hasta el 2,85 % a finales de 2020. Sin embargo, el mercado no espera que la Fed pueda subir los tipos tan rápido como sugiere su orientación a futuro.
¿SUBIRÁN LOS TIPOS DE INTERÉS REALES?
Es poco probable. Creemos que la Fed solo seguirá subiendo los tipos de interés nominales mientras la economía estadounidense siga expandiéndose y la inflación se mantenga por encima del objetivo del 2 %. Esto sugiere que, al final del actual ciclo de subidas, los tipos de interés reales realizados no superarán el 1 %. Sin embargo, ya nos encontramos en el segundo periodo de expansión económica más largo de la historia de EE. UU. Si la economía estadounidense se ralentizara o incluso entrara en recesión, en nuestra opinión la Fed tendría que recortar los tipos más probablemente que subirlos. En ese escenario, esperaríamos que los tipos de interés reales bajaran bruscamente.
1 En comparación con los ciclos históricos de subidas de tipos, la orientación a futuro de la Fed sigue apuntando a un aumento extremadamente lento de los tipos, de menos de un 2 % en 3 años. Sin embargo, en relación con la política de la Fed de los últimos años, esto parece agresivo.
2 Más exactamente, las expectativas sobre los tipos de interés reales medidas por los rendimientos de los bonos del Tesoro protegidos contra la inflación (TIPS).
3 En 1990, la inflación había bajado hasta el 4,5 % y los tipos de los fondos federales habían caído a poco más del 8 %, con una tendencia a la baja.
4 Por término medio, las reuniones del FOMC suelen celebrarse en la segunda mitad del mes. Con nuestro método original, ignoramos las variaciones del precio del oro desde el primer día del mes de la reunión hasta el día del anuncio. Con este método alternativo, ese periodo se incluye. Por desgracia, también incluye el periodo comprendido entre el anuncio del cambio de tipos y el final de ese mes, que ya forma parte del nuevo ciclo. Aun así, ambos métodos muestran que el oro se comporta igual de bien o mejor en los ciclos de subidas, lo que indica que, pese a las deficiencias de cada método, las conclusiones que extraemos son válidas.
5 Elegimos esta fecha por la disponibilidad de precios de la energía a más largo plazo (Brent a 5 años a plazo).
6 No hay datos de negociación de los rendimientos de los TIPS anteriores a 1997. Para el periodo previo a 1997, usamos datos de tipos de interés reales implícitos derivados de los rendimientos del bono del Tesoro a 10 años, las expectativas de inflación de la Universidad de Míchigan y el VIX, que históricamente se ajustaban muy bien a los rendimientos reales de los TIPS.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.