
Los precios del petróleo se dispararon por los acontecimientos en Ucrania
$/barril
 Fuente: análisis de Goldmoney
Para entender la evolución actual de los precios, es importante analizar el mercado mundial del petróleo antes de los últimos acontecimientos en Ucrania. Los inventarios mundiales alcanzaron un máximo histórico en el verano de 2020 como consecuencia de una destrucción de la demanda sin precedentes tras la primera ola de confinamientos por la COVID-19. Esto provocó una respuesta de la oferta igualmente sin precedentes, sobre todo en forma de cierres voluntarios de la OPEP+, pero también algunos cierres involuntarios (por motivos económicos) de productores no pertenecientes a la OPEP. Esto llevó al mercado con relativa rapidez a una situación de déficit y los inventarios volvieron a disminuir. La OPEP+ acabó reactivando la producción paralizada, pero siempre mantiene el mercado corto de oferta. A principios de 2021, los inventarios mundiales cayeron por debajo de la media de cinco años y el mercado se fue tensando cada vez más.
Gráfico 2: la OPEP mantuvo el mercado en déficit desde mediados de 2020, lo que provocó un rápido agotamiento de los inventarios
Existencias totales de petróleo de la industria de la OCDE, en miles de barriles
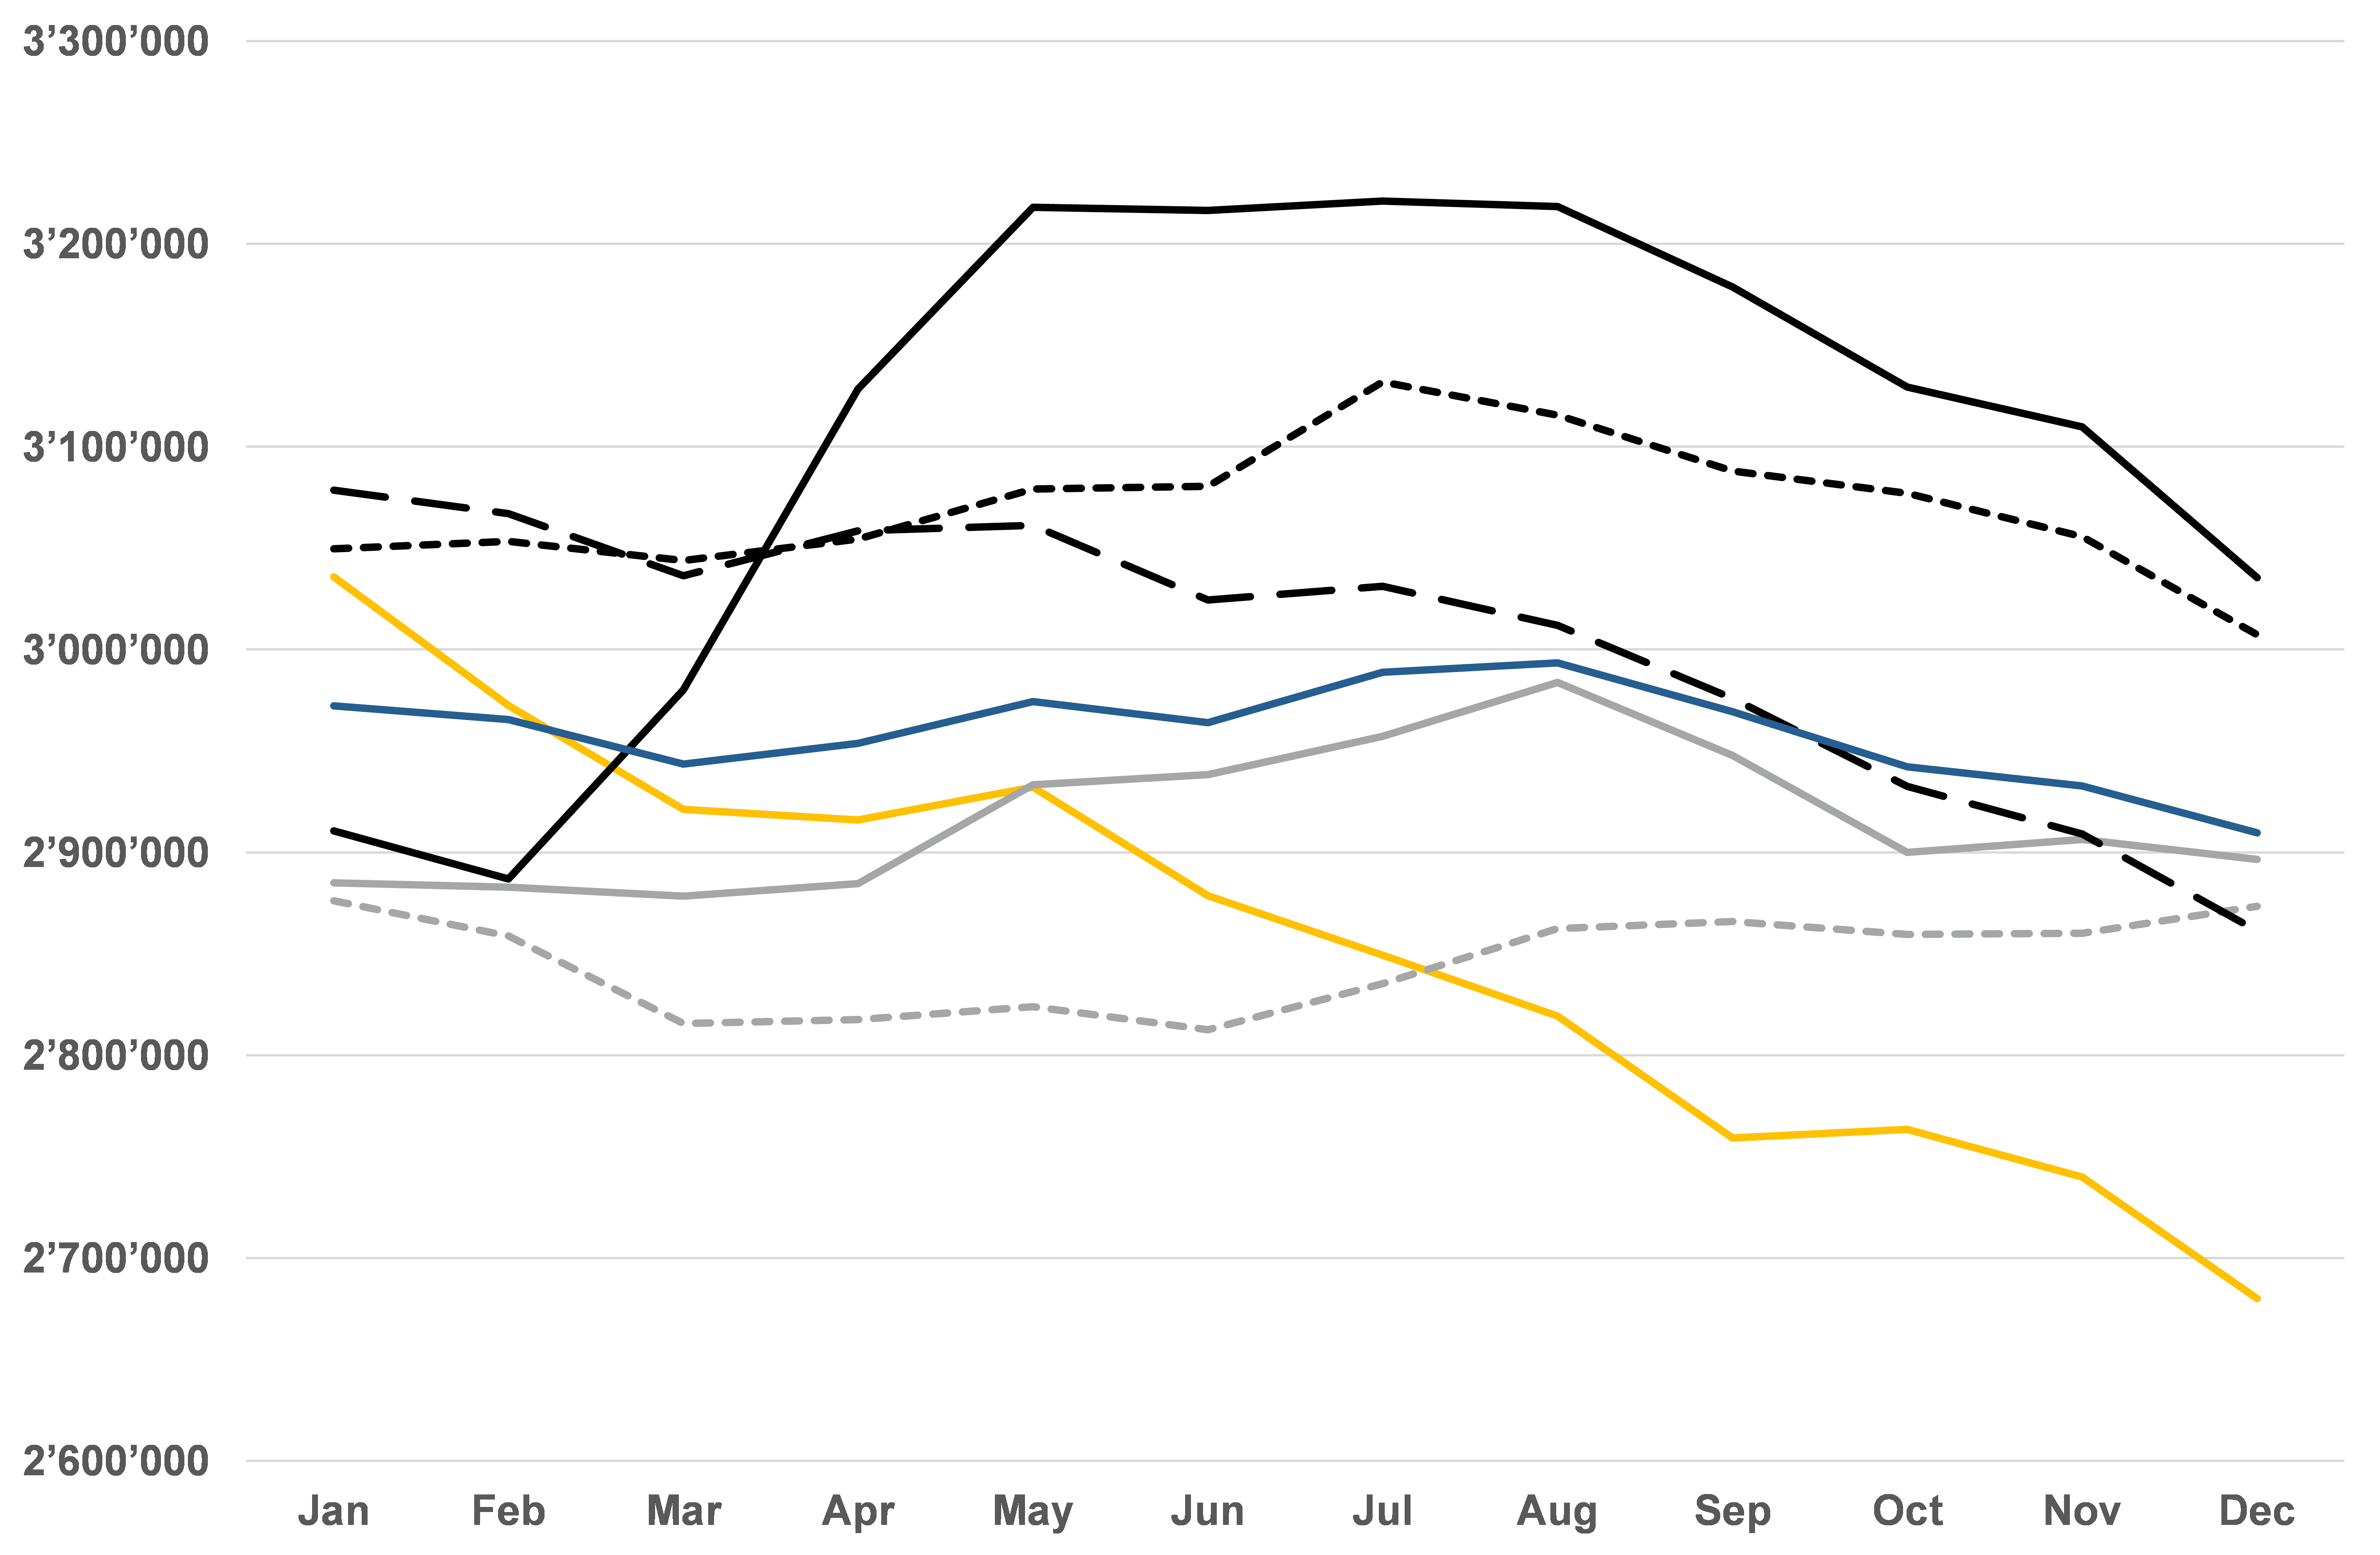 Fuente: análisis de Goldmoney
Los inventarios bajos generan un mercado en backwardation (los precios a corto plazo cotizan por encima de los precios a plazo), ya que los consumidores están dispuestos a pagar primas por entregas inmediatas. La backwardation en la curva de futuros del Brent indicaba un mercado petrolero extremadamente tenso incluso antes del conflicto militar en Ucrania. El diferencial temporal de 1 a 12 meses era cercano al 15 % antes del conflicto militar, niveles que no se veían desde 2004.
Gráfico 3: la backwardation del crudo ya era extremadamente alta antes de la guerra en Ucrania
%, media de 5 días

Fuente: análisis de Goldmoney
La guerra en Ucrania y las posteriores sanciones de los Estados occidentales contra Rusia han agravado aún más la actual tensión del mercado del petróleo. Estados Unidos y Europa han aplicado una serie de sanciones dirigidas contra la economía y los dirigentes rusos. Las sanciones también han afectado al sector energético. El ejemplo más destacado es el abandono total del polémico gasoducto Nord Stream 2. Aunque esto no modifica la actual capacidad de exportación de gas a Europa, sí cambia de forma fundamental las perspectivas futuras. Además, las sanciones afectarán a las inversiones en el sector ruso del petróleo y el gas en adelante, y nuevas sanciones podrían prohibirlas por completo. Varias grandes compañías internacionales de petróleo y gas ya han anunciado su salida del mercado ruso, o al menos una paralización total de las nuevas inversiones.
Sin embargo, nada de esto debería afectar al suministro inmediato de petróleo y gas. Es importante señalar que las sanciones han excluido específicamente las importaciones de petróleo y gas rusos. Las empresas europeas y estadounidenses siguen siendo libres de importar petróleo ruso. Por eso surge la pregunta de por qué el mercado está descontando balances mucho más ajustados a corto plazo.
La razón es que las empresas occidentales están sancionando de facto y de forma voluntaria las importaciones de petróleo y gas rusos. Esto ocurre en varios niveles.
- Según algunas informaciones, ciertos armadores se niegan a comprar fueloil ruso.
- Algunos transportistas se niegan a atracar en puertos rusos y/o a transportar petróleo ruso.
- Los bancos se niegan a participar en la financiación comercial del petróleo y el gas rusos.
- Los compradores piden garantías de origen no ruso.
- Varias licitaciones de exportación de crudo ruso no reciben ofertas a pesar de los descuentos en mínimos récord.
- El seguro para los cargamentos rusos es caro o incluso imposible de conseguir.
Gráfico 4: Rusia es el segundo mayor productor de petróleo del mundo
Kb/d
 Fuente: Análisis de Goldmoney
En cuanto a las exportaciones, Rusia comparte el primer puesto con Arabia Saudí. A diferencia de Estados Unidos, que, pese a ser el mayor productor, sigue dependiendo de las importaciones, Rusia y Arabia Saudí exportan alrededor del 65-70 % de su producción de crudo, ya sea en bruto o como productos refinados.
Gráfico 5: Rusia, junto con Arabia Saudí, es el mayor exportador de petróleo
Producción total de crudo menos demanda interna, kb/d
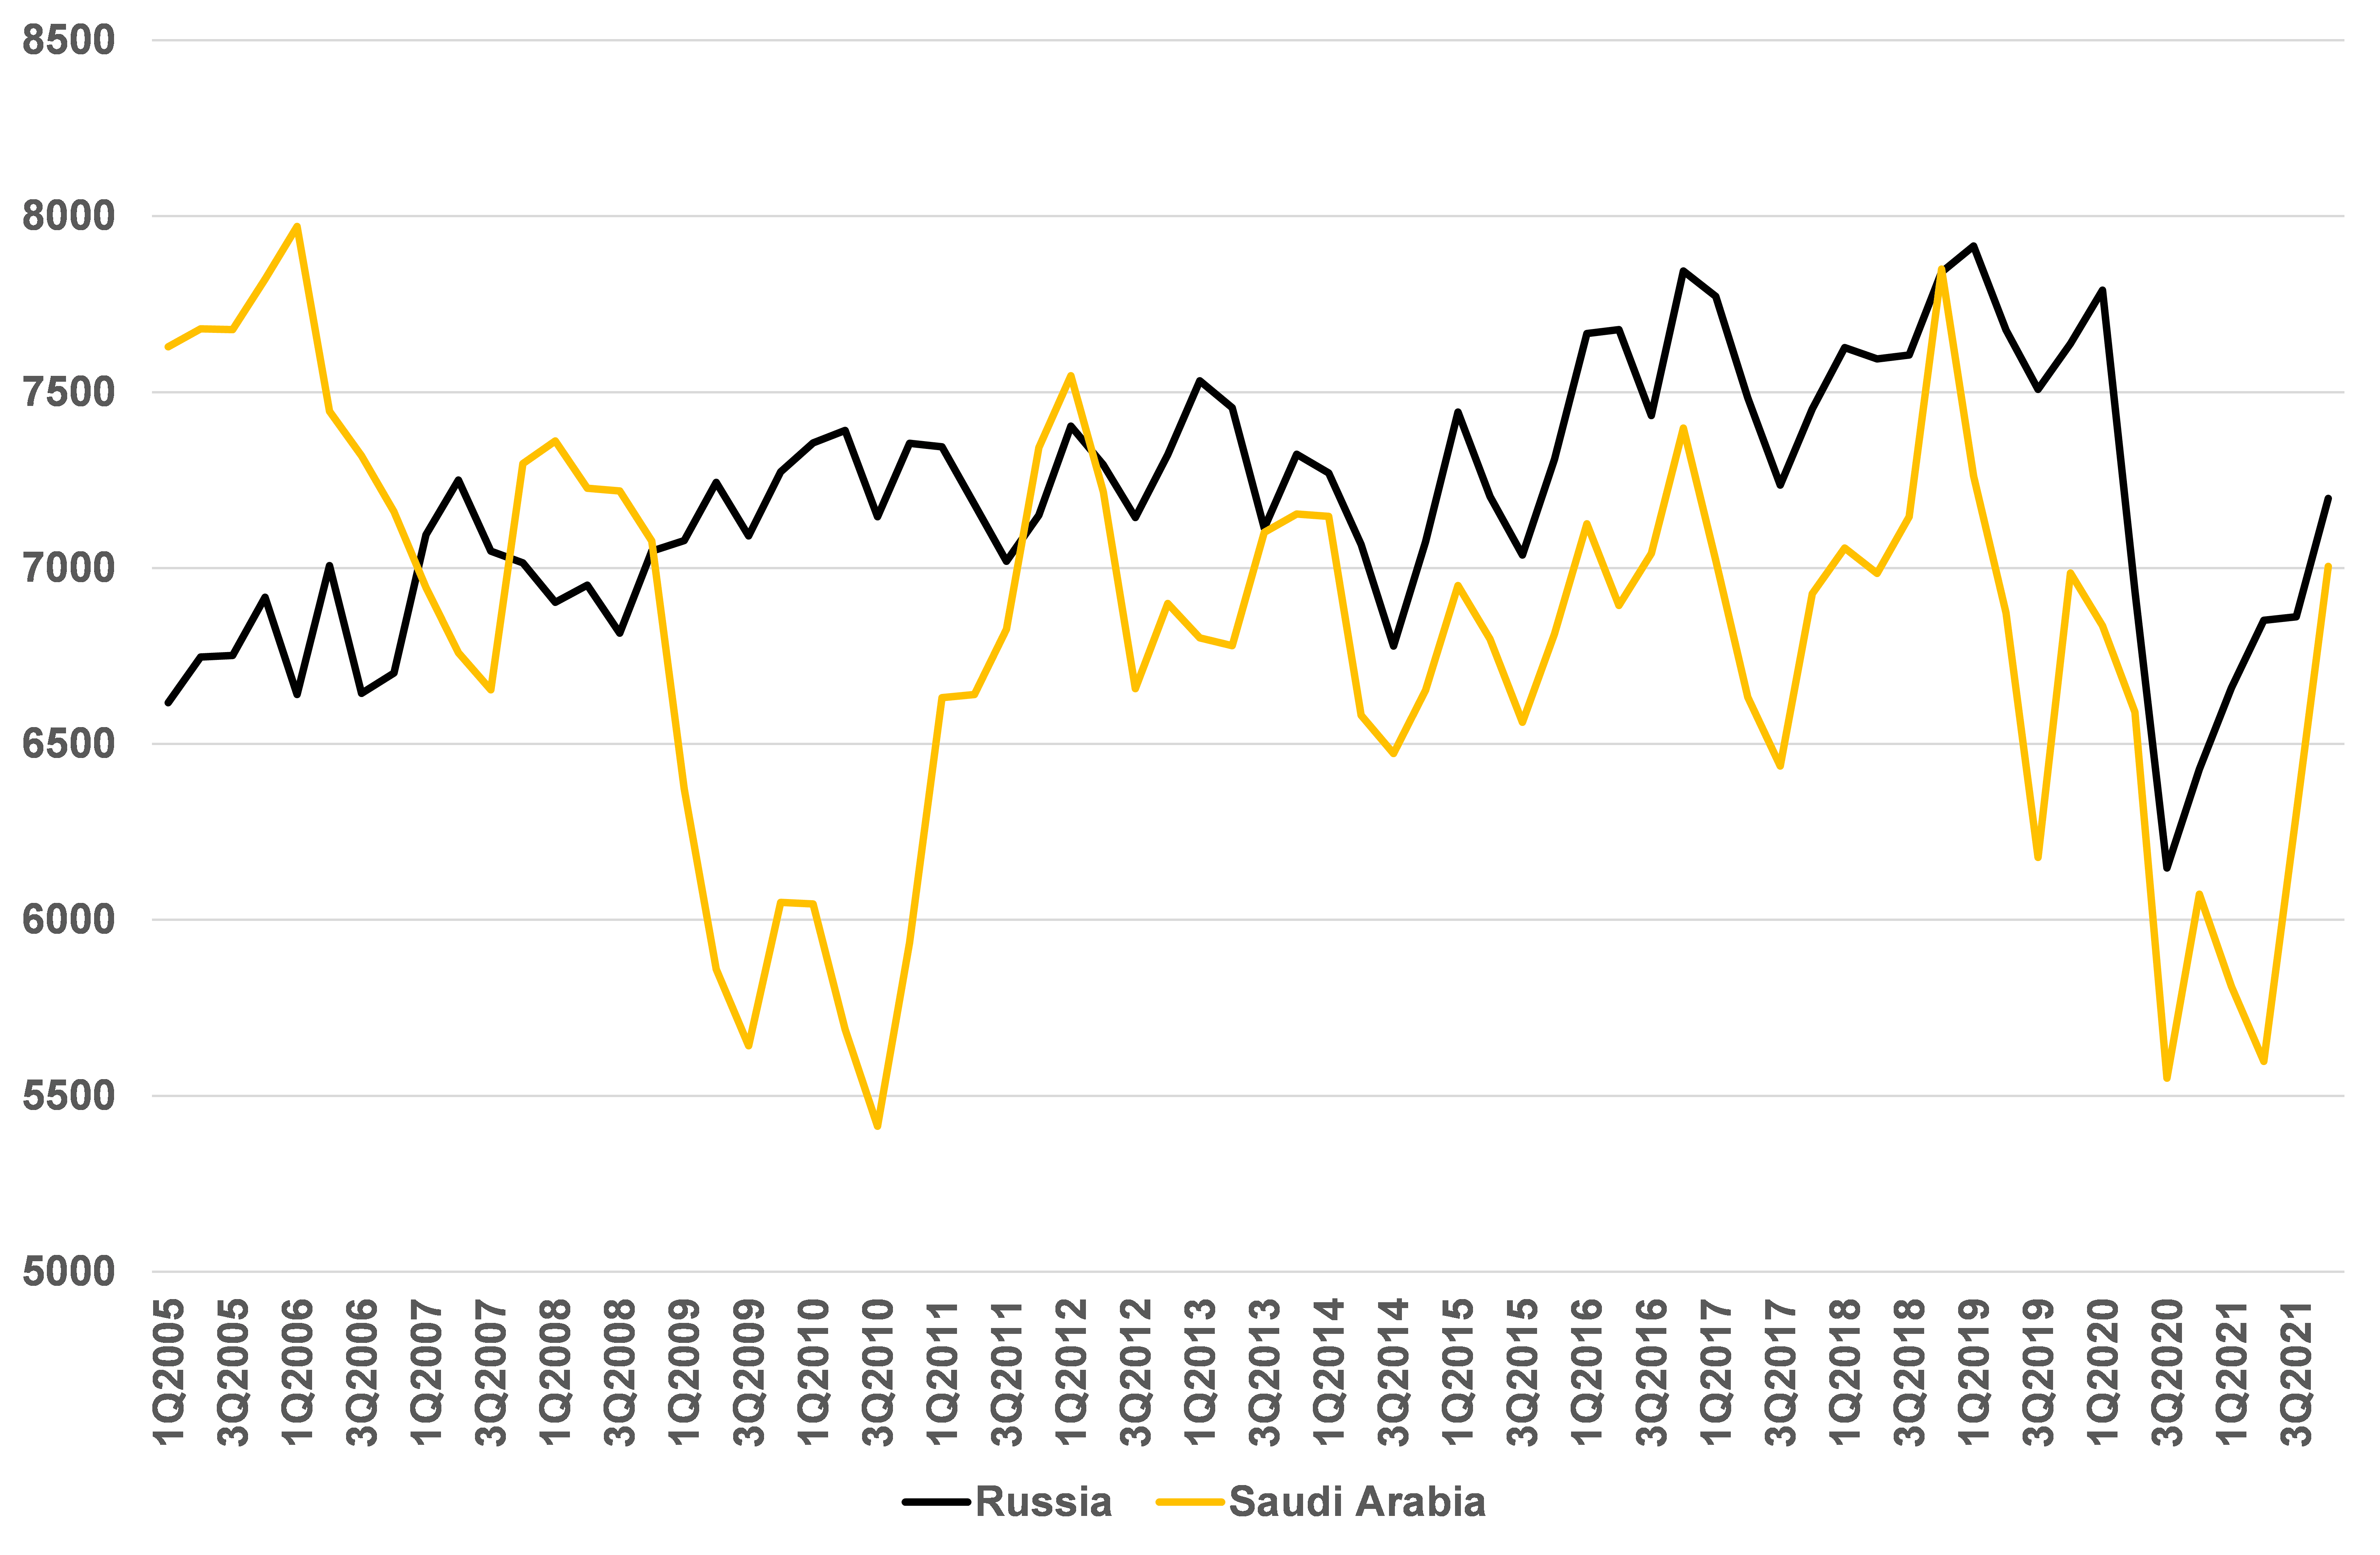 Fuente: Análisis de Goldmoney
Los mercados mundiales de crudo han registrado un déficit de unos 2 mb/d durante los últimos 12 meses. La OPEP aumenta su oferta cada mes en 400 kb/d, pero la demanda también sigue recuperándose a medida que terminan los confinamientos por la Covid-19 y las restricciones a los viajes. La OPEP produce actualmente algo más de 28 mb/d, 1,5 mb/d por debajo de la media de 2019. Esto indicaría que queda una capacidad ociosa considerable, suponiendo que en 2019 también hubiera cierta capacidad ociosa. Sin embargo, si analizamos la composición de la producción de la OPEP, vemos que los productores más fiables del núcleo de la organización (Arabia Saudí, Kuwait y los Emiratos Árabes Unidos) ya han vuelto a los niveles de 2019. Esto significa que la producción del resto de miembros de la OPEP ha caído 1,5 mb/d, y no porque estos miembros se estén conteniendo, sino porque su capacidad efectiva ha disminuido de forma permanente. Por tanto, aunque las sanciones voluntarias de las empresas occidentales reduzcan solo una fracción de las exportaciones rusas, podrían bastar para agotar toda la capacidad ociosa de la OPEP y dejar el mercado en un déficit que solo podría resolverse mediante la destrucción de demanda. Esto requeriría precios aún más altos que los actuales.
Además, también existe el fantasma de restricciones a la importación mucho más estrictas por parte de la Unión Europea. Sin embargo, a nuestro juicio, prohibir las importaciones de petróleo y gas rusos tendría consecuencias enormes sobre los precios. Los precios del gas en Europa, que ya son cinco veces superiores a los máximos históricos anteriores a este invierno, podrían duplicarse o triplicarse fácilmente a partir de aquí, y provocar cierres industriales generalizados y apagones eléctricos. En cuanto a los precios del petróleo, las importaciones europeas por oleoducto no podrían compensarse sin más con más exportaciones por vía marítima o con flujos por oleoducto hacia China. Gran parte de ese petróleo simplemente faltaría en el mercado mundial. Esto empujaría de inmediato al mercado mundial a un enorme déficit. Haría falta una destrucción de demanda a gran escala, comparable a las crisis del petróleo de los años setenta. En ese caso, esperaríamos que los precios superaran rápidamente los récords anteriores de 150 $/barril de 2008, y casi con toda seguridad desencadenaría una recesión mundial. Por eso creemos que el riesgo de que la Unión Europea dé un paso tan drástico es bajo, pero no despreciable.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes buscar asesoramiento profesional independiente. Se ha puesto cuidado en que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual y/o que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e información que contiene corre por tu cuenta y riesgo.