
Rusia es el segundo mayor exportador de petróleo del mundo. Unos 5 mb/d de crudo y productos petrolíferos se exportan a Europa. Una prohibición europea de las importaciones de petróleo ruso tendría un efecto inmediato sobre más de 1 mb/d de importaciones por oleoducto. Además, 4 mb/d de crudo y productos que actualmente llegan a Europa en petroleros tendrían que encontrar un nuevo destino, lo que crearía enormes problemas para el sistema mundial de refino. Dependiendo de la rapidez de la retirada gradual, podríamos ver la pérdida de más de 3 mb/d de producción rusa a corto plazo. A largo plazo, es probable que la producción rusa disminuya por la falta de transferencia de tecnología occidental.
El 8 de abril de 2022, la Unión Europea anunció que prohibiría todas las importaciones de carbón procedentes de Rusia a partir de agosto de este año. Aunque el valor total de estas importaciones es relativamente pequeño (unos 4.000 millones de dólares al año), esto tendrá grandes implicaciones tanto para los balances de carbón europeos como para los mundiales. El carbón se transporta a granel. Por tanto, en teoría, el carbón ruso que solía exportarse a Europa podría trasladarse por ferrocarril y por mar a compradores de China y de otros países. A su vez, Europa podría importar el carbón que antes importaban esos compradores. En la práctica, es algo más complicado. El carbón ruso es, por lo general, de alta calidad (alto poder calorífico, o carbón de «alto CV»), y el carbón que quedaría libre y se enviaría a Europa es de baja calidad (bajo CV), lo que supone un problema para las centrales eléctricas europeas. Lo que complica aún más las cosas es que Japón también está trabajando para sustituir sus importaciones de carbón ruso. El efecto probable es un endurecimiento de los balances de carbón de alta calidad en todo el mundo. Y, de hecho, desde que se hizo el anuncio, los precios del carbón de bajo CV han estado cayendo, pero los del carbón de alto CV se están disparando.
Sin embargo, el impacto económico de una prohibición de las importaciones de carbón ruso es insignificante comparado con una posible prohibición del petróleo y el gas rusos. Actualmente se considera que una prohibición de las importaciones de gas ruso es la más difícil de afrontar para las economías europeas. En los últimos 5 años, las importaciones de gas ruso supusieron cerca del 38 % del consumo de gas europeo. Incluso en 2021, el año en que Rusia recortó drásticamente sus exportaciones a Europa, fueron aún el 32 %. Esto simplemente no se puede sustituir con importaciones de GNL a corto plazo. Por ello, los dirigentes europeos se han mostrado hasta ahora bastante firmes frente a las peticiones de prohibir las importaciones de gas. De hecho, la Unión Europea aprobó una legislación que obliga a los propietarios de almacenamientos de gas a llenarlos hasta ciertos niveles durante la temporada de inyección de verano, algo que probablemente solo se pueda lograr si persisten las importaciones desde Rusia.
Hasta ahora, los responsables políticos europeos se mostraban igualmente reacios a prohibir las importaciones de petróleo ruso. Sin embargo, más recientemente parece que los funcionarios europeos están preparando planes para eliminar gradualmente las importaciones de petróleo y productos petrolíferos rusos. El escenario más probable es que las importaciones de petróleo se eliminen por etapas, dejando que venzan los contratos existentes y permitiendo a las refinerías europeas organizar suministros alternativos. También es probable que se prohíban primero las importaciones marítimas de crudo y productos petrolíferos, ya que es más fácil sustituir el crudo ruso que llega en petroleros por otras importaciones por vía marítima. Las importaciones por oleoducto serían probablemente el último paso, ya que muchas refinerías dependen del crudo ruso que llega por oleoducto y no pueden sustituir esos flujos a corto ni a medio plazo, y quizá nunca. Estas refinerías simplemente quedarían inoperativas.
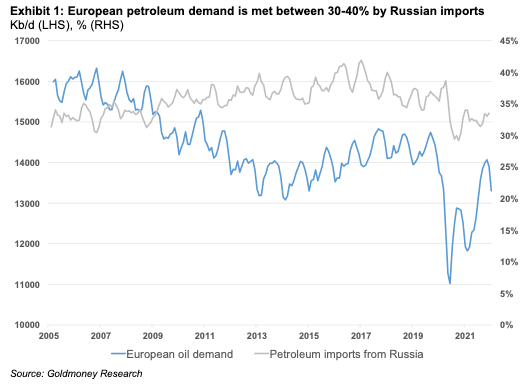
Europa consume unos 14 mb/d de petróleo, la mayor parte importado. Alrededor del 30-40 % (5 mb/d) del consumo de petróleo de Europa se cubre con importaciones de Rusia (véase el Gráfico 1).
3,7 mb/d de estas importaciones llegan en forma de crudo y materias primas para refino, mientras que 1,5 mb/d son productos terminados (véase el Gráfico 2).

Rusia produce alrededor de 11 mb/d de crudo, el 11 % del suministro mundial. El país procesa cerca de 6 mb/d de este crudo en sus refinerías nacionales y exporta el resto.

Después exporta otros 2 mb/d de esos productos, mientras que el resto se consume en el país. En términos netos, Rusia exporta unos 7,2 mb/d de petróleo en forma de crudo y productos. Todos los productos petrolíferos se exportan en petroleros. Aproximadamente la mitad de las exportaciones de crudo son marítimas; la otra mitad se envía por oleoducto.
Solo una pequeña parte de la producción de petróleo de Rusia procede de la zona oriental del país.
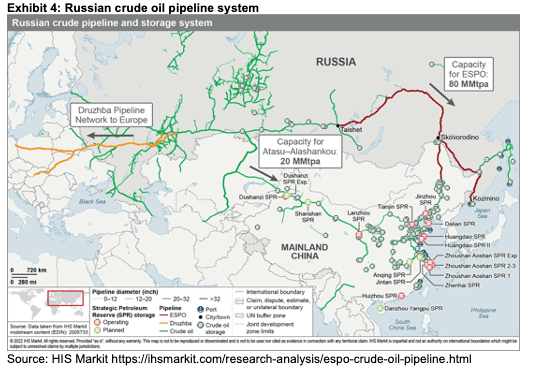
Una gran parte de la producción rusa procede de los yacimientos de Siberia Occidental. Ese crudo se exporta a Europa a través del oleoducto Druzhba o en buques cisterna desde un puerto marítimo.
 En términos netos, en caso de una prohibición europea de las importaciones de crudo y productos derivados del petróleo de Rusia, técnicamente Rusia aún podría exportar todos sus productos: unos 3 mb/d de crudo en petroleros y entre 0,9 y 1 mb/d por oleoducto a China. Para unos 1,2 mb/d de las exportaciones actuales por oleoducto no existe una ruta de exportación alternativa.
En la realidad, las cosas probablemente serían mucho más difíciles. En primer lugar, Rusia tendría que encontrar nuevos compradores para todo el crudo marítimo que envía a Europa, a EE. UU. y, potencialmente, a compradores asiáticos como Corea y Japón. China se resiste actualmente a comprar más crudo, pero podría deberse a que su apetito por el petróleo es ahora bajo, dado que una cuarta parte de la población está en confinamiento estricto. El crudo ruso, especialmente el de grado ESPO, es muy popular entre las refinerías chinas. Así que, si Rusia pierde a compradores asiáticos tradicionales como Corea y Japón, es posible que China absorba ese crudo a medio plazo. Probablemente es mucho más difícil encontrar compradores para el crudo que sale de los puertos occidentales. India probablemente tiene capacidad de refino para absorber una parte, pero a las refinerías menos sofisticadas de otros mercados emergentes les costará mucho más cambiar de grado. Por eso creemos que, especialmente durante los primeros meses de un embargo europeo, muchos barriles rusos se quedarían sin salida. Pero eso también depende de la rapidez con la que Europa elimine progresivamente el crudo ruso. Con tiempo suficiente, las refinerías no europeas encontrarán la manera de procesar los grados rusos.
Pensamos que probablemente es más fácil vender a otros los cargamentos de productos terminados que ahora van a Europa, pero costará más transportarlos más lejos y a medio plazo podría crear una verdadera escasez de petroleros, lo que también podría afectar a la capacidad efectiva de exportación de productos de Rusia.
Estimamos que la pérdida inicial de petróleo ruso sería del orden de >3 mb/d en caso de una prohibición europea inmediata de las importaciones. Después disminuiría y creemos que la pérdida permanente sería más bien del orden de 2 mb/d. Sin embargo, si Europa decidiera una eliminación muy gradual a lo largo de varios años, quizá ni siquiera habría un impacto inmediato, y para cuando la prohibición total entrara en vigor, Rusia habría tenido tiempo de ampliar su capacidad de exportación marítima y de conseguir nuevos compradores, que a su vez habrían tenido tiempo de readaptar sus refinerías. Por tanto, el impacto en los precios depende enormemente de la rapidez con que la Unión Europea elimine el crudo ruso.
Con todo, creemos que los efectos fundamentales a largo plazo de cualquier tipo de sanciones adicionales siguen siendo muy alcistas. Las sanciones ya vigentes que afectan al sector energético influirán cada vez más en la capacidad de Rusia para producir y refinar crudo. Las refinerías rusas, en particular, dependen de la tecnología occidental. Hasta ahora las sanciones no prohíben que las empresas occidentales operen en el sector energético ruso. Pero las sanciones a los bancos y los riesgos reputacionales probablemente frenarán la transferencia de tecnología aunque las sanciones no se endurezcan. Una prohibición de las importaciones de crudo ruso probablemente vendría acompañada también de restricciones mucho más duras sobre cómo pueden operar las empresas occidentales en el sector. Por tanto, tenemos que asumir que la producción rusa ha alcanzado ya su máximo y que inevitablemente descenderá a largo plazo, probablemente a un ritmo acelerado. Nuevas sanciones más duras contra la industria petrolera acelerarán aún más esta tendencia.
Esto ocurre en un momento en que los balances mundiales de petróleo ya parecen extremadamente ajustados a medio plazo. Como hemos señalado antes (véase Long term oil prices beginning to reflect the coming oil shortage – Part II, 8 de abril de 2022), la demanda mundial probablemente seguirá creciendo durante los próximos 5-10 años, pero la oferta tendrá dificultades. Ya se esperaba que la producción de los países no OPEP, excluido EE. UU., declinara de forma indefinida, incluso antes de que estallaran los acontecimientos en Ucrania. En aquel momento, el mercado esperaba que la producción rusa creciera durante algún tiempo. Un descenso de la producción rusa aceleraría, por tanto, enormemente la tendencia decreciente de la producción no OPEP (excluido EE. UU.), lo que puede provocar auténticas escaseces de petróleo a medio plazo.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney o el/los autor(es) te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha puesto cuidado en asegurar que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual o que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o molestia causados como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones e información contenidas en este artículo corre por tu cuenta y riesgo.
Rusia produce alrededor de 11 mb/d de crudo, el 11 % del suministro mundial. El país procesa cerca de 6 mb/d de este crudo en sus refinerías nacionales y exporta el resto.
Después exporta otros 2 mb/d de esos productos, mientras que el resto se consume en el país. En términos netos, Rusia exporta unos 7,2 mb/d de petróleo en forma de crudo y productos. Todos los productos petrolíferos se exportan en petroleros. Aproximadamente la mitad de las exportaciones de crudo son marítimas; la otra mitad se envía por oleoducto.
Solo una pequeña parte de la producción de petróleo de Rusia procede de la zona oriental del país.
- Los yacimientos de Siberia oriental están conectados, a través del oleoducto Siberia Oriental-Océano Pacífico (ESPO), con el puerto de exportación de Kozmino, desde donde se entrega crudo a Corea del Sur, Japón y China. La línea troncal tiene una capacidad de alrededor de 1,8 mb/d.
- Hay una bifurcación de la línea ESPO hacia el oleoducto del ramal de China continental, que permite enviar crudo directamente a las refinerías de Daqing, en China. La línea entró en funcionamiento en 2011 y más tarde se añadió un segundo oleoducto. Hoy las dos líneas tienen una capacidad de unos 700 kb/d.
- El crudo restante que pasa por el ESPO se procesa en parte en la refinería de Khabarovskiy, de 100 kb/d, y el resto se exporta por mar a través de Kozmino. El puerto de Kozmino exportó alrededor de 900 kb/d en 2021. Eso sugiere que queda una capacidad de unos 100 kb/d en el ESPO para exportar a través de Kozmino, pero no está claro si la producción de Siberia Oriental puede aumentar a corto o medio plazo. Lo que realmente haría falta es que la producción de los yacimientos occidentales pudiera desviarse al ESPO, algo que por ahora no parece factible.
- Además, está la producción de crudo de la isla de Sajalín, que se refina en parte en el país, y los 200 kb/d restantes se exportan por mar.
Una gran parte de la producción rusa procede de los yacimientos de Siberia Occidental. Ese crudo se exporta a Europa a través del oleoducto Druzhba o en buques cisterna desde un puerto marítimo.
- Hay cinco puertos principales que exportan el crudo ruso producido en el oeste. Dos están en el mar de Barents, dos en el mar Báltico y uno en el mar Negro. Rusia exportó 2 mb/d en 2021 a través de estos puertos. Otros 100 kb/d salieron por diversos puertos menores. Los datos actuales de transporte marítimo indican que Rusia no ha aumentado de forma significativa los envíos por estos puertos (véase la tabla 1).
- El resto del crudo se exporta por oleoductos. El oleoducto Druzhba es la principal vía para llevar crudo ruso a Europa. Tiene una capacidad de alrededor de 1,4 mb/d.
- Además, el crudo del oeste de Rusia también puede exportarse a China a través del oleoducto kazajo Atasu-Alashankou. Este oleoducto tiene una capacidad de alrededor de 400 kb/d, de los cuales 100 kb/d se usan para crudo kazajo y unos 200 kb/d para crudo ruso, lo que deja 100 kb/d de capacidad sin utilizar para crudo ruso.
En términos netos, en caso de una prohibición europea de las importaciones de crudo y productos derivados del petróleo de Rusia, técnicamente Rusia aún podría exportar todos sus productos: unos 3 mb/d de crudo en petroleros y entre 0,9 y 1 mb/d por oleoducto a China. Para unos 1,2 mb/d de las exportaciones actuales por oleoducto no existe una ruta de exportación alternativa.En la realidad, las cosas probablemente serían mucho más difíciles. En primer lugar, Rusia tendría que encontrar nuevos compradores para todo el crudo marítimo que envía a Europa, a EE. UU. y, potencialmente, a compradores asiáticos como Corea y Japón. China se resiste actualmente a comprar más crudo, pero podría deberse a que su apetito por el petróleo es ahora bajo, dado que una cuarta parte de la población está en confinamiento estricto. El crudo ruso, especialmente el de grado ESPO, es muy popular entre las refinerías chinas. Así que, si Rusia pierde a compradores asiáticos tradicionales como Corea y Japón, es posible que China absorba ese crudo a medio plazo. Probablemente es mucho más difícil encontrar compradores para el crudo que sale de los puertos occidentales. India probablemente tiene capacidad de refino para absorber una parte, pero a las refinerías menos sofisticadas de otros mercados emergentes les costará mucho más cambiar de grado. Por eso creemos que, especialmente durante los primeros meses de un embargo europeo, muchos barriles rusos se quedarían sin salida. Pero eso también depende de la rapidez con la que Europa elimine progresivamente el crudo ruso. Con tiempo suficiente, las refinerías no europeas encontrarán la manera de procesar los grados rusos.
Pensamos que probablemente es más fácil vender a otros los cargamentos de productos terminados que ahora van a Europa, pero costará más transportarlos más lejos y a medio plazo podría crear una verdadera escasez de petroleros, lo que también podría afectar a la capacidad efectiva de exportación de productos de Rusia.
Estimamos que la pérdida inicial de petróleo ruso sería del orden de >3 mb/d en caso de una prohibición europea inmediata de las importaciones. Después disminuiría y creemos que la pérdida permanente sería más bien del orden de 2 mb/d. Sin embargo, si Europa decidiera una eliminación muy gradual a lo largo de varios años, quizá ni siquiera habría un impacto inmediato, y para cuando la prohibición total entrara en vigor, Rusia habría tenido tiempo de ampliar su capacidad de exportación marítima y de conseguir nuevos compradores, que a su vez habrían tenido tiempo de readaptar sus refinerías. Por tanto, el impacto en los precios depende enormemente de la rapidez con que la Unión Europea elimine el crudo ruso.
Con todo, creemos que los efectos fundamentales a largo plazo de cualquier tipo de sanciones adicionales siguen siendo muy alcistas. Las sanciones ya vigentes que afectan al sector energético influirán cada vez más en la capacidad de Rusia para producir y refinar crudo. Las refinerías rusas, en particular, dependen de la tecnología occidental. Hasta ahora las sanciones no prohíben que las empresas occidentales operen en el sector energético ruso. Pero las sanciones a los bancos y los riesgos reputacionales probablemente frenarán la transferencia de tecnología aunque las sanciones no se endurezcan. Una prohibición de las importaciones de crudo ruso probablemente vendría acompañada también de restricciones mucho más duras sobre cómo pueden operar las empresas occidentales en el sector. Por tanto, tenemos que asumir que la producción rusa ha alcanzado ya su máximo y que inevitablemente descenderá a largo plazo, probablemente a un ritmo acelerado. Nuevas sanciones más duras contra la industria petrolera acelerarán aún más esta tendencia.
Esto ocurre en un momento en que los balances mundiales de petróleo ya parecen extremadamente ajustados a medio plazo. Como hemos señalado antes (véase Long term oil prices beginning to reflect the coming oil shortage – Part II, 8 de abril de 2022), la demanda mundial probablemente seguirá creciendo durante los próximos 5-10 años, pero la oferta tendrá dificultades. Ya se esperaba que la producción de los países no OPEP, excluido EE. UU., declinara de forma indefinida, incluso antes de que estallaran los acontecimientos en Ucrania. En aquel momento, el mercado esperaba que la producción rusa creciera durante algún tiempo. Un descenso de la producción rusa aceleraría, por tanto, enormemente la tendencia decreciente de la producción no OPEP (excluido EE. UU.), lo que puede provocar auténticas escaseces de petróleo a medio plazo.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney o el/los autor(es) te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha puesto cuidado en asegurar que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual o que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o molestia causados como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones e información contenidas en este artículo corre por tu cuenta y riesgo.