
Las cuentas de Buffett, superadas por el oro
"El primer principio es que no debes engañarte a ti mismo, y tú eres la persona más fácil de engañar". Richard P. Feynman
Introducción
Cada año espero con paciencia la publicación de la Carta Anual de Warren Buffett a los accionistas de Berkshire Hathaway. Aunque he "evolucionado" en lo que respecta a la macroeconomía y a mi comprensión de la historia monetaria, sigo considerándome ante todo un inversor de valor profundo que analiza de abajo arriba, y veo esta metodología como el único método lógico para analizar, invertir o vender en corto valores negociados por los participantes del mercado en un mercado libre. Entre los inversores de valor, Buffett y su mentor Benjamin Graham no solo son los mejores practicantes del oficio, sino que prácticamente lo reinventaron y lo difundieron. Por eso, todo inversor debería tener y mantener un gran respeto por Warren Buffett, Benjamin Graham y otros, como Charlie Munger, Irving Kahn, Walter Schloss y David Gottesman.
Consulta el artículo completo del Análisis en PDF aquí...
La inversión en valor es lo que llevó a Buffett a convertirse en el mejor inversor de todos los tiempos. Gracias a su comprensión inicial de la inversión en valor, ha reunido una colección de casi 300 empresas repartidas por todo el mundo. También ha acumulado una fortuna considerable y, lo que es más importante, poder. Lo mismo ocurre con Charlie Munger. Junto con ese poder viene también un indudable grado de soberbia, de patriotismo y, me atrevo a decir, de estatismo.
Cualquiera que haya seguido a los dos tan de cerca como yo puede señalar el momento exacto en que ambos se dieron cuenta de que su posición de poder importaba mucho más para sus intereses que su capacidad de deducir el comportamiento del mercado y de la política a partir de la lógica. Fue en 2008, cuando estalló la crisis financiera. Creo que fue entonces cuando Buffett y Munger comprendieron que se habían vuelto tan exitosos y tan grandes, mientras el resto del sector financiero estaba tan endeudado e insolvente, que, si no empezaban a animar al público, todo lo que habían construido también se perdería. Fue, en última instancia, el miedo lo que llevó a Buffett a apoyar a Hank Paulson e incluso a los grandes bancos, en marcado contraste con sus posturas públicas de la década anterior.
Escribí sobre esto en profundidad en un ensayo de 2012 titulado: "Respectfully Disagreeing with Buffett's Recent Views on Gold". Me resultó difícil conciliar los comentarios no solicitados de Buffett sobre el oro con los datos históricos empíricos relativos a su inversión en plata, sus declaraciones públicas sobre la inflación y la profunda comprensión y defensa del patrón oro que mostró su padre como congresista. Más adelante este año, también desmontaré el comentario de Buffett a Becky Quick en la CNBC demostrando que el oro, en realidad, ha superado al Dow. Ese artículo mostrará que no ha existido ningún vehículo de inversión que hubiera permitido a un inversor replicar el rendimiento del índice Dow.
En resumen, llegar a esta etapa ha exigido un conocimiento profundo de la inversión en valor, de la historia de Berkshire Hathaway y del oro para refutar estos argumentos, y me siento agradecido de contar con este enfoque multidisciplinar.
La retórica más reciente de Buffett
En la Carta Anual de 2015 de Buffett, intercalado entre un repaso lógico de los logros de la compañía, aparece su último intento de animar al público y de confundir. Por desgracia para Buffett, este fin de semana no tenía nada que hacer y decidí preparar una refutación punto por punto de su retórica y sofismas más recientes.
En la página 7 de la carta anual, Buffett escribe lo siguiente:
Es año electoral, y los candidatos no dejan de hablar de los problemas de nuestro país (que, por supuesto, solo ellos pueden resolver). Como resultado de este constante tamborileo negativo, muchos estadounidenses creen ahora que sus hijos no vivirán tan bien como ellos.
Esa opinión es completamente errónea: los bebés que nacen hoy en Estados Unidos son la generación más afortunada de la historia. El PIB per cápita de Estados Unidos es ahora de unos 56.000 dólares. Como mencioné el año pasado, en términos reales es asombrosamente seis veces el de 1930, el año en que nací, un salto que superaba con creces los sueños más descabellados de mis padres o de sus contemporáneos. Los ciudadanos estadounidenses no son intrínsecamente más inteligentes hoy, ni trabajan más duro que los estadounidenses de 1930. Más bien, trabajan con mucha más eficiencia y, por tanto, producen mucho más. Esta tendencia todopoderosa seguirá sin duda: la magia económica de Estados Unidos sigue viva y goza de buena salud. [el énfasis es añadido]
Aquí Buffett lanza claramente una pulla a los políticos y a otros participantes del mercado que dicen lo obvio: Estados Unidos y otras economías occidentales se están ralentizando, las tasas de participación laboral están en mínimos históricos, las tasas de fertilidad disminuyen, las tasas de formación de hogares disminuyen, la inflación sube en lo que necesitamos, la deflación se va instalando en lo que poseemos y, lo más importante, la brecha de desigualdad de la riqueza sigue creciendo hasta niveles sin precedentes.
Estas afirmaciones no son hipótesis; son empíricas y apuntan a una desviación del camino histórico que convirtió a las democracias occidentales, como Estados Unidos, en las máquinas de prosperidad más impresionantes de la historia. Buffett vuelve a tener miedo, como en 2008, porque sabe muy bien que la solución para reajustar el rumbo es la revalorización agresiva de la relación entre los activos globales y la deuda global.
La solución creativa de Buffett consiste en aprovechar su profundo conocimiento de la inflación real, que constituye el núcleo de su modelo de negocio de float de seguros, para ofuscar los datos de EE. UU. y convencer a los lectores de que los estadounidenses viven mejor hoy que en 1930 (el año en que nació Buffett). Elige el PIB per cápita de EE. UU. como métrica para transmitir esta idea y declara con autoridad que todos los demás están "totalmente equivocados".
PIB per cápita "real": hay muchas formas de pelar un gato
Buffett llega a un PIB per cápita "real" de 56 000 $ para EE. UU. en 2016. Lo hace diciendo "unos 56 000 $". Yo no pude reconciliar esa cifra; lo más cercano que encontré fue la cifra de "Real Gross Domestic Product per Capita" de la Fed de San Luis, publicada aquí, que se sitúa en 50 993 $ para el cuarto trimestre de 2015. Aun así, tomemos la cifra de 56 000 $ de Buffett tal cual.
El PIB per cápita real se calcula tomando el PIB nominal en dólares estadounidenses (del que tenemos un historial que se remonta a 1790) y dividiendo esa cifra cada año entre la población. El resultado es un PIB per cápita nominal que se puede rastrear hasta 1790. Un buen sitio web para consultar este tipo de datos es: www.measuringworth.com. Aquí es donde empieza el truco de magia. Los economistas, y ahora Buffett, toman estos datos nominales, que son empíricos, y los deflactan con algún tipo de fórmula para llegar a lo que consideran la cifra "real" del PIB per cápita. Según ellos, esto ofrece una medición precisa de las cifras históricas de PIB per cápita en la unidad de cuenta actual y ayuda a medir la productividad a lo largo del tiempo.
Por supuesto, cualquier participante inteligente del mercado sabe que la fórmula que usan la mayoría de los economistas (el índice de precios al consumo) tiene graves defectos y no concuerda con la realidad. Hace poco publiqué un breve artículo en ZeroHedge que muestra cómo la revista The Economist usa el IPC y otras fórmulas inútiles para manipular el verdadero rendimiento del oro.
PIB per cápita expresado en oro
En el análisis financiero, intento centrarme en lo que considero "verdades universales": sabiduría o conocimiento lo más cercano posible a lo fundamental. Las matemáticas, por ejemplo, son universalmente ciertas. Las fuerzas gravitatorias del universo también lo son. El análisis y la conclusión de Buffett carecen de rigor, ya que se basan en una variable subjetiva (deflactar un PIB nominal histórico con un índice IPC para medir la productividad y la calidad de vida) y luego pasan por alto la más importante: que 20,67 dólares estadounidenses en 1930 equivalían a 1 onza troy de oro elemental (Au) de pureza .9999 o superior.
Buffett sostiene que sus 56 000 $ de hoy son seis veces mejores (incluso tras su ajuste por inflación) que los 858 $ de PIB per cápita que ganaba cada ciudadano estadounidense en 1929, pero olvida mencionar que esos 858 $ de 1929 equivalían a 41,5 onzas troy de oro en 1929. Estas son las cuentas:
| PIB nominal de 1929 | 104 600 000 000 $ |
| Población de 1929 | 121 878 000 |
| PIB nominal per cápita de 1929 | 858 $ |
| Precio del oro en 1929 | 20,67 $/onza troy |
| PIB per cápita de 1929 en oro | 41,5 onzas troy |
| Precio del oro en febrero de 2015 | 1224 $/onza troy |
| PIB per cápita de 1929 al precio actual del oro | 41,5 oz * 1224 $ = 50 796 $ |
| PIB per cápita de 2015 según la Fed de San Luis | 50 993 $ |
El resultado es inequívoco: al medir con una comparación de manzanas con manzanas, apenas ha habido aumento del PIB per cápita en los últimos 86 años en Estados Unidos. Desde luego, no hay un aumento de seis veces en la productividad ni un aumento de la calidad de vida per cápita medido con la misma unidad de cuenta que se usaba en 1929. La manipulación de las cifras por parte de Buffett, sin reconciliarlas con el método del oro de manzanas con manzanas, se ve superada por las matemáticas.
He elaborado un gráfico del PIB per cápita de EE. UU. expresado en oro de 1929 a 2015. A primera vista, el gráfico parece mostrar que sí hubo momentos en los que, medido en una comparación de manzanas con manzanas, EE. UU. ganaba tanto en productividad como en calidad de vida per cápita.

En parte estoy de acuerdo con el gráfico y atribuyo el primer ciclo, de 1942 a 1971, a una expansión clásica de posguerra impulsada por una demografía saludable, políticas económicas sólidas, tipos de interés normalizados y el descubrimiento y la expansión del petróleo convencional como fuente primaria de energía. El segundo período, de 1987 a 2001, refleja a mi juicio la era Greenspan, en la que se fijaba como objetivo el precio del oro mediante el tipo de los fondos federales, tal como él mismo explica en su libro "La era de las turbulencias". Aunque se estaban gestando muchas consecuencias no deseadas, los observadores del mercado deberían coincidir en que los tipos de interés de principios de los años ochenta hasta 2001 incentivaron el ahorro y el uso productivo del capital.
Hoy no tenemos ninguna de las dos cosas. No tenemos un tipo de mercado que incentive el ahorro, ni tampoco una demografía saludable ni políticas económicas sólidas. La mayoría de los millennials prefieren seguir solteros y aplazar la formación de un hogar. Cuando lo forman, sus tasas de fertilidad son mucho más bajas que las de sus padres.
PIB per cápita en oro excluyendo el gasto público
Hay un análisis aún más preocupante de las cifras del PIB per cápita. Al revisar los datos, me di cuenta de que el gasto público como porcentaje del PIB nominal ha ido aumentando desde la década de 1930 hasta hoy. Si se pretende extrapolar la productividad o la calidad de vida a partir del PIB per cápita, como ha hecho Buffett, ¿no debería excluirse el componente público? Incluso el keynesiano más ferviente coincidiría en que el gasto público no es el árbitro del libre mercado, sino que está ahí para suavizar el ciclo económico.
En 1929, el gasto público como porcentaje del PIB era del 11,16 %. En 2015 era del 36 %. Como era de esperar, ajustar cada año el PIB nominal para excluir el gasto público y después convertir la cifra resultante a oro, de 1929 a 2015, muestra un panorama completamente distinto:
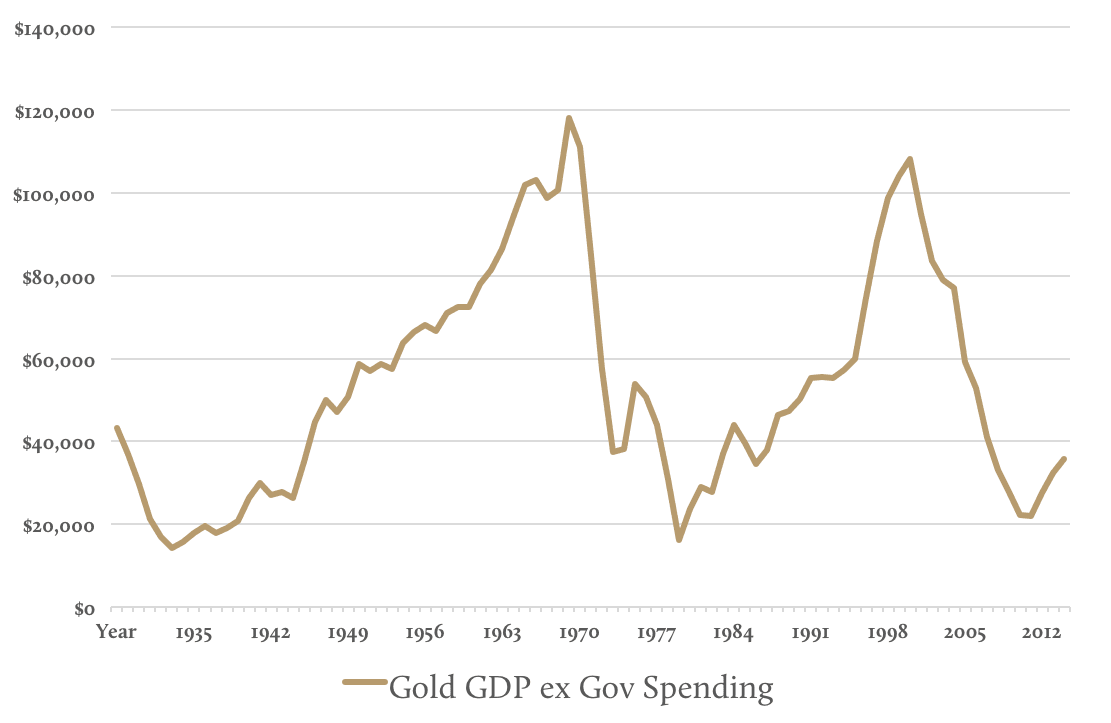
Aunque este gráfico se parece al anterior, es importante observarlo con atención. La cifra del PIB per cápita sin gasto público ajustada a oro muestra ciclos menos pronunciados que antes. Esto es fundamental, ya que indica un descenso asintótico a más largo plazo en los máximos alcanzados por la economía estadounidense al excluir el gasto público. Para los participantes del mercado familiarizados con el análisis técnico, esto recuerda al patrón gráfico de "máximos decrecientes". Más importante aún, la cifra del PIB per cápita sin gasto público ajustada a oro en 2015 es de 35.690 $, un 17,3 % menos en 86 años, frente a los 43.157 $ de la misma cifra en 1929.
Conclusión
No podemos prosperar como sociedad a menos que usemos las herramientas de medición adecuadas. En este artículo he mostrado cómo Warren Buffett logró engañar a la mayoría de la gente para que crea que hoy vive seis veces mejor que sus antepasados. Es fácil convencer a cualquiera de cualquier cosa si el autor es brillante y poderoso y dispone de un artificio con el que distorsionar el pasado. Al utilizar una herramienta de medición totalmente arbitraria, como el IPC, para deflactar el PIB nominal per cápita, Buffett intenta aparentar un análisis empírico y lógico.
En realidad, desvió la atención del público de un factor crítico: que los dólares históricos eran canjeables por oro.
Si entiendes la ciencia básica y la física elemental, comprenderás enseguida por qué solo el oro debería usarse como sistema de medida de nuestra productividad y prosperidad. La mayoría de las personas que poseen oro no entienden del todo por qué lo hacen. En mis encuentros con destacados inversores en oro y participantes del mercado, los más inteligentes lo poseen porque lo entienden como lo opuesto a todo lo demás en los mercados financieros. Otro axioma popular es que es un "activo" sin riesgo de contraparte o un "seguro". Son motivos para tener oro que pasan por alto la razón fundamental por la que el oro se convirtió en dinero en primer lugar. Para los interesados, recomiendo estos dos artículos. La respuesta tiene poco que ver con la economía y mucho con la física:
Why Gold – BitGold.com, por Roy Sebag y Josh Crumb
Gold Price Framework Vol. 1: Price Model, por Stefan Wieler y Josh Crumb
En GoldMoney Inc. (TSX: XAU.V), seguimos construyendo la primera empresa de servicios financieros del mundo con reservas completas y basada en el oro, que ofrece ahorro, pagos, servicios patrimoniales, custodia, ejecución y análisis a casi 750.000 clientes en 200 países. Así, capacitamos a personas de todo el mundo para medir su prosperidad con algo extraordinario y atemporal.
Consulta el análisis completo en PDF aquí...
Las opiniones y puntos de vista expresados en este artículo son los del autor o autores y no reflejan los de GoldMoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que GoldMoney o el autor o autores te proporcionen asesoramiento legal, financiero, fiscal, de inversión o contable. No deberías actuar ni basarte en ninguna información contenida en el artículo sin antes consultar con un asesor profesional independiente. Se ha puesto cuidado en garantizar que la información del artículo sea fiable; sin embargo, GoldMoney no declara que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. GoldMoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e información que contiene corre por tu cuenta y riesgo.