
La venta masiva de oro: ¿hasta dónde puede llegar?
Introducción
El mercado está descontando actualmente un escenario «ricitos de oro» de mayor crecimiento económico, inflación estable y normalización parcial de los tipos de interés. Esto ha presionado al alza el USD y a la baja el precio del oro. Es importante señalar que este escenario tan optimista es también el único en el que el precio del oro puede caer de forma significativa. En nuestra opinión, incluso en el escenario más optimista, la Fed no podrá subir los tipos hasta niveles que hagan caer el oro de forma notable a largo plazo.
Consulta aquí el artículo de Análisis completo en PDF
Desde las recientes elecciones en EE. UU., el precio del oro en USD ha caído un 7 % y se sitúa un 13 % por debajo de los máximos del año. Esto ha llevado a algunos comentaristas del mercado a afirmar que supone un punto de inflexión en la renovada tendencia alcista del oro iniciada el año pasado. En esta nota analizamos el movimiento reciente de los precios dentro de nuestro marco de precios del oro, centrándonos en tres preguntas:
1. ¿Se han movido los precios del oro en línea con la evolución de los fundamentales (variación del precio de la energía a largo plazo, compras netas de los bancos centrales y, sobre todo, tipos reales)?
2. Si no es así, ¿qué está descontando el mercado? Y, más importante aún, si los precios están en línea con los fundamentales, ¿qué está descontado en los fundamentales?
3. ¿Hasta dónde puede llegar esto si los fundamentales se mueven aún más en contra del oro?
Como primer paso, hemos actualizado nuestro marco de precios del oro basado en la energía como prueba de valor. Para esta nota utilizamos una versión mejorada de nuestro modelo, que presentaremos y explicaremos con más detalle en un próximo informe en las próximas semanas. Dentro de nuestro marco, vemos que la caída del precio del oro fue acorde con el aumento de las expectativas de tipos de interés reales. El reciente movimiento del precio del oro se debió principalmente al aumento de las expectativas de tipos reales (medidas por la rentabilidad de los TIPS a 10 años), ya que los precios de la energía a más largo plazo se mantuvieron más o menos estables y los bancos centrales en conjunto han seguido aumentando sus reservas (el banco central ruso volvió a ser un gran comprador en octubre). La rentabilidad de los TIPS había vuelto a terreno negativo en verano de este año, mientras la Fed seguía retrasando las subidas de tipos prometidas. Al entrar en otoño, la rentabilidad de los TIPS empezó a subir gradualmente hasta situarse en torno a 10-15 pb en octubre, en previsión de una subida de la Fed en diciembre. Sin embargo, al día siguiente de las elecciones, la rentabilidad de los TIPS se disparó hasta el nivel actual de 50 pb. El movimiento de las expectativas de tipos reales se produjo a raíz de un movimiento de los tipos nominales. La rentabilidad del bono del Tesoro a 10 años ha subido 100 pb desde el mínimo de julio, la mitad de ellos solo tras las elecciones (véase la Figura 1).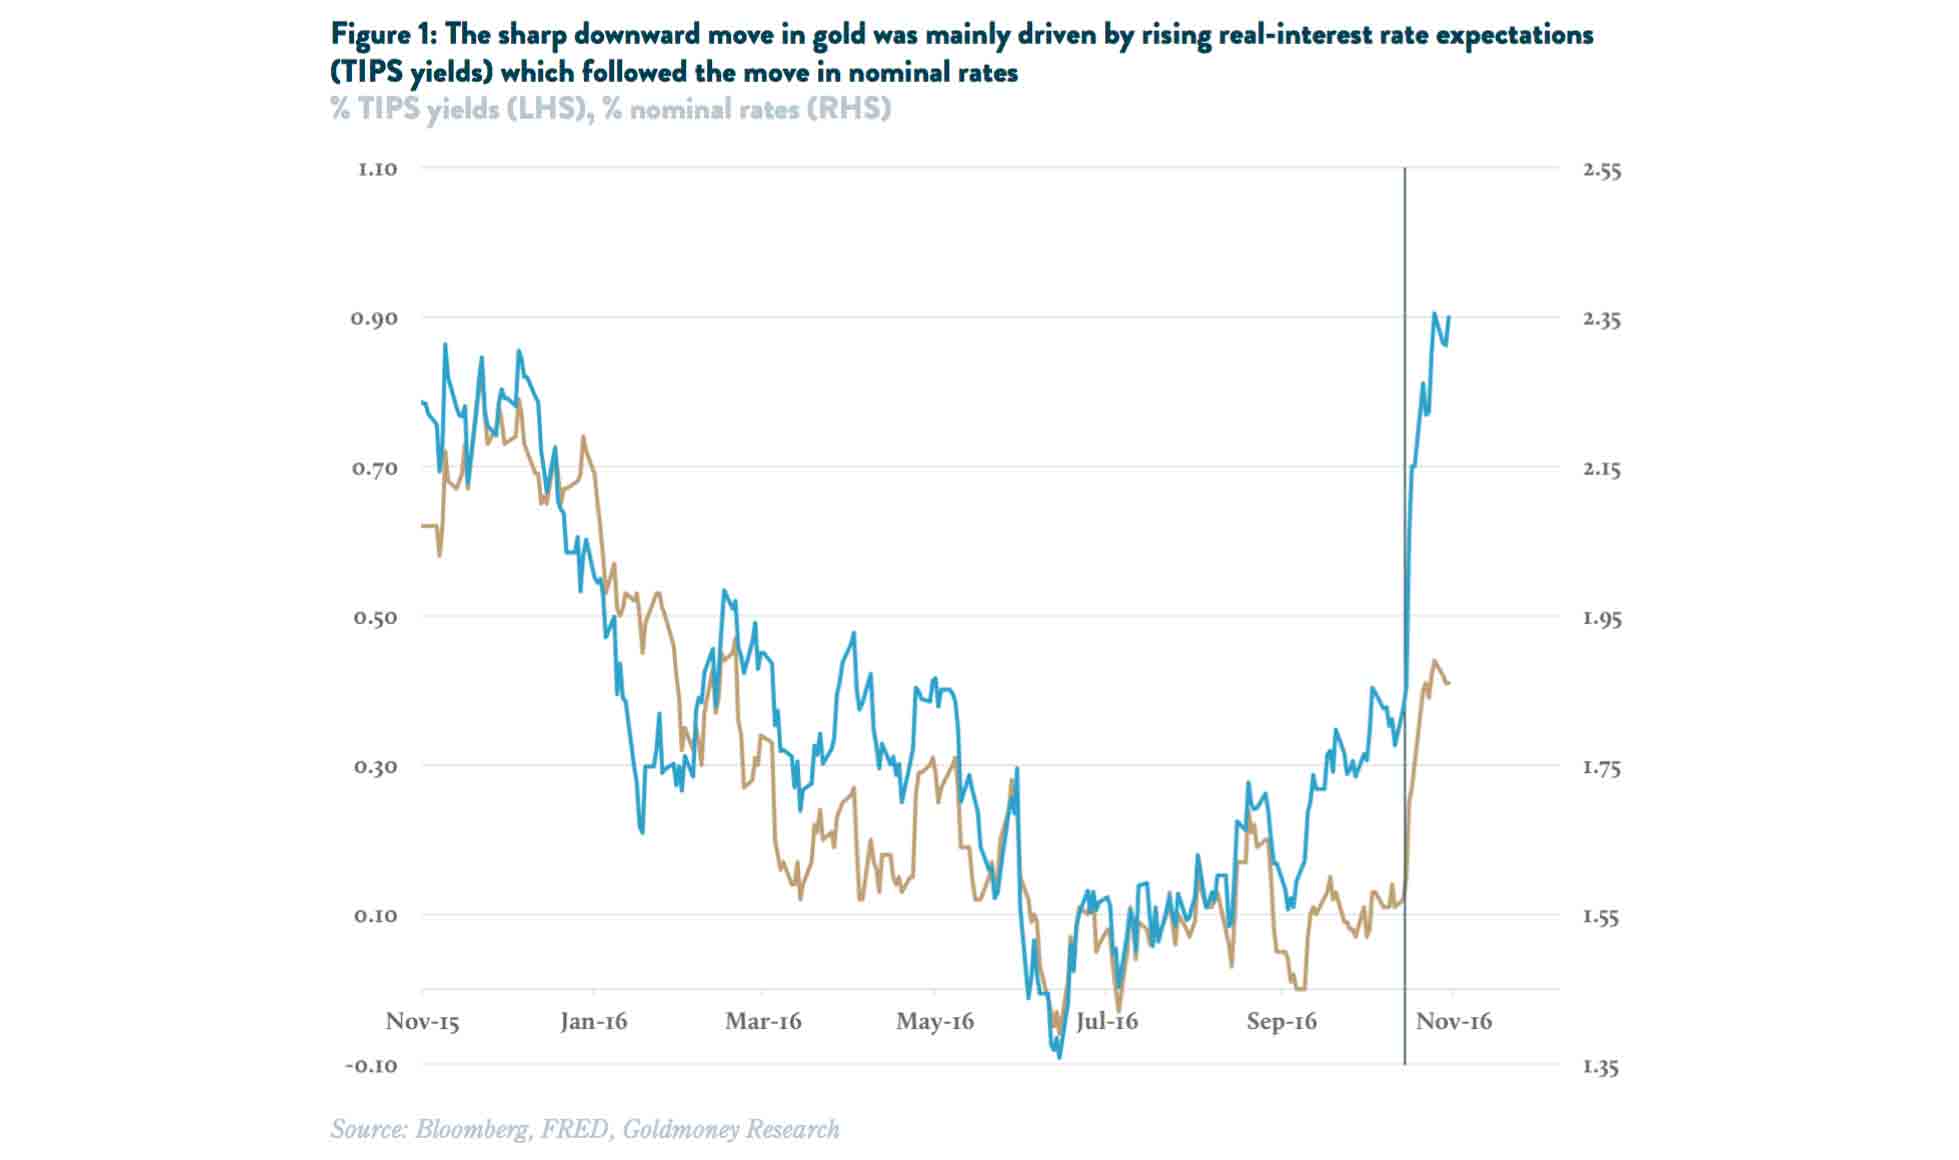
Por tanto, las expectativas de tipos de interés reales han subido aproximadamente la mitad que los tipos nominales. La razón es que las expectativas de inflación implícitas también aumentaron en torno a un 0,5 %. Llevamos tiempo sosteniendo que es poco probable que la Fed suba los tipos nominales mientras las perspectivas de inflación sigan siendo moderadas. Por ello, desde el punto de vista de la valoración del oro, cualquier subida de los tipos nominales tendría que verse compensada en cierta medida por un cambio en las expectativas de inflación, que es precisamente lo que ha ocurrido en las últimas semanas.
En el contexto de nuestro modelo, el movimiento del precio del oro es algo mayor del que se habría previsto. Nuestro modelo de precios del oro predice una caída de unos 120 USD/ozt desde el reciente máximo, a raíz del aumento de 60 pb de los tipos de interés reales. Sin embargo, los precios han bajado en torno a 170 USD/ozt. En consecuencia, los precios actuales se sitúan aproximadamente un 5 % por debajo de lo que predice nuestro modelo (véase la Figura 3), alrededor de 1 desviación típica del error del modelo.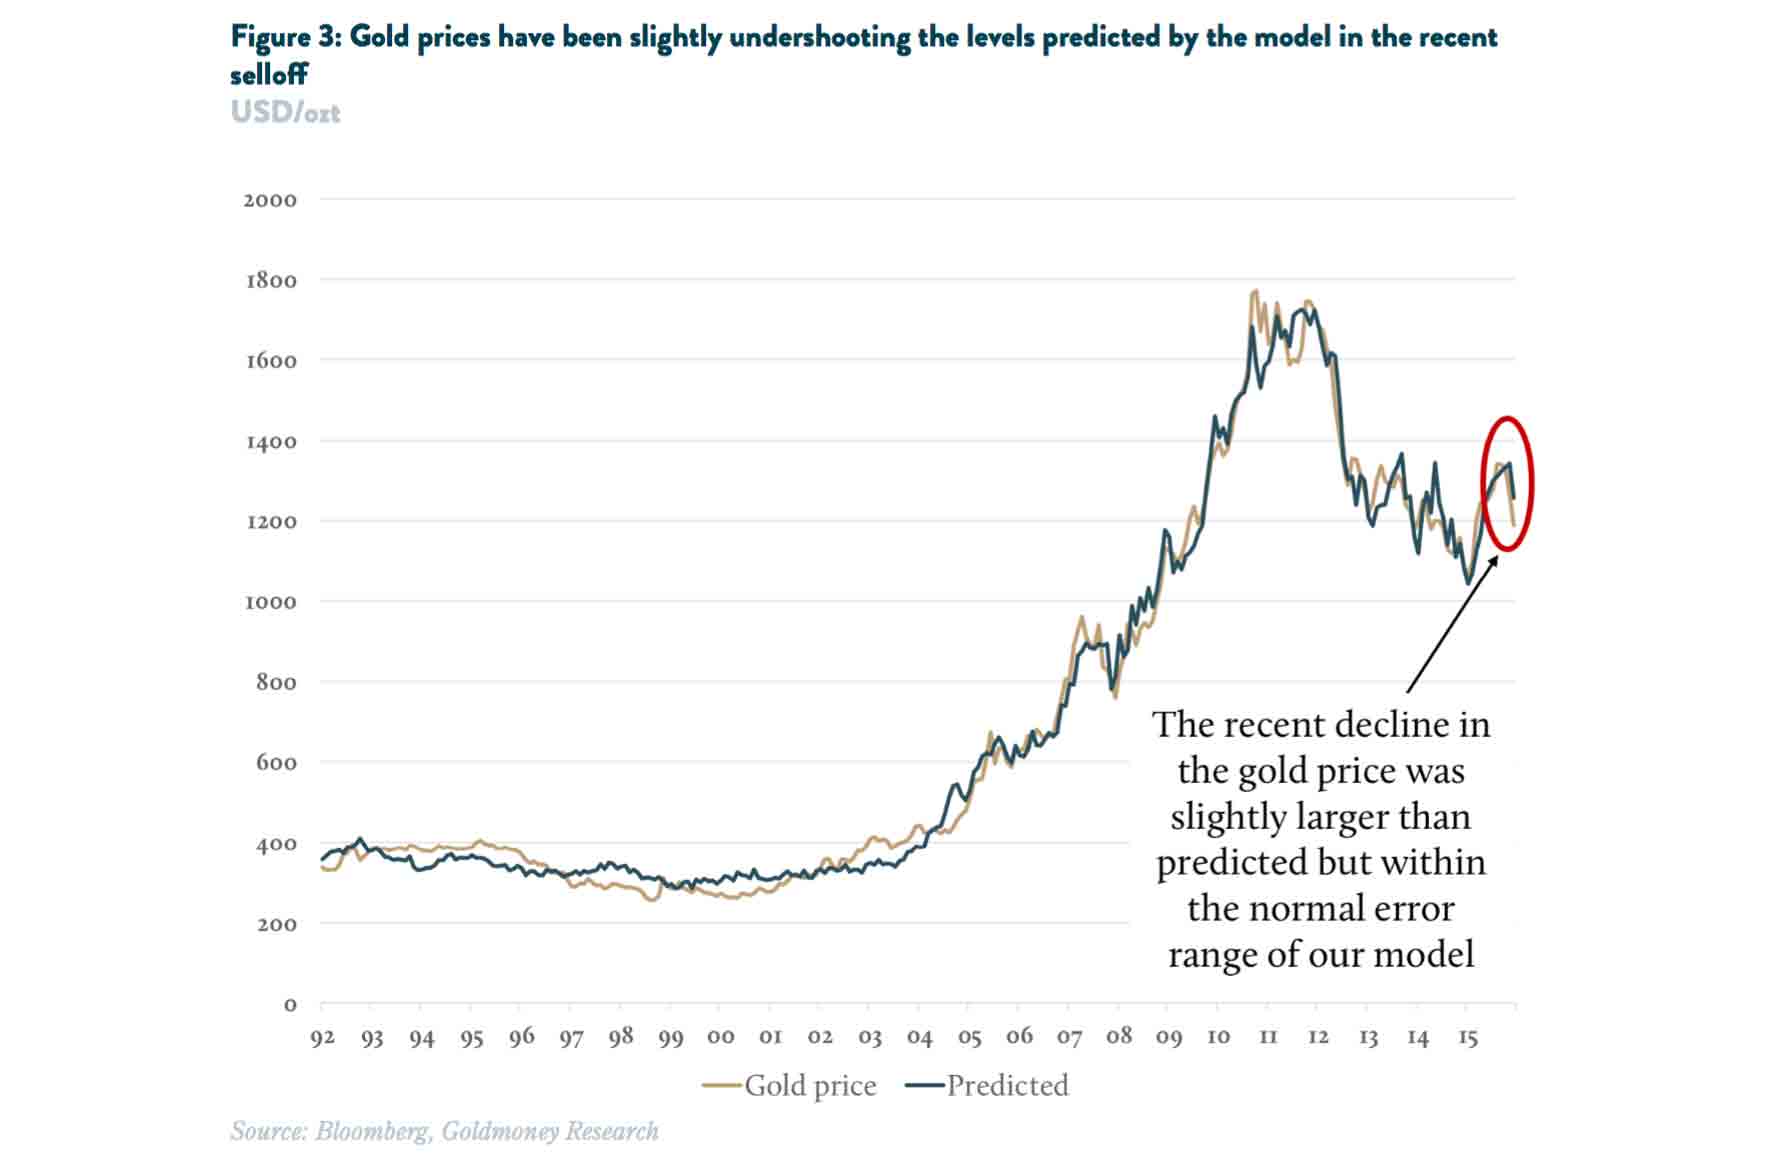
Aunque esto entra dentro del margen de error normal del modelo, también creemos que este podría no captar toda la magnitud del movimiento de los tipos. Por ejemplo, utilizamos la rentabilidad de los TIPS a 10 años como variable de entrada para las expectativas de tipos de interés reales. Sin embargo, es probable que el precio del oro refleje información de toda la curva de tipos. Creemos que las expectativas a más largo plazo pesan más, pero el tramo corto de la curva también importa. Y el movimiento de los bonos de menor vencimiento fue espectacular, con rentabilidades a 1 año que alcanzaron niveles no vistos desde 2008 (véase la Figura 4). Por tanto, concluimos que la fuerte caída del precio del oro está más o menos en línea con los fundamentales.
Esto nos lleva al segundo punto: si los precios están en línea con los fundamentales, ¿qué es exactamente lo que está descontado en ellos? El movimiento de la rentabilidad del bono del Tesoro a 10 años es grande, pero no carece de precedentes. Subidas de más de 50 pb en un plazo tan corto (10 días) solo se han producido cinco veces en los últimos diez años. Sin embargo, el hecho de que los tipos partieran de niveles cercanos a cero hace que este movimiento sea verdaderamente extraordinario. En términos relativos, las rentabilidades a 10 años subieron más de un 30 % en menos de dos semanas, algo que no había ocurrido nunca.
Esta reacción del mercado al resultado de las elecciones nos indica que las expectativas apuntan ahora a un escenario «ideal» (goldilocks) de mayor crecimiento económico, inflación estable y normalización parcial de los tipos de interés (véase «Aumento de las primas de plazo: las implicaciones para los mercados financieros de un mayor riesgo de tipos de interés», 22 de noviembre de 2016).
Se puede argumentar que la agenda económica del presidente electo Trump (desregulación, recortes de impuestos y gasto en infraestructuras) impulsará el crecimiento económico. Pero las dos últimas medidas también aumentarán, manteniéndose lo demás constante, el déficit presupuestario y, por tanto, la carga de la deuda. Un mayor nivel de deuda combinado con tipos más altos presionaría aún más el déficit presupuestario. Esto, junto con un posible aumento desmedido del gasto público, debería preocupar a los participantes del mercado en materia de inflación. Sin embargo, mientras que los tipos nominales han subido con fuerza, las expectativas de inflación implícita solo se han acercado al objetivo del 2 % de la Fed. Por lo tanto, parece que el mercado está descontando actualmente un resultado perfecto, en el que la interacción de todos los factores implicados anula todos los efectos negativos:
1. El giro hacia el estímulo fiscal, los menores impuestos y el impulso a la confianza empresarial conducirán a un alto crecimiento económico durante años;
2. El aumento resultante de los ingresos fiscales será lo bastante grande como para que el incremento del gasto (infraestructuras) y la pérdida de ingresos (impuestos) no aumenten de forma significativa el déficit presupuestario y, por tanto, la emisión de deuda. El aumento del PIB nominal garantizará que la relación deuda pública/PIB en realidad disminuya;
3. Esto permite a la Fed subir los tipos a pesar de los mayores costes del servicio de la deuda…
4. lo que a su vez mantiene a raya las presiones inflacionistas que de otro modo surgirían de una mayor emisión de deuda y del gasto en infraestructuras1
El resultado es que las expectativas de tipos de interés reales pueden subir, lo cual es negativo para el precio del oro. El problema de este escenario es que también es el único en el que las expectativas de tipos de interés reales pueden subir de forma significativa y, por tanto, el oro bajar.
Además de las evidentes incoherencias en cuanto a cómo podrían interactuar entre sí los cuatro argumentos, este escenario no admite ningún shock exógeno. Y los posibles shocks son numerosos. En primer lugar, la subida de los tipos ya ha impulsado el USD con fuerza. El índice amplio del USD ponderado por comercio (26 divisas) está cerca de su máximo histórico en el momento de escribir esto (véase la Figura 5). Incluso el índice de las principales divisas del USD, que mide el USD frente a una cesta de las divisas más fuertes del mundo (UE, JPY, GBP, CAD, SEK y CHF), se encuentra en su nivel más alto desde 2003. En el escenario ideal descrito arriba, lo más probable es que el USD se fortaleciera significativamente en adelante. Esto no solo reduce la competitividad de EE. UU., sino que también crea un problema real para muchos mercados emergentes. Probablemente tampoco encajaría bien con el temor de la Fed a la deflación, lo que haría menos probables las subidas de tipos.
Otros riesgos son que el mercado subestime el impacto de unos mayores costes totales del servicio de la deuda sobre el crecimiento económico y sobre el presupuesto del Estado, una posible implosión de la burbuja de precios de activos inducida por la política monetaria (efecto riqueza negativo), un menor crecimiento global, una fuerte subida de los precios de las materias primas o, simplemente, una recesión de las de toda la vida. Cualquiera de estos escenarios echaría por tierra la opinión dominante actual.
Es importante señalar que, incluso en el escenario ideal, el potencial de caída del oro seguiría siendo limitado. Suponiendo que el crecimiento económico evolucione de forma que permita a la Fed subir los tipos según lo previsto, la propia previsión de la Fed apunta actualmente a unos tipos terminales de apenas un 2,85 %. Según esa misma previsión, se tardará varios años en llegar a ese nivel. Se podría argumentar que los tipos de los fondos federales están actualmente 2 puntos por debajo de la rentabilidad del bono del Tesoro a 10 años y que, por tanto, a medida que la Fed siga subiendo los tipos, las rentabilidades a 10 años podrían subir mucho más.
Pero, históricamente, cuando los tipos objetivo de los fondos federales alcanzaron su máximo, las rentabilidades del bono del Tesoro a 10 años se situaban aproximadamente en los mismos niveles. Los tipos de los fondos federales han pasado por seis ciclos en los últimos 30 años y, de media, el tipo objetivo estaba solo 0,25 puntos por debajo de la rentabilidad a 10 años en el momento de su máximo (véase la Figura 6).
Si se mide todo el periodo transcurrido desde el fin del patrón oro en 1971, incluidos los años de Volcker con tipos de interés de dos dígitos, los tipos de los fondos federales superaron en realidad a las rentabilidades del bono del Tesoro a 10 años en un 1,23 % de media en sus máximos. Por lo tanto, es dudoso que la prima del 2 % de la rentabilidad a 10 años sobre el tipo objetivo de los fondos federales siga en el mismo nivel una vez que los tipos de los fondos federales alcancen su máximo.
Por ello, incluso si las condiciones económicas permiten a la FED subir los tipos hasta su objetivo actual del 2,85 % manteniendo su meta de inflación del 2 %, es muy probable que los tipos de interés reales no superen demasiado el 1 %. Manteniéndose todo lo demás igual, eso implicaría un precio del oro de 1100 USD/ozt. Por tanto, los fundamentales tendrían que mejorar hasta el punto de que la FED subiera los tipos muy por encima de su objetivo actual para que el precio del oro cayera de forma significativa por debajo de los 1000 USD/ozt, algo que algunos analistas pesimistas afirman que ahora es muy probable.
¿Pero qué probabilidad hay de que ocurra? El déficit presupuestario federal actual rondará los 540 000 millones de USD en 2016. De ellos, 260 000 millones de USD serán costes del servicio de la deuda federal. La Oficina Presupuestaria del Congreso estima que los costes del servicio de la deuda federal aumentarán hasta unos 440 000 millones de USD en 2020 y hasta 690 000 millones de USD en 2025, a medida que la deuda más barata venza y tenga que sustituirse por deuda con intereses más altos. Consideramos demasiado altas las expectativas de la Oficina sobre el tipo de los fondos federales, del 3,5 % en 2019. Si usamos la propia previsión de la FED, con un tipo terminal del 2,85 %, los costes del servicio de la deuda en 2020 rondarían probablemente los 400 000 millones de USD anuales, pero seguirían aumentando a medida que la deuda más barata venza.
Las estimaciones del impacto presupuestario de los planes del señor Trump en materia de recortes de impuestos e infraestructuras varían entre 4 y 6 billones de USD a lo largo de 10 años. Nos quedamos con la estimación del Committee for a Responsible Federal Budget, una organización sin ánimo de lucro bipartidista, de 5,3 billones de USD. Para que la relación deuda federal/PIB no siga aumentando, estas políticas deben generar el crecimiento económico suficiente para aumentar tanto la recaudación fiscal como el denominador (el PIB). Un cálculo sencillo y aproximado, basado en el objetivo de inflación del 2 % de la FED y en las estimaciones de crecimiento de la población de la Oficina del Censo de EE. UU., muestra que incluso un pronóstico muy optimista de crecimiento del 3,5-4 % llevaría a un aumento de la relación deuda federal/PIB durante varios años antes de estabilizarse. Para que la FED subiera los tipos muy por encima de sus proyecciones actuales del 2,85 %, por ejemplo hasta el 4 %, sin elevar mucho más el nivel de deuda federal, el crecimiento del PIB real tendría que superar, muy probablemente, el 5 % durante una década entera. Ese crecimiento tendría que lograrse no solo mientras aumentan los costes del servicio de la deuda pública, sino también mientras suben los costes de la deuda privada.
Aunque en el pasado ha habido periodos de crecimiento extraordinario prolongado, estuvieron asociados a la revolución industrial o a la recuperación tras la Gran Depresión y la entrada de EE. UU. en la Segunda Guerra Mundial. Las posibilidades de alcanzar tasas de crecimiento económico de ese tipo parecen bastante escasas en este momento. Pero eso es justo lo que el mercado parece estar descontando ahora. En ese escenario, el precio del oro podría caer por debajo de los 1000 USD/ozt. Supondría un problema grave para los productores. La mayoría produciría con pérdidas y la producción minera de oro caería bruscamente. Pero, por otro lado, el escenario ideal (Goldilocks) implica que la gente querría tener menos oro y más moneda fiduciaria. En todos los demás escenarios, el precio del oro seguirá su tendencia alcista de varias décadas y probablemente marcará nuevos máximos en los próximos años.
Esto no significa que el oro no pueda cotizar a la baja a corto plazo desde estos niveles. Lo que el resultado de las elecciones ha cambiado realmente es la confianza empresarial. El 40,9 % de los encuestados en la Dallas FED Texas Outlook Survey de noviembre dijo que sus perspectivas generales para el sector manufacturero en los próximos 6 meses habían mejorado. Es el nivel más alto desde finales de 2009, cuando simplemente reflejaba que la gente ya no era tan pesimista como cuando la economía se hundió en 2008. La confianza en el sector servicios partía de una base mucho más baja, pero el fuerte repunte respecto a antes de las elecciones no es menos impresionante (véase la figura 7).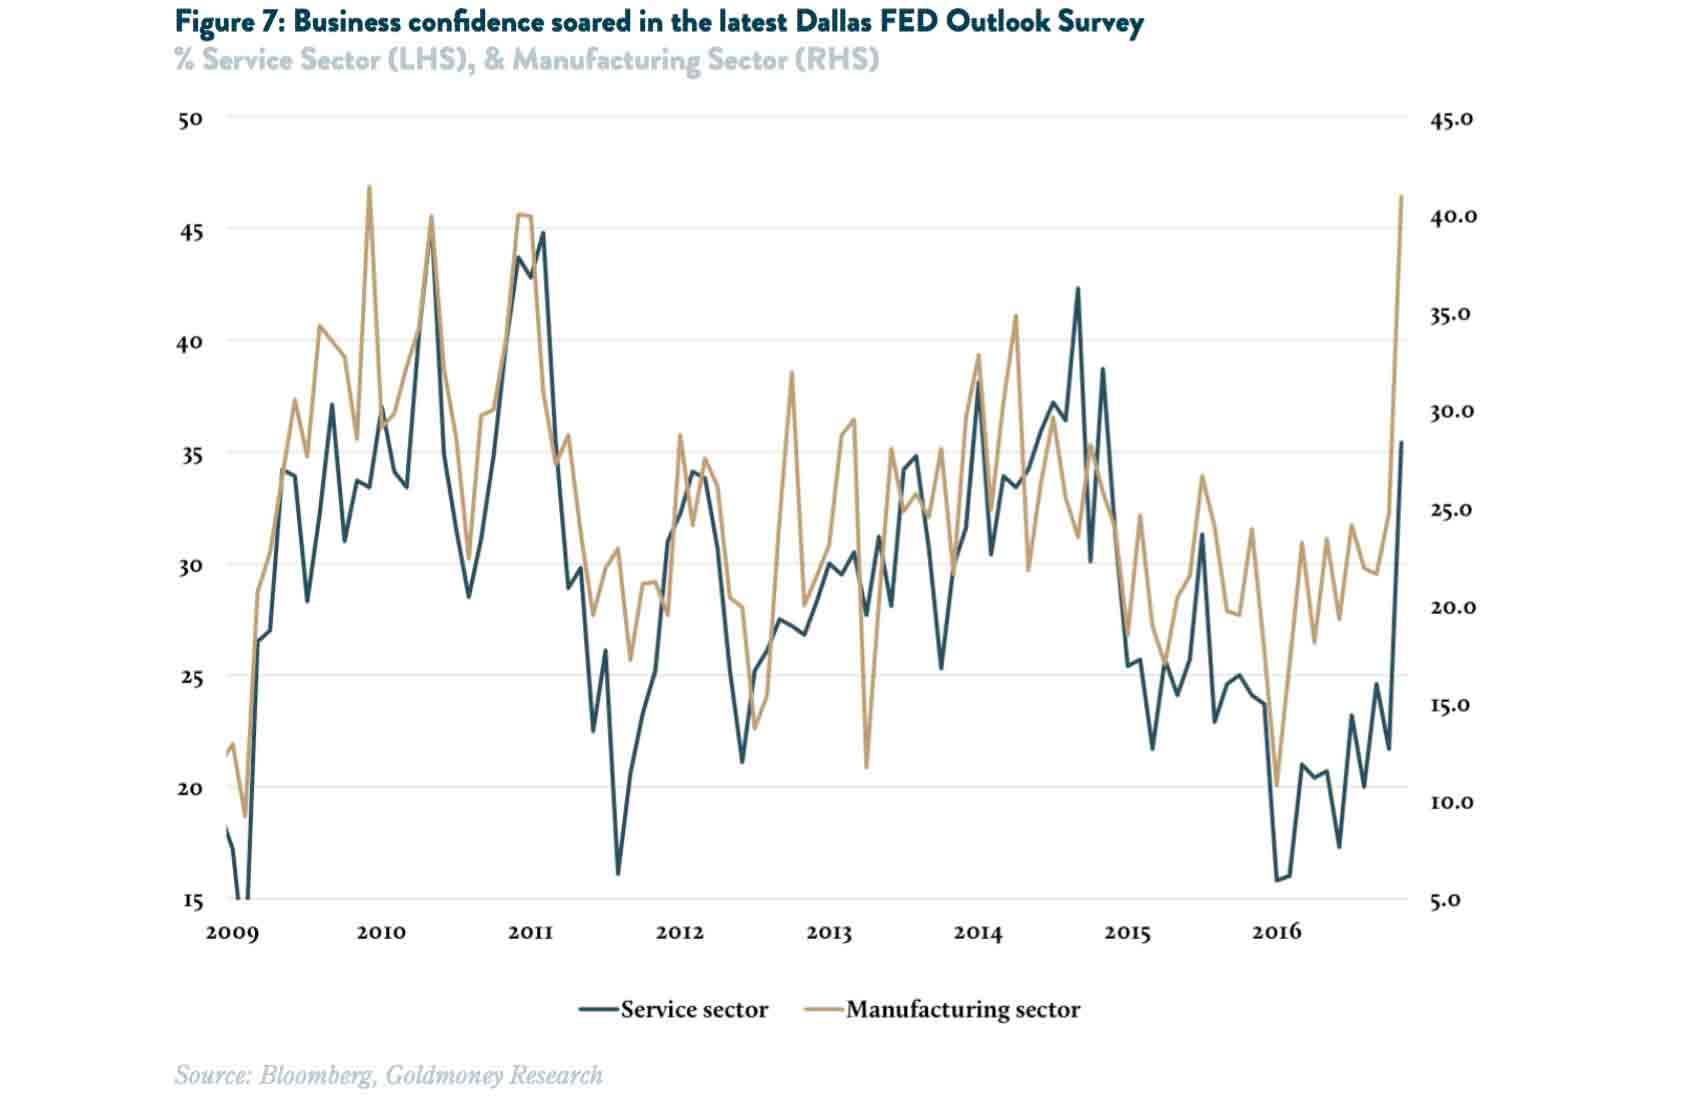
La euforia de los mercados por la elección de Trump ha sido la cerilla que ha prendido la yesca de la expectativa de una segunda subida de tipos por parte de la FED en diciembre, que ahora es muy probable. Solo dos subidas de tipos en dos años quedan muy lejos de las perspectivas optimistas iniciales de la FED. Pero en el país de los ciegos, el tuerto es el rey. En comparación con los bancos centrales de todas las demás economías desarrolladas, la FED parece una superestrella que ha elevado los tipos de EE. UU. y, con ello, el valor del USD. Esto podría durar un tiempo y mantener la presión bajista sobre el precio del oro. Pero, con el tiempo, quedará claro que las previsiones actuales sobre la trayectoria de los tipos siguen superando la realidad más probable.
1 Así como las posibles presiones inflacionistas que acechan en segundo plano por la duplicación de la deuda nacional y el aumento del balance de la FED en 4 billones en menos de una década
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.