
Empiezo definiendo las monedas que usamos como dinero y cómo se originan. Muestro por qué no son más que la contrapartida de los activos en los balances de los bancos centrales y de los bancos comerciales. Incluyendo los bonos y otras emisiones financieras procedentes del Gobierno de EE. UU., de los estados, del sector privado y de la oferta monetaria amplia, la deuda en dólares suma aproximadamente 100 billones de dólares, a los que podemos añadir pasivos de la banca en la sombra que se estiman de forma realista en otros 30 billones.
Esto nos da una idea de la magnitud de la amenaza que suponen para el valor de los activos y para la banca unos tipos de interés más altos, que ya son casi seguros. La perspectiva de una contracción del valor de los activos financieros es potencialmente mucho peor que la de cualquier crisis financiera de la posguerra, porque la base de valoración de estos parte de tipos de interés cero e incluso negativos en el caso de Europa y Japón.
Me centro en el dólar porque es la moneda de reserva de todos, y muestro por qué es probable que un mercado bajista significativo en el valor de los activos financieros arrastre consigo al dólar y, por tanto, en ese caso, ponga en peligro la supervivencia de todas las demás monedas fiduciarias.
Introducción
Las actitudes dickensianas ante la deuda (ingreso anual de veinte libras, gasto anual de veinte libras y seis peniques, miseria) reflejaban la disciplina del dinero sólido y la amenaza del asilo para pobres. Fue una actitud ante la deuda que se mantuvo incluso hasta la década de 1960. Pero el mundo financiero cambió para siempre en 1971, cuando la estabilidad monetaria de la posguerra terminó con el shock de Nixon, hace exactamente cincuenta años.El aforismo de Micawber estaba dirigido al gasto personal. Era un consejo dado a un joven David Copperfield, más que una receta para la vida. Pero desde la transmutación del dinero en puro dinero fiduciario, y en cuanto los jóvenes del mundo de las monedas fiduciarias empezaron a ganar dinero, el micawberismo dejó de ser válido. La figura 1 muestra la pérdida de poder adquisitivo de las monedas fiduciarias en las que se pagan los ingresos, en relación con el dinero sólido (el oro) que había sustentado el acuerdo de Bretton Woods de la posguerra.
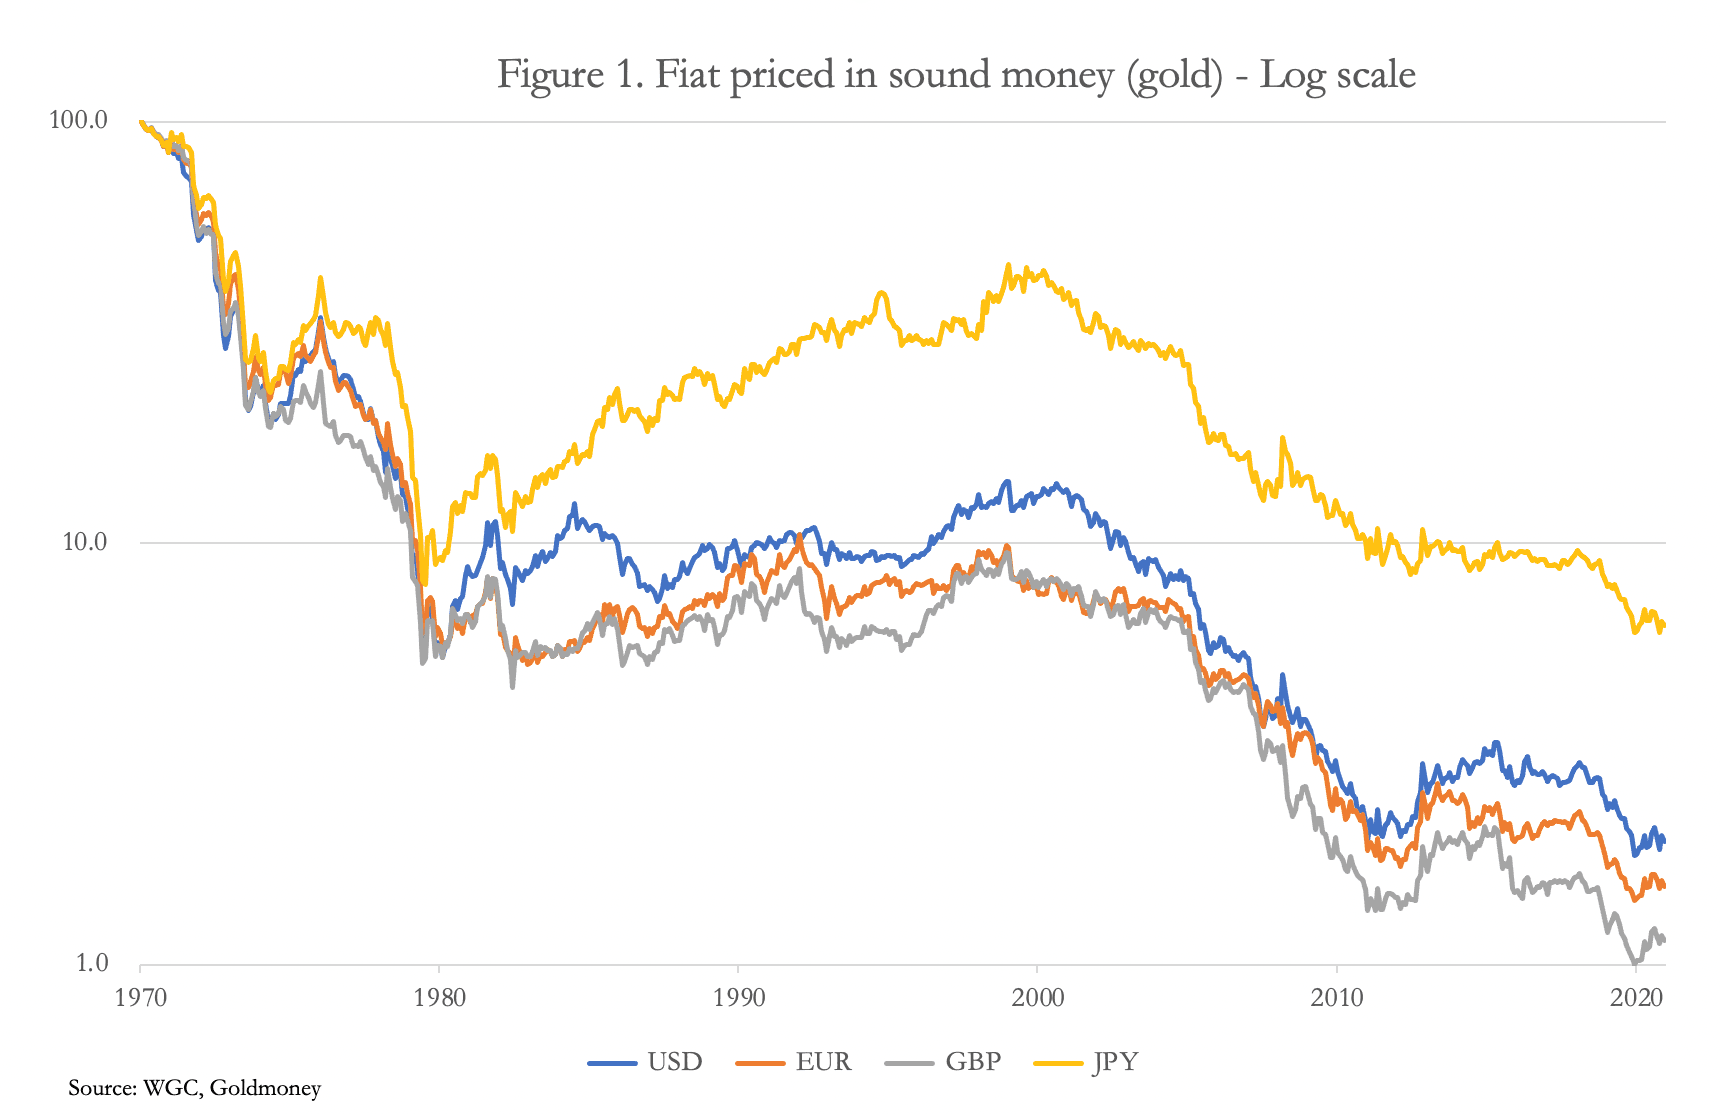
En las cuatro monedas principales, el consejo de Micawber resulta haber sido inapropiado y lo contrario de un camino hacia la riqueza. Para beneficiarse de las pérdidas del prestamista, al prestatario le bastaba con asegurar dos cosas: que siempre pudiera atender su deuda y que el prestamista no pudiera reclamarla antes de su vencimiento mientras se atendiera conforme al contrato.
Como era de esperar, todos los que podían descartaron los micawberismos y se convirtieron cada vez más en prestatarios, financiando la compra de vivienda con hipotecas y complementando sus ingresos con créditos al consumo. Desde 1970, el precio medio de la vivienda en el Reino Unido ha pasado de 4.057 £ a 256.000 £ en la actualidad. Pero como medio de cubrirse frente a la caída del poder adquisitivo de la libra, ha rendido menos que el dinero sólido. En lugar de comprar una casa, si se hubieran cubierto 4.057 £ en oro, ahora valdrían 100.000 £ más. Y según la base estadística de la Fed de San Luis, el precio medio de venta de las viviendas vendidas en EE. UU. subió de 23.000 $ en 1970 a 375.000 $ en la actualidad, un aumento de 16,3 veces. Invertido en oro, habría subido a 1.162.000 $.
Estas cifras suponen que no hubo endeudamiento hipotecario, que habría cambiado por completo el resultado. El mensaje para quienes especularon con la propiedad residencial es que debían haberse endeudado todo lo que podían permitirse. Las hipotecas con una relación préstamo-valor del 90 % habrían superado con creces la caída a largo plazo del poder adquisitivo del dinero fiduciario.
La lección básica tampoco ha pasado desapercibida para la industria. Ha pasado de endeudarse con vistas a reembolsar con los beneficios de la producción a mantener la deuda de forma permanente, algo que fomenta aún más la práctica del capital riesgo de usar deuda para apalancar los rendimientos. Los gobiernos también han aprovechado los dudosos beneficios de la deuda: les permite gastar sin subir impuestos impopulares. Y hoy, según las proyecciones presupuestarias de referencia de la Oficina Presupuestaria del Congreso para el actual ejercicio fiscal, el 44 % del gasto público se financia con deuda.
El origen de toda esta deuda es la expansión monetaria, procedente sobre todo del sistema bancario pero complementada por los bancos centrales. Es un error verla como dinero de depósito procedente de los ahorradores, que es la falacia habitual, como ilustraremos a continuación.
El origen de la deuda
Muchos economistas y comentaristas financieros suponen que los depósitos equivalen a ahorros, cuando en realidad equivalen a deuda. El error surge de no entender cómo se crean los depósitos. Para explicarlo empezaremos por el banco central. Un banco central adquiere activos en forma de letras, bonos y préstamos, mediante la emisión de depósitos que se corresponden con ellos, a favor de la cuenta del gobierno y de los bancos comerciales, además de billetes para el público.Lo importante es que el banco central emite depósitos y billetes para adquirir activos, y que estos no surgen por ningún otro medio.
Es cierto que los billetes se pueden ingresar en un banco, a cambio de lo cual se abona la cuenta de depósito del cliente, pero esto es una parte pequeña del total de los depósitos bancarios. El origen del resto del dinero en depósito es siempre consecuencia de la creación de crédito. Un banco presta dinero a un prestatario registrando el préstamo como un activo y, al mismo tiempo, abona en la cuenta de depósito del prestatario el importe correspondiente. Esto es así porque, en la contabilidad por partida doble, un abono en la columna del activo debe corresponderse siempre con un cargo igual en el pasivo. Es mediante este proceso como se crean los depósitos. Y a medida que se dispone de un préstamo bancario, tanto el activo como el pasivo del banco reflejan el cambio en los saldos.
El prestatario dispone de su préstamo del banco para pagar a sus acreedores, y estos, a su vez, ingresan el importe en sus cuentas bancarias. Para estos últimos, ese dinero es algo que han ganado, pero su origen sigue siendo el crédito bancario o, si se les paga en billetes, el crédito del banco central. Por consiguiente, es un error mirar el balance de un banco, observar que tiene, por ejemplo, 100.000 millones de dólares en depósitos y concluir que el banco los posee. No es así. Entre sus activos tendrá una pequeña cantidad de efectivo en la cámara acorazada (billetes) y algunos activos que pueden liquidarse de inmediato para atender retiradas si hiciera falta. Y todos los depósitos que figuran en el balance de un banco como pasivo son deudas con sus clientes prestatarios.
Entonces, ¿qué pasa con el ahorro? El ahorro es simplemente crédito bancario no gastado y billetes atesorados. El único dinero verdadero, un medio de intercambio cuyo origen no es la deuda, es el oro físico. Por lo demás, el ahorro en forma de depósitos bancarios y billetes debe su origen por completo a la deuda. Ahora podemos explicar el misterio de la acumulación de la oferta monetaria. No es una acumulación de ahorro, sino una acumulación de la contrapartida de la deuda financiada mediante la expansión del crédito bancario. La figura 2 muestra con qué intensidad se han expandido con el tiempo el crédito bancario y el del banco central.
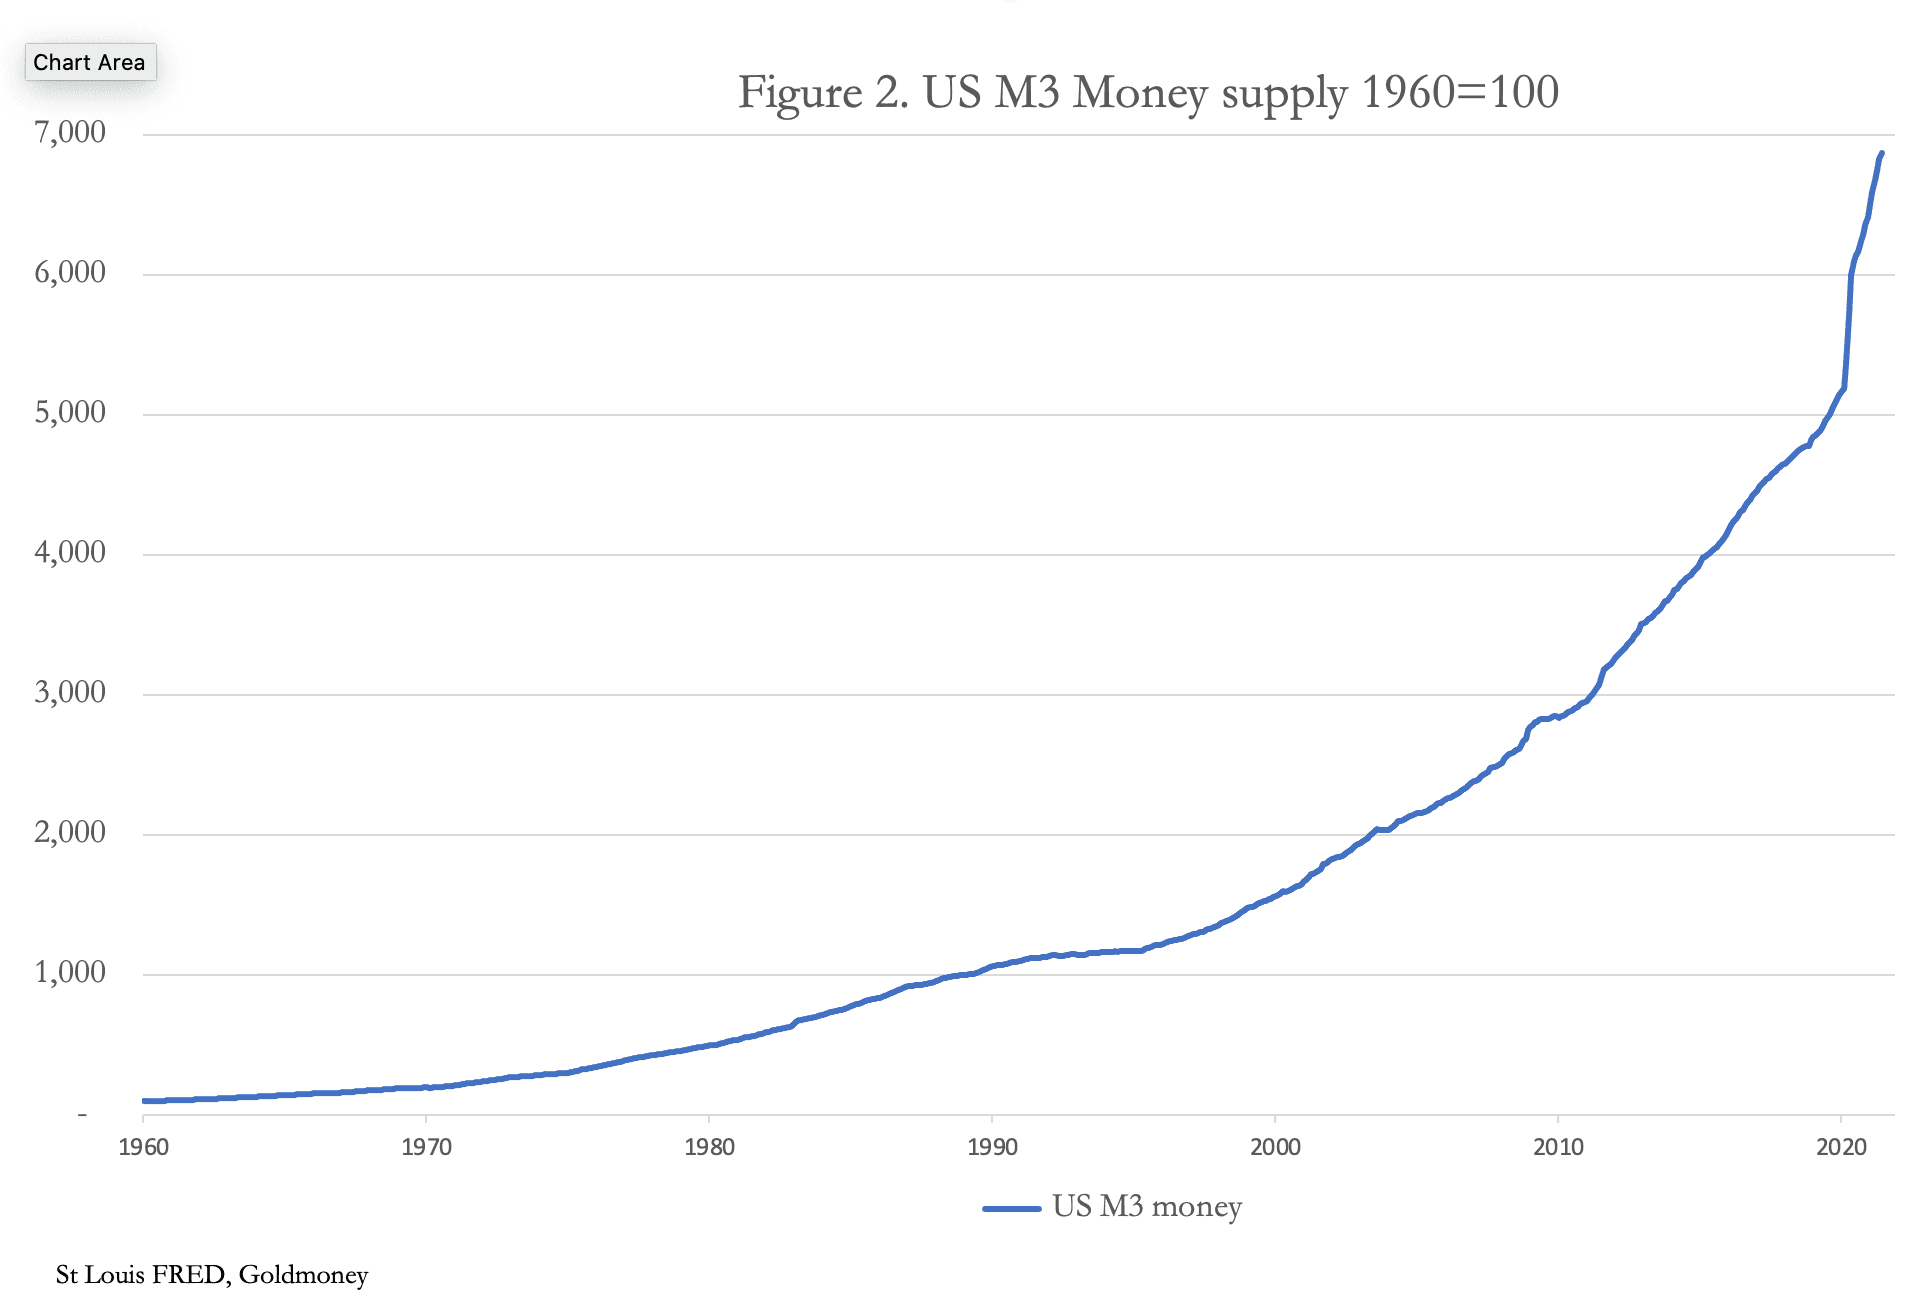
El M3 es la medida más amplia de moneda en EE. UU. y se ha multiplicado casi por setenta desde 1960. Desde 1971, cuando se suspendió Bretton Woods, la expansión ha sido de 34 veces, mientras que la población estadounidense aumentó algo menos de un 59 %. Así, el promedio de todos los pasivos bancarios pasó de 2.881 dólares por habitante a 61.562. La clave está en que no deben considerarse moneda adeudada a los depositantes, sino deuda del sistema bancario con el público.
Pero los bancos no son la única fuente de deuda. Los mercados de capitales crean más obligaciones de deuda mediante el reciclaje de depósitos bancarios. Supongamos que una empresa obtiene un préstamo de mil millones de dólares en los mercados de capitales. Los suscriptores del préstamo retiran de sus saldos de depósito para transferirlos al banco del agente, que los remite a la cuenta de depósito de la empresa en su propio banco. En el proceso, algunos bancos verán retiradas netas y otros verán ingresos netos. Las diferencias se compensan a través de los mercados monetarios mayoristas, que funcionan como un sistema de compensación centralizado, de modo que, individualmente, los bancos comerciales siempre quedan equilibrados. Por consiguiente, la empresa que capta fondos tiene una deuda facilitada a través del sistema bancario, pero adeudada directamente a los inversores. Los gobiernos y los prestatarios financieros obtienen la mayor parte de su financiación de esta manera y, mientras que los bancos estadounidenses deben a sus clientes unos 20,5 billones de dólares según el M3, se estima que el total de la deuda del sector privado y del gobierno supera en más de 70 billones esa cifra.[i] En total, incluidas las obligaciones bancarias, la deuda de EE. UU. se acerca a los 100 billones de dólares (véase la figura 4 más abajo). Y eso sin contar la banca en la sombra.
Micawber se llevaría las manos a la cabeza, pero no es más que papel.
La historia de la expansión del crédito
La banca funciona de este modo desde que los orfebres de Londres comenzaron a actuar como prestamistas con respaldo en el metal acuñado depositado durante la Guerra Civil inglesa (1642—1651). Para pagar el 6 % de interés habitual en la época, los depositantes reconocieron que los orfebres tendrían que recibir los depósitos como propiedad suya para poder obtener intereses negociando con ellos como estimaran oportuno. Con este acuerdo no eran fiduciarios del dinero, sino sus propietarios, y por tanto lo recibían como banqueros.Naturalmente, los fondos depositados guardaban poca relación con el capital propio de los orfebres, y estos aprendieron enseguida que era poco probable que los depositantes exigieran la devolución de sus fondos todos a la vez. Por ello, los orfebres, y los banqueros en que se convirtieron, pudieron multiplicar sus pasivos pagaderos a la vista y mantener la liquidez suficiente para garantizar el pago inmediato de todas las reclamaciones que pudieran presentarse en un momento dado.
Esto funcionaba bien mientras la negociación de moneda y crédito avanzara con un grado razonable de estabilidad. Pero cuando la cantidad de crédito se expandía con mayor rapidez, normalmente por un optimismo excesivo en la concesión de préstamos, se producía una crisis de liquidez; un fenómeno que a lo largo del siglo XIX se registró aproximadamente cada diez años y que sigue siendo, más o menos, el patrón en tiempos recientes.
Esa inestabilidad es lo que importa en nuestro empeño por prever las condiciones futuras del mercado. La figura 2 de arriba muestra la rápida expansión del dinero y del crédito bancario en dólares estadounidenses, que desde marzo de 2020 ha culminado en un ritmo anualizado del 25 %. Que gran parte de esta expansión de los depósitos se originara en el banco central carece de importancia.
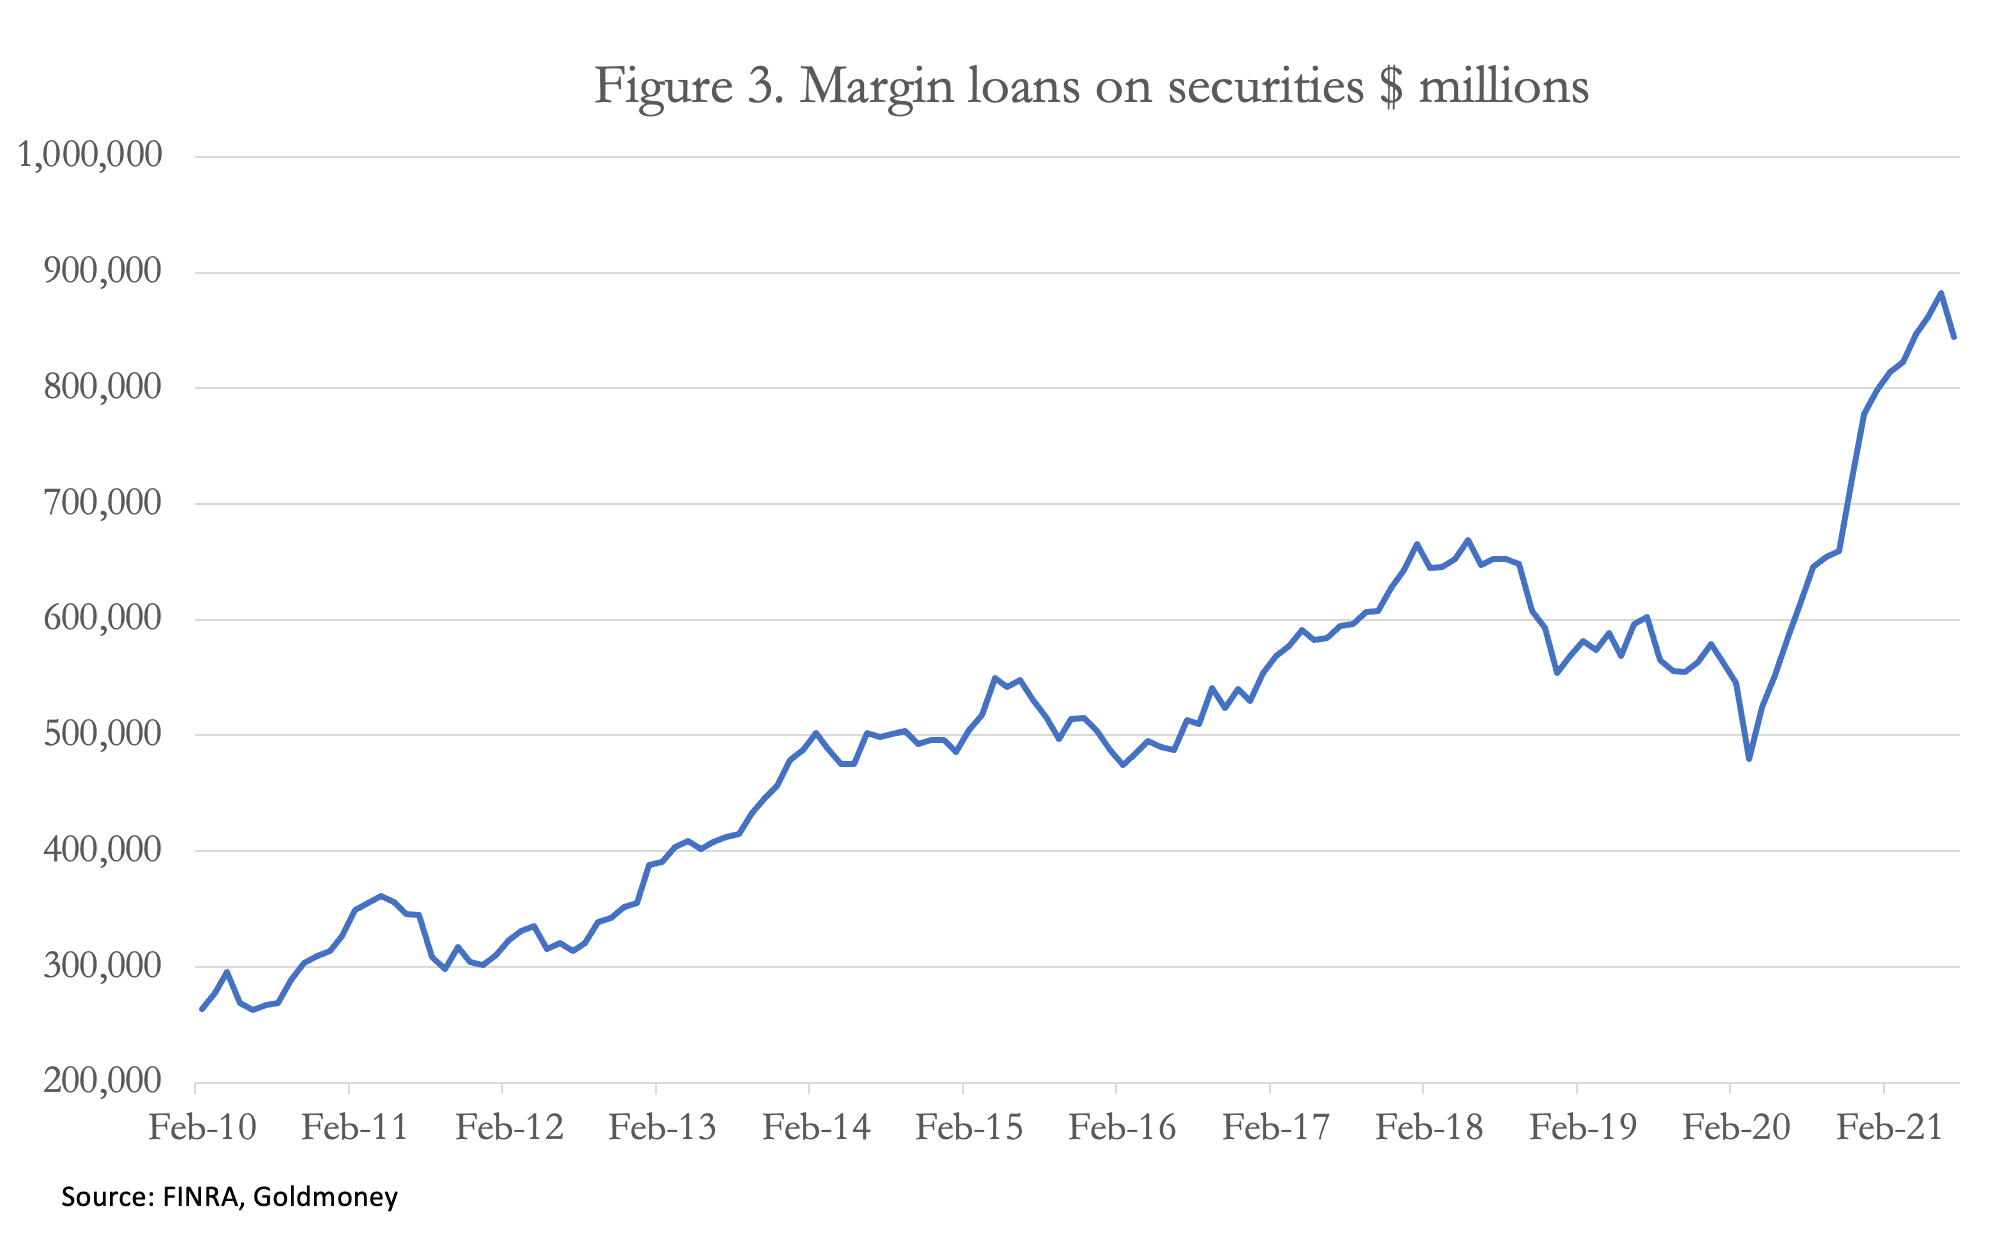
El cambio que hemos visto desde la década de 1980 es que la expansión del crédito se ha desplazado cada vez más de los prestatarios no financieros a la financiación de actividades puramente financieras. Esto no elimina el riesgo sistémico de los ciclos de crédito; más bien altera su carácter. Prestar a clientes para que especulen con activos financieros, aceptando esos mismos activos como garantía del préstamo, es un ejemplo de cómo es probable que se materialice este riesgo, que, cuando suban los tipos de interés (consecuencia inevitable de un aumento previo de la moneda en circulación), obligará a los banqueros a liquidar préstamos para proteger su propio capital.
La figura 3 muestra el nivel reciente de apalancamiento de los inversores, que a finales de julio se situaba en 844 000 millones de dólares, lo que representa las llamadas de margen iniciales que se producirán en una caída del mercado.
 Otro aspecto de la situación actual se deriva del apalancamiento que el aumento de los depósitos bancarios ha dado a las emisiones de deuda realizadas fuera del sistema bancario. La figura 4 de abajo muestra la suma de los bonos y el crédito bancario. Incluyendo el crédito bancario, la deuda total en dólares estadounidenses superará en breve los 100 billones de dólares, si no lo ha hecho ya.

La deuda no es un problema mientras sea productiva y, en conjunto, aumente a un ritmo estable. Hoy no se da ninguna de las dos condiciones. La deuda del sector privado se usa cada vez más para un consumo efímero y para sostener a empresas zombi y sus malas inversiones. La deuda pública crece con rapidez por el aumento de las responsabilidades sociales estatistas y por unos costes de endeudamiento bajos que sirven a sus propios intereses. Es poco probable que una proyección de los niveles de deuda hacia el futuro muestre una disminución del ritmo de aumento; parece más probable una aceleración adicional. Y esto es solo la evidencia dentro del balance.
Banca en la sombra
Las estadísticas bancarias y de deuda excluyen la banca en la sombra, que incluye, aunque de ningún modo se limita a ellos, los préstamos hipotecarios no bancarios, los préstamos apalancados, los préstamos a estudiantes y algunos préstamos al consumo (según Jamie Dimon en su carta anual de 2019 a los accionistas de JPMorgan Chase), para los que no existen estimaciones fiables. En los medios se ha sugerido una cifra de 52 billones de dólares en 2018.[ii]La banca en la sombra se refiere a las empresas financieras que no están reguladas como bancos convencionales y que originan préstamos o actúan como intermediarias en la concesión de dinero, como los prestamistas de crédito rápido, los fondos de cobertura, las aseguradoras, las gestoras de activos, los emisores de tarjetas de crédito, los sistemas de pago, los administradores de hipotecas e incluso las casas de subastas que conceden préstamos a clientes adinerados.[iii] Más recientemente podemos añadir las stablecoins. No está claro en qué medida la banca en la sombra se financia a través de entidades que actúan como agentes de bancos regulados y como organizadoras de titulizaciones, como la creación y financiación de bonos de titulización hipotecaria. Pero parece probable que una cantidad significativa de la financiación en la sombra provenga de crédito adicional al registrado en los bancos con licencia. Un ejemplo claro sería el emisor de la stablecoin Tether, que mantiene un balance similar al de un banco central, con activos en un lado y, en el otro, como pasivos, tokens de moneda estable vinculados nominalmente al dólar por ser la contrapartida de activos denominados en dólares.
El Consejo de Estabilidad Financiera (un subconjunto del Banco de Pagos Internacionales) utiliza ahora el término intermediación financiera no bancaria como sustituto de banca en la sombra. La última estimación del CEF para quizá la categoría más relevante, la de otras instituciones financieras (OIF) en EE. UU., fue que tenían activos por valor de 30 billones de dólares en 2018. Es razonable sumar esta cifra a los 100 billones de dólares de pasivos pendientes en moneda y deuda que se recogen en la Figura 4, sin contemplar ningún crecimiento adicional en los últimos años.
Como nota adicional, conviene señalar que el apalancamiento financiero en algunas categorías de OIF puede ser extremo, lo que añade al sistema financiero un riesgo sistémico adicional no contabilizado. Y en su carta a los accionistas de JPMorgan Chase mencionada antes, Dimon señaló que, cuando comience la próxima recesión,
«los bancos se verán limitados, tanto psicológicamente como por las nuevas regulaciones, a la hora de prestar libremente en el mercado, como hicimos muchos de nosotros en 2008 y 2009. Las nuevas regulaciones implican que los bancos tendrán que conservar liquidez al entrar en una recesión, estar preparados para el impacto de pruebas de resistencia aún más exigentes y mantener más capital… En la próxima crisis financiera, JPMorgan Chase simplemente no podrá tomar algunas de las medidas que tomamos en 2008…
Resulta alarmante pensar que la confianza de la Fed en que los bancos comerciales se unan para evitar que una crisis financiera arruine a empresas financieras y no financieras, como se logró de forma espectacular tras la caída de Lehman, no estará disponible hoy para los bancos centrales debido a la regulación más estricta. Para ilustrar mejor este punto, Dimon podría añadir hoy que las disposiciones de Basilea 3 sobre activos ponderados por riesgo, que deberían aplicarse a partir de 2023, obligarán a los bancos a aumentar aún más su capital; o, alternativamente, a reducir su exposición en el balance.
En resumen, cuantificar la banca en la sombra en el contexto de la deuda y la moneda adicionales a las registradas oficialmente es como intentar clavar un flan en la pared. Pero no hay duda de que la cifra es sustancial y de que existen riesgos sistémicos en el sector, además de los del sistema bancario oficial. E incluso con una hipótesis prudente, en EE. UU. es un 50 % mayor que las actividades de la banca regulada.
La inevitabilidad de la subida de los tipos de interés
Las consecuencias para el poder adquisitivo de una tasa de inflación cada vez más acelerada del crédito y de la moneda se manifiestan en la subida de los precios de las materias primas, en el aumento de los costes de los insumos de fabricación y en la subida de los propios precios de consumo. El IPC oficial de EE. UU. ha subido un 5,4 % en el último año y, pese a las fervientes esperanzas de los miembros del FOMC de la Fed, no muestra señales de remitir. Shadowstats calcula que el aumento real es del 13,4 %.[iv]En realidad, los cambios en el nivel general de precios no se pueden calcular, ya que no son más que un concepto. Pero lo que sí podemos decir es que el poder adquisitivo del dólar probablemente está cayendo a un ritmo superior al 10 % anualizado y que, dada la continua inflación del crédito, es improbable que se estabilice en un futuro previsible. Si la Fed no puede subir los tipos de interés lo suficiente para frenarla, es probable que se acelere el ritmo de descenso del poder adquisitivo del dólar. En resumen, los tipos de interés tendrán que subir necesariamente en una cuantía que no será trivial.
En lugar de afrontar esta realidad, la Fed resta importancia a la subida de los precios alegando que se debe a factores temporales. Además, hay indicios de que EE. UU. y otras economías se están estancando o ralentizando tras un repunte inicial, lo que anima a los banqueros centrales a esperar que la presión al alza sobre los precios se atenúe. Pero, si se examina, es un argumento que apenas se sostiene.
Detrás del error hay una creencia: que las subidas de precios las provoca sobre todo el aumento de la demanda, y que la demanda global se ha visto impulsada temporalmente por el fin de los confinamientos por el coronavirus en un momento de interrupciones en el suministro. Pero hay una verdad incómoda que considerar. Salvo quizá por algunos efectos contrarios a corto plazo, no se registra ningún caso de una degradación monetaria sustancial que no haya llevado a precios significativamente más altos, en particular en bienes esenciales como los alimentos y la energía, mientras que, al mismo tiempo, la actividad económica entra en una recesión importante. La razón es sencilla: la degradación de la moneda transfiere riqueza, y por tanto poder de compra en términos reales, de sus usuarios al emisor, empobreciendo a los primeros y beneficiando al segundo. Todos los que tienen un salario y ahorros sufren una reducción de su valor real, mientras que el Estado y los primeros receptores de la moneda recién emitida salen beneficiados.
Por lo tanto, impulsados por la pérdida de poder adquisitivo de la moneda a raíz de la inflación de su cantidad, veremos o bien una nueva caída sustancial del poder adquisitivo del dólar, que refleje plenamente su dilución, o bien una subida de los tipos de interés que puede o no ser suficiente para animar a los tenedores a no deshacerse de inmediato de la moneda. El grupo con más probabilidades de deshacerse primero del dólar son los tenedores extranjeros, que actualmente poseen depósitos y activos financieros en dólares por un total superior a 30 billones de dólares. Pero el problema de los extranjeros es que, al estar todas las monedas fiduciarias vinculadas al dólar como moneda de reserva, no existe una moneda alternativa más sólida a la que cambiarlas. En consecuencia, la pérdida de poder adquisitivo de todas las monedas se reflejará en los precios de las materias primas y en los de todo lo demás.
Impulsados por creencias neokeynesianas, los bancos centrales se debatirán entre mantener políticas monetarias expansivas para apoyar la actividad económica y subir los tipos de interés para combatir la subida de precios respaldando sus monedas. La historia de casos similares nos dice que es probable que se equivoquen inclinándose por mantener bajos los tipos de interés, e incluso por apoyar controles de precios, en lugar de subir los tipos lo suficiente. No es porque las autoridades monetarias crean necesariamente en esas medidas, sino porque no verán alternativa.
Llegará forzosamente un momento en que las autoridades monetarias pierdan el control sobre los tipos de interés y, si para entonces aún no ha ocurrido, sobre los propios mercados. Entonces les resultará cada vez más difícil financiar los déficits presupuestarios de los gobiernos. Y con la perspectiva de precios cada vez más altos, a pesar de los controles de precios (si se introducen), la presión a la baja sobre el valor de los activos financieros acabará desbordando todos los intentos de las autoridades por sostenerlos. No cabe duda de que los bonos y las acciones están en la burbuja definitiva, con precios basados en tipos de interés cero y, en muchos casos, negativos. Nunca en la historia financiera ha estallado una burbuja con valoraciones tan excesivas.
Volviendo al dólar, si la estimación de Shadowstats de una inflación de precios superior al 13 % es correcta, el reconocimiento de la verdadera pérdida de poder adquisitivo del dólar en la economía nacional implicará que todos los activos financieros están también terriblemente mal valorados. Entonces los participantes del mercado se darán cuenta del verdadero estado de las finanzas públicas. En Estados Unidos, los intereses netos pasarán de los 331 000 millones de dólares estimados por la CBO a cerca de un billón y, al año siguiente, a dos, debido al perfil de vencimiento medio relativamente corto de la deuda del Gobierno estadounidense.
Reducir gradualmente la QE no será posible
Como si quisiera ilustrar la confusión que reina en Wall Street y en el FOMC, se habla de introducir una reducción gradual de la expansión cuantitativa (QE) en el cuarto trimestre de este año o a principios de 2022. Pero, además de reflejar los tipos de interés cero, la razón por la que los mercados se encuentran en los actuales niveles de sobrevaloración es la inyección mensual de 120.000 millones de dólares de QE en fondos de pensiones y aseguradoras a cambio de deuda pública y de agencias gubernamentales. Estas entidades invierten el efectivo en bonos y acciones de mayor riesgo. Cualquier intento de la Fed de desacostumbrarlas a esta inyección mensual hará caer los mercados, algo que las autoridades han querido evitar a toda costa. Solo caben dos conclusiones: o bien los miembros del FOMC no entienden el verdadero propósito de la QE (lo cual es poco probable), o bien están faroleando. El farol consistiría en fingir que las condiciones económicas han mejorado lo suficiente como para sostener los mercados sin necesidad de inyectarles 120.000 millones al mes, sin ninguna intención real de reducir las compras.Más realista es pensar que, cuando las perspectivas sobre los tipos de interés se aclaren y el riesgo sea el de subidas significativas, la Fed podría verse obligada a aumentar la QE de forma sustancial para sostener las acciones y asegurar que los rendimientos de los bonos sigan suprimidos.
Los destinos de los activos financieros y de las monedas fiduciarias están estrechamente unidos
En este artículo hemos visto que toda la moneda es el resultado de la expansión del crédito, ya sea por parte del banco central o del sistema bancario. Y a este último hay que añadir la banca en la sombra, que de forma similar crea crédito con los correspondientes derechos de depósito. Nos hemos centrado en el dólar porque es la moneda de reserva. Pero todas las demás monedas tienen las mismas características fiduciarias y ninguna cuenta con una alternativa de dinero sólido que la respalde ni disponible para el público en forma de moneda de oro.Hemos señalado que las valoraciones actuales de los activos financieros se deben a unos tipos de interés nulos o incluso negativos, y que los precios cuentan además con el apoyo de la QE, que en EE. UU., a 120 000 millones de dólares cada mes, suma casi dos billones de dólares desde marzo de 2020. Algunas otras jurisdicciones, en particular Japón, tienen programas de QE agresivos, pero lo que importa es EE. UU., porque los mercados de capitales globales siguen la pauta de los estadounidenses.
En algún momento próximo, debido a la inminente subida de los tipos de interés o a una nueva aceleración de la pérdida de poder adquisitivo del dólar (o a ambas), los valores de los activos financieros se enfrentarán inevitablemente a una fuerte contracción. El único tema que no hemos explorado es la relación entre la caída del valor de los activos y su efecto sobre la moneda fiduciaria.
En las primeras fases del estallido de una burbuja de mercado se produce una carrera por la liquidez. Los inversores intentarán salvar lo que puedan vendiendo, y podemos estar seguros de que los prestamistas que conceden préstamos con margen los reclamarán, provocando más ventas. Por tanto, cabe esperar que la moneda se mantenga estable, quizá con una ligera subida en los mercados de divisas (según el grado de liquidación extranjera que la contrarreste), mientras los rendimientos de los bonos empiezan a subir y los precios de las acciones caen.
Entramos entonces en una segunda fase, en la que los bancos empiezan a reclamar préstamos de forma más amplia, porque el valor de las garantías ha caído y los préstamos no relacionados con la especulación de mercado dejan de estar asegurados. Tanto el activo como el pasivo de los balances bancarios se contraerán, por una combinación de préstamos morosos que se darán de baja y préstamos que se reclamarán con éxito. La deuda en dólares, que según nuestra estimación asciende a hasta 130 billones de dólares, estará amenazada para todos sus tenedores, y sus pérdidas serán sustanciales. Y para quienes tienen obligaciones de deuda y durante demasiado tiempo se han acostumbrado a rendimientos de los bonos muy bajos y reprimidos, sus cálculos económicos quedarán seriamente socavados.
La respuesta de los bancos centrales solo puede ser aumentar rápidamente sus balances para compensar las pérdidas de los bancos comerciales, inundando el sistema financiero de depósitos adicionales para reforzar las reservas bancarias. Hará falta muchos billones de dólares para estabilizar una montaña de deuda de 130 billones que se tambalea, junto con su crédito correspondiente, y una tarea equivalente para los bancos centrales que gestionan el resto de las principales monedas, con el fin de evitar que el sistema bancario mundial se hunda. El colapso del poder adquisitivo de todas las monedas se reanudará entonces con fuerza, porque los intentos de impedir que el crédito y los depósitos bancarios se liquiden en un agujero negro de destrucción monetaria solo pueden acelerarse.
[i] Según el FMI, la suma de la deuda del sector privado y de los hogares de EE. UU.
[ii] Véase https://www.cnbc.com/2019/04/11/shadow-banking-is-now-a-52-trillion-industry-and-posing-risks.html
[iii] Véase www.newrepublic.com/article/157455/shadow-banks-back-still-big-fail
[iv] Véase http://www.shadowstats.com/ y desplácese hacia abajo hasta (11 de agosto) inflación del IPC.
Las opiniones expresadas en este artículo son las de su(s) autor(es) y no reflejan las de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines de información general y no supone que Goldmoney o el autor o los autores le proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha puesto cuidado en garantizar que la información del artículo sea fiable; sin embargo, Goldmoney no declara que sea exacta, completa, actual o que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones e informaciones contenidas en este artículo corre por tu cuenta y riesgo.