
Un reciente documento del Banco de Pagos Internacionales que advierte de riesgos infravalorados en los mercados de divisas se hace eco de mi advertencia anterior, en un artículo para Goldmoney publicado hace más de un mes, en el que describía los riesgos de los derivados en los mercados de divisas.[i]
En ese artículo también muestro pruebas de que los bancos, tanto en EE. UU. como en la eurozona, están reduciendo el lado de los depósitos de sus balances al rechazar los depósitos grandes, que acaban en repos inversos de los bancos centrales, aparcando la liquidez no deseada fuera de la circulación pública. El gran desmantelamiento está en pleno curso.
La contracción del crédito no solo está provocando un mercado bajista en los activos financieros, sino que la exposición a las malas inversiones por la subida de los tipos de interés también está teniendo consecuencias negativas para la economía no financiera. El capital privado, que ha prosperado gracias a la financiación barata utilizada para apalancar empresas objetivo, muestra señales de desmantelamiento, con dos grandes fondos de Blackrock que han suspendido los reembolsos.
A medida que se acerca la temporada del maquillaje de cuentas de fin de año, debemos esperar que la volatilidad de los mercados poco profundos que suele acompañarla no desestabilice los mercados financieros mundiales.
Inflación y estancamiento
No te equivoques: los tipos de interés han tocado fondo en el límite de cero y no pueden bajar más. La tendencia de cuarenta años de bajada de los tipos ha terminado, con un repunte inicial que, hace seis semanas, había reducido a la mitad el valor del bono del Tesoro estadounidense a 30 años. Probablemente un cambio tan repentino necesitaba una pausa, y eso es lo que vemos hoy. Desde octubre ha habido una espectacular recuperación de los precios de los bonos, con una caída de la rentabilidad de este bono del Tesoro de ¾ puntos, hasta el 3,5 %.
El temor a la inflación de precios ha sido sustituido en buena medida por el temor a la recesión. Tras haber descartado el monetarismo, de forma extraña para un establishment de orientación keynesiana, analistas y comentaristas citan ahora con frecuencia la desaceleración del crecimiento monetario como prueba de una recesión inminente. Quizá esto signifique que el fracaso de sus modelos económicos los lleva a agarrarse a un clavo ardiendo, más que una conversión al monetarismo. Pero lo que desde luego no figura en el manual de los keynesianos es una combinación de inflación y recesión, atribuida habitualmente a un fenómeno inexplicado llamado estanflación.
Basta pensar un momento para entender la coincidencia de ambas. La inflación del crédito total (tanto por parte de los bancos centrales como de los bancos comerciales) transfiere riqueza de los agentes del sector privado al Estado, a sus bancos autorizados y a los prestatarios que estos favorecen. Actúa como un impuesto oculto y asfixiante sobre el progreso económico, empobrece a la gente corriente y, por su deseo de protegerse de la degradación del crédito, empuja recursos de capital que de otro modo serían productivos hacia «refugios seguros», como la propiedad física y la especulación financiera. Llega un punto en que los efectos estimulantes de la expansión del crédito, que es un artificio para engañar a los mercados y hacerles creer que las cosas van mejor de lo que van en realidad, se vuelven directamente destructivos.
Si fuera de otro modo, la degradación de la moneda funcionaría, aunque la historia demuestra claramente que es una política destructiva y fallida. Y en el extremo, naciones tan distintas como la Alemania de los años veinte y el Zimbabue actual habrían sido éxitos rotundos desde el punto de vista económico, con un PIB nominal disparado fuera de toda escala. En cambio, la Alemania y el Japón de la posguerra adoptaron políticas monetarias que dieron lugar a monedas fuertes y aun así superaron con holgura a los anglosajones inflacionistas.
Tanto la evidencia empírica como la lógica son ignoradas por los responsables de las políticas y por un establishment inversor empeñado en creer lo contrario por sus dogmas macroeconómicos. Como hombres que se ahogan, se aferran a las pruebas de que el aumento inicial de los precios, atribuido convenientemente a la covid, a la interrupción de las cadenas de suministro y a las sanciones contra Rusia, se está ralentizando. Y de que los aumentos del IPC remitirán. Sin duda lo harán. Pero se trata de una aberración estadística, porque las cifras altas irán saliendo por el extremo final de una estadística móvil. Eso permite a los alcistas de siempre anunciar que el final de las subidas de tipos está a la vista y que, con una recesión en perspectiva, esa tendencia se invertirá. El QT volverá a ser sustituido por el QE: eso es ciertamente creíble.
Estas expectativas sobre la perspectiva de la inflación y, por tanto, de los tipos de interés son demasiado simplistas. Además de compensar la pérdida temporal de la posesión del crédito y el riesgo de contraparte, los tipos de interés reflejan por fuerza la opinión del acreedor sobre los cambios en el poder adquisitivo de una moneda. Gran parte del tiempo, un banco central puede imponer una política de tipos de interés a los mercados, como muestra la evidencia. Pero llega un punto en que, al reconocer la degradación de una moneda, el mercado obliga al banco central a aceptar tipos más altos. El mercado en cuestión suele ser el de divisas.
Por eso, con el camino despejándose hacia una nueva relajación de la política de tipos de interés, el dólar se ha debilitado drásticamente frente a las demás divisas principales, junto con la caída de los rendimientos de los bonos del Tesoro de EE. UU. a plazos más largos.
En cuanto a la evolución de los tipos de interés futuros, debemos hacer una valoración que vaya más allá de las perspectivas visibles de recesión. Debemos anticipar las políticas de los bancos centrales y sus consecuencias: ¿abandonarán el inflacionismo y tratarán de proteger su moneda, o darán prioridad a proteger la economía de la recesión, de la ilusión de riqueza financiera creada por la supresión de los tipos de interés, y a proteger unas finanzas públicas en deterioro?
Cuando las divisas fiduciarias pueden expandirse con facilidad para hacer frente a todos estos problemas crecientes, sea cual sea la intención declarada de la política monetaria, el inflacionismo resulta irresistible. Y más aún cuando la alternativa de la restricción del crédito acabaría inevitablemente por hundir la economía, los mercados financieros y las finanzas públicas.
Los banqueros comerciales no son tontos y, con balances excesivamente apalancados, seguramente intentarán protegerse de la creciente morosidad en un entorno de recesión. La medida en que lo hagan traslada una carga adicional de creación de crédito a los bancos centrales. Pero todas las pruebas muestran que la política monetaria de los bancos centrales tiene un impacto mucho mayor en la valoración de una divisa en los mercados de divisas que variaciones equivalentes en el crédito de la banca comercial. Por lo tanto, el efecto de que el crédito del banco central sustituya al crédito de la banca comercial es socavar rápidamente el valor de una divisa.
Todos los grandes gobiernos están atrapados en trampas de deuda, que los tipos de interés más altos están haciendo saltar. Y cuando los bancos centrales se unan para proteger sus economías en dificultades, como parece seguro que harán, los tipos de cambio pueden parecer estables. Pero entonces la pérdida de poder adquisitivo empieza a reflejarse, para todas las divisas, en el oro, los precios de las materias primas y los costes de producción, a pesar de que el consumo disminuya.
Por lo tanto, solo cabe una conclusión sobre la evolución futura de los tipos de interés. La tendencia ha cambiado y, tras una subida inicial, se ha detenido. Esta relajación de las perspectivas de los tipos de interés resultará ser temporal y será seguida por una tendencia continuada de tipos aún más altos, que reflejará una depreciación monetaria más agresiva, coincidiendo de forma incómoda con una caída cada vez más profunda de la actividad económica. Esta debe ser nuestra hipótesis básica.
Las dificultades del sector financiero
La consecuencia más evidente de una nueva tendencia de tipos al alza es la caída del valor de los activos financieros. Todos los mercados financieros toman su referencia de los mercados de bonos. Desde el punto de vista de los banqueros comerciales, el valor de las garantías de los préstamos a clientes empieza a disminuir, lo que genera presión para exigir garantías adicionales. Evidentemente, esto conduce a una disminución del total de préstamos que respaldan posiciones en acciones y bonos, como muestra el siguiente gráfico, que recoge el crédito de margen pendiente en los mercados financieros de EE. UU.

Los datos de FINRA indican que los bancos están reduciendo su exposición crediticia a los mercados de acciones y bonos. Es probable que la disminución de los márgenes de garantía esté provocando la liquidación de posiciones de inversión, ya que los prestamistas son reacios a aceptar a ciegas liquidez de margen adicional. Podemos suponer que es así, debido a la necesidad de los bancos de reducir el apalancamiento de sus balances. El reciente repunte de los precios de los bonos y de las acciones podría dar cierto respiro (el gráfico anterior llega hasta octubre), pero es poco probable que sea permanente si, como parece probable, los bancos centrales detienen el endurecimiento cuantitativo y vuelven a relajar su política.
La razón por la que es poco probable que una relajación de la política monetaria sostenga una recuperación duradera del valor de los activos financieros es que, al optar por reflacionar la economía y los mercados, se sacrifica la moneda. Los operadores de los mercados de divisas prevén en primer lugar la disminución del poder adquisitivo de una divisa. Además, cualquier confusión sobre la relación entre las políticas monetarias y sus consecuencias para una divisa fiduciaria se ha disipado con el vínculo entre la expansión del crédito relacionada con la covid, orquestada por los bancos centrales, y la posterior inflación de precios. Es improbable que los mercados se dejen engañar con tanta facilidad por la expansión del crédito de los bancos centrales en el futuro.
Aunque los comentarios sobre acciones y bonos son temas relativamente fáciles para los analistas, el origen de las sorpresas desagradables queda fuera de su vista. En un artículo anterior,[ii] describí una situación de este tipo en los mercados de derivados, señalando que los valores nocionales de los cruces de divisas, los contratos a plazo y los swaps sumaban un total nocional de 104 billones de dólares, la cifra del BPI para mediados de 2021. Los contratos de divisas son el segundo mayor segmento del total OTC de 600 billones. Según la encuesta trienal del BPI, solo el 84 % de los contratos de divisas se recoge en las estadísticas semestrales, por lo que una cifra más acertada es de 124 billones de dólares.
Por vencimiento, se reparten así: el 80 % a un año como máximo, el 15 % entre uno y cinco años, y el resto a más de cinco años. Dado que todos los contratos de divisas de las estadísticas del BPI representan solo una cara de los contratos de divisas, la totalidad de los 124 billones de dólares es sin duda crédito, y la mayor parte, excluyendo únicamente las opciones, está duplicada por obligaciones de crédito equivalentes de las demás contrapartes. Por lo tanto, el crédito total en derivados de divisas, en billones, es al menos el doble de los importes nocionales pendientes, menos una cara de las opciones nocionales. Esto asciende a 236 billones de dólares.
Según el BPI, el valor de mercado bruto de este crédito es de 2,548 billones de dólares. El BPI define el valor de mercado bruto como «la suma de los valores absolutos de todos los contratos de derivados pendientes con valores de reposición positivos o negativos, valorados a los precios de mercado vigentes en la fecha de liquidación». En otras palabras, en la medida en que el sistema bancario, las entidades no bancarias y las contrapartes no financieras son contrapartes de estos derivados OTC, sus balances reflejan esta cifra neta de valoración a precios de mercado, y no las obligaciones de crédito reales, que son casi cien veces mayores.
Desde mi artículo, Claudio Borio et al. han expuesto la misma idea en un documento de investigación para el Banco de Pagos Internacionales, añadiendo algunos matices. Los gráficos siguientes proceden del documento de Borio y muestran solo una cara de los valores nocionales de las posiciones en divisas, actualizados a finales de junio de este año.[iii]

Cabe señalar que este mercado OTC está dominado por posiciones en dólares estadounidenses, que suman más de 80 billones de dólares (gráfico A), que predominan los vencimientos a corto plazo, vulnerables a la liquidez (gráfico B), y que las entidades financieras no bancarias son, con mucha diferencia, la categoría más grande (banca en la sombra, gráfico C). Además, el documento señala que la Fed es la responsable de garantizar que haya suficiente liquidez en dólares para respaldar estas enormes obligaciones fuera de balance.
En los dos casos de fallo, la crisis financiera de 2008/09 y la de marzo de 2020 (la crisis del repo de septiembre de 2019 no guardó relación), la Fed iba a ciegas, sin saber la magnitud de estas obligaciones ni dónde estaban. En la práctica, junto con todas sus demás obligaciones, la Fed debe garantizar la integridad de todo el mercado mundial de divisas, que según el documento del BPI incluye más de 35 billones de dólares en manos de entidades no bancarias extranjeras.
¿Qué podría salir mal? Está claro que esta situación se vuelve más peligrosa con una tendencia a largo plazo de tipos de interés al alza. Igual que este y otros mercados OTC han crecido a lomos de cuarenta años de tipos a la baja, se contraerán a medida que avance la nueva tendencia. En una recesión secular del sector financiero, las instituciones que han llegado a depender de los derivados para protegerse del riesgo o para obtener beneficios de negociación quedarán inevitablemente expuestas a fallos de liquidación, desencadenados cuando una o más contrapartes no cumplen sus obligaciones. El predominio de posiciones en divisas no bancarias, extranjeras y a corto plazo, vulnerables a la liquidez, es una combinación con un alto riesgo de provocar un suceso inesperado.
Es tentador pensar que un problema es más probable cuando el dólar se fortalece frente a otras divisas, que era la situación hasta octubre. Esto supone que los bancos y las entidades no bancarias extranjeros estaban en corto neto en dólares. Pero la tendencia alcista de la divisa es más probablemente indicio de posiciones largas netas. Es posible que este mercado se vea amenazado por desajustes de liquidez a corto plazo. Pero seguro que hay más de 2 billones de dólares de liquidez de repo inverso disponibles…
La posición de liquidez en dólares
Hay un exceso de liquidez en el sistema financiero estadounidense. Pero la cuestión es por qué está ahí y si estará disponible para resolver problemas de liquidez en caso de una crisis de divisas.

El gráfico anterior de la Fed sobre acuerdos de recompra inversa (repos inversos, o RRP) muestra que los RRP ascienden a 2,16 billones de dólares. En un RRP, la Fed toma prestado efectivo de forma temporal con valores de su balance como garantía, y se compromete a revertir la operación a cambio de una remuneración a un día fijada actualmente en el 3,35 %, aproximadamente un 0,4 % por debajo de su tipo de fondos actual (nota: estos tipos eran anteriores a que el FOMC subiera ayer el tipo de fondos un 0,5 %). Una amplia gama de contrapartes (operadores primarios, bancos, fondos del mercado monetario y entidades patrocinadas por el Gobierno) pueden participar en el servicio de RRP de la Fed.
La Fed fija el tipo de las RRP a un día para establecer un suelo bajo los tipos del mercado monetario, en línea con su objetivo para el tipo de los fondos federales, que ahora se ha elevado al 4,25 %—4,5 %. La decisión de una contraparte de prestar crédito a la Fed a su tipo a un día tiene poco que ver directamente con la liquidez general del mercado, pero es cierto que, mientras haya una liquidez sustancial en las RRP de la Fed, es poco probable que se produzca un estallido del mercado de repos como el del 17 de septiembre de 2019, cuando, por una escasez de crédito, el tipo de los repos se disparó hasta el 10 %.
Podría parecer sencillo que la Fed se negara a renovar las RRP para devolver liquidez al sistema bancario comercial. Pero no funciona así. Para lograr ese objetivo, la Fed tendría que reducir su tipo de las RRP para desincentivar las renovaciones, asegurando así que la liquidez adicional regrese a los bancos comerciales. Los bancos comerciales no solo se resisten a asumir grandes depósitos por las penalizaciones de financiación estable neta de Basilea 3, sino que reducir el tipo de las RRP va en contra de mantener las políticas actuales de tipos de interés. [Ten en cuenta que Basilea 3 considera que los depósitos grandes suponen un riesgo significativo para la liquidez del balance de los bancos, mientras que los depósitos pequeños se ven como una fuente de financiación estable. Sin duda, por eso los G-SIB como JPMorgan Chase están promoviendo ahora los servicios de banca minorista.]
Por lo tanto, que más de 2 billones de dólares en grandes depósitos hayan migrado de hecho del crédito bancario al balance de la Fed es una prueba de contracción del crédito bancario. Además de cumplir con Basilea 3, y conscientes de la escalada de los riesgos financieros y de préstamo, los bancos comerciales intentan reducir su exposición global al crédito. Liquidar activos financieros y negarse a conceder préstamos a prestatarios desesperados permite gestionar los riesgos del lado del activo del balance de un banco. Pero el conjunto de la red bancaria comercial no puede reducir con tanta facilidad sus obligaciones con los depositantes, algo necesario si los bancos quieren reducir el apalancamiento de sus balances colectivos. Por lo tanto, el motivo por el que la liquidez se aparca en la Fed en forma de RRP refleja simplemente la reticencia de la banca comercial a conservar grandes depósitos y es la contrapartida de la reducción de los activos de su balance.
Hasta aquí, el mercado nacional del dólar. Pero, como señala el documento de Borio para el BIS, la Fed tiene muy poca o ninguna información sobre las obligaciones en dólares en divisas fuera de EE. UU. y sobre dónde pueden estar los puntos débiles. Y no se trata solo de la liquidez en dólares, que podría desbaratar el mercado monetario. Cada operación en dólares tiene su correspondiente operación en divisa extranjera, probablemente dentro de una cadena. Muy pocas operaciones de divisas no incluyen el dólar, por cómo funciona el mercado. Un importador indio de productos chinos tiene que vender rupias para comprar dólares y luego vende los dólares por yuanes para pagar la mercancía. En esta cadena sencilla, las contrapartes son el importador, el banco del importador, el banco del exportador y el exportador. En una recesión global cada vez más profunda, hay mucho que puede salir mal.
Las estadísticas de divisas del BIS solo recogen un lado de una operación, que está fuera de balance, cuando la doble partida debería revelar al menos el doble de las estimaciones del BIS entre todos los participantes del mercado. Y una contracción de este mercado de derivados desmesurado, impulsada por las tendencias alcistas de los tipos de interés, probablemente también dejará al descubierto problemas de liquidez en un laberinto de bancos en la sombra extranjeros.
La posición de liquidez de Europa
A diferencia de las RRP de EE. UU., que aparcan más de 2 billones de dólares en liquidez a corto plazo, según la International Capital Markets Association Europa también depende en gran medida de los repos para gestionar la liquidez del mercado. En un repo, un banco originador usa valores (normalmente bonos del Estado o corporativos de alta calidad) como garantía a cambio de efectivo. Es el otro lado de un repo inverso, que es como lo vería la otra parte.
Los repos y los repos inversos son una característica cada vez más presente en los mercados interbancarios. Antes, los excesos y déficits diarios de depósitos se negociaban en los mercados monetarios mediante tipos interbancarios, con importes menores y acuerdos sin garantía. Siempre había límites de crédito individuales para estas operaciones que restringían su alcance. Por este y otros motivos en los que no hace falta detenerse, los repos se convirtieron en una característica cada vez más frecuente de los mercados monetarios. Lo más relevante es que los repos se realizan entre los bancos comerciales y el eurosistema porque estos fijan el nivel general de liquidez del mercado.
Según la última encuesta anual de la International Capital Market Association, realizada en diciembre de 2021, en ese momento el tamaño del mercado europeo de repos (incluidos los denominados en libras, dólares y otras divisas realizados en centros financieros europeos) alcanzaba un récord de 9.198 miles de millones de euros equivalentes.[iv] Esto se basó en las respuestas de una muestra de solo 57 instituciones, incluidos bancos, por lo que el tamaño real del mercado es algo mayor. Medida por análisis de divisa en efectivo, la cuota del euro fue del 56,9 % (5.234 mm de euros).
Permite a los fondos de pensiones y de seguros europeos financiar posiciones apalancadas en bonos mediante esquemas de inversión orientada al pasivo (LDI), que es lo que estuvo a punto de hundir a los fondos de pensiones del Reino Unido hace poco, cuando algo salió mal. Todo va bien hasta que cae el valor de los bonos mantenidos como garantía y se producen las llamadas de efectivo. Es poco probable que este problema se limite al Reino Unido y a los mercados en libras esterlinas.
La explicación habitual es que la flexibilización cuantitativa ha llevado a que el eurosistema, formado por el BCE y los bancos centrales nacionales, absorba grandes cantidades de garantías de alta calidad, lo que deja al conjunto de la banca comercial escaso de buenas garantías y sobrado de liquidez. En consecuencia, los tipos de los repos se han situado por debajo de la facilidad marginal de crédito del BCE, del 2,25 % (es decir, su tipo de repo), como muestra la tabla siguiente de MTS Markets, ya que se dice que las garantías son más valiosas para los bancos comerciales que el efectivo.
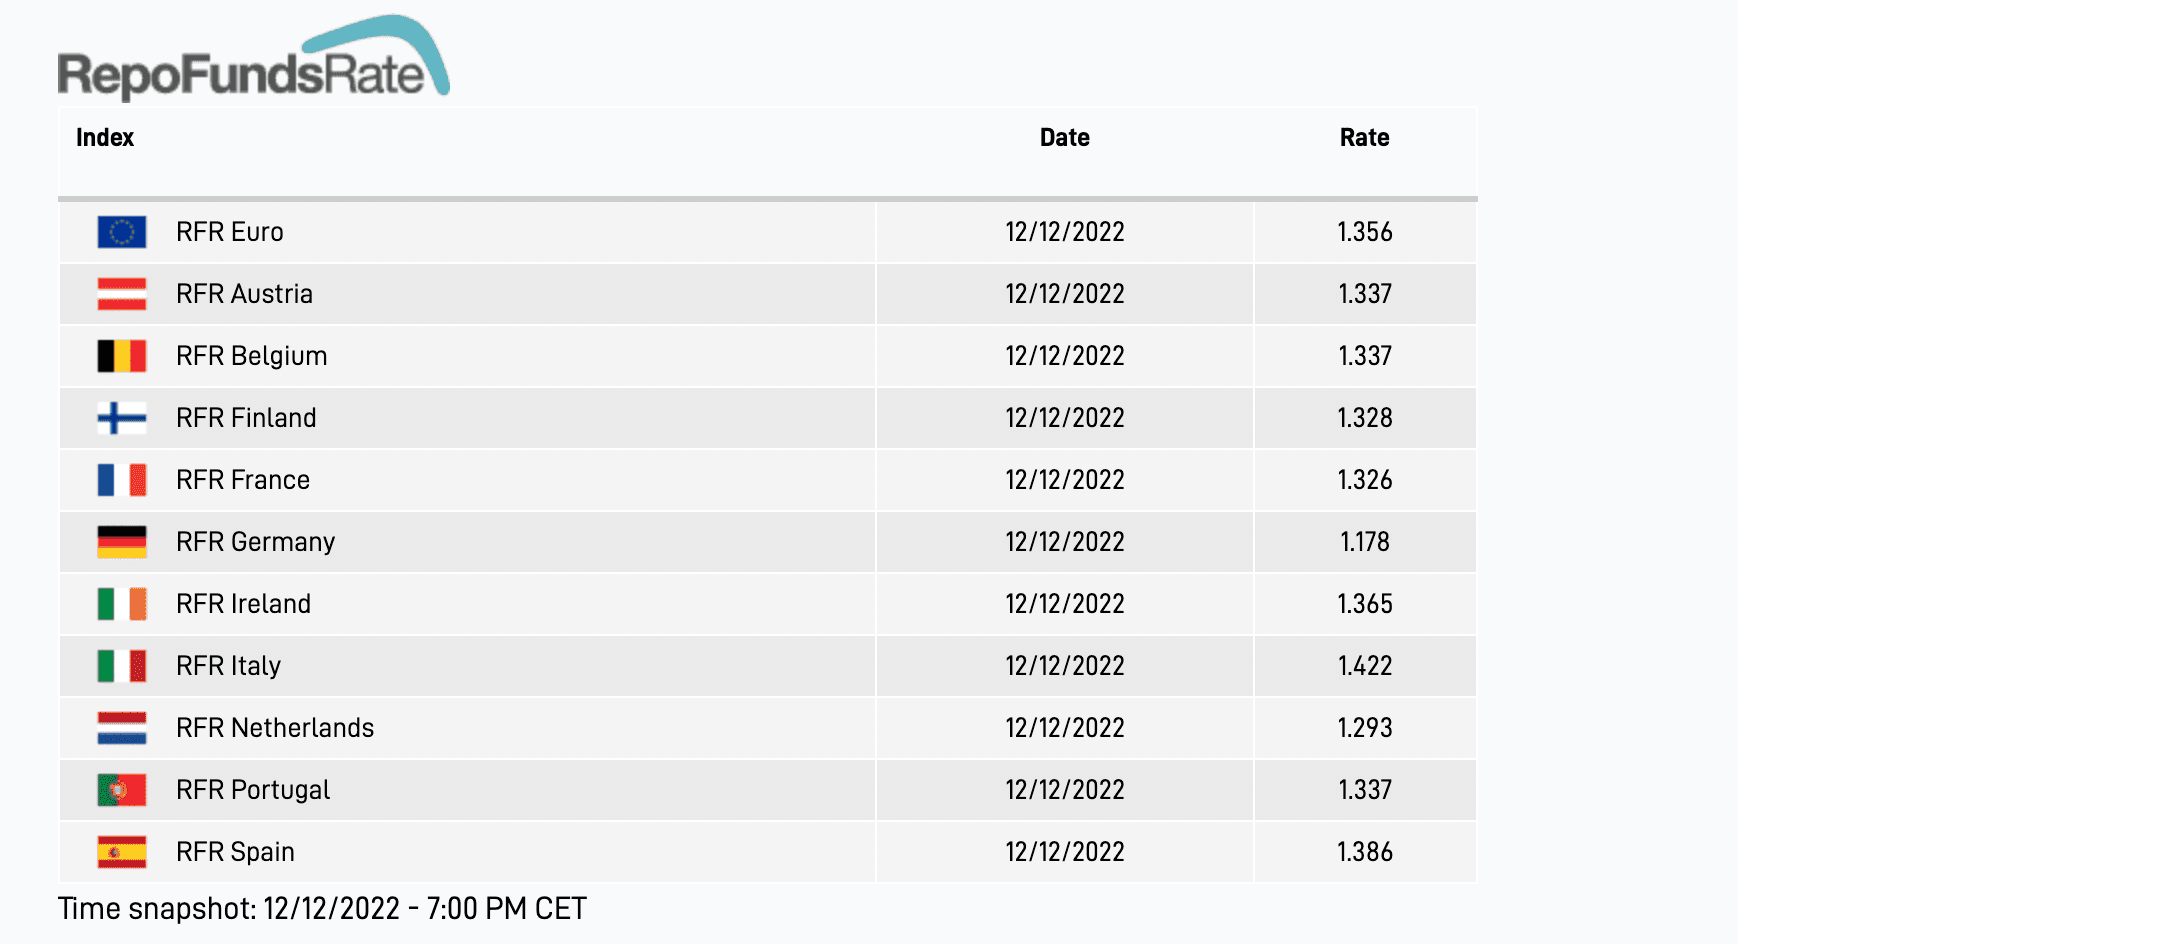
El análisis que sugiere que la falta de garantías impulsa los repos inversos entre el eurosistema y los bancos comerciales solo es válido hasta cierto punto. Algunos bancos necesitan liquidez para resolver problemas temporales en el mercado interbancario mediante repos, para los cuales necesitan garantías. Pero, por lo demás, el deseo de depositar efectivo en el BCE y en los bancos centrales nacionales parece similar a los problemas a los que se enfrentan los bancos comerciales estadounidenses en su intento de reducir la parte de depósitos de sus balances. Es la demanda del conjunto de los bancos de deshacerse del efectivo lo que presiona a la baja el tipo de los repos.
La liquidación de los derivados de materias primas
Un subconjunto mucho menor del mercado OTC son los contratos de materias primas, que en junio del año pasado se cifraban en 2,962 billones de dólares. Por materia prima, 820 000 millones correspondían al oro, 106 000 millones a otros metales preciosos y 2,036 billones a otras materias primas. Aunque el total de junio supera en un 20 % al de finales de 2021, la liquidez de las materias primas físicas subyacentes está disminuyendo. Esto es especialmente acusado en metales como la plata y en la energía.
Para las mesas de negociación de los bancos, operar con derivados de materias primas ha sido muy rentable y, pese a las penalizaciones que impone el ratio de financiación estable neta de Basilea III sobre la liquidez del balance, los bancos han mantenido su exposición a este negocio. Suelen ocupar la posición corta, mientras que los especuladores toman posiciones largas. El efecto en los precios es que los bancos y sus creadores de mercado generan una oferta artificial para absorber la demanda de inversión, con lo que mantienen los precios por debajo de donde estarían de otro modo. Los precios deprimidos de las materias primas contribuyen a la estabilidad de las monedas fiduciarias, y por eso los gobiernos occidentales, con Estados Unidos a la cabeza, han consentido la expansión de este negocio intrínsecamente especulativo.
Pero la falta de liquidez en las materias primas subyacentes, unida a una tendencia de tipos de interés al alza, amenaza ahora con aumentar el riesgo de los derivados a medida que los bancos pasan de perseguir beneficios a ser más cautelosos. Además, estas posiciones en materias primas no son insignificantes. Solo la cifra del BPI para el oro equivale a 14 170 toneladas a los precios actuales, casi cuatro veces la producción minera anual.
Además del mercado OTC, existen futuros y opciones regulados por más de 38 billones de dólares (septiembre de 2022), respaldados por la expansión del crédito bancario. Aunque se supone que las posiciones en derivados OTC compensan la exposición en futuros regulados, en la práctica pueden sumarse a las posiciones cortas totales en materias primas negociables como el oro.
Malas inversiones en la economía no financiera
El ejemplo de los riesgos no identificados en los mercados de divisas señalado por el BPI es solo uno de los varios posibles accidentes en los sectores bancario y financiero de la economía global, que no está acostumbrada a un entorno de tipos de interés al alza. Ahora debemos fijarnos en las entidades no financieras, que han aprovechado los tipos de interés deprimidos y el crédito fácil para financiar proyectos que de otro modo se habrían considerado no rentables. Además, habrá muchas empresas que han tenido dificultades para sobrevivir incluso con costes de endeudamiento artificialmente bajos: las empresas zombi.
Los peligros que estas malas inversiones suponen para la economía global ya iban en aumento antes de los confinamientos por la covid, durante los cuales sus costes continuaron sin ningún ingreso de clientes. Las persistentes interrupciones en las cadenas de suministro aumentaron considerablemente las deudas de estas empresas. Y ahora, los bancos, excesivamente apalancados, intentan reducir sus obligaciones de deuda porque la subida de los tipos de interés amenaza con llevar a la quiebra a estas entidades.
Es tentador pensar que los gobiernos pueden presionar a los bancos comerciales para que no empeoren aún más una situación que se deteriora. Y no cabe duda de que, con garantías públicas, los bancos preferirán cooperar antes que afrontar la cancelación de deudas y el reproche público por no haber concedido crédito. Pero no es solo un problema bancario. Muchos bancos han adquirido obligaciones de préstamos garantizadas (CLO) en lugar de mantener una exposición directa a la deuda corporativa. Y es probable que un horror adicional sea la liquidación del sector del capital riesgo.
Según la Revisión Anual de los Mercados Privados 2022 de McKinsey, a mediados de 2021 los mercados privados globales habían crecido hasta los 9,6 billones de dólares. Hay varias categorías dentro de un abanico de actividades, pero el planteamiento básico es el mismo. Una sociedad de capital privado puede captar fondos a un coste inferior al de las empresas independientes que generan caja. Aprovecha esa capacidad para adquirir el control de la empresa y apalancar su balance con deuda, de modo que aumente su rentabilidad sobre los fondos propios. Evidentemente, esta estrategia depende tanto de los tipos de interés suprimidos como de la tendencia continuada a que se mantengan bajos.
Esas condiciones han desaparecido. Ya hay señales de que este sector está empezando a tener dificultades. El 7 de diciembre, el Financial Times informó de que el Real Estate Income Trust de Blackstone, de 69 000 millones de dólares, estaba limitando los reembolsos a inversores adinerados. El fondo está apalancado dos veces, con 125 000 millones de dólares en activos. Al día siguiente, Bloomberg informó de reembolsos en el fondo de crédito privado de Blackstone, de 50 000 millones de dólares. Ambos fondos son líderes del mercado privado apalancado de EE. UU.
El ambiente en torno a la concesión de préstamos a empresas no financieras ha cambiado sin duda. Y, por lo que se ve, los medios financieros apenas son conscientes de las consecuencias, al menos por ahora.
Conclusiones
Incluso en esta fase temprana de una nueva tendencia de subida de los tipos de interés, ya se aprecian tensiones en el sistema bancario mundial. Los balances de los bancos están tan sobreapalancados como siempre, sobre todo en Europa y Japón. Y con unos tipos al alza que garantizan un mercado bajista en los activos financieros, y con una amplia exposición a malas inversiones que derivan en préstamos dudosos, el ánimo de los banqueros se inclina con firmeza hacia la contención del riesgo.
Las cifras de oferta monetaria, que muestran una desaceleración del ritmo de expansión del crédito, solo cuentan una parte de la historia. Los bancos comerciales de EE. UU. y la UE están usando repos inversos para deshacerse de liquidez en el lado de los depósitos de sus balances, a fin de acompañar el esfuerzo por reducir el lado del activo.
Como el canario en la mina, ya vemos cómo se seca la liquidez de los derivados en los futuros regulados del oro y la plata. Probablemente esto se esté repitiendo también en otros mercados de materias primas. Pero un problema mucho mayor son los cruces de divisas, los swaps y los forwards, cuyos valores nocionales no se reflejan adecuadamente en los balances bancarios: solo uno de los lados de la exposición a contrapartes supera en más del doble la capitalización total combinada de los bancos de importancia sistémica mundial, de unos 40 billones de dólares.
Como en todas las contracciones del crédito, es prácticamente imposible predecir cuándo y dónde se romperá el sistema. Pero, cuando ocurra, la crisis será repentina. Hay que esperar que la temporada de maquillaje contable de fin de año pase sin incidentes.
[i] Véase https://www.goldmoney.com/research/the-great-unwind-1
[ii] ibid.
[iii]Véase https://www.bis.org/publ/qtrpdf/r_qt2212h.htm
[iv] Véase la encuesta n.º 41 de la ICMA, publicada en noviembre de 2021.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.