
La realidad macroeconómica se impone al miedo a Trump
Introducción
El resultado de las elecciones presidenciales estadounidenses de 2016 ha sacudido los mercados financieros mundiales. El oro revirtió en gran parte su subida nocturna del 4 % y ha vuelto a los niveles previos a las elecciones. Esto demuestra que los precios del oro se mueven por la realidad macroeconómica y no por el miedo y la codicia. Creemos que el resultado electoral cambia poco la trayectoria a medio y largo plazo del precio del oro en USD, ya que los factores del precio real del oro siguen fuertemente sesgados al alza y de forma asimétrica.
Consulta aquí el Análisis completo en PDF...
El resultado de las elecciones presidenciales estadounidenses de 2016 ha sacudido los mercados financieros mundiales.
A medida que aumentaban las probabilidades de una victoria de Trump con la llegada de los resultados electorales el martes por la noche, los mercados de renta variable y de materias primas industriales cayeron y las divisas fluctuaron con fuerza. Los futuros del S&P 500 llegaron a caer un 5 %, los futuros del petróleo bajaron 2 USD por barril y el peso mexicano perdió más de un 10 % de su valor. Pero al día siguiente, la mayoría de estos movimientos se habían revertido por completo (con la notable excepción del peso mexicano) y el índice Dow Jones cerró en un máximo histórico. El precio del oro también osciló con violencia: subió un 4 % durante la noche y, en el momento de escribir esto, casi había vuelto a su nivel inicial. Para muchos comentaristas del oro que atribuyen los cambios de precio principalmente al miedo y la codicia, esto debe de resultar sorprendente. Apenas 24 horas antes, el mercado estaba convencido de que el ahora presidente electo Trump no tenía ninguna posibilidad de ganar. La mayoría de las encuestas daban a Hillary Clinton una probabilidad de victoria superior al 95 %. Así que, aunque una presidencia de Trump pueda significar todo tipo de cosas para el crecimiento económico y, por tanto, para la renta variable y las materias primas industriales, ¿cómo no va a ser una conmoción para el mercado del oro? Si el oro realmente se mueve por el miedo y la codicia, por definición debería haber subido con fuerza, ¿no?
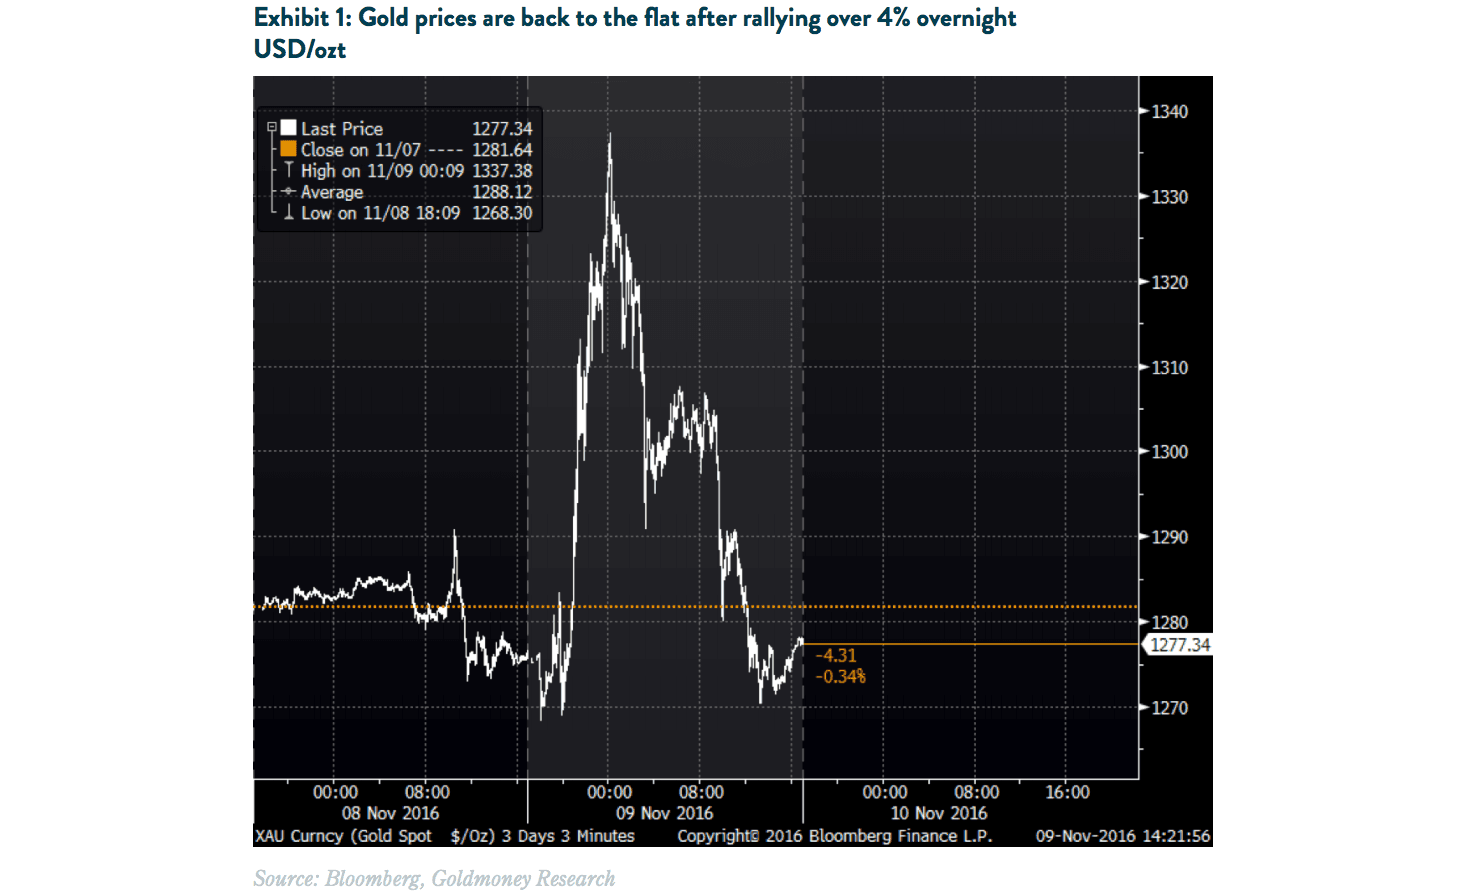
Por tanto, ayer fue un ejemplo de manual de que el oro se mueve por la realidad macroeconómica y no por el miedo y la codicia. En una serie de informes del último año hemos demostrado que los cambios en los precios del oro se deben principalmente a tres factores: la política de los bancos centrales (incluido su efecto en las expectativas de tipos de interés reales), las compras de oro de los bancos centrales y los precios de la energía a plazos más largos. El resultado electoral no tuvo ningún efecto en las compras netas de oro de los bancos centrales. Los precios al contado del petróleo cayeron con fuerza al principio, pero a la tarde del miércoles habían vuelto a su nivel inicial. Más importante aún, los precios de la energía a plazos más largos, medidos como los precios a 5 años del Brent, estaban en realidad 0,70 USD por barril más altos al cierre del mercado el miércoles. Sin embargo, la mayor parte del movimiento del precio del oro se debió a cambios en las expectativas de tipos de interés reales.
Cuando la probabilidad de una presidencia de Trump aumentó bruscamente el martes por la noche, los rendimientos de los bonos del Tesoro a 10 años se desplomaron al principio. Esto llevó a la baja las expectativas de tipos de interés reales (medidas con los TIPS a 10 años) y al alza el oro. Pero los bonos a 10 años no tardaron en revertir y subieron con fuerza. Esto, a su vez, volvió a elevar las expectativas de tipos de interés reales. En conjunto, las expectativas de tipos reales son ahora más altas que antes de la noche electoral y, a la inversa, los precios del oro son ligeramente más bajos.
Sin embargo, es discutible que los tipos de interés reales deban estar al alza. Dado que la realidad macroeconómica es lo que determina en última instancia los precios del oro, creemos que el resultado electoral tiene un impacto limitado en la trayectoria del oro a medio plazo. La Fed sigue en la misma situación que antes. Tras siete años de tipos de interés cercanos a cero, la Fed solo ha conseguido subirlos una vez, 25 puntos básicos. Es difícil saber si el resultado electoral hace más o menos probable que la Fed suba los tipos antes de fin de año. Pero en el escenario más restrictivo habrá una subida más antes de que acabe el año. Eso supone una subida de 25 pb al año. Lo que está claro es que la Fed no puede subir los tipos con rapidez, y mucho menos devolverlos a un nivel «normal», ya que el impacto negativo en los mercados de activos probablemente bastaría por sí solo para provocar una recesión. Y cuando la economía estadounidense entre de forma natural en recesión, algo cada vez más probable tras siete años, la Fed no tendrá munición para contrarrestarla, ya que los tipos de interés estarán muy lejos de los niveles normales. Sea cual sea la reacción de la Fed, empujará los tipos de interés reales con fuerza a la baja, hasta territorio negativo. Al mismo tiempo, los precios de la energía a más largo plazo tocaron fondo a finales de 2015 y se espera que suban gradualmente en los próximos años, a medida que se vaya absorbiendo el exceso de capacidad. Por tanto, todos los factores que influyen en el precio del oro siguen sesgados al alza.
Consulta aquí el análisis completo en PDF...
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.