
En nuestro marco de precios del oro, identificamos tres factores principales: la política de los bancos centrales (a través de las expectativas de tipos de interés reales y la QE), los cambios en los inventarios de los bancos centrales y los precios de la energía a más largo plazo. Hemos comprobado que estos tres factores tienen un valor predictivo muy alto sobre los precios del oro durante las últimas décadas. Cuando los precios quedan por debajo o por encima de los valores que predice el modelo, tienden a corregirse a medio plazo. Los precios actuales coinciden bastante con los precios que predice el modelo (véase el Gráfico 1).
Gráfico 1: Nuestro modelo de precios del oro ha sido un excelente predictor de los precios durante las últimas décadas
$/ozt

Fuente: Goldmoney Análisis
Hemos analizado en detalle nuestra perspectiva sobre el primer factor en informes recientes (véanse Gold price framework update – the new cycle accelerates, 28 de enero de 2021, así como The equity-gold price conundrum – Part I, 8 de marzo de 2021 y Part II, 19 de marzo de 2021.
Nuestra perspectiva sobre el segundo factor, los cambios en los inventarios de los bancos centrales, sigue siendo la misma de los últimos años: los bancos centrales de los mercados emergentes continúan siendo compradores netos de oro, lo que compensa con creces la tendencia, todavía vigente (aunque mucho más lenta), de los bancos centrales occidentales a ser vendedores netos. Más importante aún, y como ya hemos señalado antes, las compras de los bancos centrales no han contribuido de forma significativa a los precios del oro en los últimos años, ni a la baja ni al alza.[1]
Gráfico 2: Reservas mundiales de oro
Millones de ozt

Fuente: FMI, Goldmoney Análisis
Lo que nos lleva al último factor de los precios del oro: los precios de la energía a más largo plazo[2]. Los precios de la energía a más largo plazo fueron el principal factor del fuerte repunte del oro entre 2003 y 2008. La revolución del petróleo de esquisto en EE. UU. acabó provocando un fuerte reajuste de los precios del tramo largo en 2014, lo que tuvo un impacto neto negativo en el oro. Sin embargo, desde principios de 2016, los precios de la energía a más largo plazo apenas se han movido.
Gráfico 3: Los precios de la energía a largo plazo fueron el mayor factor del repunte del oro hasta 2008, tuvieron un impacto negativo entre 2009 y 2015 y ninguno en los últimos cinco años
$/ozt
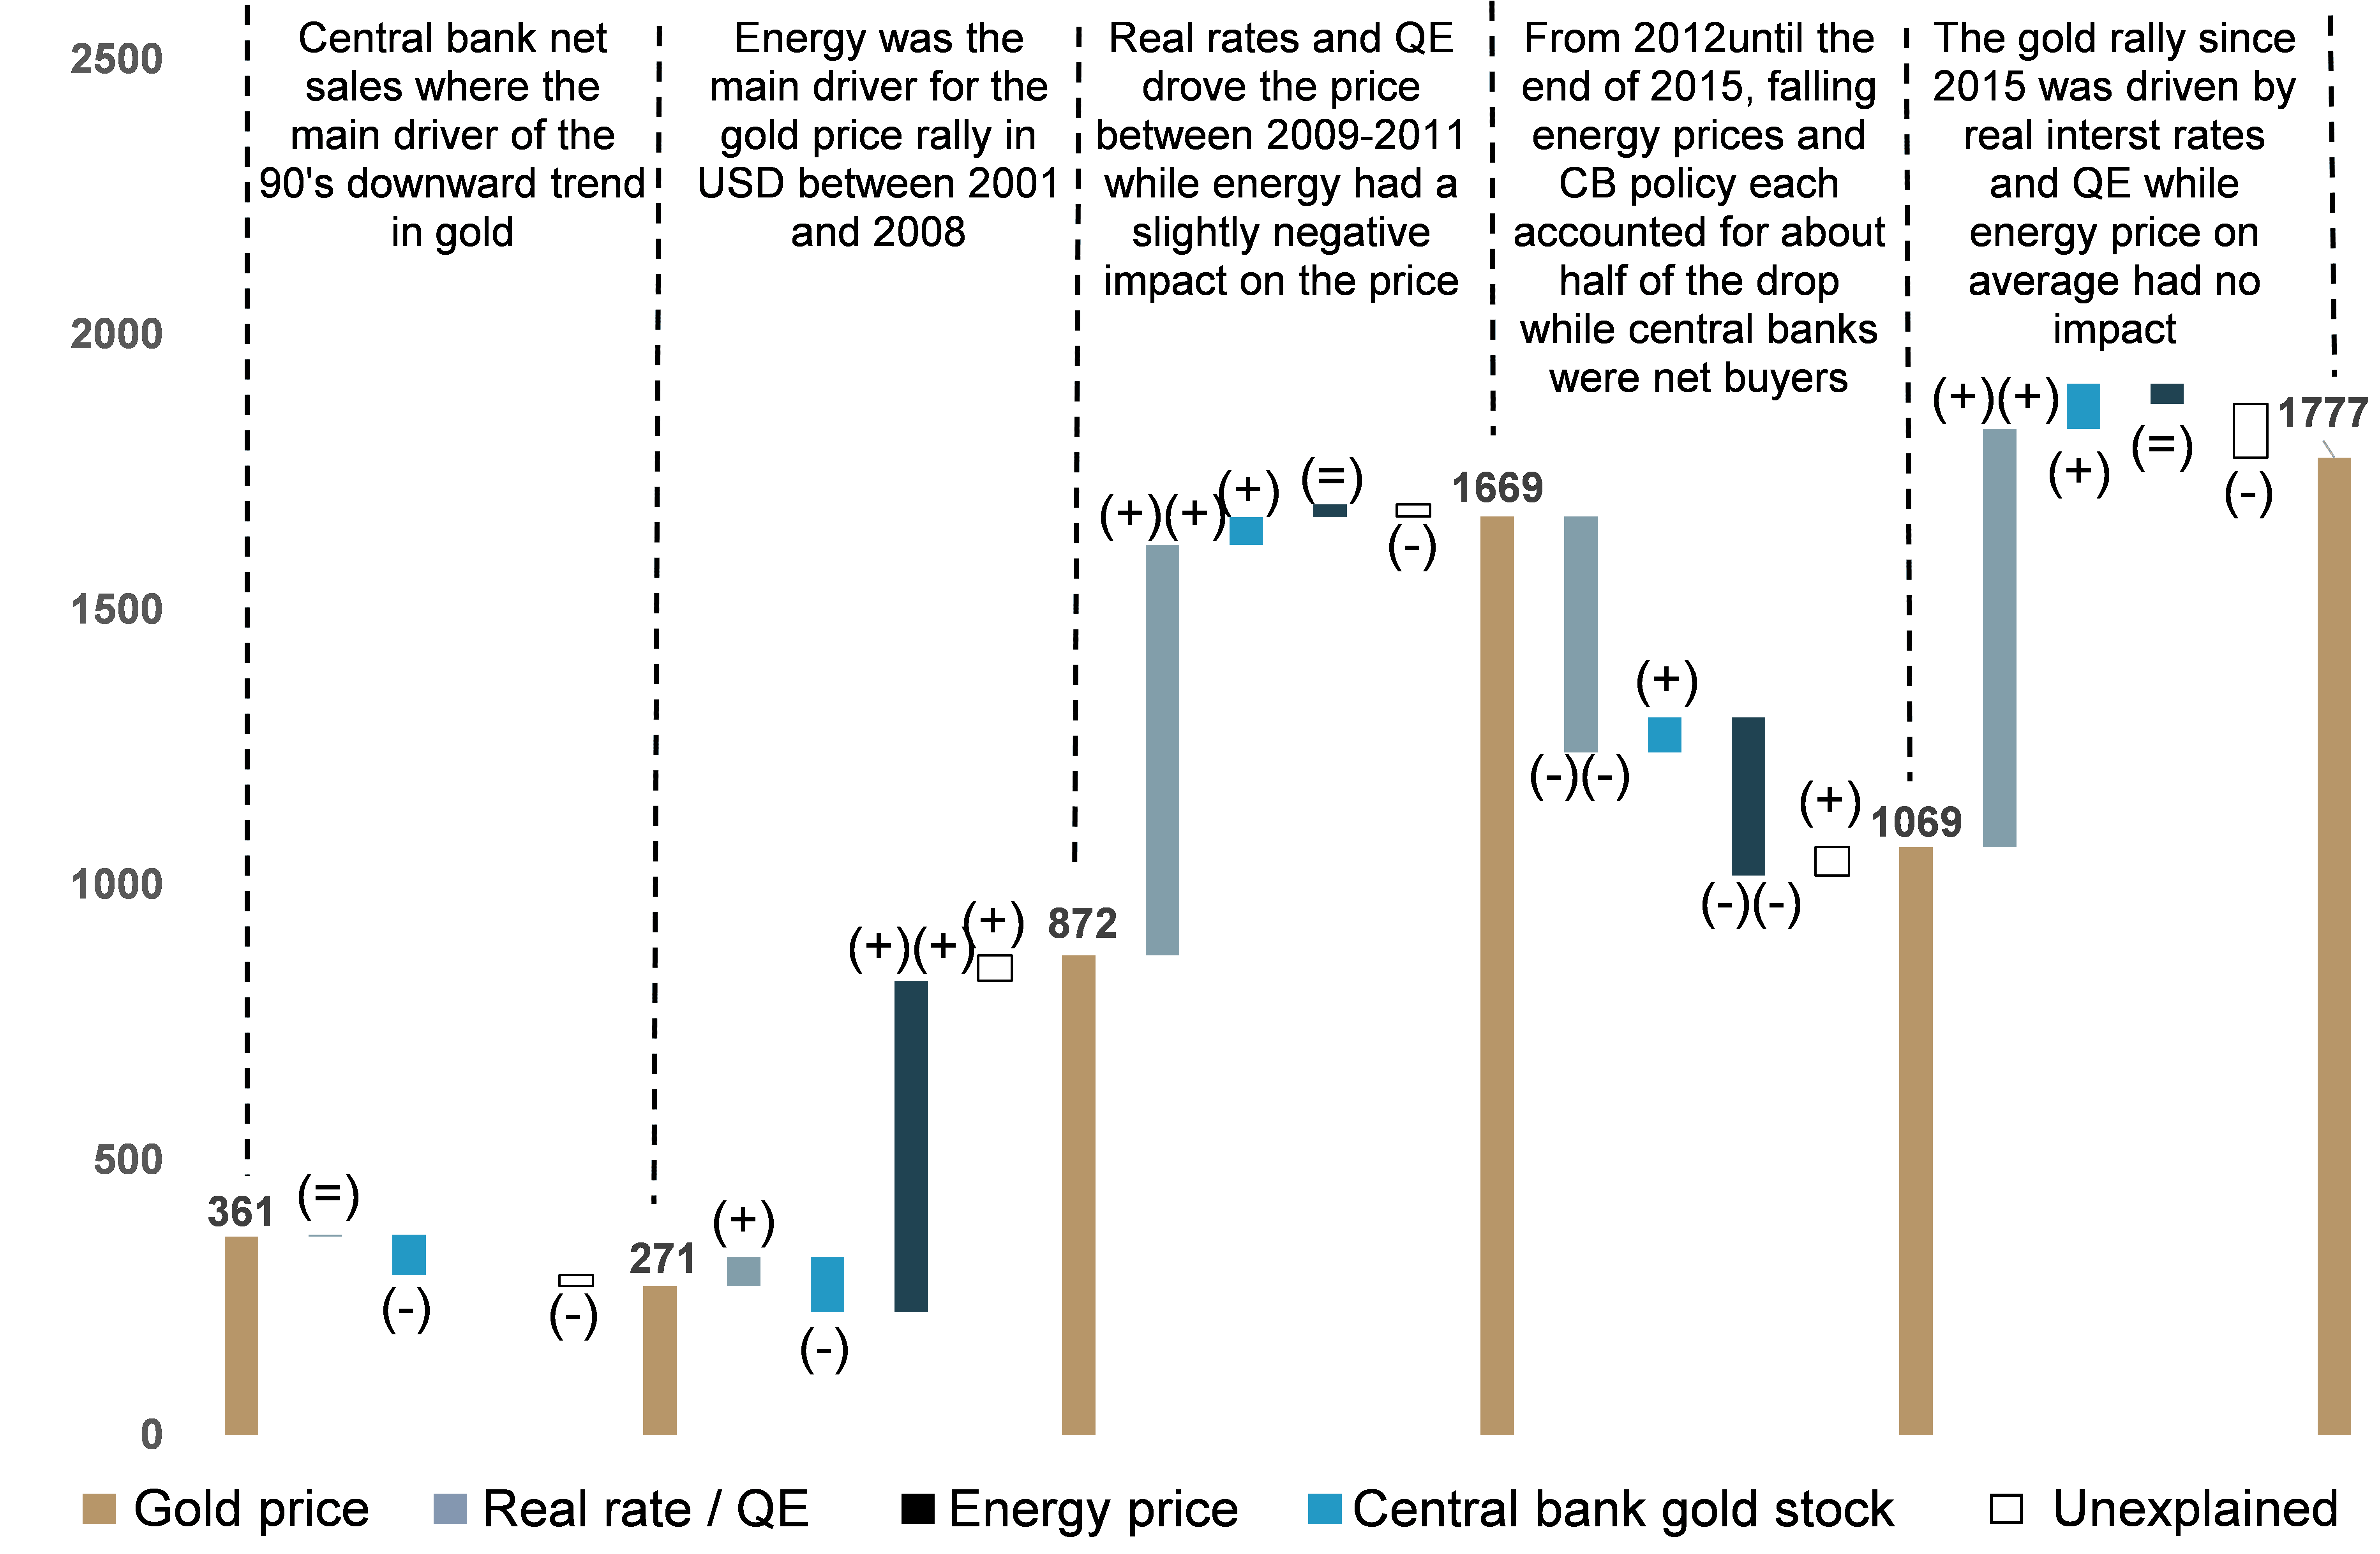
Fuente: Goldmoney Análisis
Es importante señalar que los precios del petróleo a más largo plazo no solo están hoy casi igual que hace cinco años, sino que apenas ha habido volatilidad durante todo ese periodo. Incluso cuando el precio del petróleo se desplomó a principios de 2020 por la primera ola de confinamientos por la COVID-19, los precios a más largo plazo solo cayeron de forma moderada y se recuperaron enseguida.
Gráfico 4: Precios del Brent a cinco años vista
$/barril (eje izq.)

Fuente: Goldmoney Análisis
Sin embargo, aunque hasta ahora la pandemia de COVID-19 ha tenido un impacto muy limitado en los precios del petróleo a largo plazo, en nuestra opinión tendrá un impacto sustancial en el crecimiento de la oferta futura. En concreto, creemos que los fuertes recortes de gasto han provocado una infrainversión generalizada, que a su vez ha acelerado la crisis de oferta que preveíamos y dará lugar a un déficit dramático a medio y largo plazo.
Los mercados del petróleo durante la pandemia de COVID-19
Para entender mejor cómo ha influido profundamente el último año en las perspectivas a largo plazo de los mercados de la energía, conviene repasar lo ocurrido con la demanda y la oferta durante la crisis de la COVID-19.
Los confinamientos mundiales provocaron el desplome más dramático de la demanda de petróleo de la historia. En el punto álgido (o mejor dicho, en el punto más bajo), la demanda mundial de petróleo cayó más de 20 millones de b/d, es decir, más de un 20 %. Para ponerlo en perspectiva histórica, en el mínimo de la crisis financiera mundial, cuando el precio del petróleo se desplomó de 150 $/barril a 30 $/barril, la demanda mundial cayó solo 3 millones de b/d.
Gráfico 5: El impacto de los confinamientos por la COVID en la demanda mundial de petróleo no tuvo precedentes
Mb/d
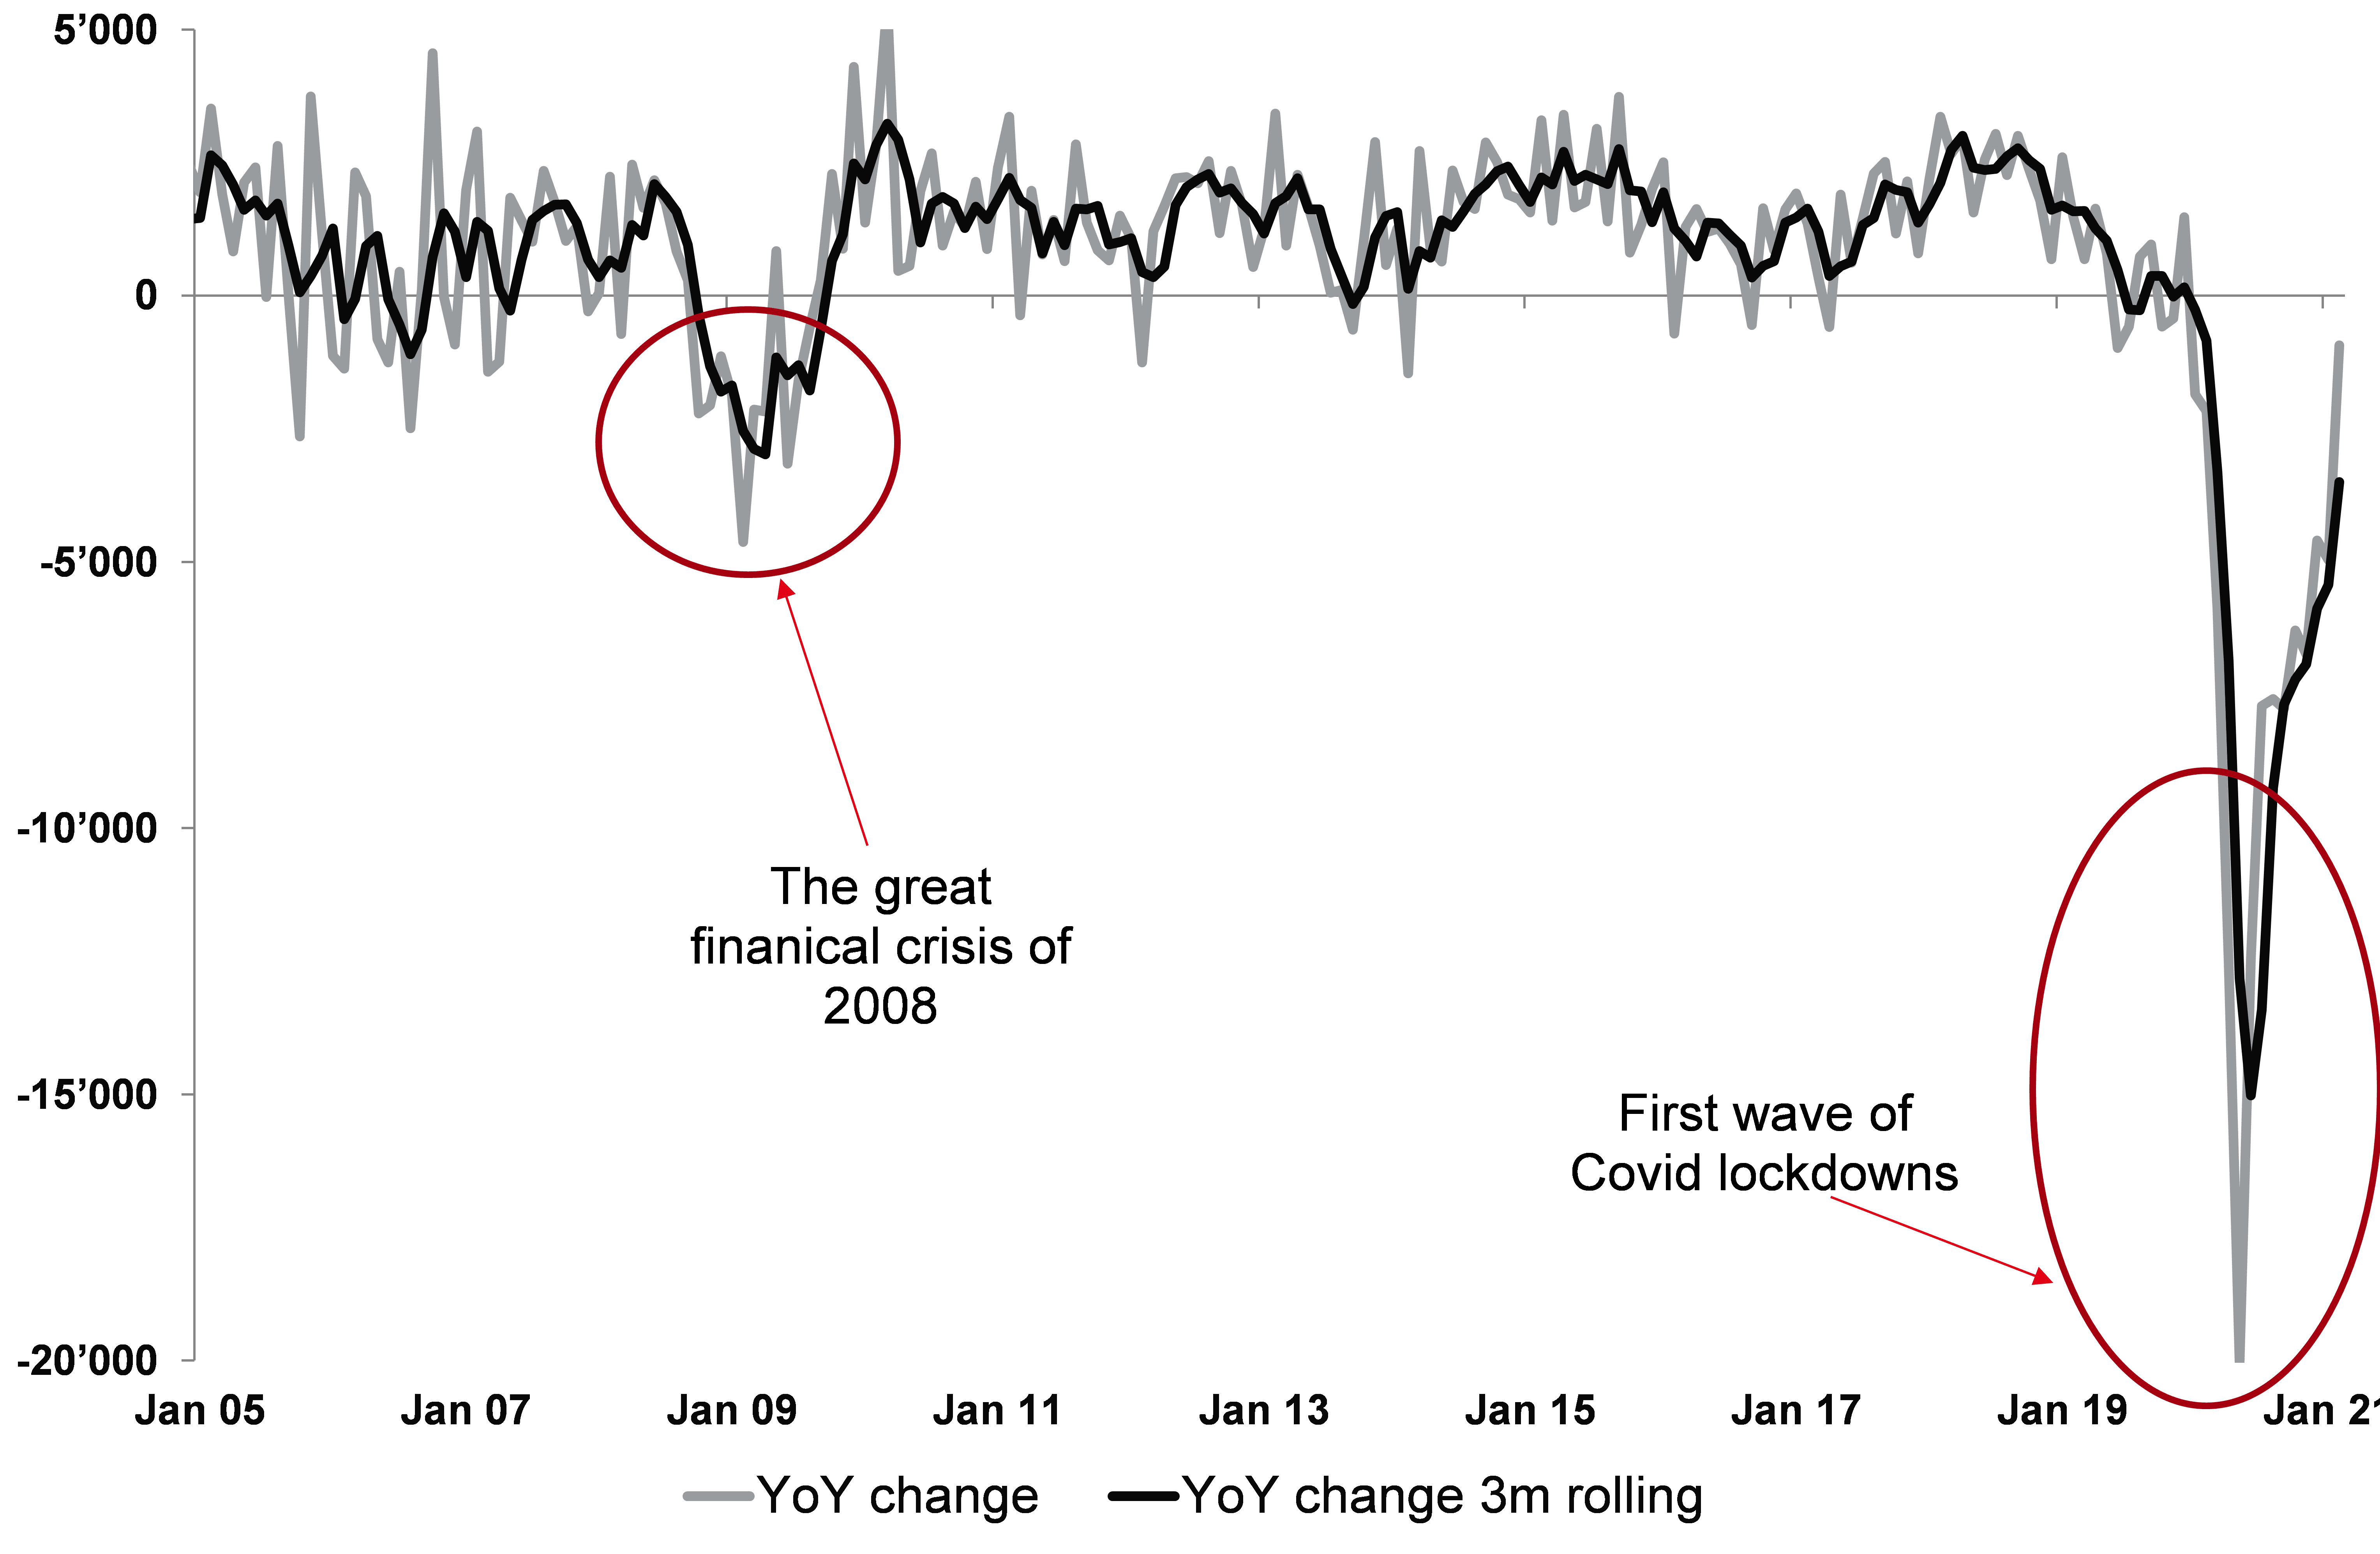
Fuente: Goldmoney Análisis
Como resultado, los inventarios mundiales aumentaron al ritmo más rápido y hasta los niveles más altos jamás registrados.
Gráfico 6: Existencias mundiales totales de petróleo
Miles de barriles
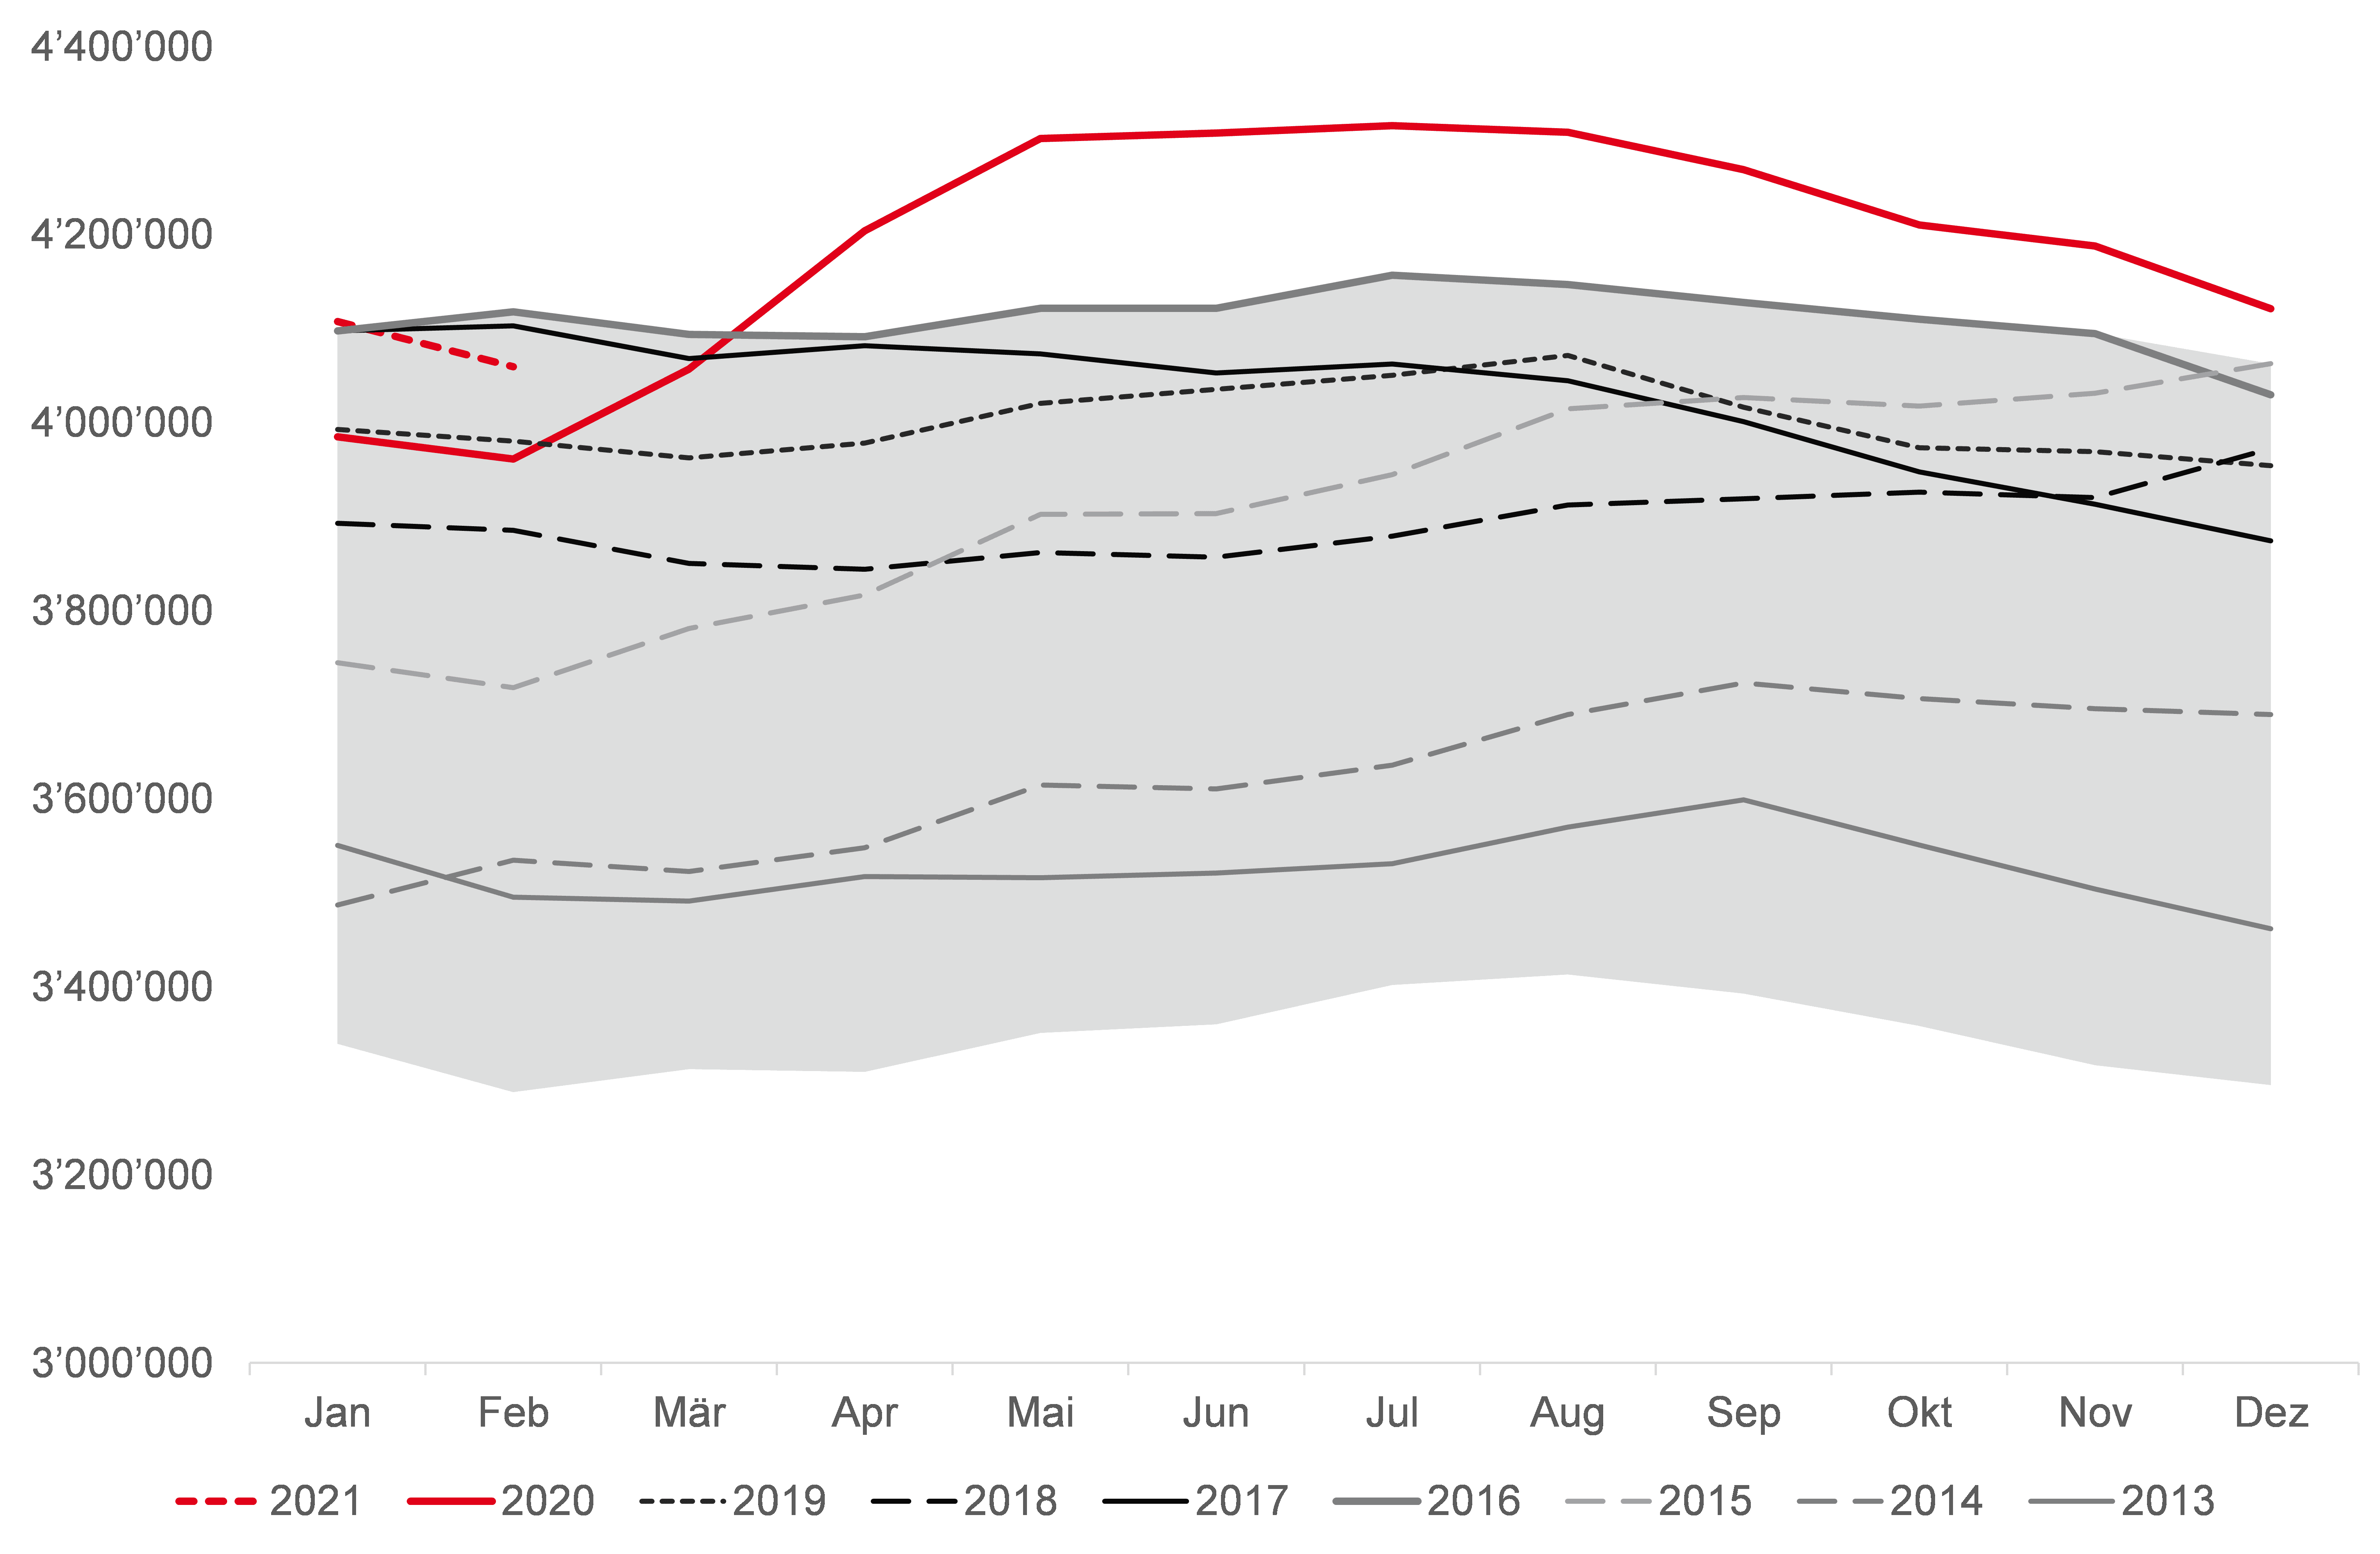
Fuente: Goldmoney Análisis
El resultado fue que los precios del petróleo se desplomaron. Mientras que los referentes globales como el Brent cayeron en torno a un 60 % de máximo a mínimo (de 68 $/barril a 25 $/barril), los crudos sin salida al mar, como el WTI, registraron precios negativos (de 62 $/barril a -40 $/barril).
Gráfico 7: Los precios del crudo se desplomaron al comienzo de la pandemia, lo que indicaba la necesidad de ajustes drásticos en la producción
$/barril

Fuente: Bloomberg, Goldmoney Análisis
Quedó claro que serían necesarias medidas drásticas para evitar que los precios globales sufrieran la misma suerte. Como consecuencia, la OPEP+ acordó los mayores recortes de producción de la historia, retirando 10 mb/d de producción. A ello contribuyó además una fuerte contracción de la producción de petróleo de esquisto de EE. UU. y, en mucha menor medida, del suministro de países no pertenecientes a la OPEP, excluido EE. UU.
Gráfico 8: La caída de los precios en 2020 provocó una respuesta de la oferta sin precedentes
Mb/d frente a diciembre de 2019
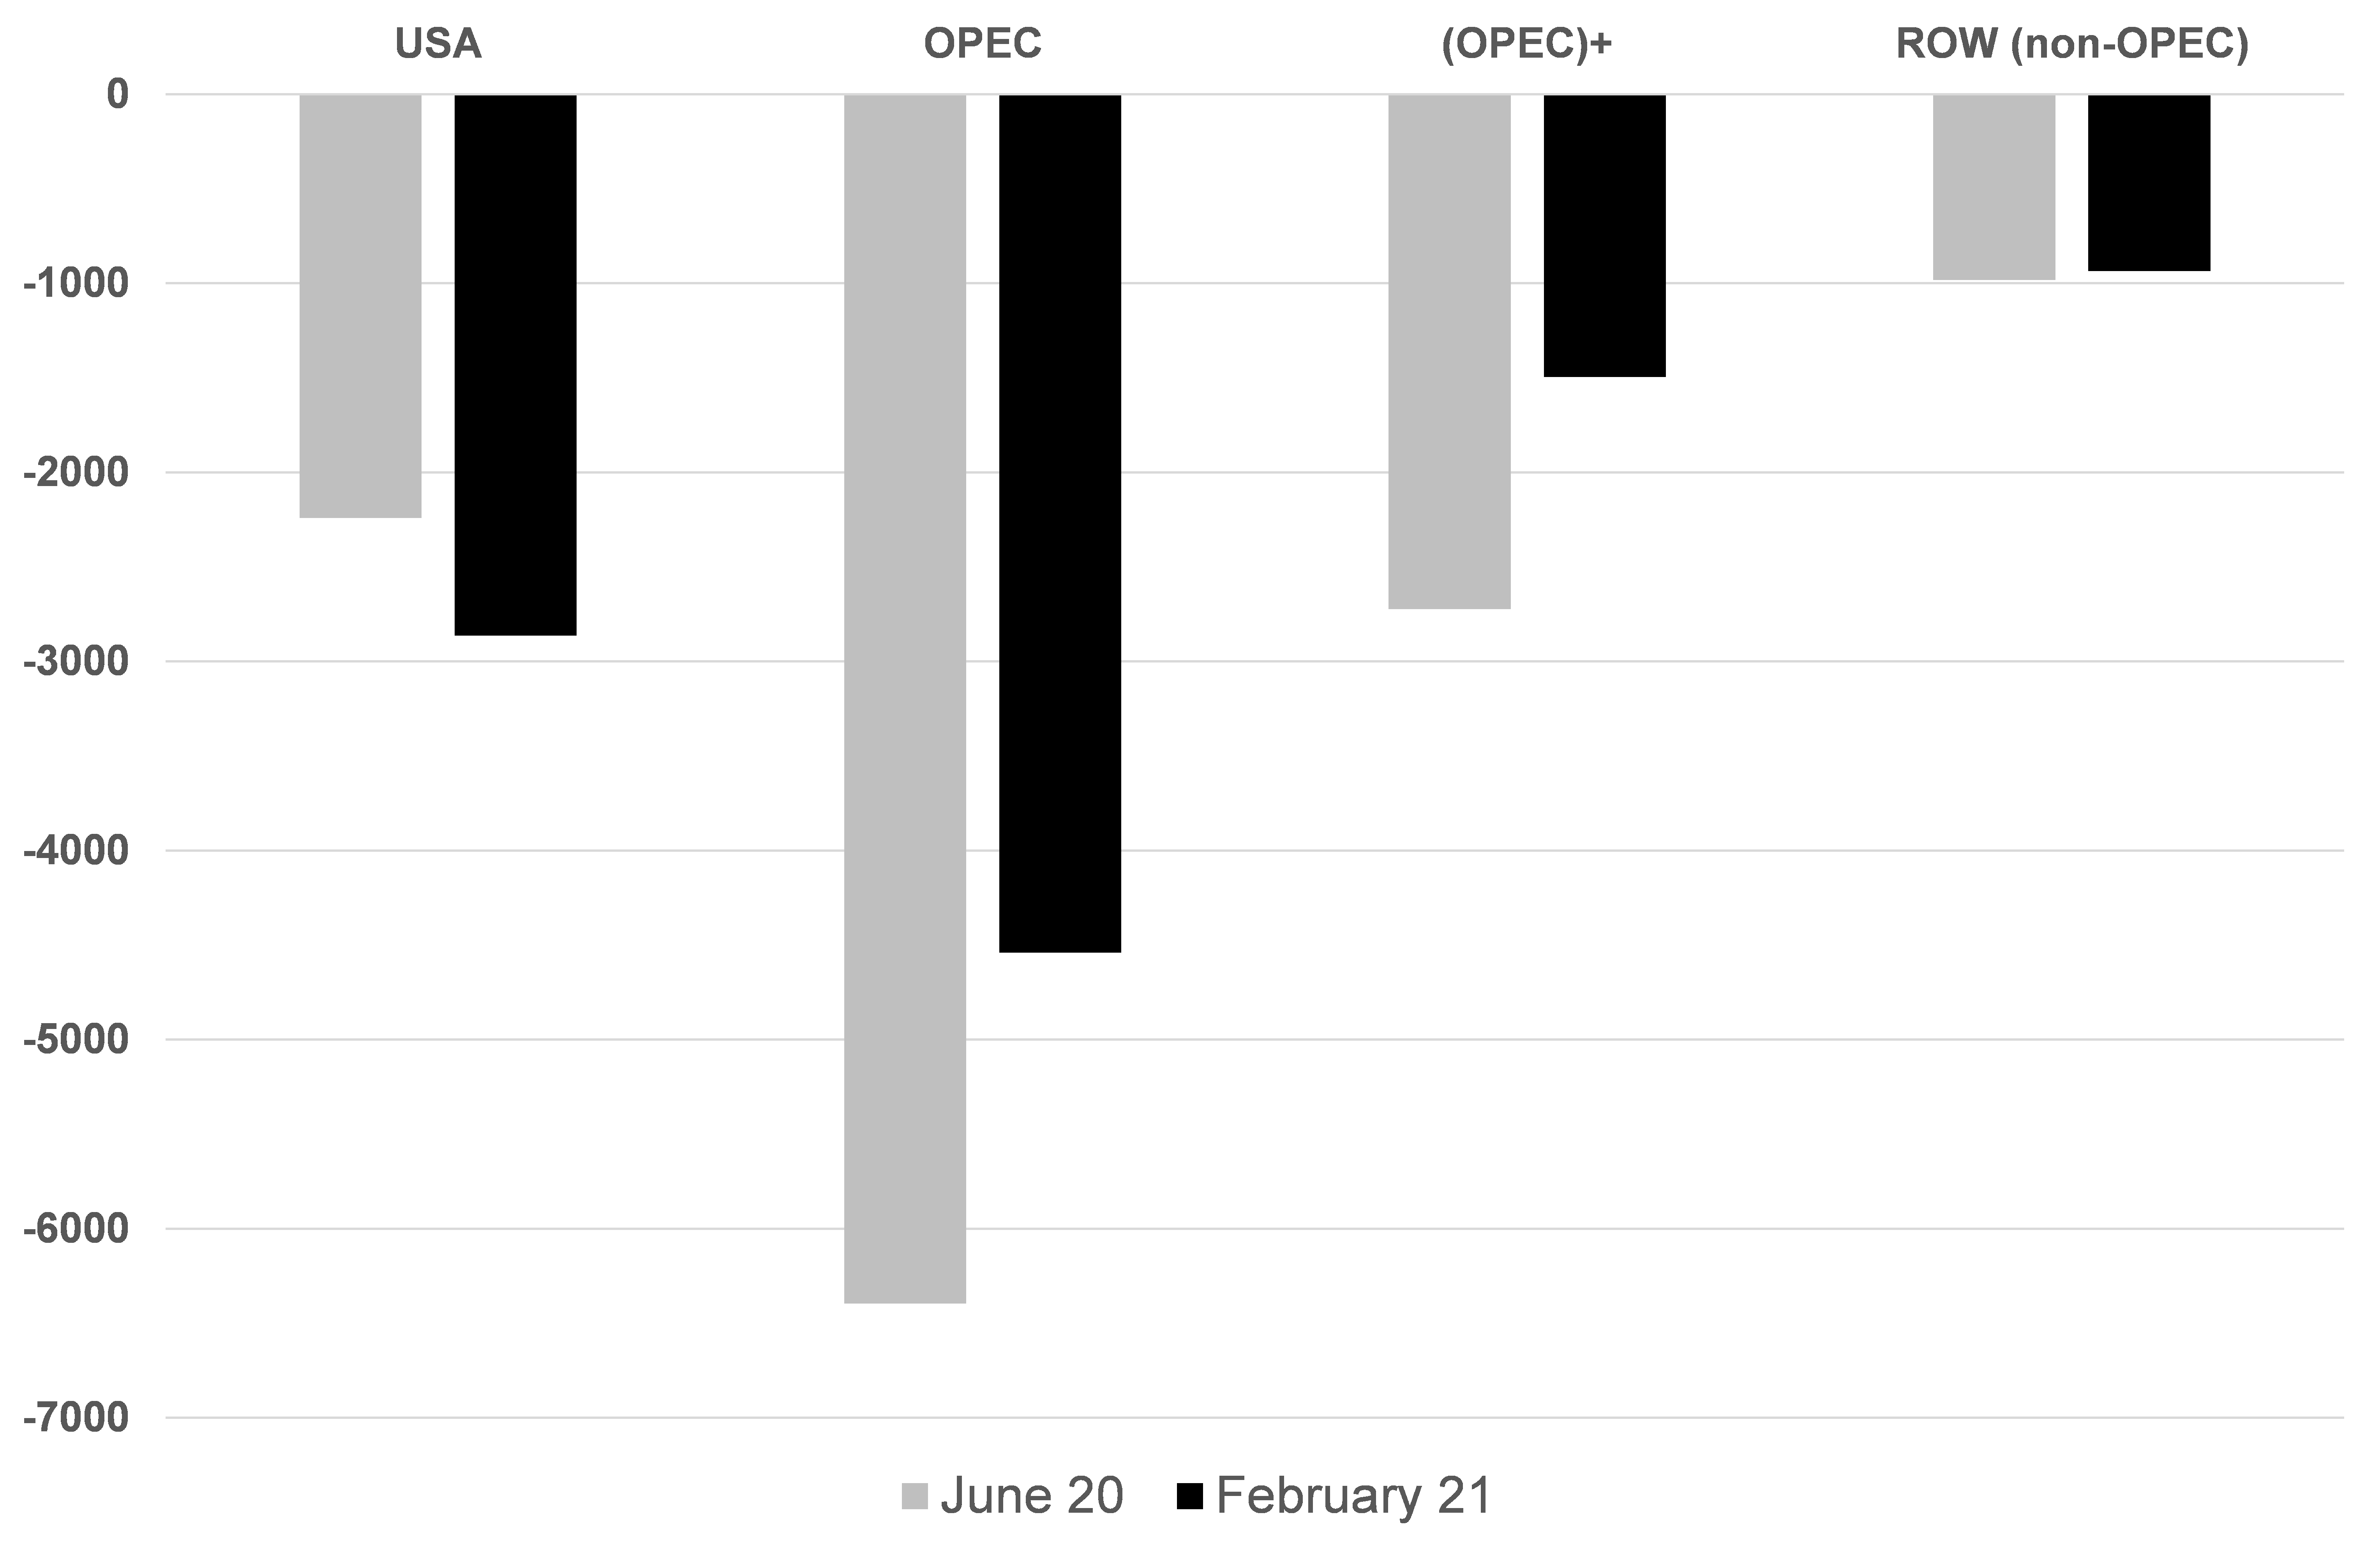
Fuente: Goldmoney Análisis
Lo importante para la producción futura es que distingamos con claridad entre esas tres fuentes de suministro (contando la OPEP y los estados del + como una sola fuente). Hay motivos muy distintos por los que la producción ha bajado en cada una de ellas y, sobre todo, perspectivas a largo plazo muy diferentes.
En la segunda parte de este informe analizaremos en detalle las perspectivas de cada fuente y mostraremos que la pandemia, y la consiguiente caída de los precios, han acelerado un proceso en el que la producción global difícilmente podrá crecer. Al mismo tiempo, la demanda no alcanzará su máximo tan pronto como se cree. Esto puede provocar un enorme déficit de oferta a medio plazo.
[1] Como ya hemos explicado antes, utilizamos el precio del Brent a 5 años como indicador de las expectativas del mercado a largo plazo sobre los precios del petróleo
[2] Sin embargo, es importante tener en cuenta que algunos bancos centrales de mercados emergentes han estado comprando oro de forma más agresiva en los últimos años. Aunque no ha sido un factor importante en los últimos años, los bancos centrales podrían convertirse en un motor fundamental de los precios del oro en el futuro si los mercados emergentes aumentan sus compras.
Las opiniones expresadas en este artículo son las de los autores y no reflejan las de Goldmoney ni las de Menē, salvo que se indique expresamente. Ten en cuenta que ni Goldmoney, ni Menē, ni ninguno de sus representantes ofrecen asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo independiente y regulado que esté debidamente cualificado para ello. Toda la información facilitada en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. Ni Goldmoney ni Menē aceptarán responsabilidad alguna por pérdidas o daños que puedan derivarse directa o indirectamente del uso de dicha información o de la confianza depositada en ella. Goldmoney es accionista de Menē, y el autor es director y accionista de Goldmoney y, por tanto, tiene un interés indirecto en Menē.
Lo importante para la producción futura es que distingamos con claridad entre esas tres fuentes de suministro (contando la OPEP y los estados del + como una sola fuente). Hay motivos muy distintos por los que la producción ha bajado en cada una de ellas y, sobre todo, perspectivas a largo plazo muy diferentes.
En la segunda parte de este informe analizaremos en detalle las perspectivas de cada fuente y mostraremos que la pandemia, y la consiguiente caída de los precios, han acelerado un proceso en el que la producción global difícilmente podrá crecer. Al mismo tiempo, la demanda no alcanzará su máximo tan pronto como se cree. Esto puede provocar un enorme déficit de oferta a medio plazo.
[1] Como ya hemos explicado antes, utilizamos el precio del Brent a 5 años como indicador de las expectativas del mercado a largo plazo sobre los precios del petróleo
[2] Sin embargo, es importante tener en cuenta que algunos bancos centrales de mercados emergentes han estado comprando oro de forma más agresiva en los últimos años. Aunque no ha sido un factor importante en los últimos años, los bancos centrales podrían convertirse en un motor fundamental de los precios del oro en el futuro si los mercados emergentes aumentan sus compras.
Las opiniones expresadas en este artículo son las de los autores y no reflejan las de Goldmoney ni las de Menē, salvo que se indique expresamente. Ten en cuenta que ni Goldmoney, ni Menē, ni ninguno de sus representantes ofrecen asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo independiente y regulado que esté debidamente cualificado para ello. Toda la información facilitada en este artículo se ofrece únicamente como comentario general de mercado y no constituye asesoramiento. Ni Goldmoney ni Menē aceptarán responsabilidad alguna por pérdidas o daños que puedan derivarse directa o indirectamente del uso de dicha información o de la confianza depositada en ella. Goldmoney es accionista de Menē, y el autor es director y accionista de Goldmoney y, por tanto, tiene un interés indirecto en Menē.