
La presión en la plata ya es noticia en los medios. Si esto lleva a un reconocimiento más amplio de por qué la plata sigue subiendo, podría desencadenar una demanda adicional de ETF.
La semana de Navidad ha sido especialmente dramática para la plata y el platino, algo menos para el paladio, mientras el oro navega tranquilamente hacia territorio inexplorado. Nuestro gráfico principal, a continuación, lo dice todo…
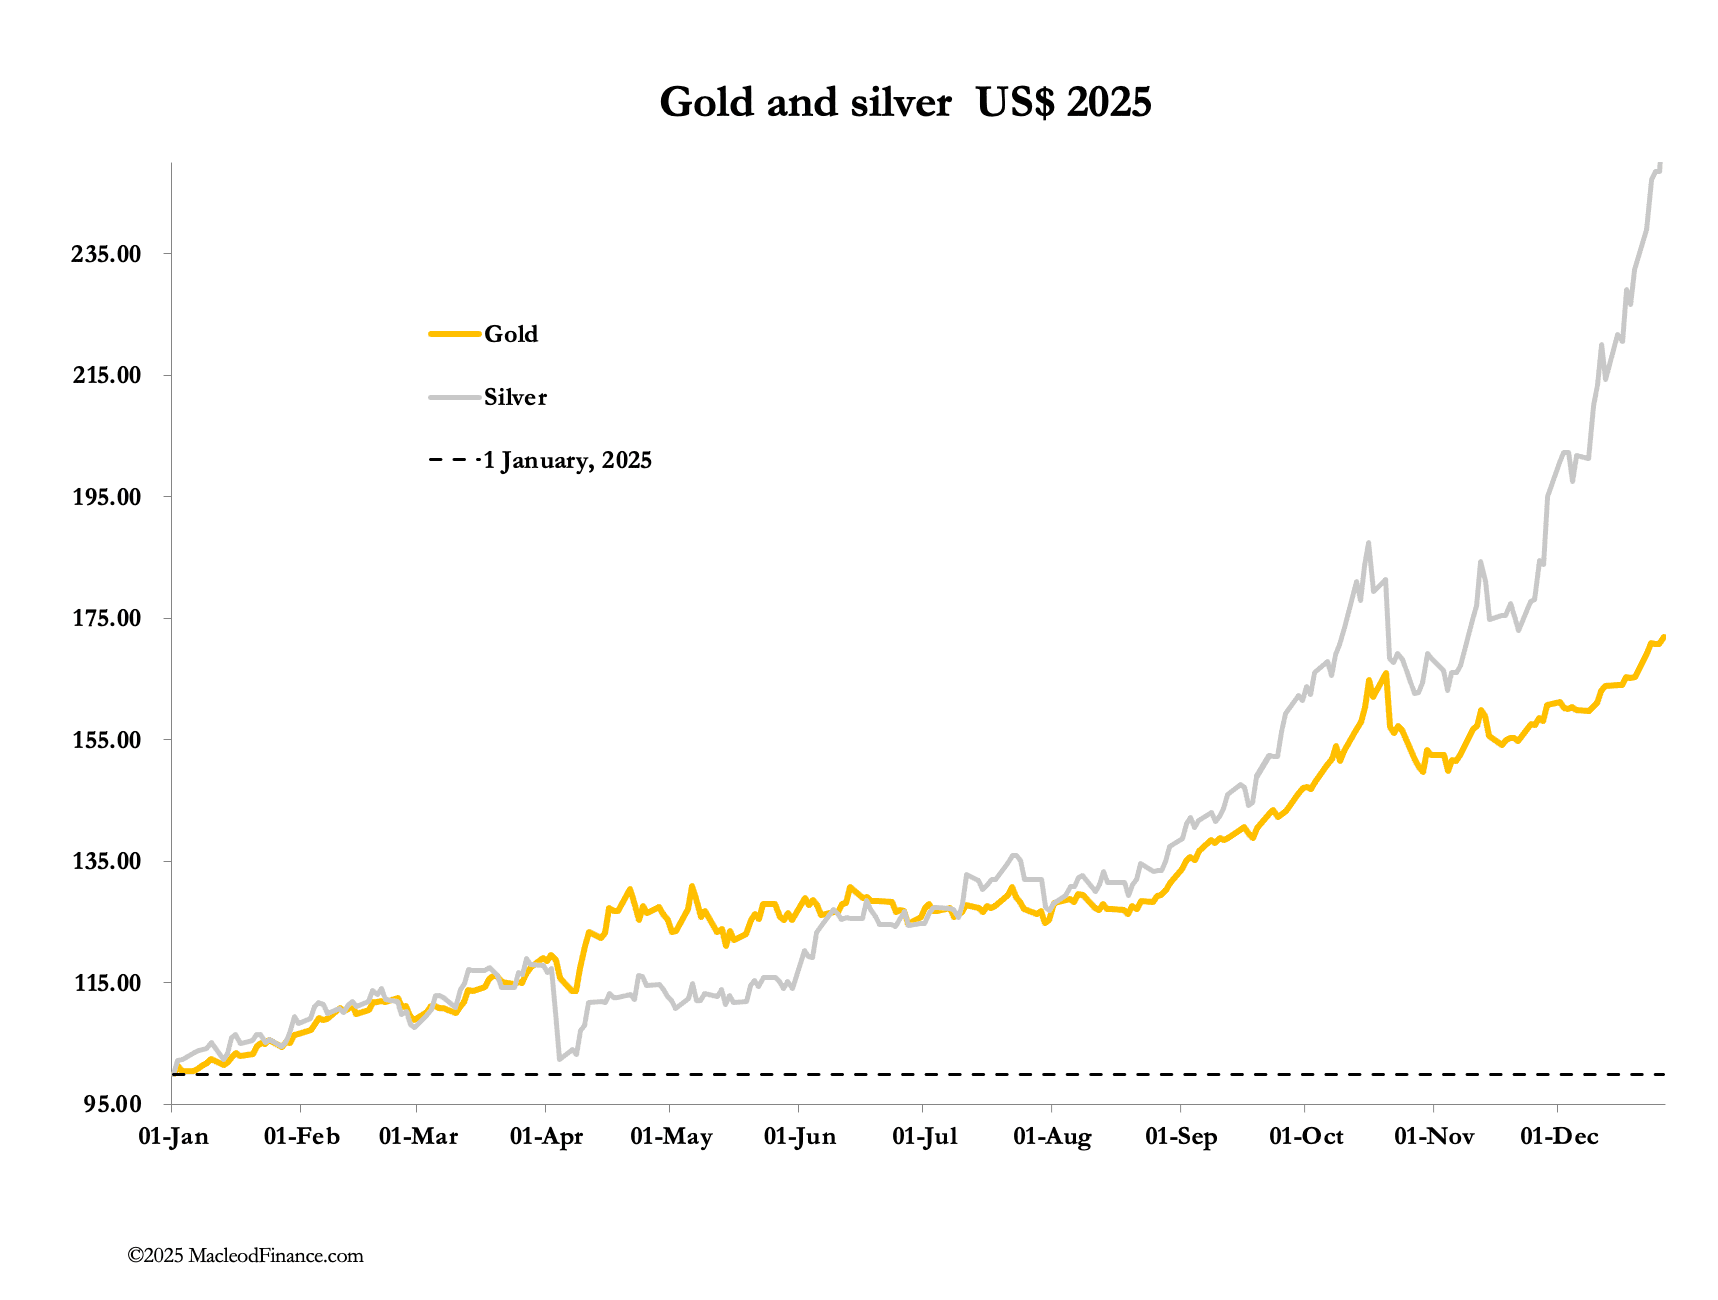
La semana de Navidad parece haber intensificado la presión sobre la plata y el platino, con fuertes subidas en Shanghái; anoche la plata llegó incluso a desafiar el nivel de los 80 $. En la sesión europea de esta mañana, la plata cotizaba a 74,80 $, 7,80 $ por encima del cierre del viernes pasado, y el oro, a 4518 $, subía 187 $ en el mismo periodo. Como era de prever en una semana festiva, con Londres cerrado ayer y hoy (festivo de Boxing Day), los volúmenes en Comex fueron reducidos.
Nuestro gráfico favorito de la plata y del interés abierto en Comex ilustra lo escasa que es la participación de los especuladores en este repunte:
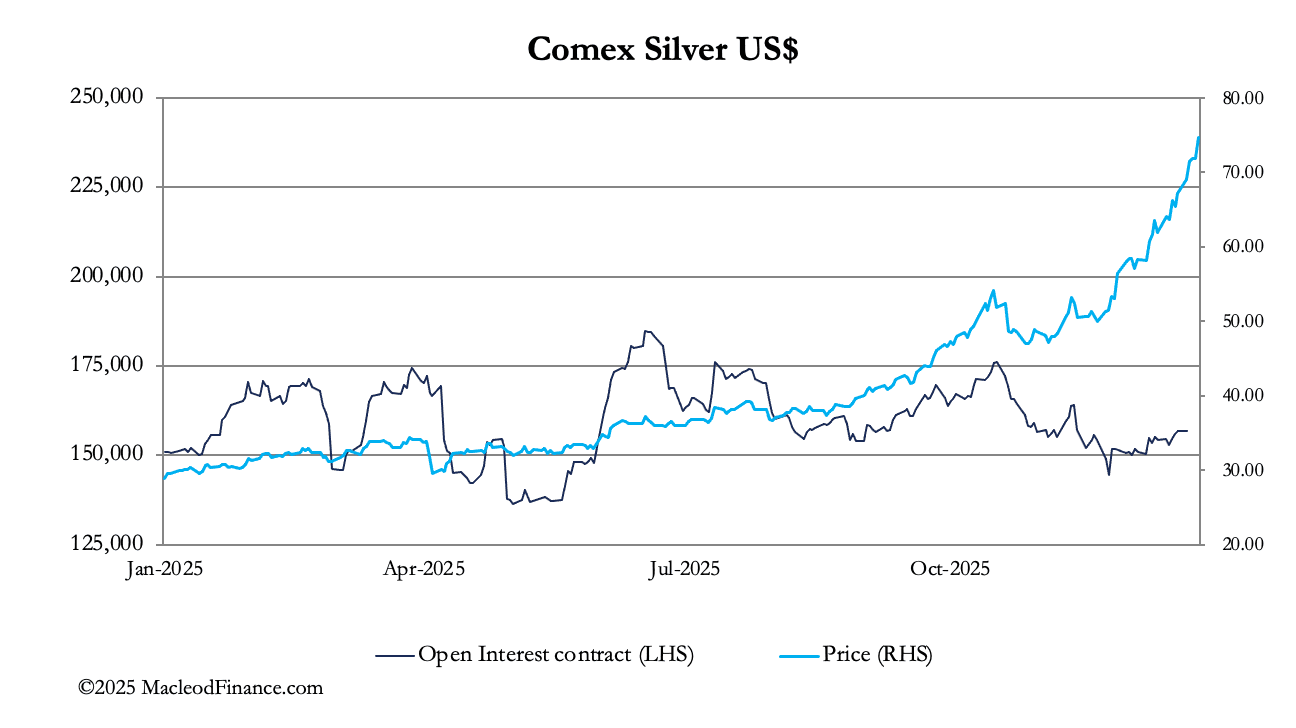
Durante todo el repunte desde el 13 de noviembre, el interés abierto ha disminuido mientras el precio subía un 50 % desde los 50 $, lo que evidencia la intensidad de la presión sobre las posiciones cortas. Inevitablemente, los productores genuinos ya no se cubren por miedo a que les exijan la entrega, con lo que la carga de las posiciones cortas recae cada vez más en los bancos de metal precioso de la categoría de swaps. Al mismo tiempo, el interés especulador es notablemente débil, y es probable que se convierta en un problema adicional para quienes están en corto si llegan a unirse a la fiesta.
Que el oro avance suavemente hacia nuevos máximos es un problema añadido para la plata, por la señal que envía. Entretanto, las solicitudes de entrega continúan a buen ritmo: suman 14 808 toneladas de plata en lo que va de año y 1237 toneladas de oro. Comex es realmente la mayor fuente de oro y plata del mundo.
Deberíamos centrarnos en el oro, el mercado principal que indica que el problema es una fase temprana de una crisis de las monedas fiduciarias. Para quienes observan la burbuja de deuda y crédito, las razones deberían ser obvias. Además, con la excepción del Banco de Japón, los bancos centrales del G7 están reduciendo los tipos de interés y, en el caso de la Fed, avanzando abiertamente hacia la impresión de dinero en forma de QE. Está dispuesta a financiar mediante QE tanto el déficit público como la refinanciación de su deuda, que suman más de 9 billones de dólares, en un intento de poner techo a los rendimientos de los bonos.
Sin duda, los bancos centrales extranjeros ven esto como una confirmación de que han hecho bien en prescindir del dólar y no harán pausa en su adquisición de oro, tanto para reservas como para fondos soberanos. Y esto es antes incluso de hablar de la demanda de inversores y especuladores, cuando los inversores nacionales comprendan mejor las consecuencias de las políticas monetarias. Las cifras de Comex indican que el interés abierto empieza a repuntar y aún tiene recorrido. Se aprecia en el siguiente gráfico: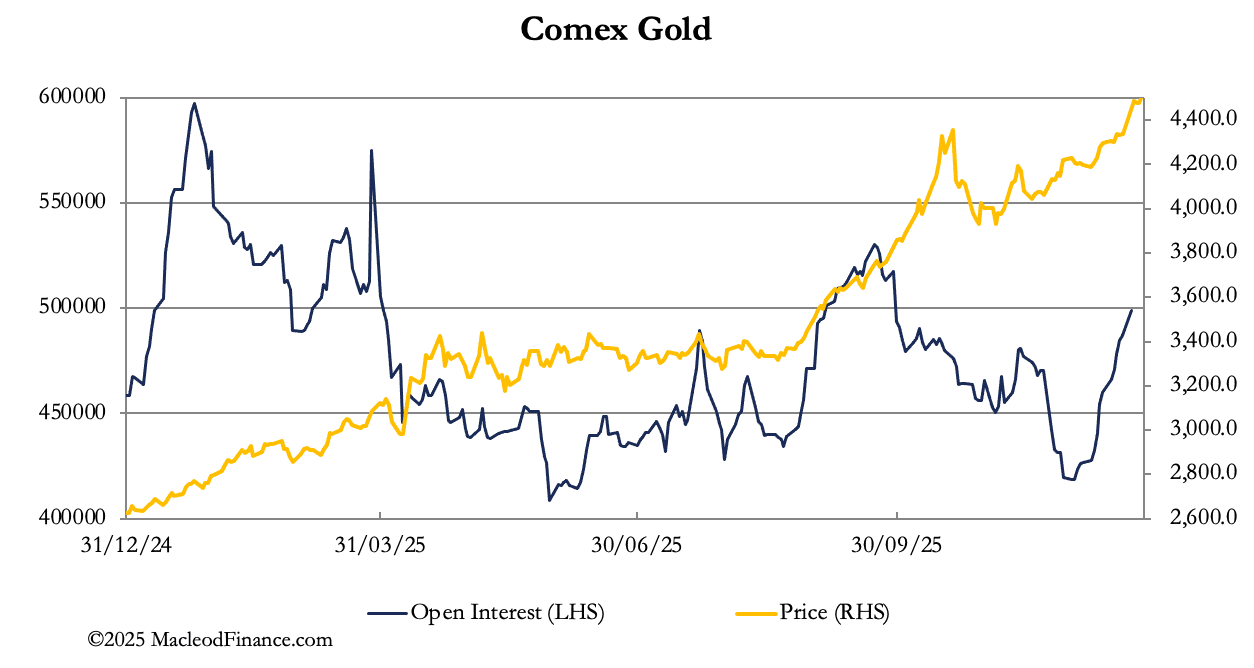
Así pues, el escenario para 2026 va tomando forma: una crisis en los mercados de papel causada por una plata imposible de entregar, a medida que se avanza hacia la liquidación en efectivo, y, al mismo tiempo, una inflación monetaria cada vez más rápida en las principales divisas que conduce a su depreciación. La depreciación de las divisas significa precios más altos, y los precios más altos en todas las categorías de materias primas y en los precios mayoristas en general serán la desagradable sorpresa de 2026.