Los swaps de plata afrontan un short squeeze en un contexto de escasa liquidez, con tipos de arrendamiento superiores al 5 % en el contrato de septiembre de Comex. El oro sigue consolidándose en una formación de banderín alcista.
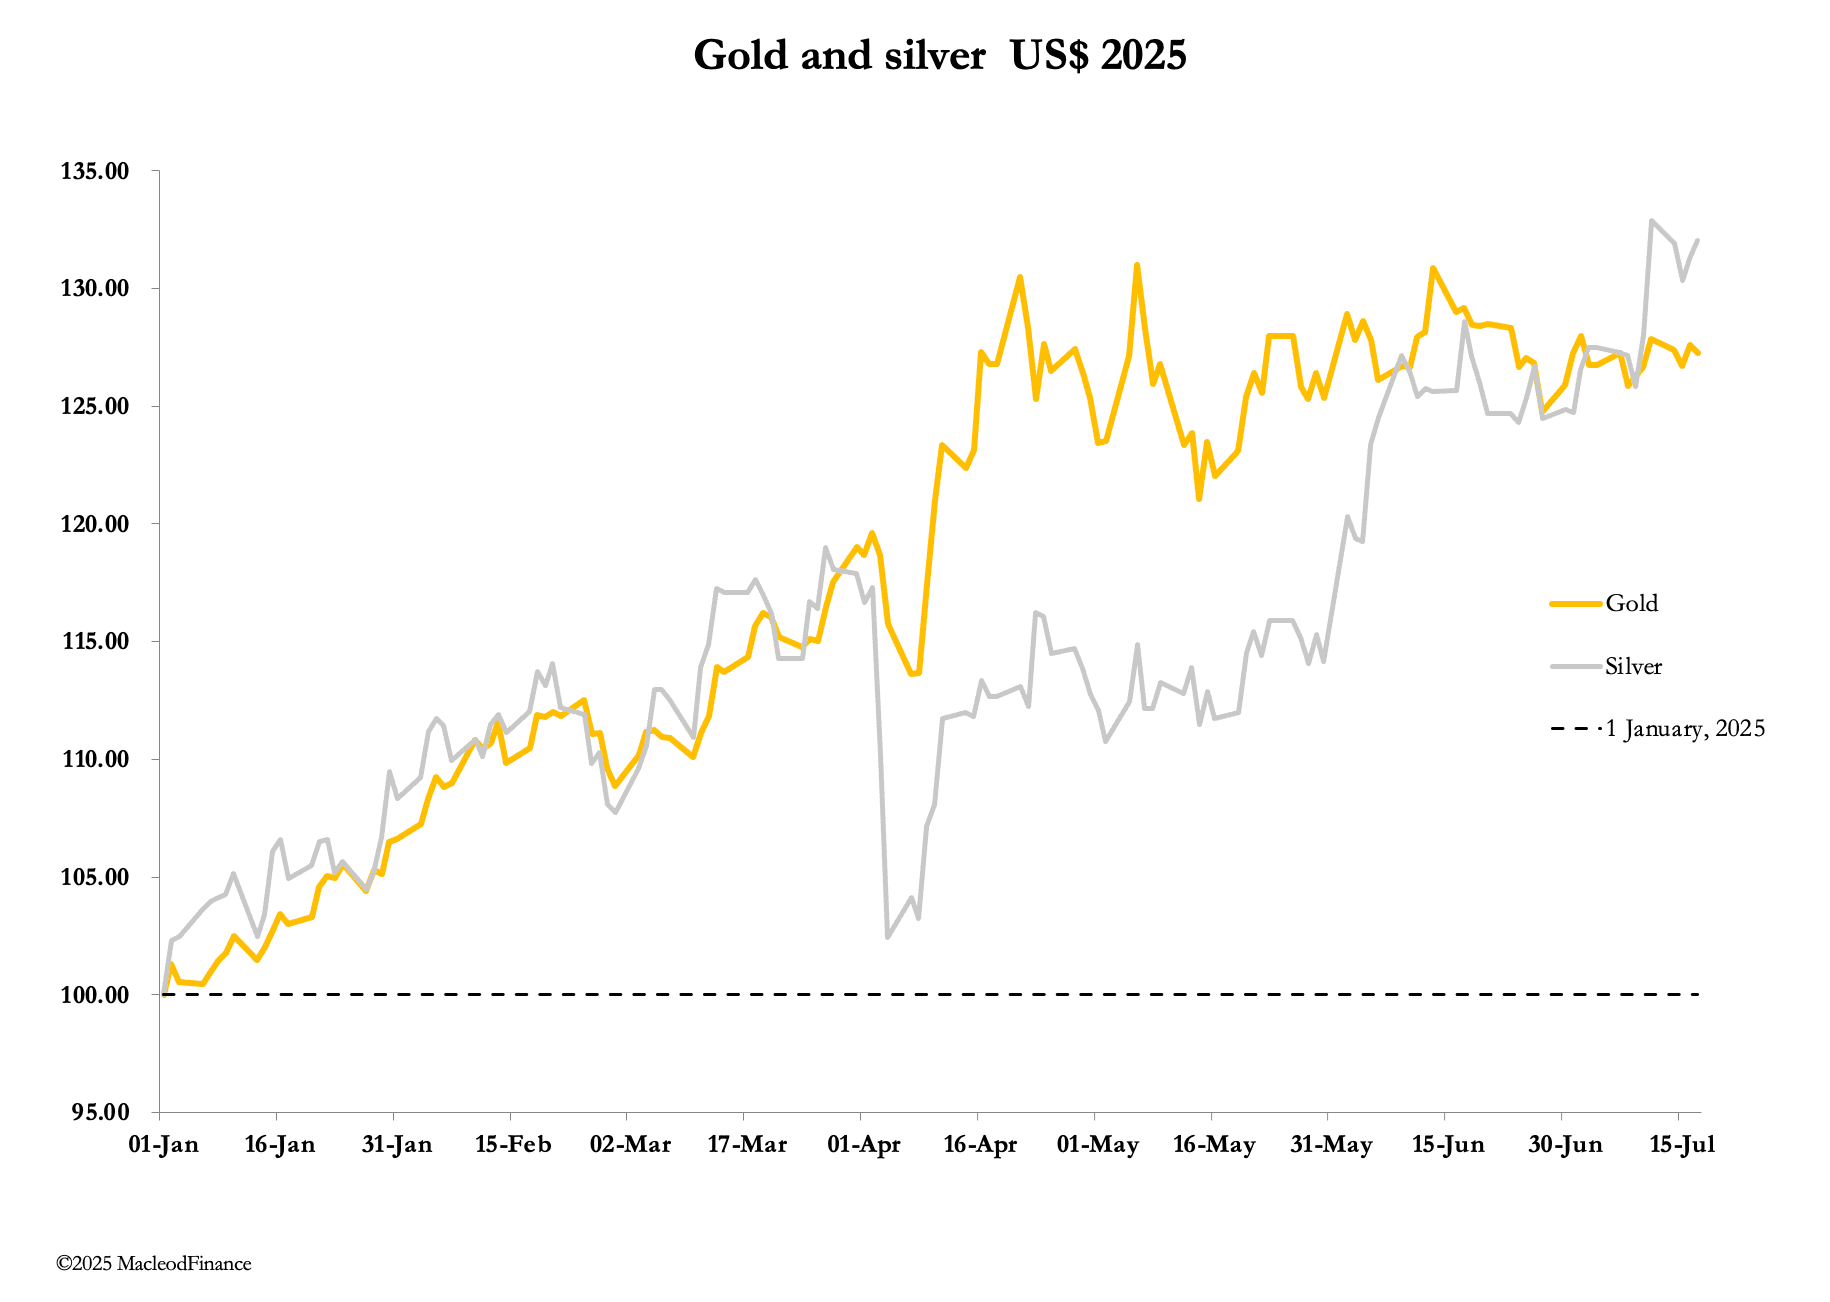
Esta semana, el oro ha continuado su consolidación, mientras que la plata ha repuntado con fuerza desde el miércoles. En la sesión europea de esta mañana, el oro cotizaba a 3350 $, apenas 5 $ por debajo del cierre del pasado viernes. La plata estaba a 38,35 $, prácticamente sin cambios en el balance.
Como muestra nuestro gráfico principal, la plata ya rinde más que el oro: sube un 32 % frente a un 27 % del oro en lo que va de año. ¿Seguirá así?
Creo que la respuesta es sí. La plata ha tenido un rendimiento inferior al del oro durante la última década, hasta alcanzar una relación oro/plata de 121 en marzo de 2021. Ese nivel ha bajado de forma considerable, pero con 87 sigue siendo demasiado alto para un metal con un déficit de oferta cada vez mayor. Además, la oferta minera futura a más largo plazo se ve limitada por la falta de nuevos descubrimientos, tanto de plata como de otros metales de los que la plata es un subproducto, y por las restricciones medioambientales y de planificación, que implican plazos muy largos para desarrollar nuevas minas.
El gráfico también sigue siendo positivo:
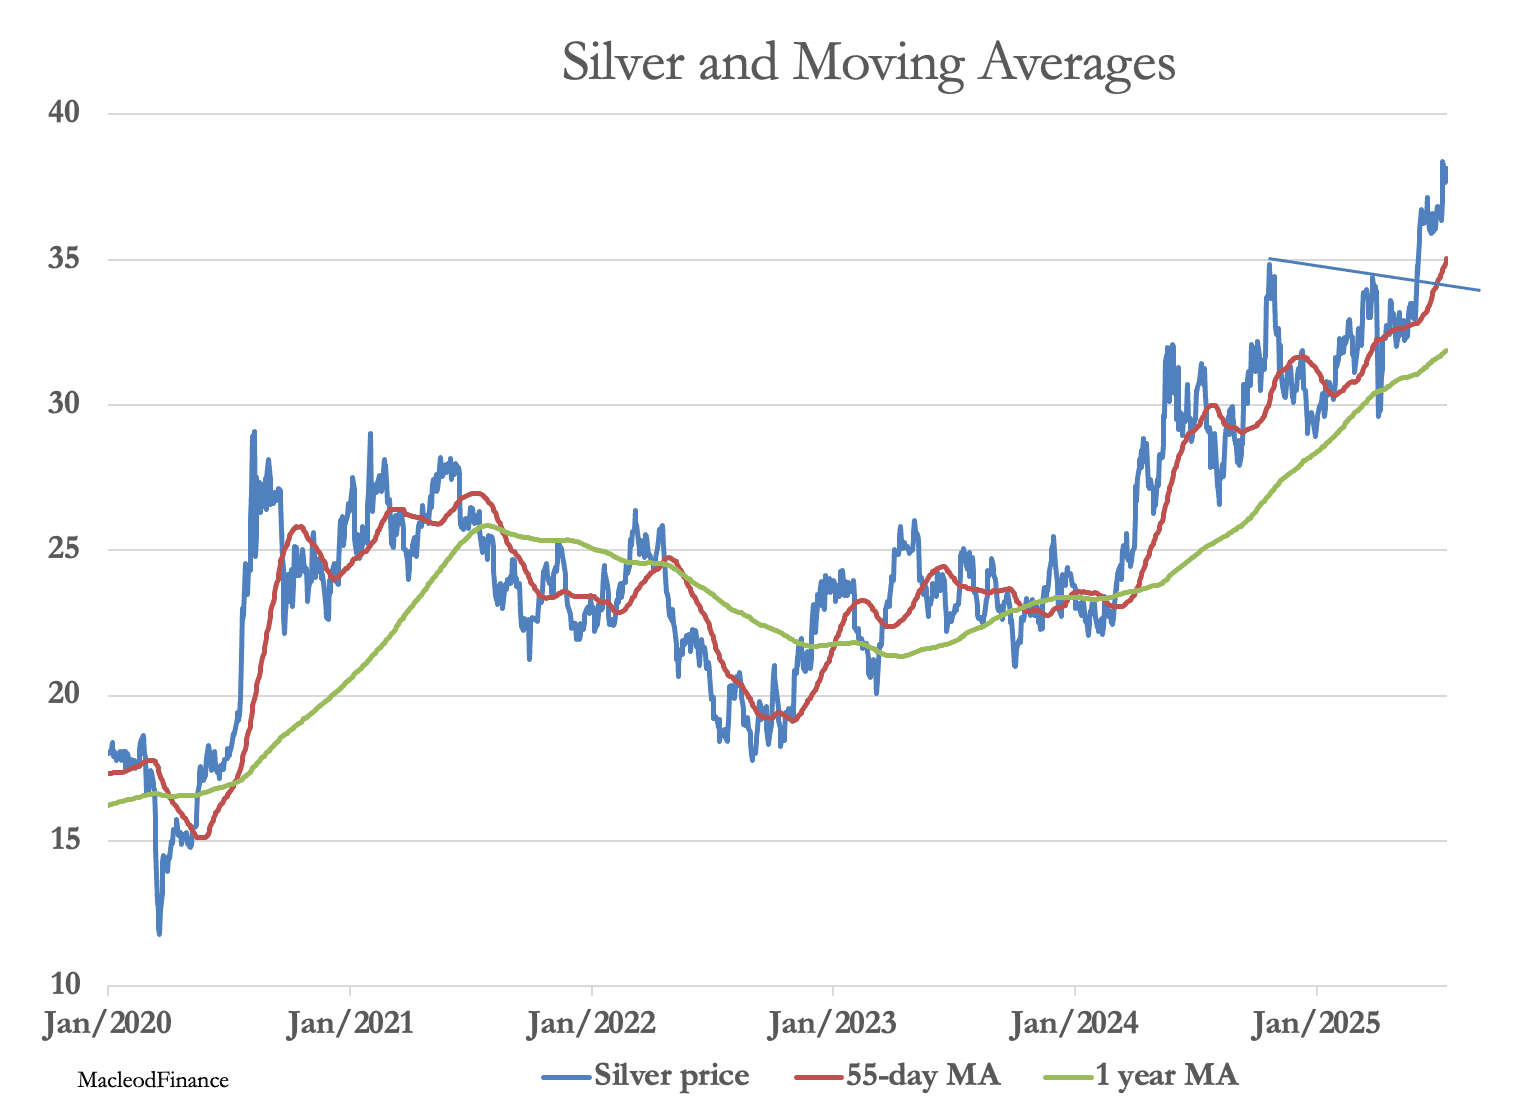
La plata parece estar en modo desbocado, y quizá necesite consolidar en la zona de los 40 $. Tendría sentido, ya que el lado corto de los mercados de papel está sufriendo un fuerte apretón, como refleja la relación entre el interés abierto de Comex y el precio:
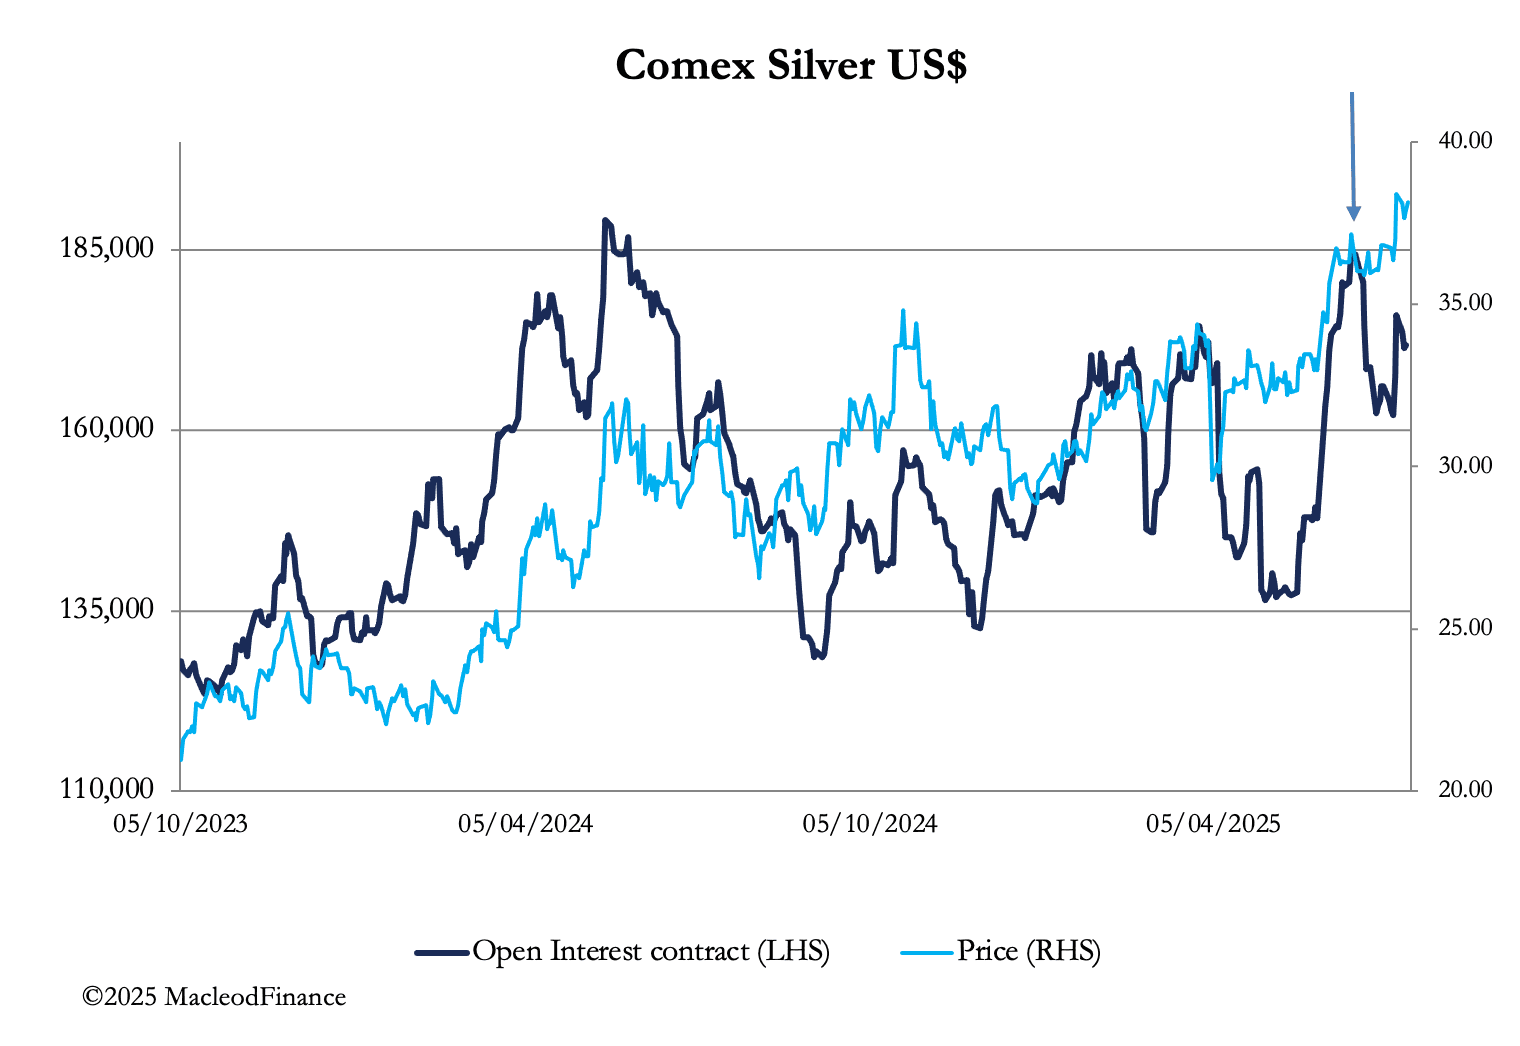
Fíjate en cómo el precio siguió subiendo después de que el interés abierto cayera tras alcanzar su máximo el 17 de junio (señalado con una flecha). Es una prueba de un virulento bear squeeze, en el que la liquidación de posiciones largas no se tradujo en precios más bajos. Y ahora el interés abierto está aumentando, lo que presiona aún más a los cortos, en particular en la categoría de swaps.
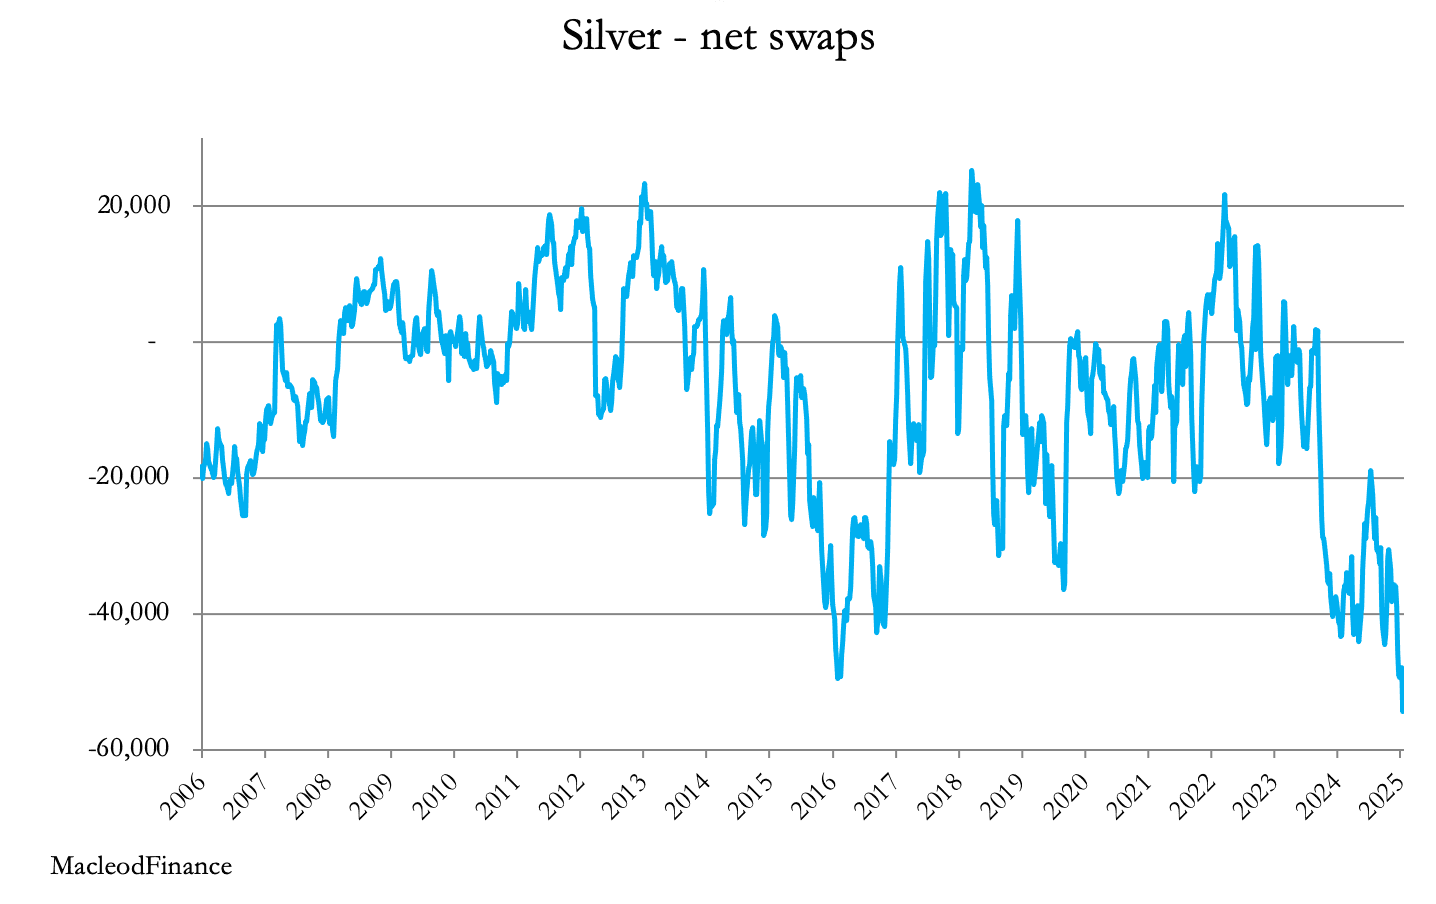
La posición neta corta récord se compone de 27 804 contratos largos y 80 128 cortos, estos últimos equivalentes a 400 640 000 onzas (actualización prevista para esta noche). Los cortos están en manos de 24 operadores, lo que supone una exposición financiera media de 634 millones de dólares por operador en condiciones de iliquidez.
Todo esto ocurre en un contexto de existencias récord en los almacenes de Comex, como muestra el gráfico de MacroMicro:
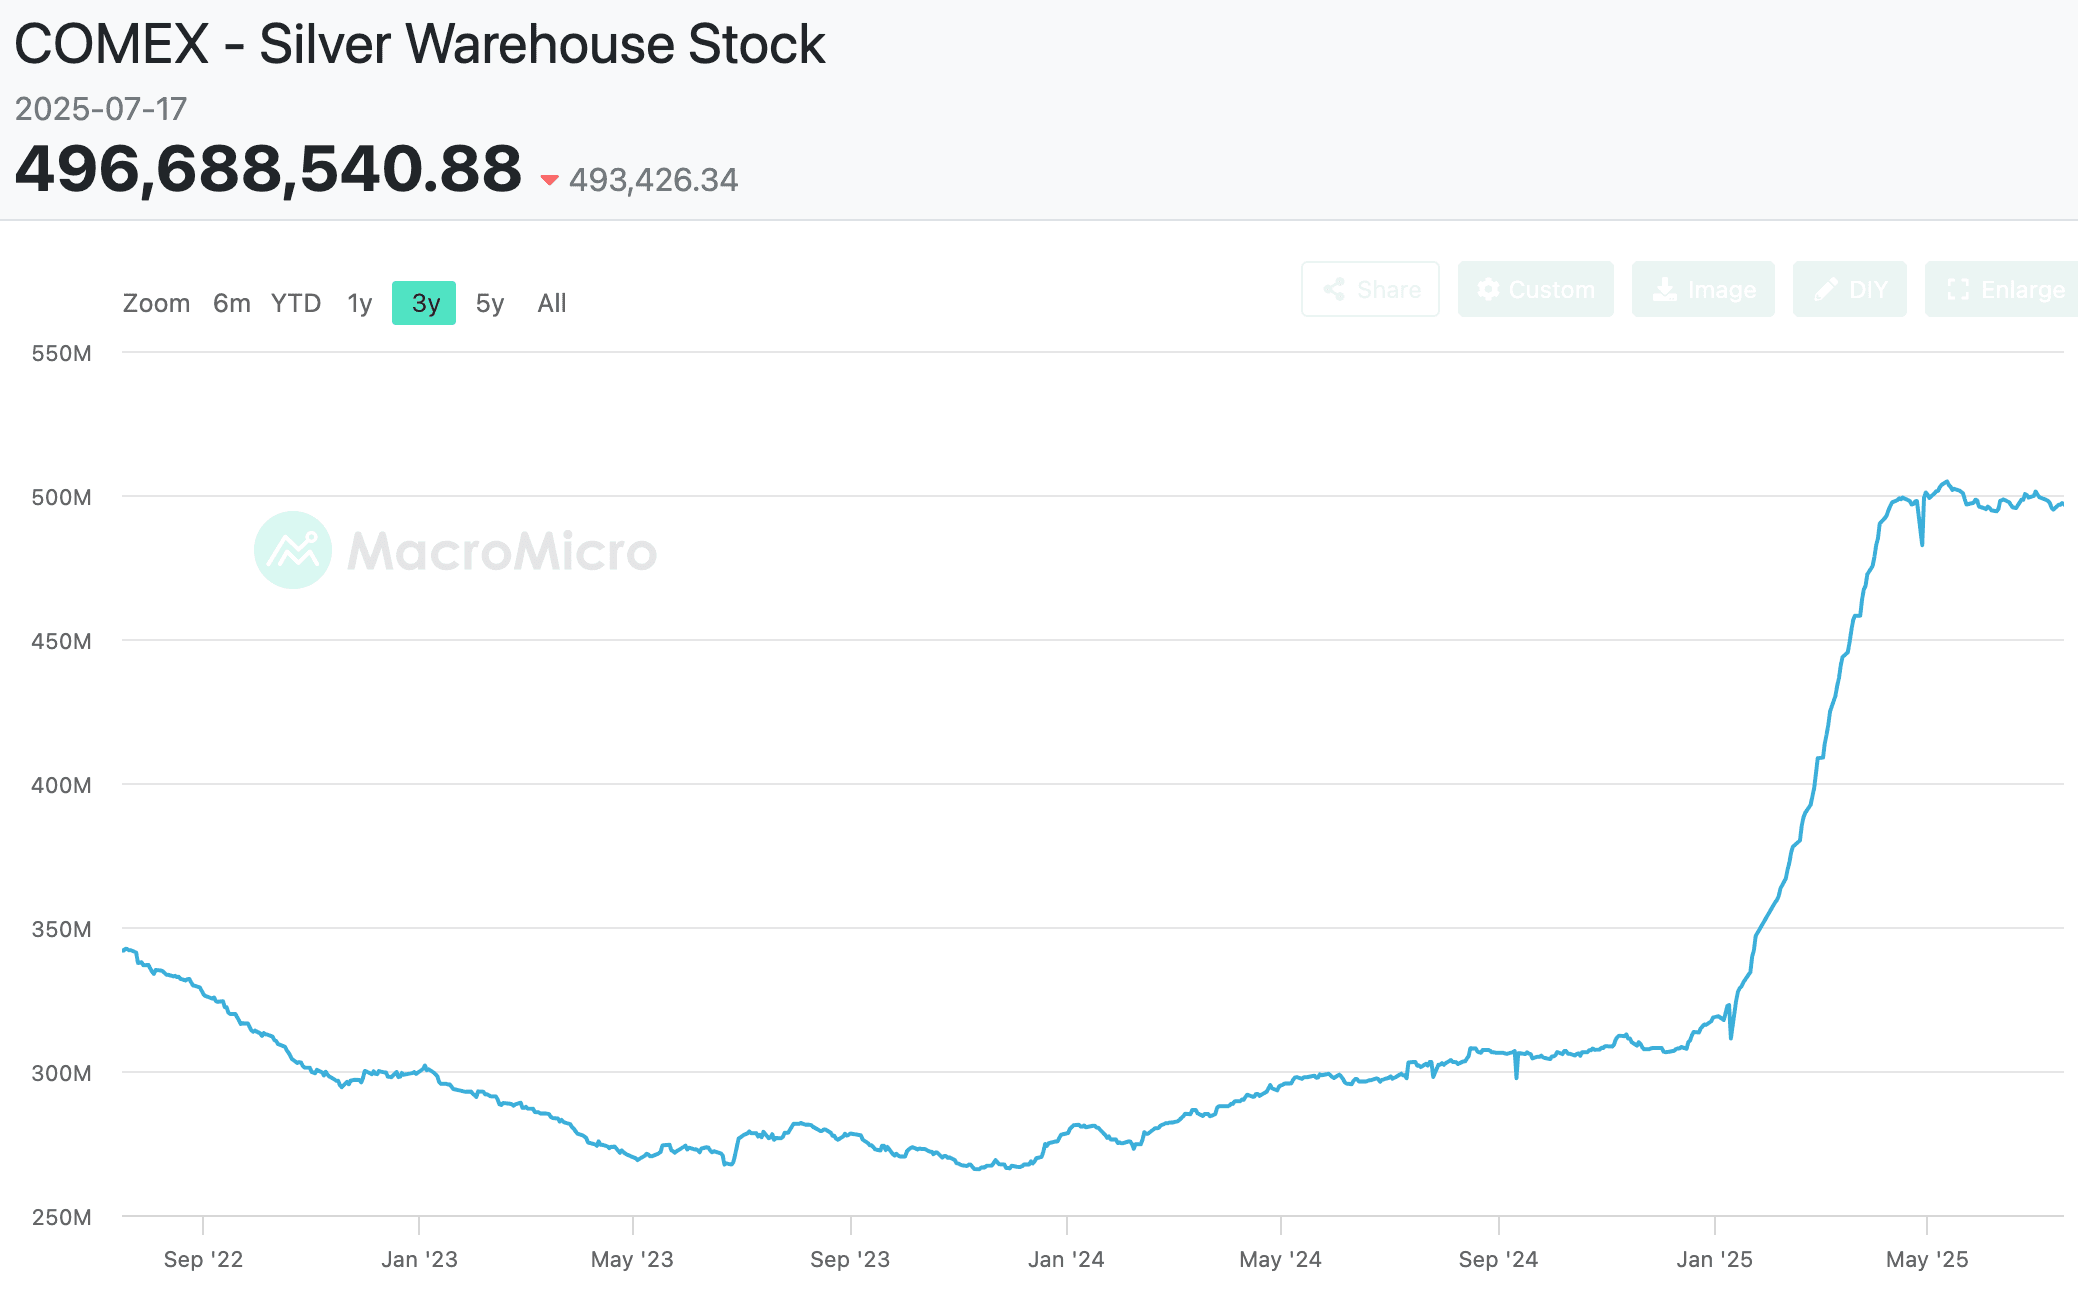
Las existencias en los almacenes de Comex equivalen al 60 % de la oferta minera. Los usuarios comerciales parecen tratar a Comex como la mayor fuente de suministro de plata en superficie. En otras palabras, la plata se está acumulando, y sus nuevos propietarios están contentos de almacenarla en las cámaras de Comex hasta que la necesiten.
Uno de los factores que impulsan la escasez de papel son los elevados tipos de arrendamiento, superiores hoy al 5 % en el contrato de septiembre, lo que confirma la escasez de liquidez pese a las elevadas existencias en almacén. Estas últimas parecen incorporar un factor de miedo, que refleja los aranceles generalizados propuestos por Trump a las importaciones mexicanas, mientras los swaps sufren un apretón por la escasa liquidez.
En conclusión, parece sensato poseer plata física en estas condiciones, porque este apretón parece tener todavía recorrido, a pesar del nivel de existencias en los almacenes.
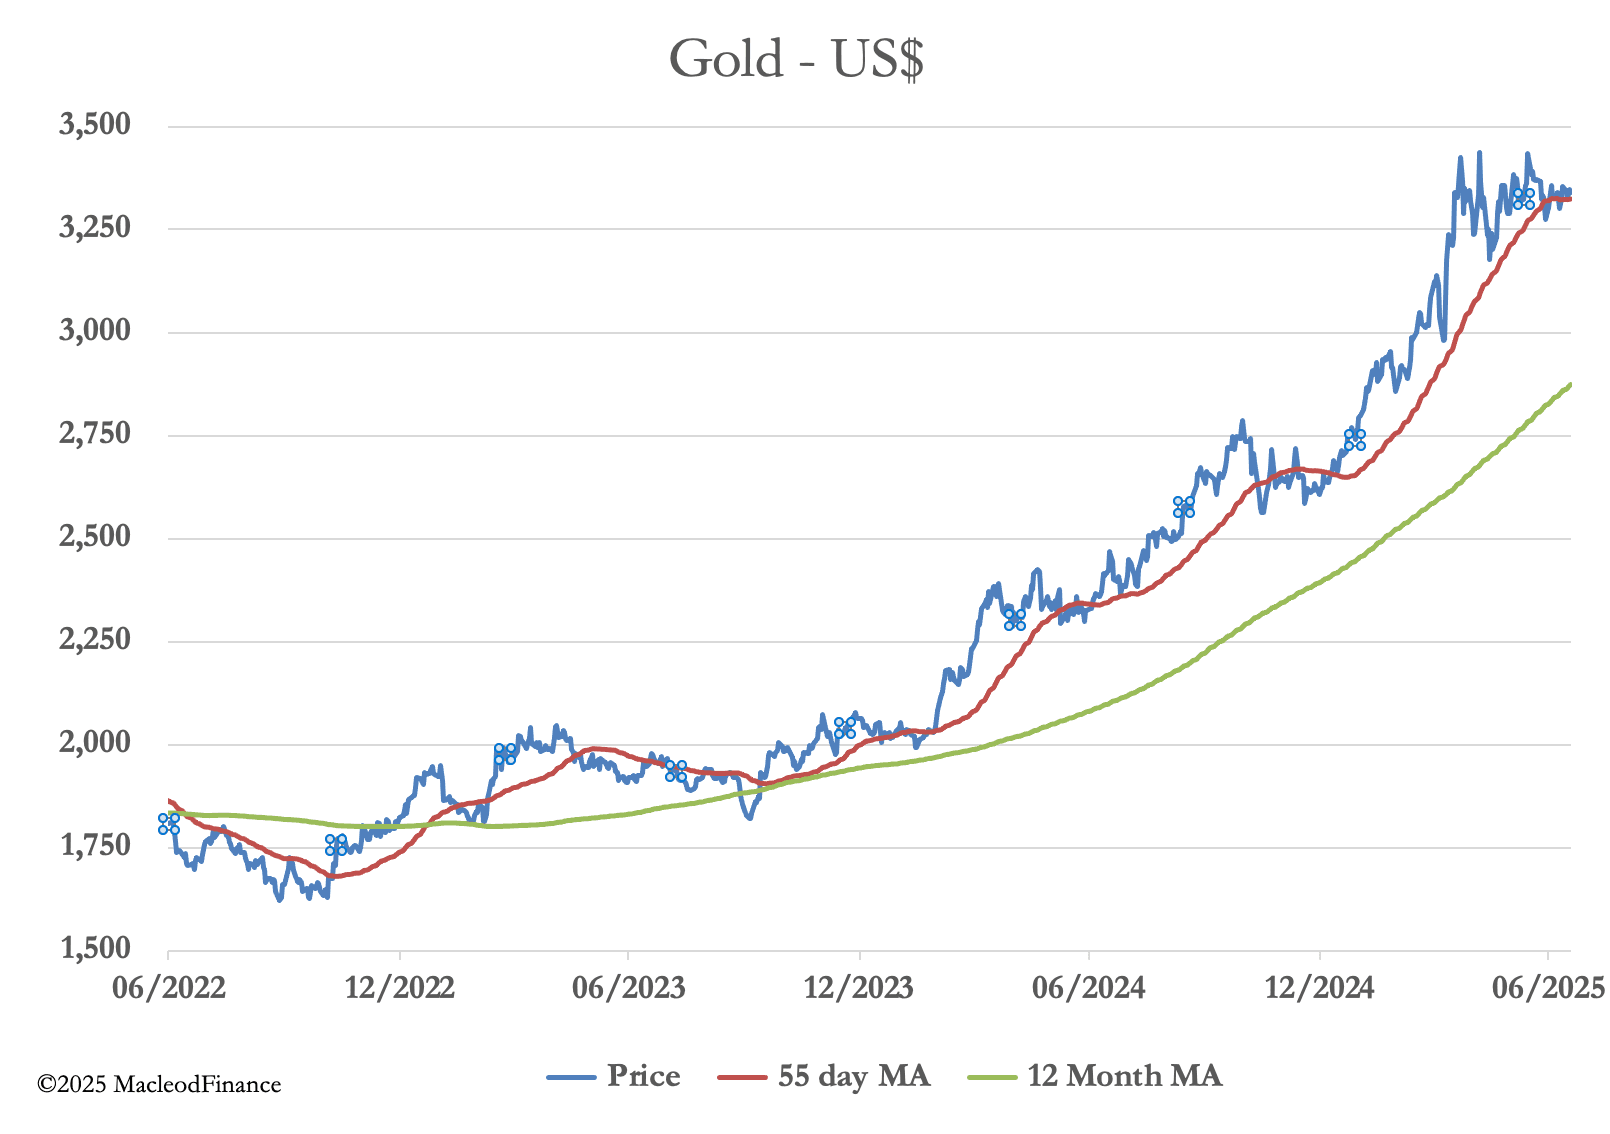
El potencial de la plata se enmarca en un contexto favorable para el oro. El oro se ha estado consolidando bien en una formación de banderín alcista que ya dura tres meses.
Probablemente la noticia más importante de las últimas semanas sea la frustración de Trump porque la Fed no baja los tipos de interés. Con buen criterio, Powell mantiene un perfil bajo y no se deja arrastrar a hacer comentarios. Seguro que sabe que las presiones inflacionistas van en aumento, en parte debido a las políticas arancelarias de Trump. También sabe que la Fed tiene un problema de financiación, con una falta de demanda a lo largo de la curva de rendimientos del Tesoro para absorber la nueva deuda y la refinanciación de la deuda que vence. Bajar los tipos de interés va en contra del mandato de controlar la inflación y dificultaría la financiación de la deuda, salvo mediante una mayor emisión de letras del Tesoro.
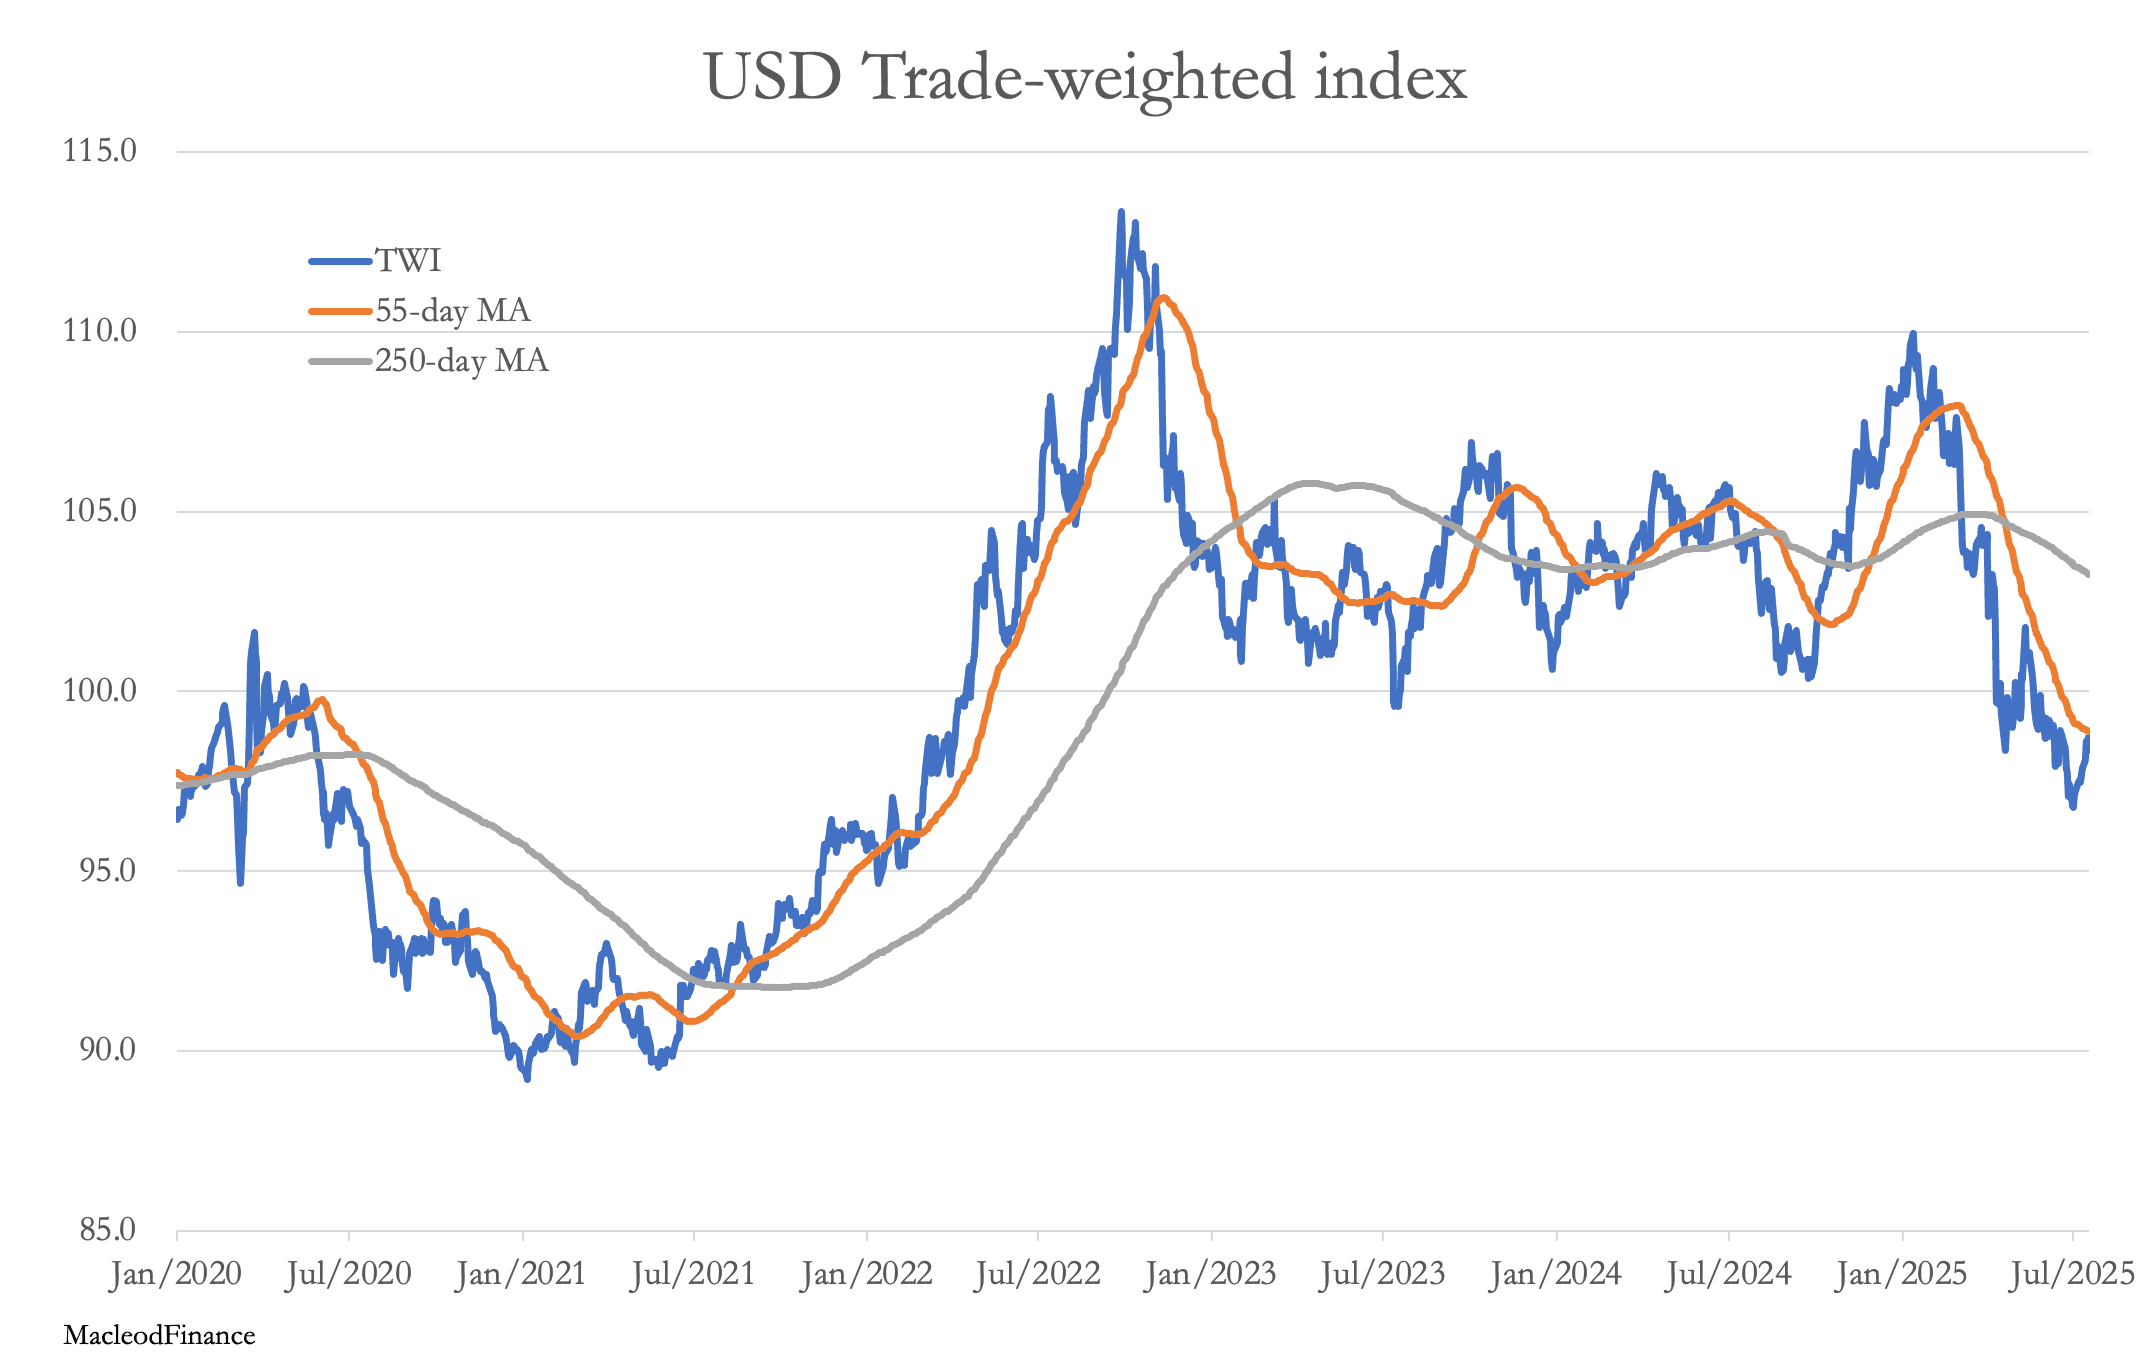
Mientras tanto, el índice del dólar ponderado por comercio se ha estabilizado, por el momento. Pero el gráfico indica que todavía va a bajar más. La cuestión Powell/Trump podría determinar el momento del próximo movimiento.