
Los precios de la plata se han fortalecido de forma notable en los últimos meses. En otoño de 2022, el metal había caído hasta unos 18 $/ozt, su nivel más bajo desde principios de 2020. Desde entonces, la plata ha subido y ahora vuelve a rondar los 25 $/ozt. La reciente fortaleza de la plata llega de la mano de unos precios del oro más altos. El oro vuelve a cotizar por encima de los 2000 $/ozt, cerca de su máximo histórico.
Hace unos años presentamos a nuestros lectores nuestro modelo de precios de la plata (Marco de precios de la plata: dinero y materia prima a la vez, 9 de marzo de 2017). En ese informe presentamos las siguientes conclusiones:
Aunque los analistas de mercado, los medios financieros y los inversores en materias primas suelen considerar la plata como la prima temperamental del oro, ver la plata simplemente como una versión más volátil del oro no le hace justicia al metal. Igual que las propiedades físicas del oro lo destinaron a convertirse en una reserva de valor ideal, las propiedades de la plata hacen que este metal sea especial por derecho propio.
Como explicamos en nuestro Marco de precios del oro, el oro no es una materia prima de flujo. Las correlaciones históricas con las divisas y la volatilidad determinada por los tipos de interés indican que el oro cotiza como un activo monetario de reserva; sin embargo, la plata es especial porque está igualmente bien adaptada para ser dinero y, a la vez, una materia prima que se consume en diversos procesos industriales.
Por tanto, los precios de la plata dependen de la demanda monetaria, así como de la oferta y la demanda con fines industriales, y esta última es un factor diferenciador importante. Las existencias de oro sobre la superficie siempre han crecido al mismo ritmo que el nuevo oro extraído, lo que amortigua los efectos de la volatilidad de precios determinada por los inventarios; en cambio, las existencias de plata crecieron mucho más despacio, porque la demanda industrial absorbió gran parte de lo que se extrae.
1. La plata es, como el oro, una reserva de valor en forma de materia prima y está libre de riesgo de contraparte, con unos costes de reposición intensivos en energía que fijan el límite inferior de los precios (la misma prueba de valor energética que sustenta los precios del oro). Por ello, la plata debería verse afectada por los mismos factores monetarios que los precios del oro: las expectativas de tipos de interés reales, la política de los bancos centrales y los precios de la energía a más largo plazo.
2. Como la plata es una materia prima con amplias aplicaciones industriales, los cambios en los factores industriales (es decir, los cambios en los inventarios disponibles) deberían afectar al precio del metal.
Esto significa que existe una fuerte relación entre los precios de la plata y el nivel de actividad económica, además del impacto que proviene del entorno monetario. Por tanto, desde esa perspectiva, la plata debería rendir peor que el oro en una recesión. Como creemos que una recesión es bastante inminente (lo hemos destacado en algunos de nuestros informes de las últimas semanas), ¿qué implica esto para los precios de la plata?
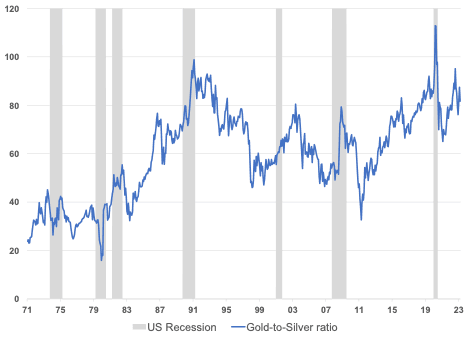
Si observamos la relación histórica entre el oro y la plata, es cierto que durante las últimas cinco recesiones la relación oro/plata (ratio GTS) aumentó (véase el Gráfico 1). En tres de esos cinco casos se produjo un movimiento alcista muy brusco:
Gráfico 1: El oro superó a la plata durante las últimas cinco recesiones
Fuente: Goldmoney Análisis
Pandemia de COVID19 de 2020: La mayoría de los gobiernos optaron por una respuesta similar ante la pandemia de COVID19, confinando grandes partes de sus respectivos países durante semanas y, en algunos casos, meses. Esto provocó una fuerte contracción de la actividad económica en el primer semestre de 2020. Durante la fase inicial de esta recesión bastante singular, la ratio GTS saltó de 85 a 112. Esto se debió principalmente a una fuerte caída del precio de la plata, de 18 $/ozt a 12 $/ozt, mientras que el precio del oro solo subió ligeramente, de 1600 $/ozt a 1700 $/ozt.
Gran Crisis Financiera de 2008: La GFC desencadenó una recesión global que duró dos años, del cuarto trimestre de 2007 al tercer trimestre de 2009. Durante ese tiempo, la ratio GTS pasó de 54 a 68. Sin embargo, la ratio llegó a saltar hasta 80 a finales de 2008, en el punto álgido del pánico en los mercados financieros. Aunque el avance de la ratio se debió principalmente al aumento del precio del oro, el máximo de finales de 2008 se produjo por el desplome de la plata, de 15 $/ozt antes de la recesión a menos de 10 $/ozt.
El colapso de las puntocom de 2001: El estallido de la burbuja puntocom provocó una recesión que duró del primer al tercer trimestre de 2001. Durante ese tiempo, la ratio GTS solo subió marginalmente, de 55 a 63. Esto se debió principalmente a unos precios del oro ligeramente más altos, mientras que los de la plata bajaron marginalmente. Al final de la recesión, el oro cotizaba a 290 $/ozt y la plata a 4,50 $/ozt.
La recesión de principios de los años 90: La recesión de principios de los años 90 duró en EE. UU. desde el 4T1989 hasta el 1T1991. Durante ese periodo, el ratio GTS pasó de 69 a 98. Los precios del oro se mantuvieron más o menos estables durante todo el periodo, mientras que los de la plata bajaron de 5,30 $/ozt a 3,80 $/ozt.
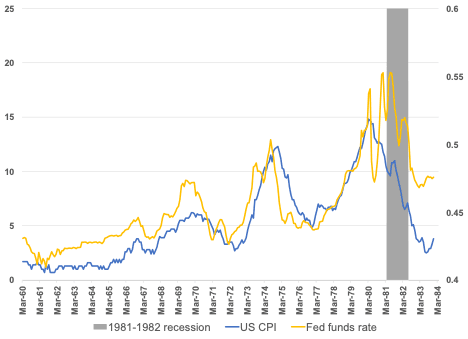
La recesión de 1981-82: La recesión de 1981 fue el resultado de la política monetaria restrictiva de la Fed (y de otros bancos centrales) para combatir una inflación creciente. A finales de los años 70 y principios de los 80, la inflación fue de dos dígitos. El presidente de la Fed, Volcker, subió drásticamente los tipos de interés hasta más del 20 %, lo que acabó controlando la inflación, pero también provocó otra recesión. Durante la recesión de 1981-1982, el ratio GTS pasó de 41 a 55. Tanto el oro como la plata cayeron con fuerza en ese periodo, pero la plata más. El oro pasó de 500 $/ozt a 300 $/ozt y la plata de 12,30 $/ozt a 5,30 $/ozt. Conviene destacar que estas correcciones llegaron después de una década de implacables subidas en los precios de los metales, impulsadas por la elevada inflación (véase el Gráfico 2).
Gráfico 2: La caída de los precios de los metales preciosos durante la recesión de 1981-1982 siguió a más de una década de subidas de precios impulsadas por una inflación implacable
IPC interanual, %
Fuente: FRED, Goldmoney Análisis
Por tanto, las últimas cinco recesiones concuerdan plenamente con lo que cabría esperar intuitivamente. El oro supera sistemáticamente a la plata en esas recesiones, ya que la demanda industrial de plata física tiende a disminuir. Esto parece cumplirse tanto si los precios del oro suben como si bajan. Es importante señalar que solo en una ocasión subió el precio del oro, y solo de forma marginal. En la mayoría de los casos, el ratio GTS aumentó porque los precios de la plata se resintieron. Por ello, dado que en nuestra opinión el mundo está al borde de otra gran recesión, parece razonable esperar que el ratio vuelva a subir.
Sin embargo, resulta que hubo dos recesiones posteriores a la Segunda Guerra Mundial en las que esta suposición no se cumplió del todo:
La recesión de 1979-1980: Al observar los datos económicos de finales de los años 70 y principios de los 80, se podría concluir que la economía estadounidense estuvo en recesión continua durante más de tres años. Sin embargo, es importante distinguir entre la recesión de 1981-1982, derivada de las subidas de tipos de Volcker, y la desaceleración económica que la precedió. La recesión de 1979-1980 comenzó oficialmente en el 2T1979 y terminó en el 2T1980. La opinión mayoritaria sobre su causa es que la revolución iraní de 1979 provocó una escasez mundial de petróleo que, a su vez, causó un fuerte aumento de la inflación. Sin embargo, esta explicación ignora que la inflación ya estaba desbocada mucho antes de la revolución iraní.[1]
La recesión de 1973-1975: Fue la recesión que comenzó en el 4T73 y duró hasta el 1T75. Varios factores adversos condujeron a ella, como los déficits generados por la guerra de Vietnam y la primera crisis del petróleo, derivada del embargo petrolero liderado por Arabia Saudí. Al igual que la que vino después, la recesión de 1973-1975 se caracterizó por una inflación muy alta. La inflación del IPC superó el 5 % a principios de 1973 y llegó hasta el 12 % en 1974. Es difícil saber cuánto de ello fue resultado tardío de la decisión de Nixon de abandonar el patrón oro y cuánto se debió al embargo petrolero. Pero, a diferencia de la crisis petrolera iraní posterior, el primer embargo provocó un aumento permanente de los precios del petróleo.
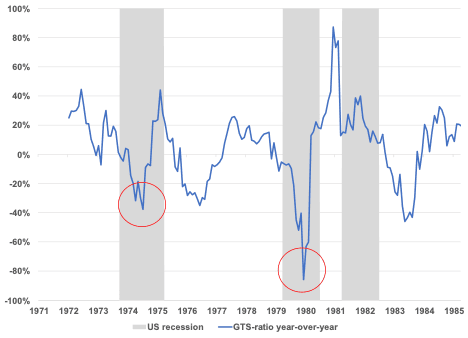
Es importante señalar que ambas recesiones tienen en común una inflación de dos dígitos. Y, en ambas recesiones con alta inflación, el ratio GTS se comportó de forma distinta a como lo hizo en las recesiones posteriores. Cabe decir que, a lo largo de cada una de ellas, el oro volvió a superar a la plata, aunque solo marginalmente. Sin embargo, en la primera parte de ambas recesiones con alta inflación, la plata superó con creces al oro (véase el Gráfico 3). En los primeros compases de la recesión de 1973-1975, el ratio GTS pasó de 38 a un mínimo de 26. Ocurrió porque los precios de la plata más que se duplicaron, mientras que los del oro subieron "solo" un 50 %. El mejor comportamiento de la plata fue aún más marcado en la primera mitad de la recesión de 1979-1980, con el ratio GTS pasando de 32 a menos de 16. En ese tiempo, el precio del oro se duplicó, pero el de la plata se cuadruplicó, de 7,4 $/ozt a 32,0 $/ozt (más de 48 $/ozt intradía).[2]
Gráfico 3: Las dos recesiones de los años 70 mostraron un fuerte rendimiento inicial de la plata frente al oro en un contexto de inflación de dos dígitos.
Variación interanual del ratio GTS, LogN
Fuente: Goldmoney Análisis
Como hemos explicado en nuestro marco de precios de la plata, aunque el ratio oro/plata (GTS) ha aumentado de forma constante a lo largo de periodos prolongados, la plata tiende a superar al oro en los mercados alcistas. En nuestro informe de 2017 afirmamos:
Aunque el oro puede ser más adecuado para el ahorro estable a largo plazo, la plata puede ser más eficiente para obtener exposición a los cambios en la política monetaria, especialmente en torno a los ciclos industriales. Los cambios en las políticas de los bancos centrales tienen un impacto de 1:1 sobre el precio del oro a largo plazo, lo que significa que la pérdida de poder adquisitivo de la moneda base de medición se compensa con la subida del precio. Por lo tanto, el oro puede mantener su poder adquisitivo a largo plazo, algo que ninguna moneda ha logrado hacer a lo largo de la historia.
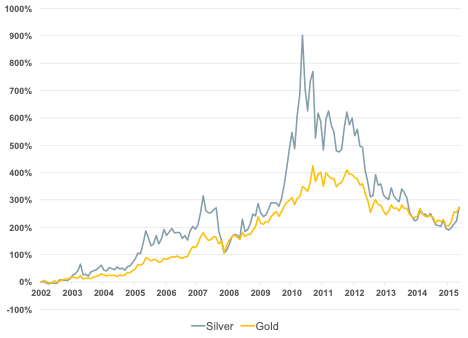
En el caso de la plata, los cambios en la política de los bancos centrales actúan como un agente combustible sobre el precio, lo que hace que la plata sea más eficiente para quien tiene una opinión sobre la dirección del impacto de la política en las divisas y busca la máxima exposición (véase el Gráfico 4).
Gráfico 4: la plata tiende a superar al oro cuando la política de los bancos centrales favorece a los metales preciosos
$/ozt
Fuente: Goldmoney Análisis
Sin embargo, en las dos recesiones de los años setenta, la Fed subió los tipos. Entonces, ¿por qué la plata siguió superando al oro cuando la demanda industrial se debilitó (como ocurre en cualquier recesión) Y la Fed subió los tipos? La respuesta es que la inflación superó las subidas de tipos de la Fed. Es cierto que la Fed subió los tipos, pero no los subió lo suficiente para combatir con éxito la inflación. Como resultado, la inflación no solo persistió, sino que se aceleró. Por lo tanto, es importante no analizar la política de la Fed de forma aislada, sino en relación con la inflación. Y en relación con la inflación, la Fed estaba relajando su política.
Por desgracia, en aquel momento los bonos del Tesoro protegidos contra la inflación (TIPS) aún no existían. Los rendimientos de los TIPS reflejan las expectativas del mercado sobre los tipos de interés reales en los próximos años. Por ejemplo, el rendimiento actual del TIPS a 10 años es del 1 %, lo que significa que el mercado espera que los rendimientos nominales de los bonos del Tesoro a 10 años superen la inflación en un 1 % durante los próximos 10 años. Tanto el oro como la plata tienen un comportamiento muy bueno en un entorno de expectativas de tipos de interés reales negativos (véase el Gráfico 5). Aunque no disponemos de datos de rendimientos de TIPS de ese periodo que lo demuestren, parece que durante ambas recesiones de los años setenta las expectativas de tipos de interés reales se volvieron negativas (a pesar de unos tipos nominales muy altos), lo que generó una fuerte demanda monetaria de metales preciosos.
Gráfico 5: existe una fuerte correlación inversa entre las expectativas de tipos de interés reales y los precios de la plata
$/onza troy (eje izq.); rendimiento del TIPS a 10 años, % (eje der.)

Fuente: Goldmoney Análisis
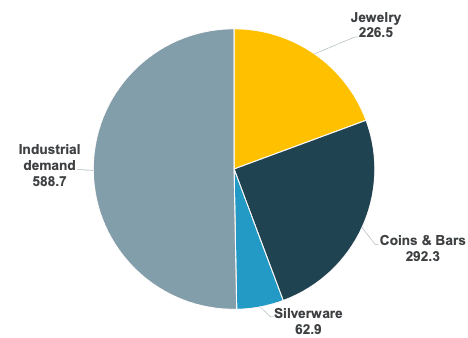
Como hemos explicado en nuestro informe sobre el marco de la plata, la importancia de la demanda industrial de plata da lugar a una diferencia relevante entre el oro y la plata. Durante miles de años, las existencias de oro sobre la superficie han crecido al mismo ritmo que el oro recién extraído. Pero las existencias de plata crecieron mucho más despacio porque la demanda industrial absorbió una gran parte de lo extraído. Estimamos que aproximadamente la mitad de toda la plata extraída jamás se ha consumido de forma irrevocable. Por ello, mientras que hay unas 190 000 toneladas de oro sobre la superficie, con un valor aproximado de 10 billones de USD a precios actuales, el valor de todas las existencias de plata sobre la superficie es muy inferior.
Las estimaciones de las existencias de plata son más difíciles de encontrar. Hemos hallado estimaciones del total de plata sobre la superficie que oscilan entre 550 000 y 850 000 toneladas. Tomando el promedio, la proporción entre las existencias de plata y de oro sobre la superficie es de aproximadamente 4:1 en peso. Compárese con el volumen de producción anual de ambos metales, que promedió alrededor de 9:1 en los últimos 10 años. La abundancia natural de ambos metales en la corteza terrestre es aún más dispar, de 20-25:1 según la mayoría de los estudios, y nuestra propia estimación para la geología económica de los yacimientos principales sitúa esta cifra más cerca de 1:40. Como se puede ver, las existencias de plata sobre la superficie no han crecido ni de lejos tanto como implican la producción o la abundancia natural, porque gran parte de la plata extraída se ha consumido (véase el Gráfico 6).
Gráfico 6: la demanda industrial de plata es alta, por lo que las existencias sobre la superficie crecieron mucho más despacio que las de oro
Millones de onzas, 2015
Fuente: Goldmoney Análisis
Por lo tanto, los precios de la plata están determinados por la demanda monetaria, así como por la oferta y la demanda con fines industriales, siendo esta última un factor diferenciador importante. Las existencias de oro sobre la superficie siempre han crecido al mismo ritmo que el oro recién extraído, lo que atenúa los efectos de la volatilidad de precios determinada por los inventarios; sin embargo, las existencias de plata crecieron mucho más despacio, ya que la demanda industrial absorbió una gran parte de lo extraído.
Esto significa que, en periodos de fuerte demanda monetaria de metales preciosos, hay muchas menos existencias de plata para absorber esa demanda. Esto significa que, en una recesión en la que las expectativas de tipos de interés reales caen con fuerza, la demanda monetaria puede compensar la menor demanda industrial y, por consiguiente, los precios de la plata pueden superar a los del oro. Como demostraron las dos recesiones de los años setenta, ambos metales estaban en un mercado alcista. Es poco probable que la plata supere al oro en una recesión con caída de los precios de los metales preciosos.
Entonces, ¿qué ocurrirá esta vez? En los últimos meses hemos afirmado en varios informes que esperamos que el mundo entre en recesión. La cuestión es cómo reaccionarán los bancos centrales y la Fed. El mercado del oro y, hasta cierto punto, la renta variable esperan que la Fed dé un giro brusco pronto, ya sea por unos datos económicos y laborales más débiles o por un nuevo repunte de la crisis en el sector bancario. Una menor actividad económica también aliviaría la tensión en los mercados de materias primas, lo que reduciría de hecho la presión sobre la Fed para combatir la inflación con tipos más altos. Sin embargo, creemos que el mercado es actualmente demasiado complaciente respecto al riesgo de que la Fed mantenga una postura restrictiva durante más tiempo. La Fed se guía por la inflación subyacente de los precios al consumo, impulsada sobre todo por el sector servicios. A diferencia de lo ocurrido en las materias primas, donde por ejemplo los precios del petróleo han retrocedido alrededor de un 40 % desde su máximo, todavía no hemos visto una moderación de la presión inflacionista en el sector servicios. Los salarios siguen creciendo con fuerza y no hay un aumento sustancial del desempleo. Por tanto, existe el riesgo de que, contrariamente a las expectativas del mercado, la Fed mantenga su postura restrictiva durante los próximos meses.
Aunque coincidimos con el mercado en que, a largo plazo, la Fed volverá a bajar los tipos y retomará la flexibilización cuantitativa, existe un riesgo considerable de que las expectativas de tipos de interés reales vuelvan a subir a corto plazo mientras los precios de la energía a más largo plazo descienden. Ambos factores son bajistas para los precios de los metales preciosos, pero lo son más para la plata que para el oro. No obstante, creemos que, en el periodo alcista posterior, la plata podría volver a superar al oro.
[1] El IPC medio de los cinco años previos a la revolución iraní fue del 7,73 %. Tampoco explica por qué los precios del petróleo volvieron a los niveles anteriores a la revolución unos años después, mientras que el nivel general de precios casi se duplicó en ese periodo. Si bien los precios del petróleo sin duda influyeron en las fuertes fluctuaciones de precios de finales de los años setenta, sostenemos que fue el entorno monetario el que provocó el aumento permanente de los precios.
[2] El máximo de los precios de la plata en 1980 fue también el resultado de un short squeeze de la plata derivado de la enorme posición de los hermanos Hunt en los mercados de futuros.