
Un fuerte aumento del interés abierto de la plata en la Comex indica el comienzo de una nueva fase alcista.
Todo el mundo mira los gráficos en busca de pistas sobre el momento oportuno. Pero resultan más útiles para identificar las tendencias de precios una vez iniciadas que para decirnos cuándo están a punto de comenzar. Para eso, necesitamos profundizar más en los movimientos del mercado.
El nivel de interés de los inversores en los metales preciosos ha retrocedido hasta el punto de que casi ha dejado de existir. Lleva así meses, como indica el nivel de interés abierto de la plata en la Comex, que es la línea negra del siguiente gráfico:
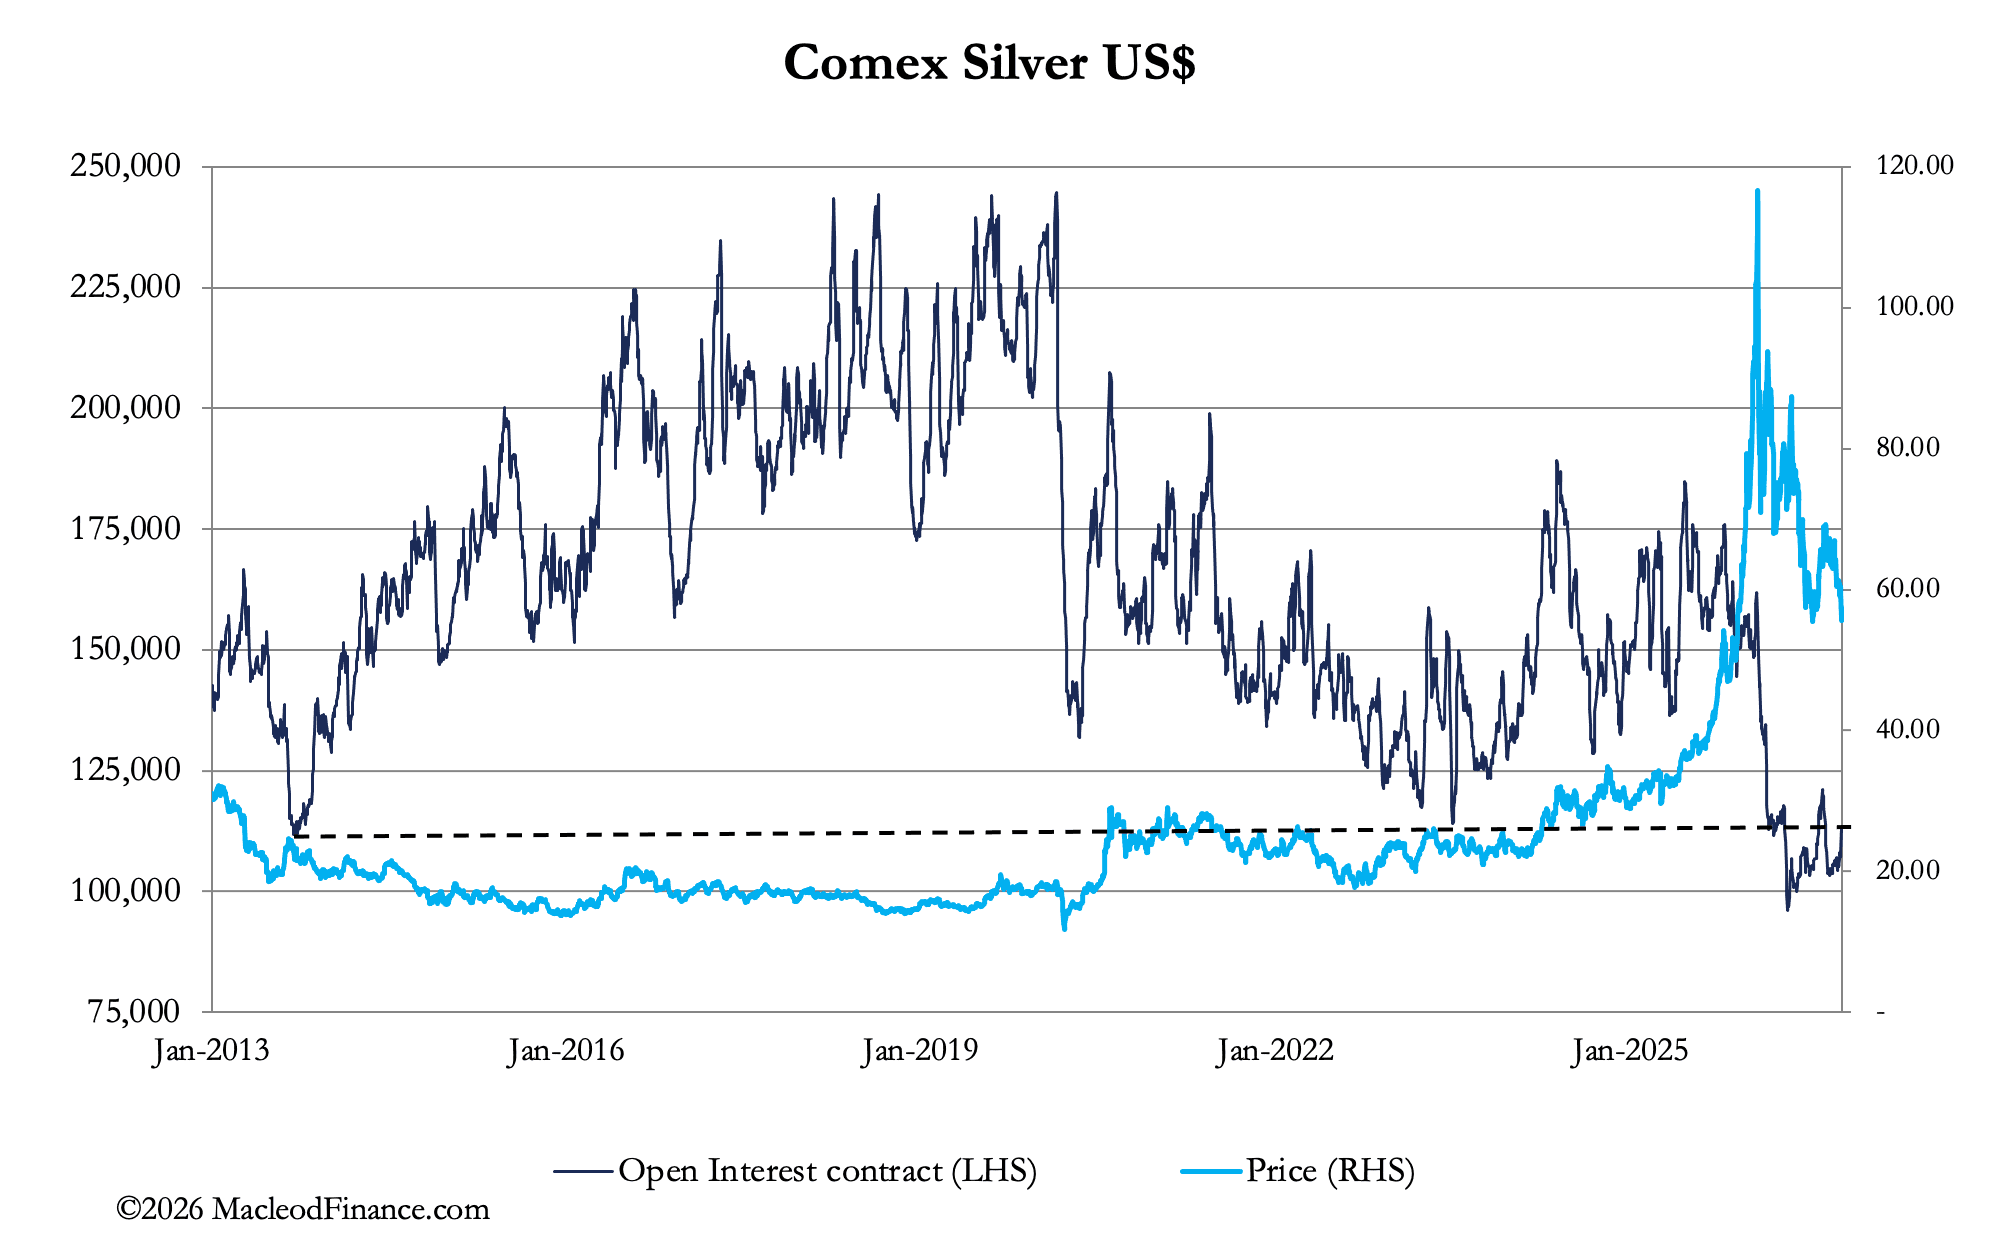
Y no es de extrañar: el pasado mayo, el interés abierto cayó a territorio de fuerte sobreventa, por debajo de los niveles vistos por última vez en septiembre de 2013. El miércoles de esta semana, el interés abierto aumentó de repente en 4.589 contratos, lo que nos indica que, con la rebaja de 3,50 $ en el precio, aparecieron compradores por 714 toneladas de plata de papel.
Confirmando la ausencia casi total de interés inversor, la categoría de dinero gestionado, que está formada por fondos de cobertura y gestores de inversión sujetos a una regulación similar, mantiene su interés en contratos largos en mínimos históricos de los últimos veinte años:
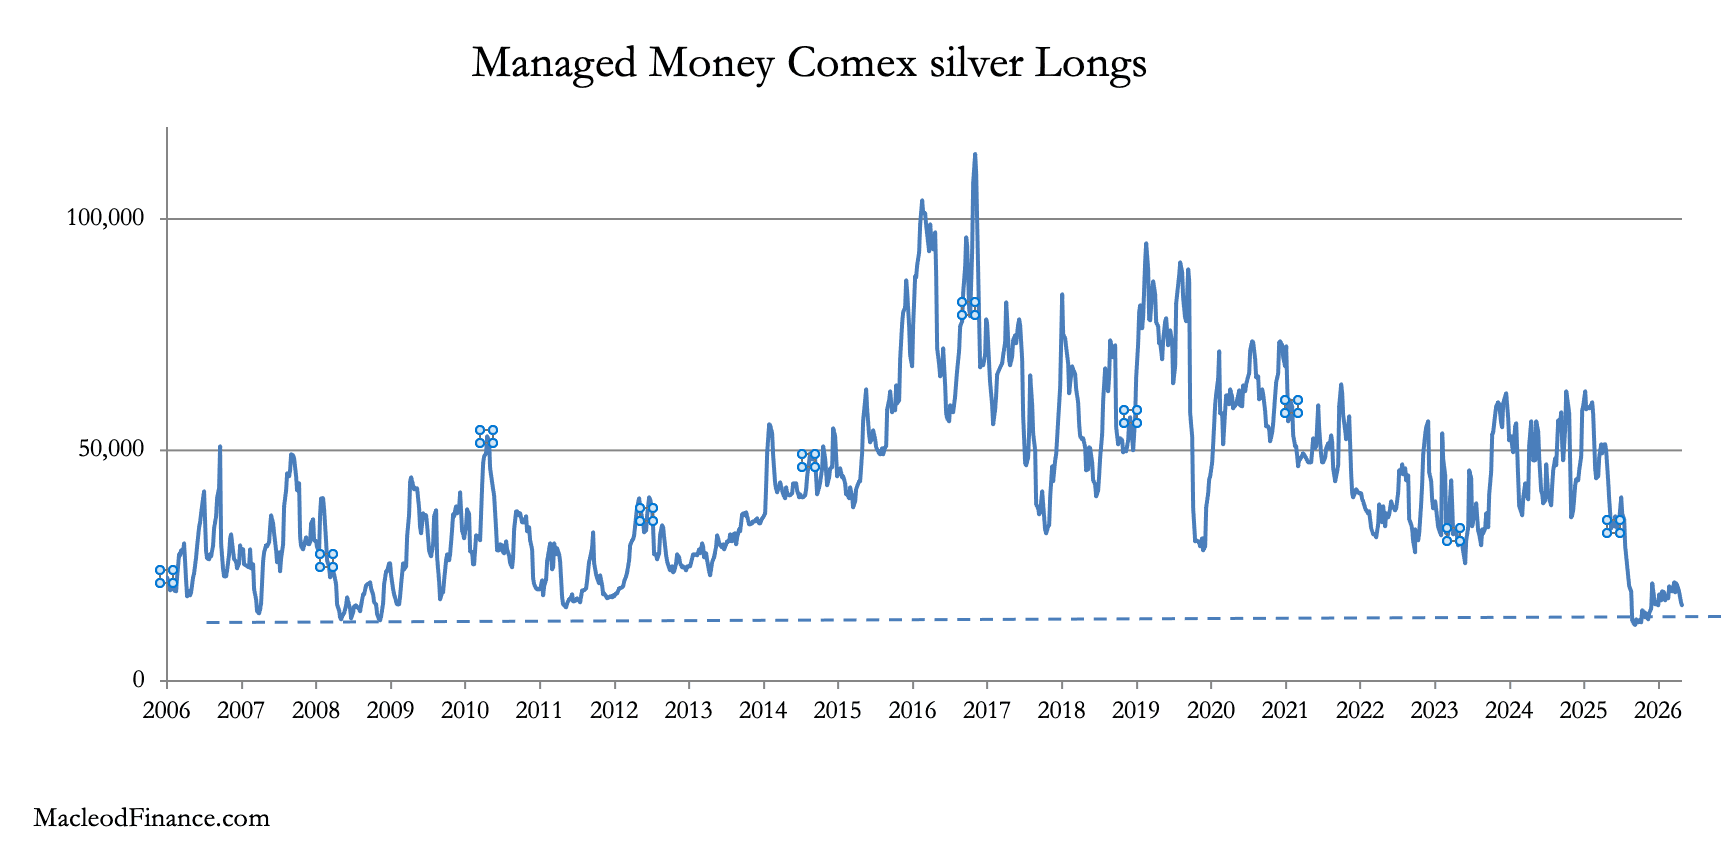
La forma de interpretar esta evolución es que, metafóricamente, el último alcista de la plata ha abandonado el edificio. Las ventas han terminado, las probabilidades favorecen a los creadores de mercado, y los bancos de metales preciosos se enfrentan ahora a un incipiente apretón bajista cuando regresen.
Esto es lo que nos dice el fuerte aumento del interés abierto del miércoles. La situación es similar en el oro, cuyo interés abierto está muy deprimido:
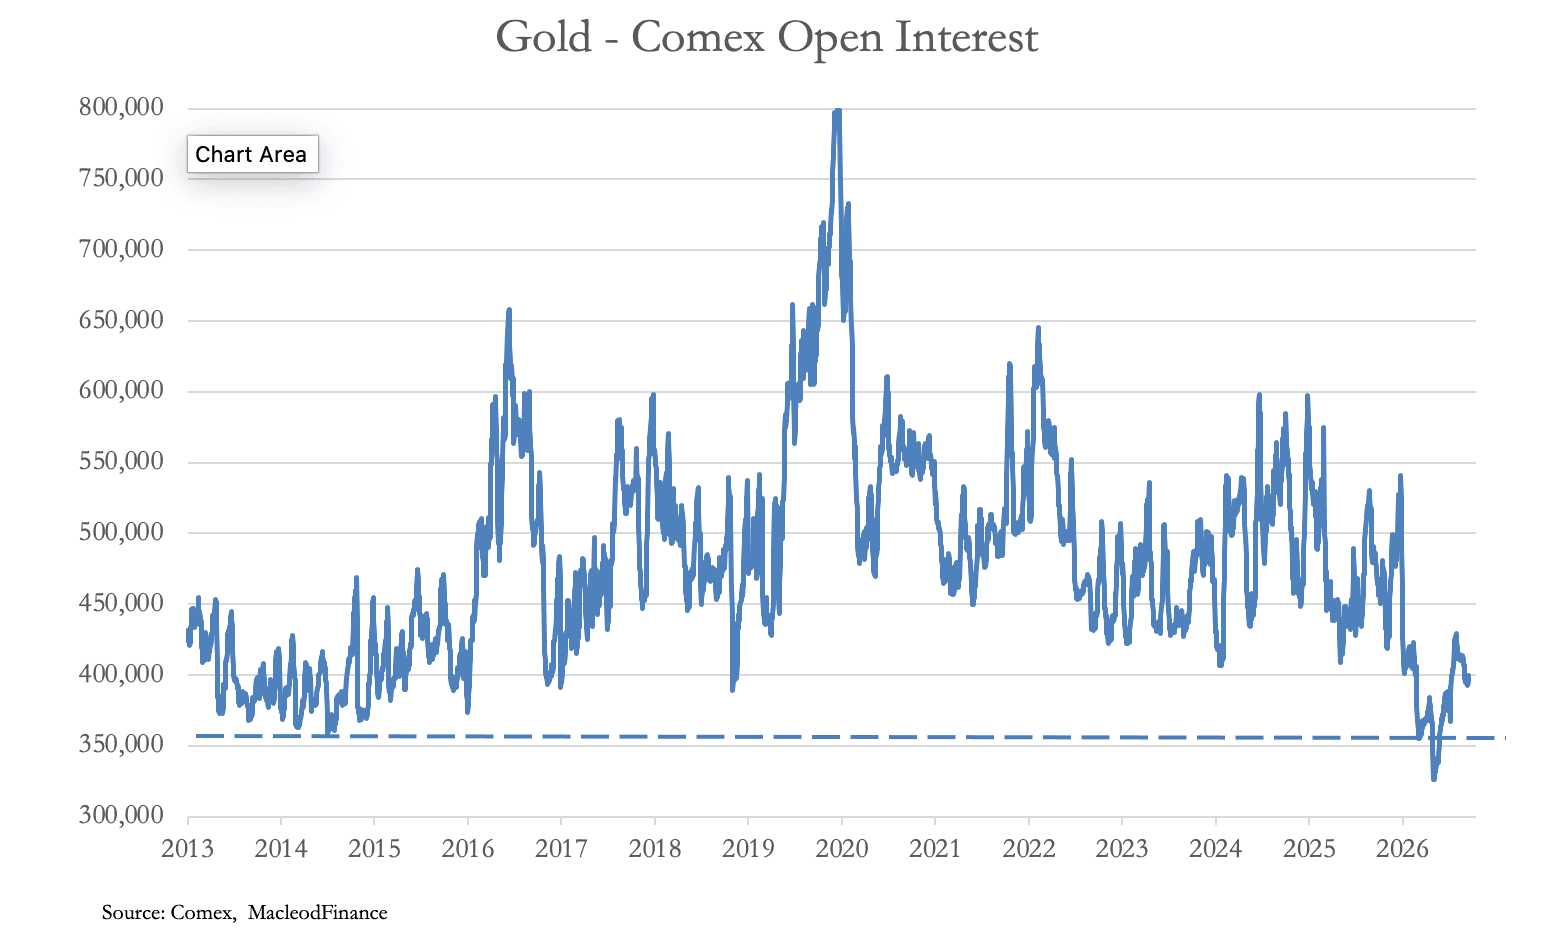
Dicho esto, las posiciones de las categorías especulativas están más equilibradas en términos netos largos que en el caso de la plata. Por eso las primeras señales de un movimiento al alza se reflejan en la plata antes que en el oro.
Geopolítica
A partir de ahora, la evolución dependerá sin duda de la geopolítica. El acuerdo de EE. UU. con Rusia para suministrar algo de diésel en los próximos meses a los mercados estadounidense y mundial ha aliviado de inmediato la presión sobre los mercados financieros, en especial sobre los rendimientos de los bonos. El siguiente gráfico muestra el rendimiento de la nota del Tesoro de EE. UU. a 10 años:
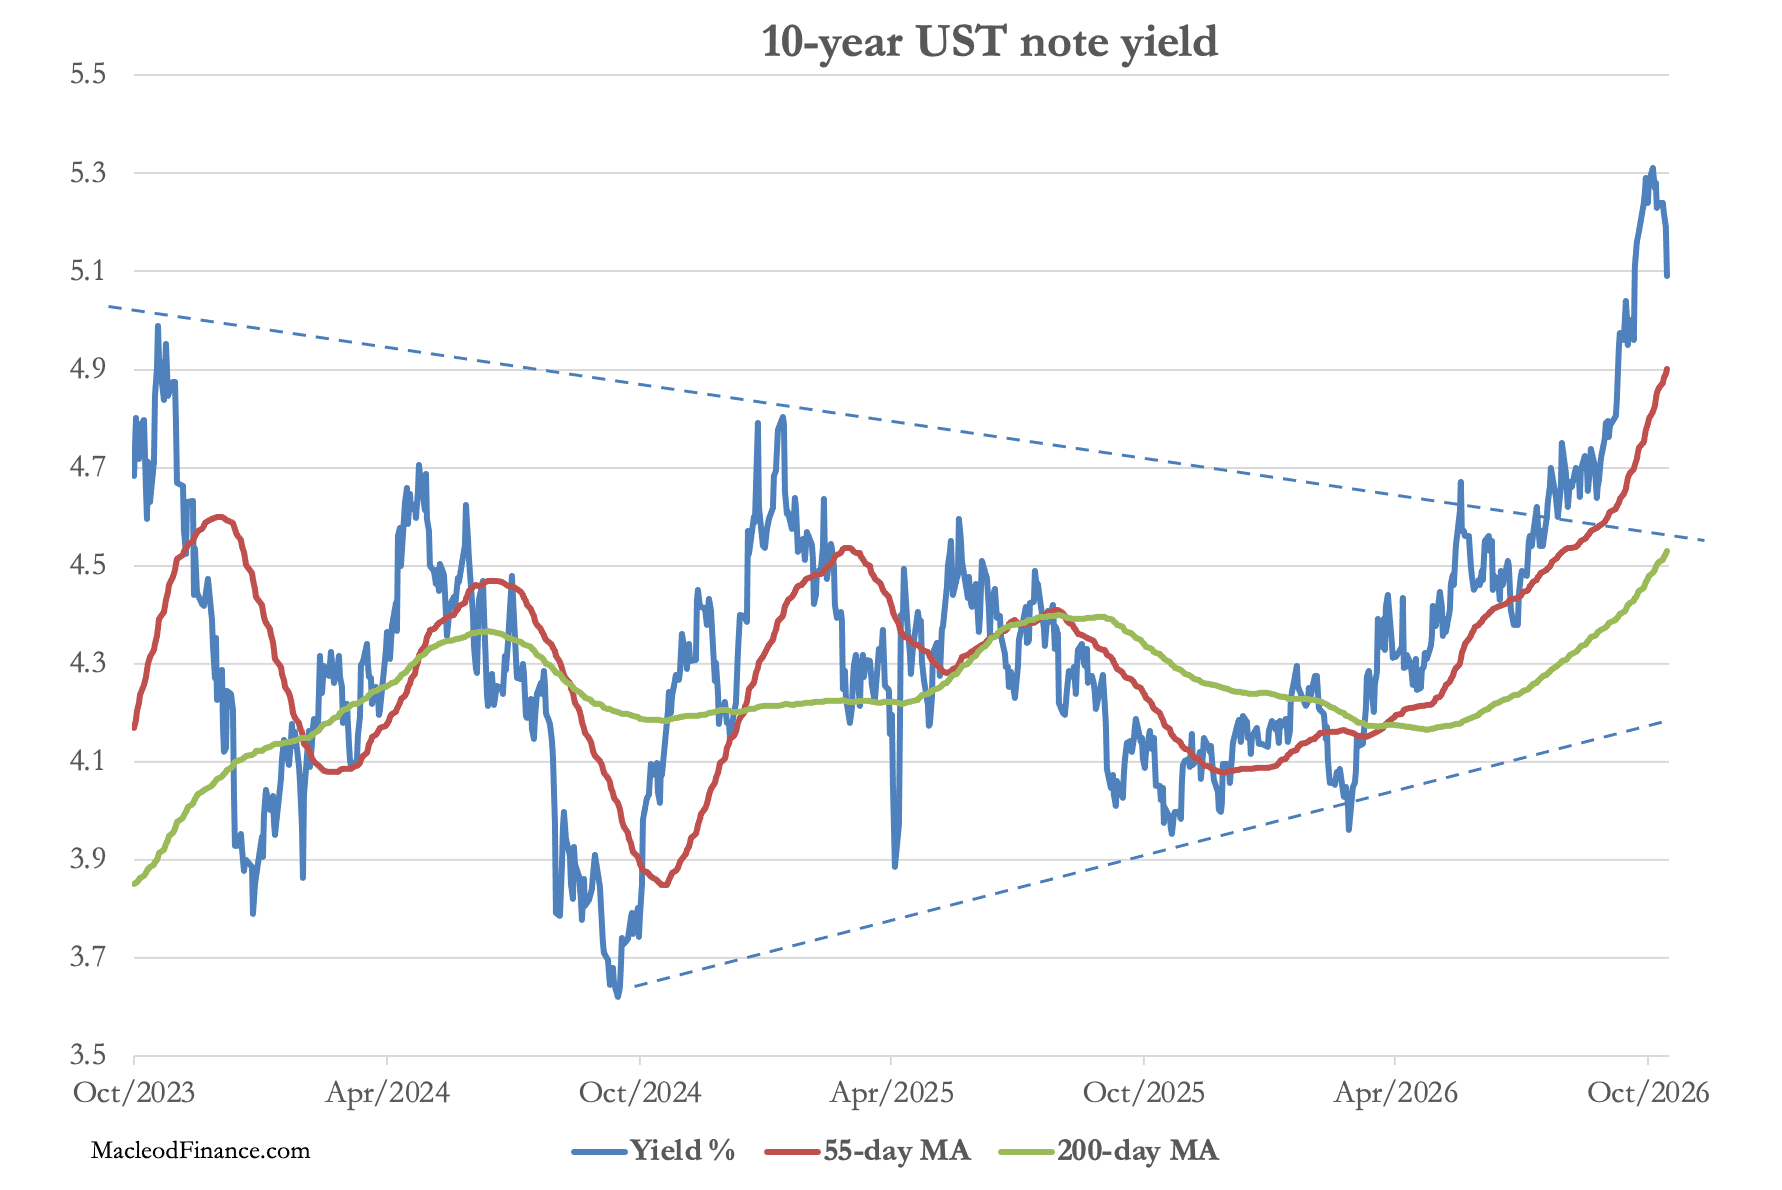
Sin embargo, se trata simplemente de una consolidación normal dentro de una tendencia de fuerte subida que solo buscaba una excusa para producirse, lo que sugiere que será breve. Cuando el rendimiento retome su tendencia alcista de fondo, arrastrará consigo los rendimientos de otros bonos del G7. Los mayores rendimientos de los bonos son simplemente el reflejo del aumento del riesgo en las finanzas públicas, y esos riesgos se intensificarán a medida que empeore la situación en Oriente Medio, lo que elevará aún más los costes energéticos.
Naturalmente, los inversores observan los precios del crudo para calibrar estos riesgos, pero al hacerlo no reconocen el aumento real del coste de un barril de petróleo. Los únicos compradores son las refinerías, que extraen los derivados del petróleo. El valor de estos derivados por encima del coste de un barril se aproxima mediante el diferencial 3-2-1:
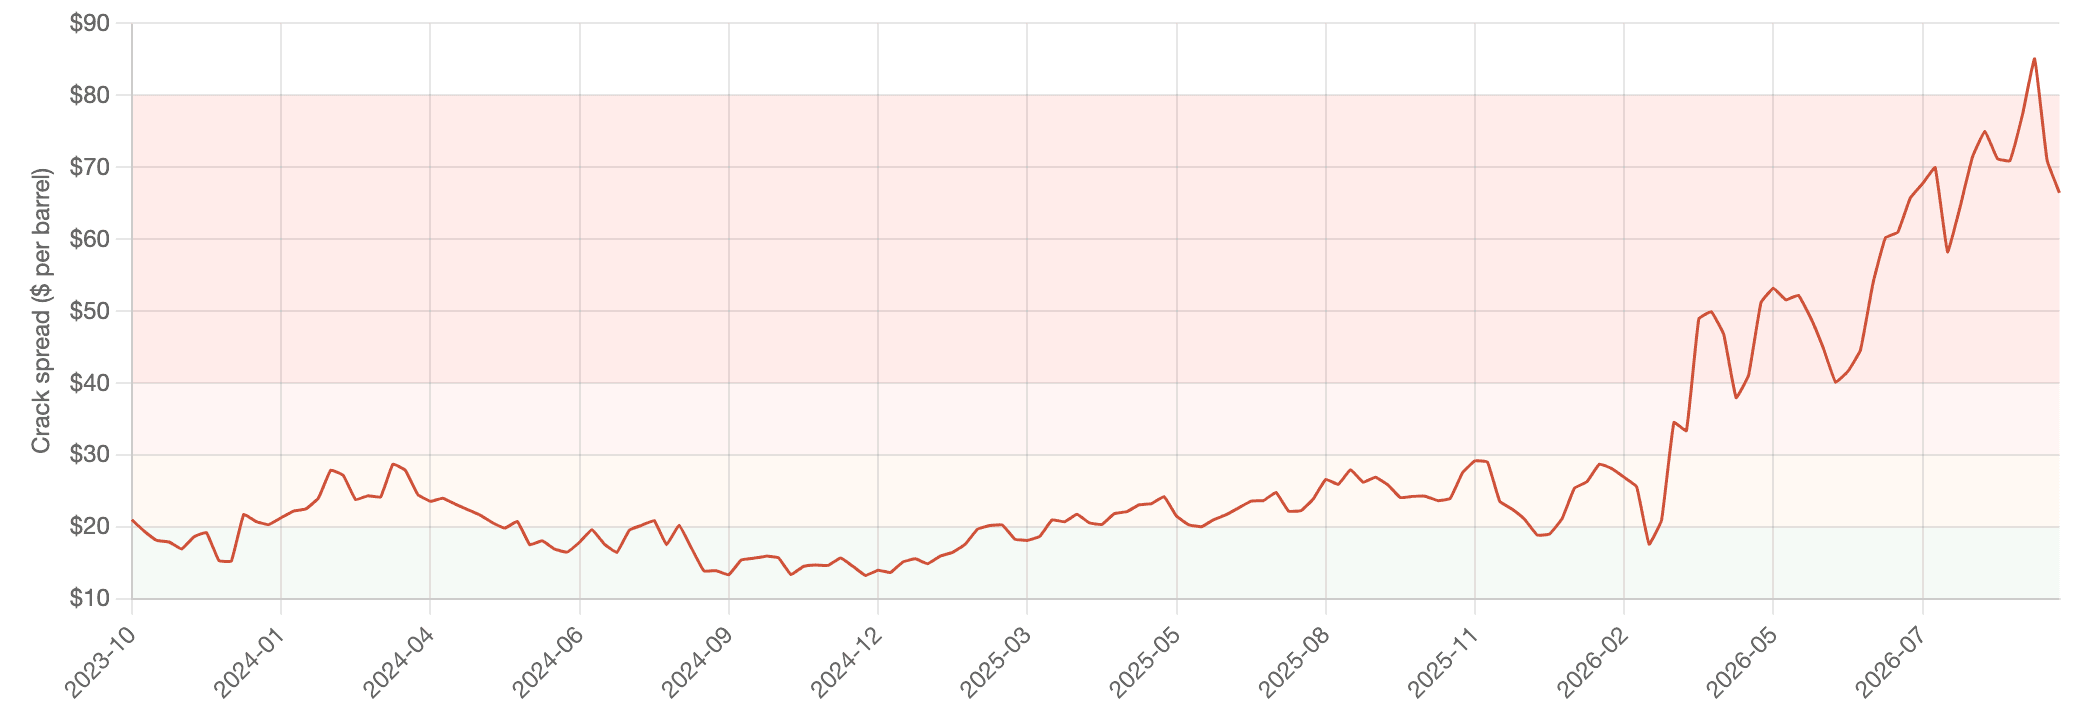
El diferencial ha bajado ligeramente desde los máximos recientes, pero, teniendo en cuenta unos costes de procesamiento de unos 15 $, esto da un valor de unos 155 $ por barril de Brent, frente a un precio de mercado de 105 $ esta mañana. Desde el 3de julio, cuando cotizaba a 72 $ (u 82 $ incluyendo los márgenes de procesamiento), esto supone una duplicación aproximada del precio de referencia, con más recorrido si la situación en Oriente Medio empeora aún más.
Los mercados parecen estar subestimando las consecuencias inflacionistas. Y lejos de mejorar o estabilizarse, la situación en Oriente Medio parece deteriorarse rápidamente. Los saudíes han dejado prácticamente de vender petróleo debido a los ataques de los hutíes a las infraestructuras y al bloqueo selectivo de Ormuz por parte de Irán. Esto no solo es económicamente catastrófico para la derrochadora familia real, sino que su autocracia está siendo ahora cuestionada desde dentro.
Además, todas las pruebas apuntan a que Irán se prepara para un ataque masivo de los estadounidenses, que incluirá la destrucción generalizada de las infraestructuras energéticas de otros productores del Golfo y también de los establecimientos militares de Israel. Son peligros aparentemente inevitables, lo que implica un riesgo considerable para las finanzas públicas del G7, sus mercados financieros y sus monedas.
No es de extrañar que, en medio de todo este caos que se avecina, podamos esperar que los precios del oro y la plata suban mucho más, a partir de ahora.