
Los precios de la plata cotizan casi un 25 % por debajo de los valores previstos por nuestro modelo de precios. Es la mayor desviación a la baja que hemos visto en más de 25 años. Creemos que es el resultado de ventas en corto masivas en el mercado de futuros. Para mantener esta presión bajista sobre la plata, los especuladores tendrían que seguir vendiendo más de 500 millones de onzas de plata en papel al año. En nuestra opinión, una reversión de estas posiciones podría provocar un repunte superior al 30 % en los precios de la plata.
Consulta aquí el análisis completo en PDF.
Hace aproximadamente un año presentamos nuestro marco de precios de la plata (véase Marco de precios de la plata: dinero y materia prima a la vez, 9 de marzo de 2017). En ese informe señalamos que los precios de la plata dependen de la demanda monetaria, así como de la oferta y la demanda con fines industriales, lo cual es un factor importante que la diferencia de cómo se forman los precios del oro.
En concreto, constatamos que:
1. La plata es, al igual que el oro, una reserva de valor de carácter básico y está libre de riesgo de contraparte; sus costes de reposición, intensivos en energía, marcan el límite inferior de los precios (la misma prueba de valor basada en la energía que sustenta los precios del oro). Por ello, la plata debería verse afectada por los mismos factores monetarios que los precios del oro: las expectativas de tipos de interés reales, la política de los bancos centrales y los precios de la energía a más largo plazo.
2. Como la plata es una materia prima con numerosas aplicaciones industriales, los cambios en los factores industriales (es decir, los cambios en los inventarios disponibles) deberían afectar al precio del metal.
Observamos que gran parte de las variaciones en el precio de la plata se pueden explicar mediante un análisis de regresión que utilice solo unos pocos factores: los precios del oro, los rendimientos de los TIPS y los cambios en las tenencias de ETF de plata (que representan la demanda monetaria de plata), así como la producción industrial de EE. UU. y el PMI manufacturero del ISM (la demanda industrial de plata). De hecho, estos factores explican cerca del 80 % de las variaciones interanuales de los precios de la plata en un análisis de regresión multivariante.
Los precios de la plata son actualmente mucho más bajos de lo que deberían ser
Al aplicar nuestro modelo propio de la plata, observamos que los precios de la plata están actualmente muy infravalorados en relación con el oro (véase el gráfico 1). El modelo muestra la mayor discrepancia al alza entre los precios previstos y los reales de todo el período de modelización, tanto en términos relativos como absolutos. En términos relativos, los precios de la plata están actualmente un 25 % por debajo de los valores previstos. En términos absolutos, los precios de la plata están 5,05 USD/onza troy por debajo de los valores previstos (véase el gráfico 2).
Los especuladores han realizado apuestas cortas récord sobre la plata en los mercados de futuros.
La mayor parte de la actividad comercial en futuros de plata se realiza en la Commodity Mercantile Exchange (COMEX) de Nueva York. A diferencia de otros mercados de futuros de materias primas, en las bolsas estadounidenses existe un cierto nivel de transparencia. La Commodity Futures Trading Commission (CFTC) exige a las bolsas de materias primas que comuniquen semanalmente las posiciones en el informe Commitments of Traders (COT). Estos datos son de acceso público y se publican cada viernes, con datos hasta el martes de la semana correspondiente. Los datos del COT contienen posiciones largas y cortas, tanto en futuros como en opciones, para cuatro categorías distintas:
1. Productor/Comerciante/Procesador/Usuario
2. Operadores de swaps
3. Dinero gestionado
4. Otros declarantes
Productor/Comerciante/Procesador/Usuario son los agentes del mercado físico que utilizan el mercado de futuros para cubrir sus posiciones físicas. Según la CFTC, un «productor/comerciante/procesador/usuario» es una entidad que se dedica predominantemente a «la producción, el procesamiento, el envasado o la manipulación de una materia prima física y utiliza los mercados de futuros para gestionar o cubrir los riesgos asociados a esas actividades». Sin embargo, muchos agentes del mercado físico mantienen también posiciones con fines especulativos, y la CFTC es perfectamente consciente de que estas posiciones especulativas pueden acabar en esta categoría. Por desgracia, no podemos separar la parte de esas posiciones que responde a una cobertura real de la parte que es puramente de trading. Por eso las posiciones de trading de comerciantes y productores no se incluyen en las posiciones especulativas netas.
La CFTC define Otros declarables como «todos los demás operadores declarables que no están incluidos en una de las otras tres categorías». En esta categoría hay muchos pequeños especuladores, pero no podemos desglosarlos. Por consiguiente, no consideramos estas posiciones como posiciones especulativas.
Los swap dealers son, según la CFTC, «entidades que operan principalmente con swaps sobre una materia prima y utilizan los mercados de futuros para gestionar o cubrir el riesgo asociado a esas operaciones de swaps. Las contrapartes del swap dealer pueden ser operadores especulativos, como los hedge funds, o clientes comerciales tradicionales que gestionan el riesgo derivado de sus operaciones con la materia prima física». En otras palabras, son bancos que toman posiciones por cuenta de sus clientes. Según nuestra experiencia, las posiciones de los swap dealers reflejan también en gran medida las posiciones de inversores pasivos, como los fondos de pensiones. Aunque estos inversores tampoco tienen una posición física que compensar, normalmente no operan según sus expectativas de precio. Los inversores pasivos suelen estar en materias primas bien por motivos de diversificación de la cartera, bien como cobertura frente a repuntes de precios de las materias primas que afectarían a otros activos de sus carteras. Por naturaleza, los inversores pasivos son inversores solo en largo y ajustan sus posiciones muy despacio. Normalmente, un inversor pasivo tiene una asignación estratégica a materias primas que suele mantenerse sin cambios durante años. Por ello, al intentar identificar las posiciones especulativas, no incluimos a los swap dealers. Sin embargo, esto significa que no se contabilizan las posiciones de los hedge funds que utilizan productos indexados.
Nos quedan los Money Managers. La CFTC define a un money manager como un «asesor de trading de materias primas (CTA) registrado; un operador de fondos de materias primas (CPO) registrado; o un fondo no registrado identificado por la CFTC. Estos operadores se dedican a gestionar y realizar operaciones organizadas de futuros por cuenta de clientes». En el sector, las posiciones de los Money Managers se consideran posiciones «especulativas», ya que incluyen posiciones de hedge funds y CTA. Estos agentes normalmente no tienen una posición física larga o corta que cubrir, sino que se posicionan únicamente según sus expectativas de precio. En el caso de la plata, vemos que las posiciones netas cortas de los Money Managers han alcanzado un mínimo histórico de -200 millones de onzas desde la semana pasada. Más importante aún, los flujos netos muestran un nivel de ventas sin precedentes, con más de 600 millones de onzas de plata vendidas en los últimos 12 meses (véase el Gráfico 4).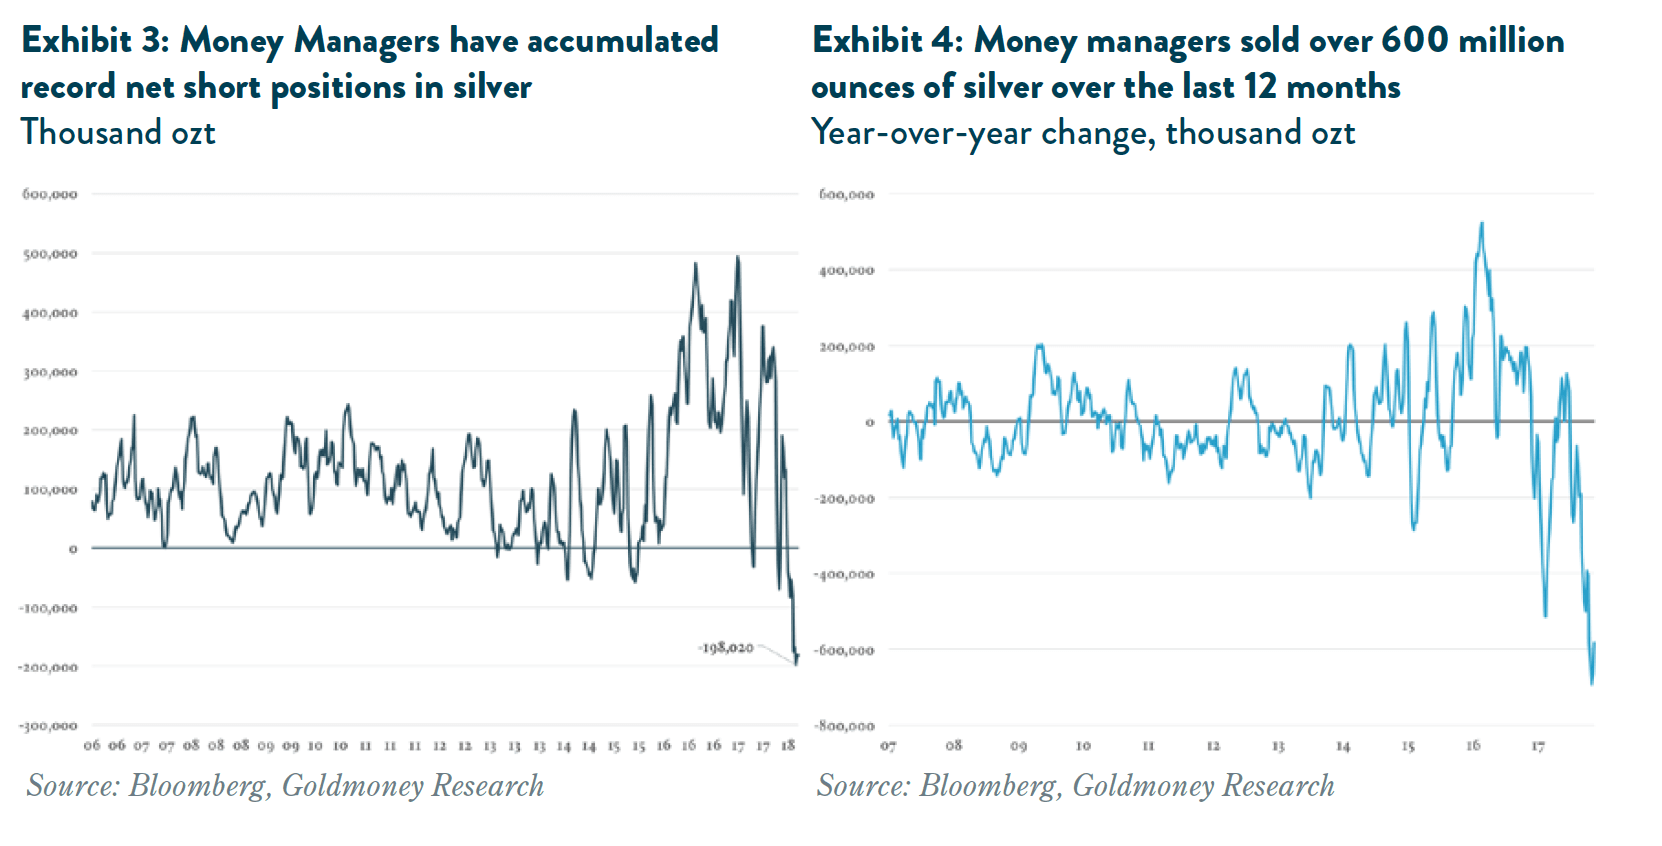
Por desgracia, la CFTC solo empezó a publicar los datos de esta forma desagregada en junio de 2006, lo que limita el contexto histórico. Sin embargo, la CFTC publica datos de posicionamiento sobre la plata desde marzo de 1995. Aunque tienen un historial mucho más largo, estos datos originales están menos fragmentados. Solo hay tres categorías: comerciales, no comerciales y no declarables. Por eso llamamos datos «agregados» a la información original de la CFTC (frente a la nueva información, que son datos desagregados). En teoría, en los datos agregados se supone que los comerciales son productores o consumidores de una materia prima que han tomado una posición en futuros para cubrir el riesgo de una posición física, mientras que cualquier posición de un no cubridor no tiene contrapartida física. Por eso a los comerciales de los datos agregados se les suele llamar hedgers (coberturistas), mientras que a los no comerciales se les llama especuladores. Las posiciones netas de los no comerciales suelen denominarse «net specs».
La realidad es algo más complicada. Como hemos explicado antes, es útil distinguir entre los verdaderos especuladores y los inversores pasivos. Los datos agregados no lo permiten: tanto los inversores pasivos como los activos se consideran especuladores. Surgen más complicaciones cuando una posición puede figurar en la categoría de cobertura o en la especulativa, según cómo se haya abierto. Por ejemplo, un fondo de pensiones que quiere tomar una posición larga en petróleo acudiría históricamente a un banco de inversión, que le vende un swap sobre índice. El fondo de pensiones en sí no está largo en un futuro: está largo en un índice que reflejará el rendimiento de una posición rodante en futuros. Su contrapartida no es el mercado organizado, sino el banco. El banco, a su vez, está corto en una posición sintética rodante en futuros. Por ello, el banco abrirá una posición larga en futuros para cubrir ese riesgo. La CFTC clasificaría al banco como cobertura, porque cubre ese riesgo. Pero no hay cobertura física. Esto es importante porque, durante los últimos años, hemos visto que los grandes inversores institucionales han pasado de invertir en productos indexados a tomar posiciones en futuros directamente. Por tanto, la misma operación se consideraría ahora especulativa y no de cobertura. Irónicamente, los inversores institucionales a menudo siguen operando a través de los mismos bancos de inversión, solo que con una unidad distinta. Pero el banco simplemente ofrece al inversor pasivo la plataforma y no toma posiciones en el mercado de futuros por sí mismo.
El nuevo método de información mejorado tampoco está del todo libre de los problemas señalados antes, pero estos se amplifican en los datos agregados. Por ello, los niveles históricos de posiciones «especulativas» deben tomarse con cautela. Es importante señalar que los problemas descritos han provocado un aumento gradual de las posiciones especulativas netas en materias primas, porque los inversores pasivos aparecen cada vez más en la categoría de no cobertura. Esto da la impresión errónea de que las posiciones especulativas en materias primas son ahora mucho mayores que hace 10 años, cuando en realidad es solo un fenómeno contable.
En consecuencia, una posición neta corta especulativa récord en plata hoy refleja un posicionamiento mucho más bajista por parte de los especuladores reales que en el pasado, que es exactamente lo que estamos viendo ahora. Los especuladores netos en los datos agregados también han alcanzado un mínimo histórico, con 92 millones de onzas en posiciones netas cortas (véase el gráfico 5). Más importante aún, el cambio en el posicionamiento vuelve a carecer de precedentes. En los últimos 12 meses, los especuladores vendieron más de 600 millones de onzas de plata en el mercado de futuros. Esto triplica el récord anterior desde que comenzaron los datos en 1990 (véase el gráfico 6).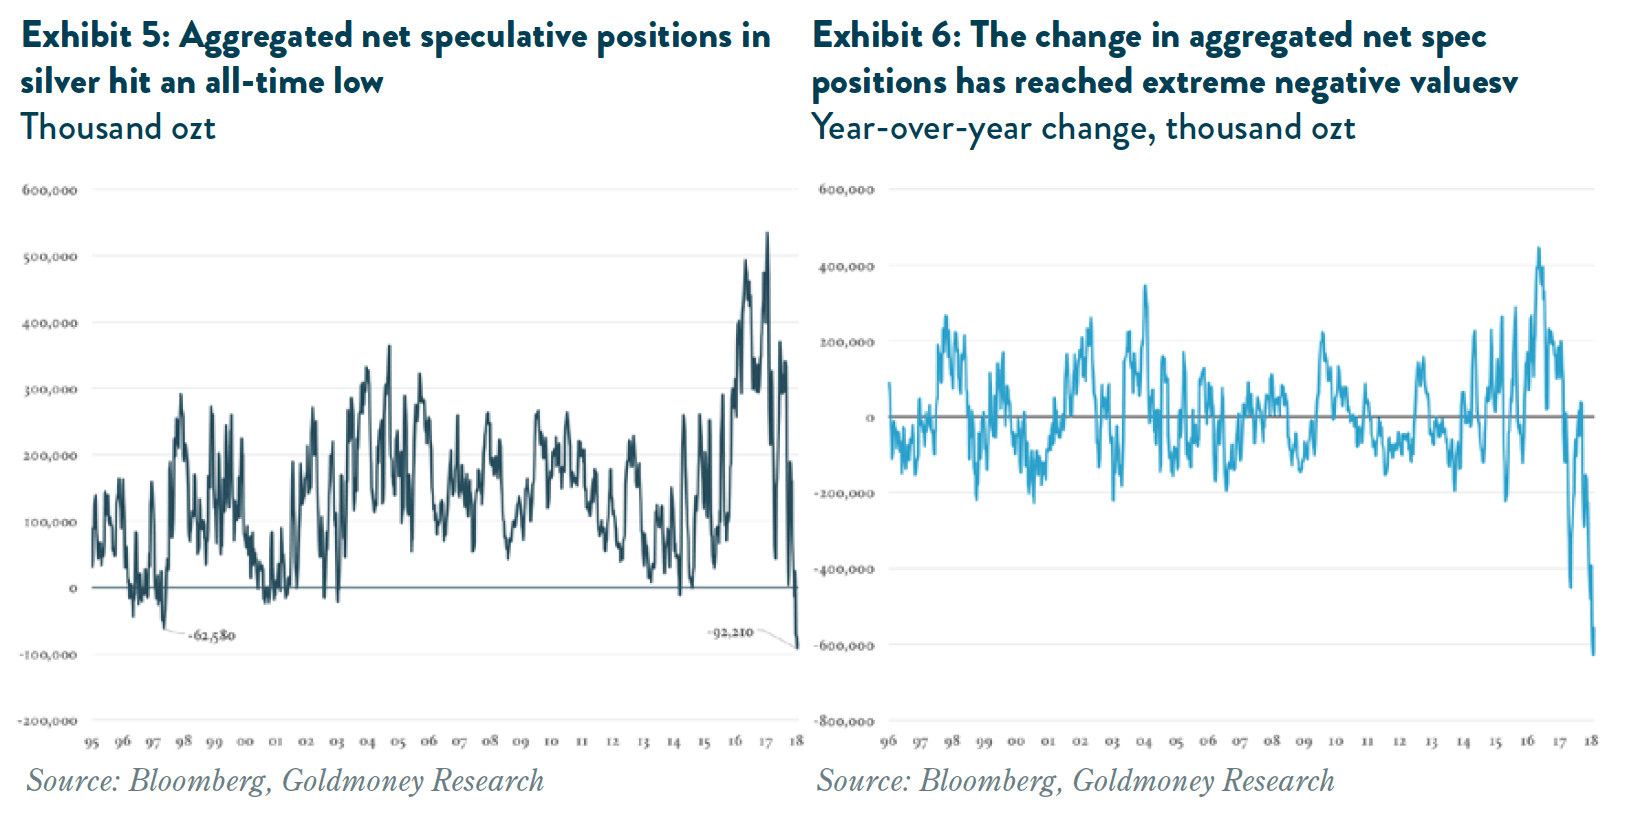
En nuestra opinión, fue esta presión vendedora implacable en el mercado de futuros lo que está deprimiendo los precios de la plata. Para que esto continúe, los especuladores tendrían que seguir vendiendo en neto más de 500 millones de onzas al año en el mercado de futuros. Sin embargo, históricamente, los cambios en las posiciones netas de los especuladores siempre han revertido hacia la media. Creemos que incluso una venta neta reducida permitiría que los precios de la plata se acercaran al valor previsto por el modelo. En un mercado especulativo más equilibrado, es decir, en el que los flujos de compra y venta se compensan, los precios de la plata deberían volver al valor previsto por el modelo de 21 USD/ozt, un 30 % más que ahora. Sin embargo, esto ejercería una enorme presión sobre las posiciones cortas para cubrirse, lo que probablemente daría lugar a un aumento de las posiciones netas especulativas en lugar de flujos equilibrados. En este escenario podríamos ver un comportamiento explosivo del precio de la plata.
Los puntos de vista y opiniones expresados en este artículo son los del autor o autores y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney o el autor o autores te presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual ni que deba interpretarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e información contenidas en este artículo es bajo tu propia responsabilidad.