
Ya tenemos una explicación para la paradoja de Gibson (publicada aquí), un enigma que ha derrotado a los economistas convencionales, de Fisher a Keynes y Friedman.
La mejor manera de ilustrar el enigma es con dos gráficos; el primero muestra la evidencia empírica de que los tipos de interés se correlacionan con el nivel de precios.
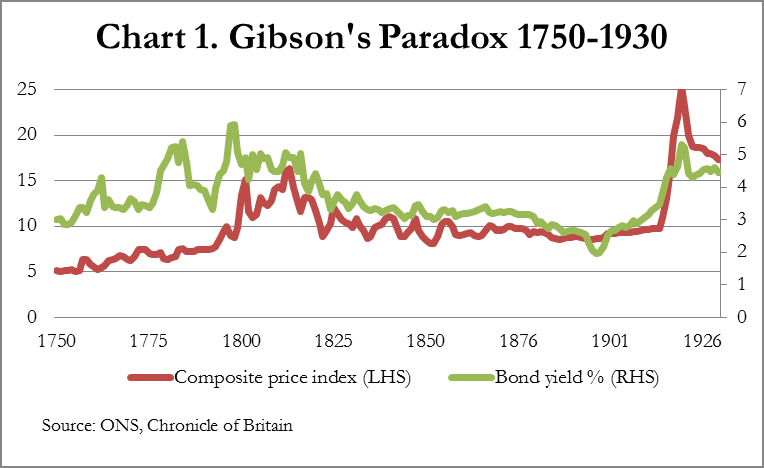
Y el segundo muestra que no hay correlación entre los tipos de interés y la variación anual del nivel de precios, es decir, la tasa de inflación.

La solución al enigma es sencilla: en los mercados libres, los tipos de interés los fijan las demandas de las empresas que invierten, que en el margen pagarán un tipo de interés basado en si los precios de sus productos suben o bajan; de ahí la correlación.
El segundo gráfico muestra que las políticas de los bancos centrales, que pretenden controlar los precios fijando los tipos de interés, carecen de justificación teórica. Son la consecuencia de aceptar a ciegas la teoría cuantitativa del dinero, en la que se basa la macroeconomía.
Un error de los banqueros centrales es creer que el precio del dinero es su tipo de interés, en lugar de la inversa del precio de los productos por los que se intercambia. Los tipos de interés son la preferencia temporal del dinero, que en los mercados libres refleja en líneas generales la preferencia temporal media de todos los bienes individuales que se compran con dinero. El problema del monetarismo es que ignora este aspecto temporal del intercambio.
Conviene tener presente que los precios de mañana, y por tanto el poder adquisitivo del dinero, son totalmente subjetivos o, dicho de otro modo, no pueden conocerse de antemano: si pudieran conocerse, podríamos comprar o vender algo hoy con la certeza de obtener un beneficio mañana, lo cual obviamente no es cierto. De ello se desprende que las cantidades relativas de dinero y de bienes no son los factores clave para determinar las relaciones de precios. Mucho más importantes son las preferencias de los consumidores entre dinero y bienes, que llevadas al extremo pueden hacer que el poder adquisitivo de una moneda sea nulo, con independencia de su cantidad. Esta idea es necesaria para situar la teoría monetaria en su contexto adecuado.
Mediante la política monetaria, el Banco de Inglaterra ha anulado las relaciones del libre mercado desde mediados de la década de 1970, mientras que la relación de Gibson era evidente en los 240 años anteriores. El gráfico 3 continúa donde terminaba el gráfico 1.

La relación terminó cuando el Banco de Inglaterra subió los tipos de interés hasta el 17,1 % en 1974 para detener la hiperinflación de los precios. Por primera vez, el BoE fijó los tipos de interés por encima de lo que habrían sido en mercados libres en relación con los niveles de precios, y la Fed hizo lo mismo cinco años después. Desde entonces los precios han seguido subiendo, aunque a un ritmo decreciente, y la libra esterlina ha perdido otro 88 % de su poder adquisitivo y el dólar estadounidense un 76 %. Desde entonces, la gestión de los tipos de interés por parte de estos bancos centrales ha seguido suprimiendo la relación de Gibson, como deberíamos llamarla ahora.
La política monetaria perjudica el mercado entre prestatarios y ahorradores. Lo vemos hoy: los tipos de interés cero suprimen la relación entre los ahorradores y las empresas que invierten, lo que genera un estancamiento económico. Esto nos lleva a un segundo error que pone de manifiesto Gibson. Se espera que la Fed suba los tipos de interés desde el límite de cero dentro de unos meses, en un intento de volver a cierta normalidad.
Según Gibson, una tendencia alcista de los tipos de interés llevaría los precios al alza, hacia el objetivo de inflación del 2 % de la Fed y probablemente más allá. No es así como lo ven los operadores financieros, ni tampoco la Fed. Esperan exactamente lo contrario: creen que la subida de los tipos de interés es mala para la demanda y para los precios de las materias primas, y por eso la decisión se ha aplazado durante tanto tiempo.
Las pruebas indican que esta opinión es errónea y que las subidas de los tipos de interés irán acompañadas de subidas de los precios de las materias primas. Por ejemplo, entre 1970 y 1980 el oro pasó de 36 a 800 dólares, y los tipos de interés de EE. UU. del 9 % al 17 %, como muestra el gráfico 4.

Es un punto ligeramente distinto, pero ilustra de forma gráfica el error de pensar que el precio de cualquier cosa puede suprimirse mediante tipos de interés más altos.
Las opiniones y los puntos de vista expresados en el artículo son los del autor y no reflejan necesariamente los de GoldMoney, salvo que se indique expresamente. Tenga en cuenta que ni GoldMoney ni ninguno de sus representantes prestan asesoramiento financiero, jurídico, fiscal, de inversión ni de ningún otro tipo. Dicho asesoramiento debe solicitarse a una persona u organismo independiente y regulado que esté debidamente cualificado para ello. Cualquier información facilitada en este artículo se ofrece únicamente como comentario general sobre el mercado y no constituye asesoramiento. GoldMoney no asumirá responsabilidad alguna por las pérdidas o daños que puedan derivarse directa o indirectamente del uso de dicha información o de la confianza depositada en ella.