
Quienes seguimos de cerca el ciclo del crédito no deberíamos sorprendernos por el actual descenso de los mercados de renta variable. Iba a ocurrir de todos modos. Además, el momento se había vuelto evidente hace poco, y a principios de agosto pude escribir lo siguiente:
«El momento para el inicio de la crisis crediticia parece situarse en cualquier fecha desde el último trimestre de 2018, dentro de apenas unos meses, hasta mediados de 2019 como muy tarde». [i]
La crisis llega puntual y cabe esperar que en los próximos meses derive en algo mucho peor. Los mercados de bonos corporativos se han bloqueado, lo que nos indica que, en efecto, ha llegado. Ahora toca considerar cómo es probable que se desarrolle la crisis crediticia. Implica cierta conjetura, así que no podemos hacerlo con precisión, pero sí extrapolar a partir de fundamentos conocidos para respaldar algunas conclusiones importantes.
Si todo dependiera solo de Estados Unidos, sin más efectos de retroalimentación, podemos sugerir que lo más probable es que la economía estadounidense evolucione de la siguiente manera. Las advertencias sobre una desaceleración económica están convenciendo a la Fed de suavizar la política monetaria, un proceso que se ha puesto en marcha hace poco y que anticipa el retroceso de los rendimientos del Tesoro de EE. UU. Sin embargo, la inflación de precios, que de forma temporal está contenida por la caída del petróleo, probablemente empezará a aumentar a partir del segundo trimestre de 2019. Se debe a la combinación del legado de la expansión monetaria anterior y las consecuencias de los aranceles del presidente Trump sobre los precios al consumo.
Tras una breve pausa, provocada sobre todo por la amenaza de un colapso imparable de las cotizaciones bursátiles, la Fed se verá obligada a seguir subiendo los tipos de interés para contrarrestar las presiones inflacionistas, lo que llevará el IPC, muy contenido, hacia el 4 % y después por encima, probablemente a mediados de año. El reciente bloqueo de los mercados de bonos comerciales y la retirada del crédito bancario para capital circulante ponen en marcha un clásico desmantelamiento de las malas inversiones. El desempleo empieza a subir con fuerza y la confianza del consumidor da marcha atrás.
Las cotizaciones siguen cayendo a medida que los inversores preocupados drenan la liquidez de los mercados financieros, pero la inflación de precios sigue siendo obstinadamente alta. En consecuencia, los precios de los bonos continúan debilitándose por una combinación letal de venta de dólares en manos extranjeras, déficits presupuestarios crecientes y pérdida de confianza de los inversores en el poder adquisitivo futuro del dólar.
EE. UU. entra en una recesión grave, de carácter similar a la del período 1930-33. La diferencia notable es un dólar puramente fiduciario y sin respaldo, compuesto por depósitos hinchados[ii] (actualmente el 67 % del PIB frente al 36 % en 2007), que desencadena un intento de revertir la acumulación de depósitos. El poder adquisitivo del dólar disminuye, entre otras razones porque más de 4 billones de dólares de esos depósitos pertenecen a extranjeros a través de bancos corresponsales.
Una buena noticia es que el sistema bancario estadounidense está mejor capitalizado que durante la última crisis y es poco probable que le tome tan por sorpresa como la crisis de Lehman. En consecuencia, es probable que los bancos estadounidenses actúen con más prontitud y decisión para proteger su capital, y que hundan antes la economía no financiera en una recesión al reclamar los préstamos. La inflación de precios no remitirá, porque eso exige una contracción del crédito suficiente para compensar la menor preferencia por mantener dinero frente a bienes. La Fed desalentará cualquier contracción del crédito, pues buscará evitar que la recesión se profundice aplicando los remedios monetarios habituales.
El margen de maniobra de la Fed se verá muy restringido por el aumento de la inflación de precios, que solo puede combatir con tipos de interés más altos. Unos tipos más altos se convertirán en una trampa de deuda que se cerrará con fuerza sobre las finanzas públicas, y obligará a la Fed a comprar bonos del Tesoro de EE. UU. con la excusa del estímulo monetario. La verdadera razón de la flexibilización cuantitativa será que, con un déficit presupuestario que se dispara y supera los 1,5 billones de dólares o más, la Fed querá contener los costes de endeudamiento por debajo de lo que exigirá el mercado. Las condiciones económicas se diagnosticarán como un caso grave de estanflación. En realidad, EE. UU. estará atrapado en una trampa de deuda de la que la vía de menor resistencia será acelerar la inflación monetaria.
A los banqueros centrales neokeynesianos les resultará difícil entender la aparente contradicción de que una economía pueda sufrir a la vez una recesión y una inflación de precios creciente. Es, sin embargo, la condición de todas las inflaciones e hiperinflaciones monetarias que han sufrido las economías con monedas fiduciarias sin respaldo. La elección será reescribir los manuales, descartando el pensamiento único actual, o seguir adelante como hasta ahora. Podemos estar seguros de que los neokeynesianos seguirán como hasta ahora, porque son intelectualmente incapaces de reformar la política monetaria vigente de una manera que les resulte aceptable.
Ese sería el resultado probable de la crisis crediticia en desarrollo si no fuera por los factores externos. Hay precedentes y es lo que cabe esperar de un análisis puramente teórico. Sería una crisis progresiva, cada vez peor, que tardaría de seis meses a un año en desplegarse, seguida de un período de recuperación económica. Pero este análisis tiene un gran inconveniente para la economía estadounidense: la política monetaria de EE. UU. lleva mucho tiempo coordinada con la de otros grandes bancos centrales a través de foros como el Banco de Pagos Internacionales y las reuniones del G20 y el G7.
La sorprendente elección del presidente Trump trastocó este orden con su estímulo presupuestario inoportuno y los estragos que está causando en el comercio internacional. El resultado es que la Fed ya no está en sintonía con los demás grandes bancos centrales, en particular el Banco de Japón y el Banco Central Europeo. Por eso, a diferencia de las fases de crisis de ciclos crediticios anteriores, la eurozona entra en ella con tipos de interés negativos, igual que Japón, lo que genera enormes tensiones monetarias y bancarias. Dejaremos a Japón a un lado en nuestra búsqueda de efectos sistémicos y económicos en cadena desencadenados por la subida de tipos de la Fed, y nos centraremos en la eurozona, el corazón de la Unión Europea.
La eurozona está irremediablemente en quiebra
Es fácil concluir que la UE, y la eurozona en particular, es una bomba de relojería financiera y sistémica a punto de estallar. La mayor parte de los comentarios se han centrado en problemas que se parchean de forma rutinaria, como Grecia, Italia o el inminente rescate de Deutsche Bank. Es un error. El Banco Central Europeo y la maquinaria de la UE son expertos en tratar este tipo de cuestiones, sobre todo haciéndoles frente con aplomo y comprándolo todo con dinero. Como dijo Mario Draghi en su célebre frase, lo que haga falta.
Para que este juego de manos funcione hay una condición previa: el dinero debe seguir entrando en el sistema financiero más rápido de lo que crece la demanda de dinero, porque la clave está en mantener el valor de los activos. Y el BCE ha hecho justamente eso, con tipos de depósito negativos y su Programa de Compra de Activos de 2,5 billones de euros. Ese programa termina este mes, lo que lo convierte en el probable punto de inflexión a partir del cual todo empieza a ir mal.
La mayor parte del dinero del BCE se ha gastado en bonos del Estado por una razón secundaria: asegurarse de que los gobiernos de la eurozona permanezcan en el sistema del euro. A los políticos manirrotos de los países mediterráneos se les quitan pronto las ganas de volver a sus antiguas monedas. Basta imaginar los tipos de interés que tendrían que pagar los italianos en liras por sus 2,85 billones de euros de deuda pública, dado que la base impositiva del PIB del sector privado es de solo 840.000 millones de euros, apenas una tercera parte de esa deuda pública.
A los políticos italianos recién elegidos nunca les lleva mucho tiempo entender por qué deben permanecer en el sistema del euro y que el BCE garantizará que los tipos de interés se mantengan significativamente por debajo de lo que serían de otro modo. Sin embargo, el BCE está abandonando ahora sus compras de activos, así que no comprará deuda italiana ni ninguna otra. La manipulación del mercado de deuda soberana de la eurozona está en un punto de inflexión. El fin de esta fuente de financiación para los PIGS[iii] es un asunto muy grave.
Un efecto secundario del programa de compra de activos del BCE ha sido la reducción del crédito que los bancos de la eurozona conceden al sector privado, desplazado por el foco puesto en la deuda pública. El siguiente gráfico lo ilustra.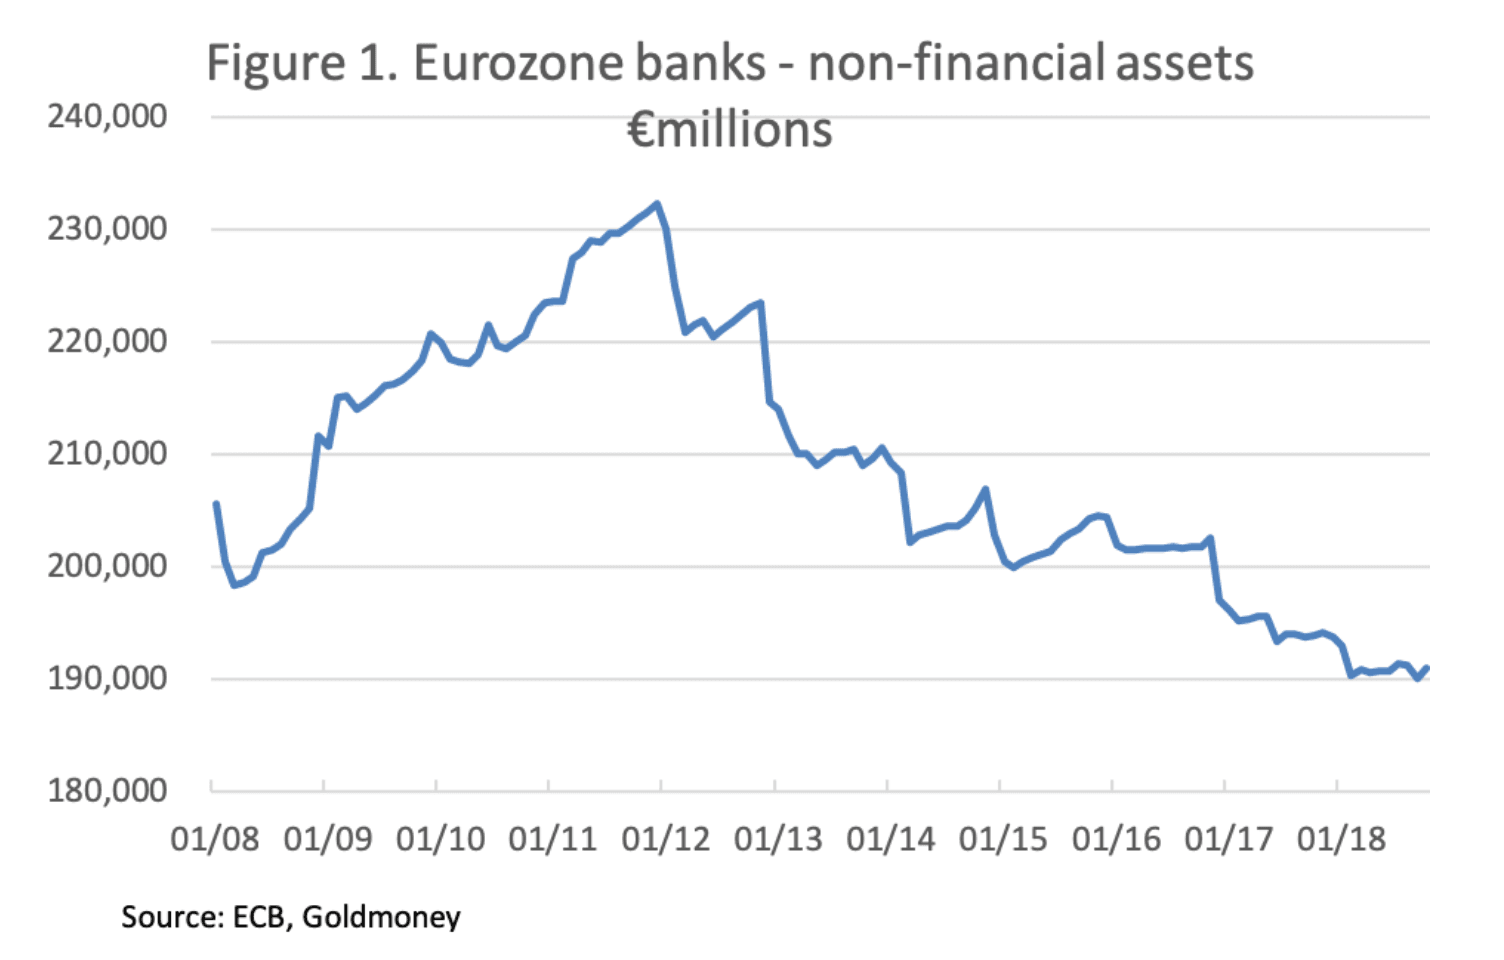
Tras la crisis de Lehman, los bancos se vieron obligados a aumentar sus préstamos a las empresas del sector privado, cuyo flujo de caja había sufrido un fuerte golpe. A principios de 2012 esto empezó a revertirse, y hoy los activos bancarios totales no financieros son incluso inferiores a los de después de la crisis de Lehman. La presión regulatoria explica en buena parte esta tendencia, porque, según la versión de la UE de las normas del Comité de Basilea, la deuda pública en euros no requiere ponderación por riesgo, mientras que la deuda comercial sí.[iv] Así que la primera señal de peligro es que el sistema bancario de la eurozona ha hecho que los bancos se carguen de deuda pública a costa de los prestatarios comerciales no financieros.
El hecho de que los bancos no atiendan al sector privado ayuda a explicar por qué el PIB nominal de la eurozona se ha estancado, con un descenso del 12 % en las seis mayores economías de la eurozona en los diez años hasta 2017. Mientras tanto, el dinero M3 de la eurozona aumentó un 39,2 %. Con los programas de compra de activos del BCE y la aplicación del nuevo crédito bancario comercial eludiendo la economía real, no sorprende que los tipos de interés estén ahora desalineados con los de EE. UU., cuya economía ha vuelto al pleno empleo con un fuerte estímulo fiscal. El resultado es que los bancos pueden endeudarse en el mercado LIBOR del euro a tipos negativos, vender euros por dólares e invertir en letras del Tesoro de EE. UU., con una ganancia de ida y vuelta de entre el 25 % y el 30 % cuando se apalancan sobre el capital base del banco.
La política monetaria del BCE ha consistido en ignorar este arbitraje de tipos de interés para sostener una sobrevaloración extrema de toda la gama de bonos denominados en euros. No puede durar para siempre. Por suerte para Mario Draghi, la presión para cambiar de rumbo ha disminuido ligeramente, ya que parecen multiplicarse las señales de desaceleración económica en EE. UU. y, con ellas, el aplazamiento de nuevas subidas de los tipos de interés del dólar.
TARGET2
Nuestra segunda señal de peligro son los enormes desequilibrios interbancarios de TARGET2, que no han importado mientras todo el mundo confiaba en que no importaban. Esta confianza es el pegamento que mantiene unido a un grupo heterogéneo de bancos centrales nacionales. De nuevo, todo se reduce al mantenimiento del valor de los activos, porque, aunque los activos no estén designados formalmente como garantía, su valor respalda la confianza en el sistema TARGET2.
Entre los bancos centrales de la región se han acumulado enormes desequilibrios, como muestra nuestro siguiente gráfico, desde la época de la crisis de Lehman.
El Bundesbank alemán, con algo menos de 900.000 millones de euros, es quien más tiene a su favor, e Italia, con algo menos de 490.000 millones de euros, es quien más debe. Estos desequilibrios reflejan los desequilibrios comerciales acumulados entre los Estados miembros y los movimientos de capital no comerciales, que reflejan la fuga de capitales. Además, se producen desequilibrios cuando el BCE ordena a un banco central regional que compre bonos emitidos por su gobierno y por empresas locales. Esto explica un déficit de TARGET2 de 251.000 millones de euros en el BCE, y los superávits que equilibran ese déficit se reparten entre los bancos centrales regionales. Esto compensa otros déficits, de modo que el Banco de Italia debe a los demás bancos regionales más de lo que sugieren los 490.000 millones de euros de la cifra principal.
La confianza en el sistema es crucial para los bancos centrales regionales a los que se debe dinero, principalmente los de Alemania, Luxemburgo, los Países Bajos y Finlandia. Si se produce un deterioro general del valor de las garantías en la eurozona, los desequilibrios de TARGET2 empezarán a importar a estos acreedores.
Bancos de la eurozona
Los bancos comerciales de la eurozona se enfrentan a varios problemas. La mejor manera de ilustrarlos es mediante una breve lista:
- Las cotizaciones de los bancos de importancia sistémica han tenido un mal comportamiento tras la crisis de Lehman. En Alemania, Commerzbank y Deutsche Bank han caído un 85 % desde sus máximos posteriores a Lehman, Santander en España un 66 % y Unicredit en Italia un 88 %. Las cotizaciones del sector bancario suelen ser un barómetro fiable de los riesgos sistémicos.
- La función principal de un banco de la eurozona siempre ha sido asegurar que se financie la necesidad de deuda de su gobierno nacional. Esto se ha convertido en un problema sistémico especialmente agudo en los PIGS.
- Las normas de Basilea II y las próximas de Basilea III no obligan a los bancos a aplicar un recorte de valoración por riesgo a la deuda pública, lo que los anima a sobreponderar la deuda pública en sus balances y a infraponderar la deuda corporativa equivalente. Los bancos ya no sirven al sector privado, salvo a regañadientes.
- Los bancos de la eurozona tienden a tener un apalancamiento de balance mayor que los de otras jurisdicciones. Una caída relativamente pequeña de los precios de los bonos del Estado pone a algunos en riesgo inmediato, y si los precios de los bonos bajan, serán los bancos más débiles los que arrastren a todo el sistema bancario.
- Los bancos de la eurozona están conectados con el sistema bancario mundial a través de la exposición interbancaria y los mercados de derivados, de modo que los riesgos sistémicos de la eurozona se transmiten a otros sistemas bancarios.
El propio BCE es un riesgo
Como se ha dicho antes, el BCE, a través de sus diversos programas de compra de activos, ha provocado la acumulación de unos 2,5 billones de euros de deuda, en su mayoría bonos del Estado. Los bancos centrales del eurosistema tienen ahora un balance total de 4,64 billones de euros, del que el BCE es el director de pista. La mayor parte de esta deuda está depositada en los balances de los bancos centrales nacionales, y se refleja en los desequilibrios de TARGET2.
El capital suscrito del BCE es de 7.740 millones de euros y el total de su propio balance es de 414.000 millones de euros.[v] Esto supone un apalancamiento operativo sobre el capital básico de 53 veces. Los valores mantenidos con fines de política monetaria (la parte de la deuda pública comprada en los distintos programas de compra de activos que figura en el balance) ascienden a 231.000 millones de euros (habrán aumentado aún más en el año en curso). Esto significa que una caída de solo el 3 % en el valor de estos valores eliminaría todo el capital del BCE.
Si el BCE quiere evitar una recapitalización embarazosa cuando, como ahora parece seguro, suban los rendimientos de los bonos, tiene que seguir manipulando los mercados de bonos en euros. Por eso, la reintroducción de sus programas de compra de activos para evitar que suban los rendimientos se convierte en la última jugada de dados. La trampa de deuda en la que se encuentran los gobiernos de la eurozona se ha convertido también en una trampa para el BCE.
Conclusión
Vemos que la crisis crediticia global ya se ha desencadenado. En algún momento siempre ocurre. Los detonantes inmediatos no han sido monetarios, sino la combinación de la reflación fiscal del presidente Trump en una fase avanzada del ciclo crediticio y su imposición de aranceles a los bienes importados. El debilitamiento de otras economías a causa de la guerra arancelaria de Trump es un factor adicional que deteriora las perspectivas económicas mundiales.
Dada esta evolución fiscal, la Fed no tuvo más opción que intentar normalizar con urgencia los tipos de interés, lo que provocó la crisis crediticia.
Si la Fed no hubiera actuado, la inflación de precios se habría acelerado sin duda, incluso teniendo en cuenta los límites de un índice de precios al consumo muy suprimido. La desaceleración de la economía estadounidense ha reducido, al menos a corto plazo, los factores de inflación de precios. Pero, como sostengo en este artículo, es poco probable que esa situación se mantenga.
Estos acontecimientos monetarios llegan en un momento en que dos bancos centrales importantes, el BCE y el Banco de Japón, siguen aplicando tipos de interés negativos. La disparidad entre estas políticas y la de la Fed, además de generar tensiones monetarias y cambiarias, llevará casi con seguridad a ambos a revisar sus políticas monetarias. Solo este mes finaliza la flexibilización cuantitativa en la zona euro, y es probable que sin ella los precios de los bonos caigan de forma significativa. Seguramente seguirá una subida del tipo de depósito del BCE desde el -0,4 %, y cuesta ver cómo se podría evitar entonces una crisis sistémica en desarrollo en la región.
Desde la crisis de Lehman, la inflación se ha mantenido embotellada en su mayor parte en el sector financiero, mientras se suprimía estadísticamente en la economía productiva. Eso está a punto de cambiar, lo que llevará a que los depósitos excedentes de los bancos intenten escapar de las consecuencias de haberse destinado principalmente a la especulación financiera. No supondrá un impulso del consumo, porque los consumidores están al límite y el desempleo va en aumento. Simplemente minará el poder adquisitivo de una moneda fiduciaria cada vez menos deseada y sin respaldo.
[i] Véase https://www.goldmoney.com/research/goldmoney-insights/end-of-credit-cycle-dynamics
[ii] La suma de efectivo, cuentas corrientes y depósitos de ahorro
[iii] Portugal, Italia, Grecia y España.
[iv] Véase https://www.globalbankingandfinance.com/sovereign-risk-weights-the-big-missing-piece-of-basel-iii/
[v] Informe anual y cuentas del BCE, 2017.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin consultar antes con un asesor profesional independiente. Se ha puesto cuidado en asegurar que la información del artículo sea fiable; no obstante, Goldmoney no declara que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones e información contenidas en él es por tu cuenta y riesgo.