
Al igual que los demás grandes bancos centrales, es probable que la Fed reaccione redoblando la apuesta por la supresión de los tipos de interés, para mantener bajos los rendimientos de los bonos y intactas las valoraciones bursátiles. La alternativa conducirá, más pronto que tarde, a una fuerte conmoción financiera, económica y monetaria.
Este artículo presenta al lector algunas de las falacias básicas que sustentan las monedas estatales. Explica los conceptos erróneos que tienen los responsables de la política económica sobre los tipos de interés y cómo los bancos centrales se han convertido en prestamistas anticíclicos, sustituyendo la creación de crédito de la banca comercial para actividades no financieras.
En la práctica, los principales bancos centrales utilizan el dinero de base en un intento vano de apuntalar las finanzas públicas y la actividad económica. Es probable que las consecuencias para la depreciación de las divisas sean más inmediatas y profundas que las de la expansión cíclica del crédito bancario.
Introducción
Cada vez está más claro que existe un acuerdo extraoficial entre la Fed de EE. UU., el Banco de Inglaterra, el BCE y probablemente el Banco de Japón para no subir los tipos de interés. Lo confirman las declaraciones notablemente parecidas de los tres primeros en los últimos días. Cuando, como dice el tópico, todos cantan de la misma hoja de himnos, quienes no participamos en los acuerdos entre nuestros planificadores de política monetaria hacemos bien en sospechar que están redoblando su apuesta por una manipulación de los mercados que abarca todos los mercados financieros.Que estos planificadores no tienen ni idea de dinero ni de economía pasa inadvertido para casi todos los afectados. Se da por hecho que los llamados expertos saben lo que hacen. Pero durante casi un siglo, las universidades han promovido en sus cursos de economía creencias estatistas, con exclusión de la teoría razonada, y eso ha conducido a la situación actual. En tiempos modernos comenzó con el movimiento chartalista de Georg Knapp en Alemania, antes de la Primera Guerra Mundial. Y despegó de verdad con la Teoría general de Keynes, publicada en 1936. Su esencia ha sido el intento del Estado de deshumanizar la economía: convertir a los agentes económicos, es decir, a ti y a mí, en componentes predecibles de una economía matemática.
El conocido fracaso de las economías dirigidas del comunismo en la Unión Soviética y en la China maoísta da fe de la inutilidad de estas políticas. Pero mientras los capitalistas occidentales se sentían reivindicados por el fracaso del comunismo, no entendieron sus semejanzas con sus propias políticas económicas. Porque la verdad era que las economías occidentales eran, y siguen siendo, muy socialistas, y los gobiernos interfieren cada vez más en las relaciones libres entre individuos que realizan transacciones. El triunfo del capitalismo sobre el comunismo fue soberbia, poco más que una jugada de poder, una oportunidad para que la Alianza Occidental trasladara sus bases de misiles a la Europa oriental recién liberada.
La propaganda de que la función primordial del Estado es controlar la actividad humana ha sido tan generalizada y eficaz que ya nadie la cuestiona. Se declara unánimemente que el capitalismo, en el sentido de que las empresas existen para obtener beneficios, es un mal necesario y se tolera a regañadientes. Incluso lo creen quienes los medios presentan como agentes del capitalismo: los líderes de las grandes empresas, los banqueros y los megalitos petroleros que queman combustibles fósiles. Con su conciencia social, se adhieren a una nueva forma de filosofía marxista. Asisten a reuniones para planificar un mundo mejor, su mundo. La conferencia COP26 de Glasgow es la última manifestación de ello, con participantes privados aparentemente inconscientes de que viajar en 118 jets privados para asistir es incompatible con sus proclamadas credenciales ecologistas.
El origen de esta egolatría es la ignorancia de la economía. Las universidades han producido estudiantes muy inteligentes que no saben nada aparte de matemáticas y estadística y creen que eso los convierte en economistas. Ignoran su propia experiencia vital en campos como la división del trabajo y promueven en su lugar la macroeconomía, en gran parte un invento keynesiano. Su origen surgió de la negación por Keynes de la ley de Say, una definición irrefutable de la división del trabajo y del papel del medio de intercambio:
«Que la ley de Say, según la cual el precio de demanda agregada de la producción en su conjunto es igual a su precio de oferta agregada para todos los volúmenes de producción, equivale a la proposición de que no hay obstáculo para el pleno empleo. Si, sin embargo, esta no es la verdadera ley que relaciona las funciones de demanda y oferta agregadas, queda por escribir un capítulo de la teoría económica de vital importancia, sin el cual todas las discusiones sobre el volumen del empleo agregado son inútiles».[i]
Al descartar en la primera frase una proposición sin una explicación adecuada (los pocos párrafos anteriores son irrelevantes), en la segunda frase Keynes propone su nueva ciencia de la macroeconomía, que pasa a ser el tema de su Teoría general. Marca la separación formal entre la economía clásica de libre mercado como ciencia social y la nueva macroeconomía matemática estatista que se hace pasar por ciencia natural.
Pero la proposición de Keynes va precedida de una conjunción condicional, una suposición para la que no hay pruebas. Al contrario, las pruebas son claras: nos especializamos en nuestro trabajo para maximizar nuestra producción, que intercambiamos por todas las demás cosas que satisfacen nuestras necesidades y deseos, y el papel del dinero es hacer que las transacciones implicadas sean lo más eficientes posible. Y quien no esté empleado así y carezca de ahorros a los que recurrir tiene que ser sostenido por otra persona; el pleno empleo es una pista falsa.
Las pocas palabras que siguen al «si» condicional de Keynes son el motor del socialismo moderno y de la creencia, compartida por los estatistas y los superricos, de que su contribución en los campos de la economía y el dinero es para el bien general. Ha llevado al establishment a ignorar las semejanzas entre la nueva economía y la megalomanía de Karl Marx.
Dados los motivos y las creencias estatistas que prevalecen en los pasillos del poder, no es de extrañar que la política monetaria tenga graves defectos. Y cuando, como parece ocurrir ahora, hay connivencia entre los principales bancos centrales para mantener los tipos de interés muy reprimidos, deberíamos al menos sospechar que algo no va bien y que todo podría estar a punto de desmoronarse.
Errores de los bancos centrales con los tipos de interés
Los estatistas han sostenido durante mucho tiempo que los tipos de interés son una usura impuesta a los prestatarios por ahorradores adinerados. Al presentar a los ahorradores como la parte codiciosa y a los prestatarios como las víctimas, construyeron un argumento moral para suprimir los tipos de interés.Al defender su argumento moral, los estatistas han ignorado la realidad que hay detrás de lo que ellos y los prestatarios perciben como el coste del dinero. Un prestamista que renuncia a la utilidad del dinero está justificado al esperar una compensación por la pérdida de esa posesión. Cuando se le promete al prestamista un acceso inmediato a su dinero, la compensación pasa a ser un reembolso adecuado por el riesgo, formado por la suma del riesgo de divisa y el riesgo de contraparte. Hoy en día, el dinero ha sido sustituido por una divisa de reserva, así que el prestamista suele considerar el riesgo de divisa como la diferencia entre el dólar y su moneda nacional.
Cuando un prestamista se desprende del dinero durante un plazo definido, se introduce un elemento adicional de preferencia temporal, que le compensa por la pérdida de la posesión durante el tiempo acordado con el prestatario. Por tanto, la condición normal de las curvas de rendimiento representadas en función del tiempo es positiva: los vencimientos más largos ofrecen un interés mayor que los más cortos.
Un prestatario necesariamente ve el interés de otra manera. Para un empresario es el coste de obtener capital financiero para invertir en un proyecto. Debe realizar un cálculo económico que incluya todos los costes previstos, desde la inversión inicial de capital hasta la producción final; junto con su estimación del valor de esa producción final, esto le permite calcular un margen de beneficios. Puede ir afinando sus cálculos a medida que avanza el proyecto, lo que podría llevarle a abandonarlo, y podría tener dificultades para devolver el préstamo. El prestamista también debe tener en cuenta estos riesgos implícitos al calcular qué compensación en intereses necesita. Y cuando un agente, o un intermediario financiero, actúa en nombre del prestamista, ese agente hará estos cálculos por él.
Estos son los factores básicos que determinan los tipos de interés en mercados libres con dinero sólido. Hay otra cuestión adicional en su fijación: si son los prestamistas o los prestatarios quienes llevan la iniciativa. ¿Buscan los prestamistas, como suponía Keynes, obtener la máxima rentabilidad de su capital y obligan así a los prestatarios a pagar de más sin necesidad, o son los prestatarios quienes pujan al alza los tipos de interés para atraer el capital necesario para llevar adelante un proyecto empresarial? ¿Qué parte impulsa el tipo?
La evidencia de los mercados libres anteriores a que los bancos centrales gestionaran o impusieran políticas de tipos de interés nos la ofrece la paradoja de Gibson. La figura 1 abarca el periodo que va desde la introducción por Lord Liverpool del soberano de oro como moneda de curso legal hasta el estallido de la Primera Guerra Mundial, cuando se abandonó el patrón de moneda de oro. Compara el índice de precios al por mayor con el rendimiento de los Consols, bonos del Estado sin fecha de vencimiento que ofrecen una indicación pura del rendimiento, sin la distorsión de los factores de vencimiento.
Para que un prestatario calcule cuánto interés puede permitirse para que una inversión sea rentable, necesita estimar los valores finales de la producción. Al garantizar un alto grado de estabilidad de precios, el dinero sólido que respalda la divisa en circulación permite hacer ese cálculo. Esto explica por qué los tipos de interés de los prestatarios en el mercado libre seguían a los precios al por mayor bajo el patrón oro y por qué ambos mostraban una buena correlación.
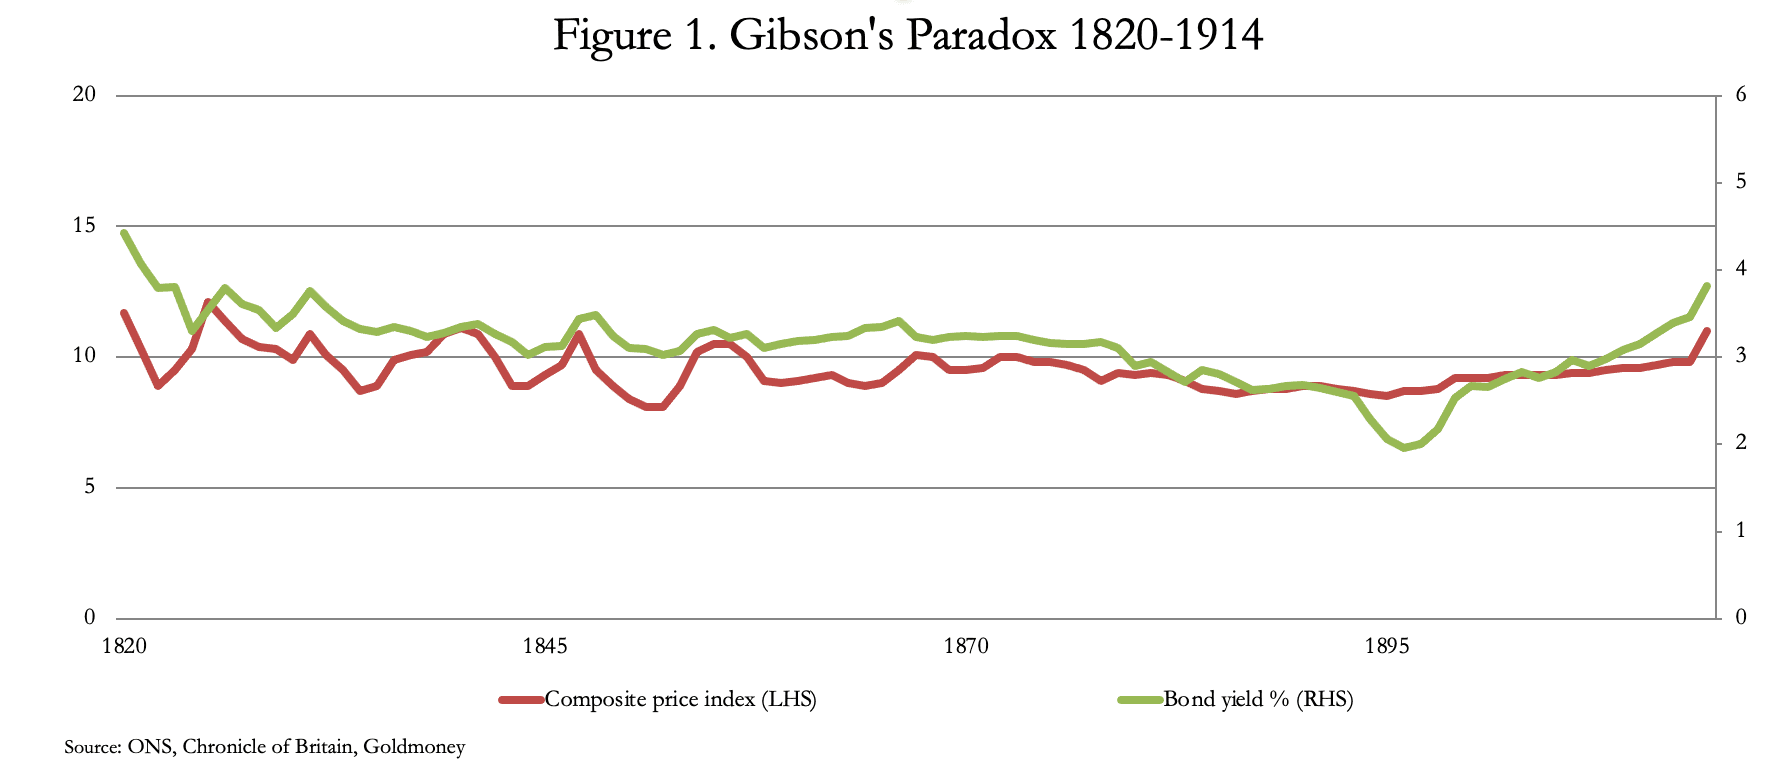
Hubo períodos de volatilidad moderada de los precios, pero se debieron principalmente al ciclo de expansión del crédito bancario, que provocó un exceso de moneda en circulación, seguido de crisis bancarias periódicas y contracciones del crédito aproximadamente cada diez años. Aun así, la estabilidad general de precios que proporcionaba el patrón oro seguía permitiendo a las empresas hacer los cálculos pertinentes.
En los primeros tiempos del patrón oro, las consideraciones internas influían más en los precios al por mayor que más adelante. Se aprecia en una inestabilidad relativa de los precios entre 1820—1850 en comparación con épocas posteriores. En la segunda mitad del siglo XIX, los beneficios combinados del libre comercio (el acuerdo de libre comercio anglo-francés Cobden—Chevalier se firmó en 1860), la adopción de patrones de moneda de oro por parte de los socios comerciales de Gran Bretaña y la creciente posesión de monedas de oro por parte del público en general contribuyeron a una mayor estabilidad de los precios.[ii]
La importancia de la difusión de los patrones de moneda de oro queda subrayada por las pruebas estadísticas de los cuadros 5 y 6 del informe de Timothy Green (citado en la nota final 2), que mostraban que las monedas de oro en circulación entre el público aumentaron de forma sustancial entre 1873—1895. El total acuñado en todo el mundo entre esas fechas fue de 5.809 toneladas, de las cuales la producción combinada de soberanos australianos y británicos fue de 1.395 toneladas, el 24 % del total mundial. Las cantidades acuñadas en Gran Bretaña y Australia se sumaban a la producción de monedas desde 1817, que representaba otras 1.500 toneladas, para un total de casi 2.900 toneladas, el equivalente a 396 millones de soberanos. Es posible que algunas de estas monedas se retiraran para reacuñarlas y, en esa medida, hay doble contabilización.
En contraste, los principales bancos centrales y departamentos del tesoro de Reino Unido, Francia, Alemania, Italia, Rusia y Estados Unidos poseían entre todos solo 2.013 toneladas en 1895, una cuarta parte de la cantidad acuñada en monedas de circulación durante los veintidós años anteriores. Estas estadísticas muestran que las monedas de oro en circulación constituían una parte significativa de las cantidades combinadas de dinero y de las medidas restringidas de oferta de moneda, lo que, junto con el libre comercio, proporcionó estabilidad internacional de precios en una época de rápida industrialización global y de progreso tecnológico.
En contraste con la correlación entre los precios y los costes de endeudamiento al por mayor, la figura 2 muestra la relación entre la tasa de inflación de los precios y los costes de endeudamiento al por mayor. No hay correlación alguna entre ambos. Nos dice que la suposición de los responsables de política de los bancos centrales, según la cual la inflación, con lo que se refieren a los cambios en el nivel general de precios, puede gestionarse variando los tipos de interés, es incorrecta.

Esta era la esencia de la paradoja de Gibson, que mostraba con claridad lo contrario de lo que esperaban los economistas estatistas, ninguno de los cuales logró resolverla. Que yo sepa, la Escuela Austriaca nunca la abordó, probablemente porque en general la desconocía; fue Keynes quien le puso el nombre de Gibson, y luego la ignoró. Una búsqueda en toda la obra de Ludwig von Mises no arroja nada sobre Gibson, y las dos únicas referencias a Thomas Tooke, a quien se atribuye haber sido el primero en ver las relaciones sin explicar en el siglo XIX, se refieren solo a su participación en la escuela bancaria.
Objetivos de la política monetaria
Tras examinar el papel de los tipos de interés en los mercados libres y sin trabas, podemos centrarnos ahora en las consecuencias de las políticas de tipos de interés de los bancos centrales. Al resolver la paradoja de Gibson, tenemos un punto de partida: el conocimiento de que los intentos de gestionar la tasa de inflación de precios mediante políticas de tipos de interés son erróneos desde el principio. Pero las políticas de tipos de interés de los bancos centrales tienen otra motivación de gestión de precios, que es reducir el coste del endeudamiento a expensas de los ahorradores.Al suprimir los tipos de interés, los bancos centrales han provocado varios cambios destructivos en el comercio y en la economía en lo que respecta al dinero y al crédito. Antes de la crisis de Lehman, los balances de los bancos centrales se mantenían en un mínimo habitual, que reflejaba sobre todo la moneda en circulación y las reservas obligatorias de los bancos comerciales como pasivos del banco central. Desde entonces, la suma de los balances de la Fed, el BCE, el BoE y el BoJ se ha multiplicado por más de seis, de un equivalente a 4 billones de dólares a 25,4 billones en la actualidad. El de la Fed se ha multiplicado por unas diez, el del BCE por casi cinco, el del BoJ por más de seis y el del BoE por casi siete.[iii]
En la práctica, los bancos centrales han asumido el papel de los bancos comerciales en la expansión del crédito dirigida a sus respectivas economías, con una diferencia importante. La expansión del crédito de los bancos centrales es anticíclica respecto al crédito de los bancos comerciales y se dirige principalmente a financiar el gasto público en lugar de la producción industrial. El objetivo declarado es apoyar el crecimiento de la economía en general. Pero, al ser anticíclica, una descripción más exacta de la política sería evitar las recesiones que depuran el crédito y cubrir los déficits públicos. Los bancos comerciales han reorientado su expansión del crédito hacia una combinación de adquisición de bonos del Estado, considerados el menor riesgo de préstamo, y financiación de actividades puramente financieras. Por ejemplo, el formulario H8 de la Fed, que registra los activos y pasivos de los bancos comerciales de EE. UU., muestra que los préstamos comerciales e industriales (línea 10) han descendido todos los trimestres desde el tercer trimestre de 2020.
Hasta cierto punto, el descenso del crédito comercial refleja la deslocalización de la producción. Un optimista señalaría la mejora de los flujos de caja, que sustituye a la financiación mediante deuda, y que la expansión del crédito bancario no incluye los cambios en el nivel de financiación mediante bonos. Estos factores estructurales deben admitirse, pero no explican de forma adecuada por qué el crédito a los fabricantes se contrae en un momento en que la demanda de los consumidores supera la oferta de productos. La respuesta lógica es que, lejos de mejorar, las perspectivas económicas se han ido deteriorando en términos de riesgo de préstamo. Por tanto, las cifras generales del PIB son una guía poco fiable de las condiciones económicas, ya que el PIB se infla indirectamente con la expansión de los balances de los bancos centrales.
Es evidente que la financiación anticíclica de toda la economía en todas las grandes jurisdicciones es una descripción válida de las acciones actuales de los bancos centrales. No hace falta mucha imaginación para deducir que, sin la expansión del crédito de los bancos centrales, todas estas grandes economías se hundirían en profundas depresiones. Esto es especialmente cierto en EE. UU., el Reino Unido y la UE, mientras que el balance total del BoJ, a diferencia de los demás, ha descendido, es cierto, durante el último año. Por lo tanto, mientras persistan las condiciones económicas actuales, cabe esperar una expansión continua de los balances de los bancos centrales sin un beneficio económico real.
Pero la política monetaria nunca puede ser de naturaleza comercial. No es función de un organismo burocrático que solo responde ante el gobierno emitir juicios sobre préstamos comerciales. Los bancos centrales, al actuar como prestamistas anticíclicos, un papel que requiere el criterio de «médicos de empresas» que buscan beneficios, no pueden lograr un resultado económico positivo. Aunque el ciclo de expansión del crédito de los bancos comerciales tenía sus propios males, al menos implicaba a instituciones capaces de emitir juicios comerciales. Eso ha quedado ahora marginado.
La política monetaria está ahora atrapada y se vislumbra un fracaso final. Sin un cambio de política, el único resultado será una mayor aceleración de la inflación de la cantidad de moneda, encabezada por sus medidas más estrechas. Y, como vimos en la Figura 1, las consecuencias para los precios del ciclo de expansión y contracción del crédito bancario se limitaban, en términos generales, a los periodos consecutivos de expansión y contracción. Pero no existe tal límite para la expansión de la moneda base sin respaldo, y el efecto en los últimos tiempos se muestra en la Figura 3.

Esto no se puede deshacer, y la degradación de las monedas solo puede acelerarse a menos que los responsables políticos reúnan el valor para afrontar las consecuencias: un acto deliberado para deshacer todas las distorsiones deteniendo las imprentas, lo que simplemente hundirá sus respectivas economías.
Esto es tan probable como que la Luna colisione con Marte, al menos hasta que la situación se deteriore hasta el punto de que los banqueros centrales se vean impulsados a considerar respaldar sus monedas en decadencia con un patrón de moneda de oro. Mientras tanto, al aventurarse en el negocio de la expansión anticíclica de la moneda, los bancos centrales han entrado en un terreno peligroso. El compromiso de seguir suprimiendo los tipos de interés es ahora mayor que nunca. Pero es probable que las consecuencias para el poder adquisitivo de sus monedas fiduciarias se manifiesten mucho antes de lo que se suele esperar.
La perspectiva económica también se deteriorará rápidamente
Además de la incapacidad de los responsables de los bancos centrales que intervienen para emitir juicios comerciales, sus actuaciones alejan aún más a sus respectivas economías del progreso comercial. Cabe esperar que, a partir de ahora, la relación entre las divisas, el crédito y las empresas del sector privado se deteriore más rápidamente a medida que reaparezcan los factores de preferencia temporal. La relación modelo entre los precios y los costes de endeudamiento en una economía de dinero sólido que funciona bien, ilustrada por la paradoja de Gibson, ha sido destruida por la depreciación del dinero fiduciario. Durante demasiado tiempo, ha dominado la actividad económica la mala inversión impulsada por una expectativa generalizada de beneficios derivados de la supresión de los tipos de interés, más que de una producción genuinamente rentable. Ahora está a punto de ser desplazada por malas inversiones derivadas de expectativas de subida de precios. Solo se puede detener dejando que los mercados libres fijen los tipos de interés. Pero ya ningún empresario de las grandes economías cree en la libre empresa, y con buenos motivos; solo creen en los beneficios de la especulación, cuya raíz es la degradación de la moneda. Todos son adictos a la supresión de los tipos de interés y a la subida de los precios como mecanismos para hacerse ricos.Mientras los responsables de la política monetaria sigan creyendo en el estímulo monetario, las consecuencias serán, de hecho, terriblemente destructivas. Los siguientes puntos no son exhaustivos:
- La supresión de los tipos de interés ha animado a las empresas a endeudarse para proyectos que, de otro modo, no se habrían considerado rentables. Cuando los bancos centrales se han visto obligados después a subir los tipos en respuesta al aumento de los precios, estos proyectos fracasan o son rescatados por el Estado. En cada ciclo de crédito, esta carga sobre la política de los bancos centrales se acumula.
- La supresión de los tipos de interés transfiere riqueza de los ahorradores a los prestatarios. En consecuencia, los ahorradores reducen su ahorro en favor del consumo inmediato, mientras que los prestatarios aprovechan la supresión de los tipos para beneficiarse del efecto de la transferencia de riqueza. Una baja propensión al ahorro se asocia con una tendencia a la inflación de los precios al consumo y a una mayor inestabilidad de los tipos de interés.
- El aumento de la moneda en circulación beneficia sobre todo a quienes la reciben primero, antes de que el aumento de su cantidad haya elevado los precios. Los que más se benefician son el emisor, el gobierno y los bancos autorizados. A medida que la moneda adicional se gasta y entra en circulación, impulsa los precios al alza, en perjuicio de quienes la reciben más tarde. Quienes más pierden son los que están lejos de los centros financieros y quienes tienen ingresos fijos, como los pensionistas del Estado y las personas con salarios bajos.
- Dado que los umbrales fiscales no se ajustan a los efectos de la inflación, esta aumenta la carga tributaria sobre la economía productiva y reduce su capacidad de prosperar.
- La justificación keynesiana de la financiación inflacionaria era estimular la economía. Depende de que los agentes económicos no sean conscientes del aumento de la cantidad de moneda ni de su efecto sobre el poder adquisitivo. En cambio, la subida de los precios de los bienes y servicios cotidianos se atribuye de forma generalizada a un aumento de la demanda, lo que da la ilusión de que las condiciones comerciales han mejorado. Inevitablemente, una vez que la mayor cantidad de moneda se ha absorbido por completo en la circulación general, el efecto pasa e incluso se revierte, y se necesita más estímulo para prolongarlo. Pero cuanto más se utiliza este truco, más ampliamente se entienden sus consecuencias y menos eficaz resulta.
- Cuanto más recurre un gobierno a la inflación monetaria para financiar su gasto, más difícil es controlarla. Las circunstancias prácticas de la política obligan a los políticos a continuar con la financiación inflacionaria, lo que aumenta la carga sobre la producción del sector privado. Los intereses de un gobierno y los de sus electores divergen, y los gobiernos buscan cada vez con más desesperación el beneficio de la transferencia de riqueza mediante la degradación de la moneda, a costa del progreso económico.
- Si no se detiene de algún modo, el colapso acelerado de una moneda cuyo declive reporta cada vez menos valor a su emisor destruye la actividad económica y conduce a una indigencia generalizada y a la rebelión política. Estas son las condiciones que abren la puerta a la inestabilidad política, las dictaduras y el extremismo.
Los gestores de inversiones aún no han cuestionado la opinión de la Fed, pero, ante las pruebas cada vez mayores de que es errónea, es probable que sea cuestión de semanas, quizá de días, que los rendimientos de los bonos del Estado empiecen a reflejar la depreciación de la moneda. Al evaluar la situación, impulsados por teorías macroeconómicas, los gestores de inversiones en los mercados de bonos tienden a pensar en la inflación en términos de rendimiento real, es decir, el rendimiento nominal al vencimiento de un bono ajustado por la tasa oficial de inflación de precios. El golpe de un IPC que sube al 6,2 % convierte el rendimiento actual del bono del Tesoro estadounidense a 10 años, del 1,6 %, en un rendimiento negativo del 4,6 %. Cuantos más gestores de fondos hagan este cálculo, mayor será la amenaza para los precios de los bonos.
Normalmente con cierto retraso, una subida de los rendimientos de los bonos y la perspectiva de que lleguen otras mayores empiezan a socavar las valoraciones del mercado de renta variable. Esto es importante para el cumplimiento de los objetivos de gestión de la política económica, que desde hace tiempo, y desde luego desde la crisis de Lehman hace trece años, ha puesto el énfasis en una bolsa sana para mantener la confianza económica. Para la Fed, el BoE y el BoJ esto ha sido especialmente importante, y es la razón de ser de la expansión cuantitativa.
Esto nos lleva al Rubicón: ante la pérdida de poder adquisitivo de una moneda, evidenciada en un nivel general de precios más alto y en aumento, ¿abandonarán uno o más de los principales bancos centrales una política monetaria que se ha vuelto insostenible y pondrán fin a la expansión monetaria?
¿O, por el contrario, seguirán todos combinando esfuerzos para suprimir los tipos de interés y acelerar la expansión monetaria mediante más expansión cuantitativa, con el fin de apoyar los mercados financieros y contener los costes de financiación de un mayor endeudamiento público?
La primera opción, adoptada por uno solo de ellos, pondría fin a todos los esfuerzos de expansión contracíclica de los banqueros centrales para sostener los mercados y a la ilusión de que todo va bien en sus economías subyacentes. Acabaría con el control de los bancos centrales sobre los mercados y permitiría que estos volvieran a imponerse en lo relativo a las monedas y a las condiciones del comercio nacional e internacional. Sometería al voto del mercado las finanzas públicas tal como son. Abandonar al mercado las políticas de tipos de interés provocaría la crisis que los bancos centrales llevan décadas intentando evitar.
La segunda opción obligará a los bancos centrales a coordinar abiertamente su ataque a los mercados, en un intento de forzarlos a aceptar el dominio continuado de las monedas estatales y de las políticas monetarias que las acompañan. Cabe esperar nuevas medidas, como un acuerdo monetario que garantice la estabilidad mutua con mayores acuerdos de swap. Podemos esperar políticas en otros ámbitos, como topes a los precios de la energía y de otros bienes considerados políticamente sensibles.
Todos estos son síntomas de un fracaso último del Estado. Los hemos visto repetirse a lo largo de la historia. La decisión de afrontar la realidad de la situación o de seguir luchando conforme al mandato que el propio Estado se ha fijado determina si la crisis que se avecina nos alcanza antes o después.
[i] Keynes, Teoría general, Libro 1, Capítulo 3.1.
[ii] Véase Central Bank Gold Reserves — an historical perspective, de Timothy Green.
[iii] Yardeni Research, balances mensuales del 8 de noviembre. Las cifras adicionales del BoE proceden del propio BoE.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines de información general y no supone que Goldmoney o el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actual, ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones y la información que contiene corre por tu cuenta y riesgo.