
Es un error esperar que la inflación siga bajando en Estados Unidos. Todos los valores de los mercados financieros en EE. UU. y en otros lugares se basan en esta esperanza.
El malentendido consiste en suponer que la recesión que tanto se espera provocará nuevas caídas de la inflación de los precios al consumo y que, por lo tanto, los tipos de interés y los rendimientos de los bonos bajarán. Estas esperanzas se basan en el rechazo de Keynes a la ley de Say, que se limita a señalar que no existe la superabundancia general de Keynes, porque los desempleados dejan de producir.
Otro punto es que los bancos tienen cada vez más miedo de asumir riesgos al prestar, lo que está provocando una restricción del crédito. Esto plantea la pregunta de cómo pueden bajar los tipos de interés cuando hay una escasez creciente de crédito.
La situación económica actual de EE. UU., la eurozona y el Reino Unido parece abocada a aumentar el crédito de los bancos centrales en sustitución del préstamo de la banca comercial, lo que socavará sus monedas. Además, las necesidades de financiación de los gobiernos aumentarán de forma considerable en un momento en que los flujos de inversión transfronterizos están amenazados por los mercados financieros bajistas.
El momento en que llega una nueva moneda de liquidación de los BRICS respaldada por oro, junto con la determinación de China de consolidar la esfera de influencia de los BRICS y de la Organización de Cooperación de Shanghái, pueden ofrecer alternativas a los flujos de capital que huyen de las finanzas en colapso de la alianza occidental liderada por Estados Unidos.
Sobre todo, estamos presenciando la muerte del dinero fiduciario, porque cada vez es más difícil ver cómo sobrevivirá el actual régimen monetario basado en el dólar.
Ideas erróneas del mercado
Las acciones y los bonos se valoran con la expectativa de que la inflación de los precios al consumo remitirá y de que los tipos de interés empezarán a bajar en un futuro no muy lejano. Esta es la razón de fondo de la curva de rendimientos invertida, con bonos a 10 años que rinden bastante menos que los de vencimiento a 2 años. Y el gráfico siguiente muestra que esta disparidad es la mayor desde la década de 1980.
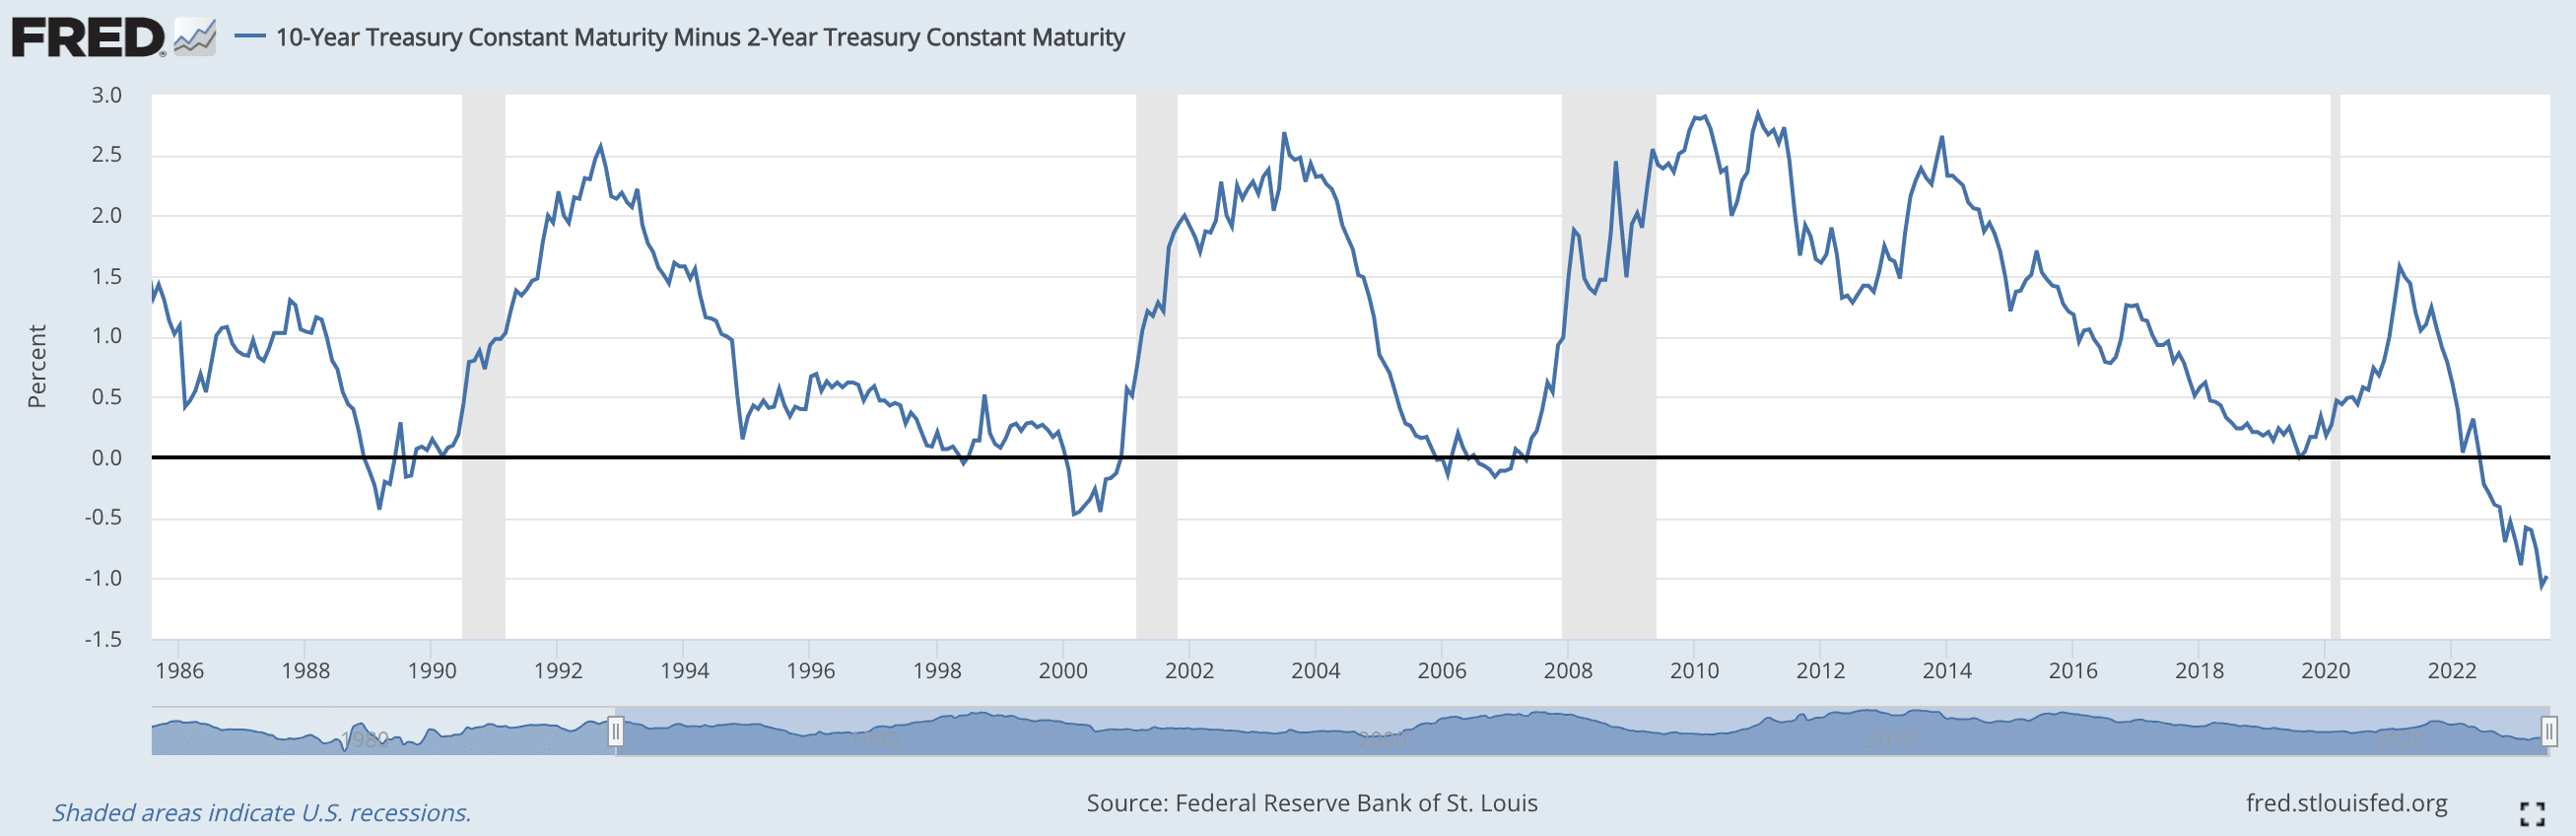
Una curva de rendimientos invertida también se asocia con una recesión posterior, y el gráfico confirma que, en efecto, las curvas invertidas van seguidas de recesiones. Pero la tasa de inflación de los precios tendrá que mantenerse contenida, porque las expectativas de tipos bajos a largo plazo deben confirmarse con los hechos. De hecho, el aparente éxito de la política monetaria durante el período que abarca el gráfico, sin que ello llevara a una inflación persistente, ha contribuido a la creencia generalizada de que las políticas monetarias oficiales funcionan.
Pero ¿es correcta la apuesta de los mercados financieros de que este ciclo crediticio se ajustará a los de los últimos cuarenta años y de que una curva de rendimientos invertida nos dice que, con la caída de la demanda de los consumidores, la inflación de precios remitirá y los tipos de interés a corto plazo bajarán? Esta es la esencia de la creencia de que los rendimientos de los bonos a lo largo de la curva se normalizarán, con rendimientos más bajos en el tramo corto, y de que el mercado alcista de acciones seguirá intacto.
Si nos quedamos un momento con el gráfico, notarás que, con un menos 1 %, el rendimiento negativo de la curva supera con creces el de ocasiones anteriores, lo que sin duda debe hacernos pensar que, por una vez, el pasado no es una guía para el futuro. Quizá la recesión prevista sea considerablemente peor que cualquier otra que se recuerde. Quizá el tramo largo de la curva esté muy mal valorado, siendo demasiado bajo. Si esto último es cierto, como argumentará este artículo, las perspectivas para el valor de los activos financieros son extremadamente malas.
Como se ilustra a continuación, los gráficos de los rendimientos de los bonos a 10 años de todo el mundo ofrecen poco consuelo.

Cualquier analista técnico describiría estos gráficos como mercados alcistas fuertes que solo se consolidan antes de subir más. En los casos de Alemania y el Reino Unido, la forma de la consolidación es sumamente alcista. Por supuesto, hablamos de rendimientos de bonos, lo que significa que los precios de los bonos están destinados a nuevas caídas sustanciales. Y si los precios de los bonos caen, el valor de las acciones también caerá. Con la experiencia de los últimos cuarenta años, esto es lo contrario de lo que los mercados financieros tienen descontado.
Parece seguro que seguirá una recesión. El ciclo del crédito bancario se encarga de ello, con una oferta monetaria que no crece o que incluso se contrae de forma alarmante en algunas jurisdicciones. Y los neokeynesianos, que constituyen la mayor parte del establishment y de la comunidad inversora, creen que las recesiones están causadas por una caída de la demanda que genera una acumulación de productos sin vender. Por lo tanto, creen que una recesión siempre acabará con la inflación. Y, al mirar hacia el futuro, cabe esperar que los mercados descuenten una inflación a la baja ante la expectativa de recesión.
Menuda decepción para las expectativas keynesianas. Los keynesianos se desconcertaron con lo ocurrido en la década de 1970, cuando la recesión vino acompañada de inflación. Les costó explicar este fenómeno, porque creían que la inflación de precios era solo resultado de un exceso de estímulo en la economía. Habían descartado la ley de Say, que señalaba que no podía existir una saturación general del mercado, porque la producción disminuía con el empleo. También borraron de su mente las condiciones de toda gran inflación de moneda fiduciaria, y pasaron por alto que, si la estadística del PIB se hubiera inventado antes, el PIB nominal de Alemania se habría disparado entre 1918‑1923. Y que el deflactor de la inflación, que va rezagado, incluso habría mostrado una economía notablemente sana en términos reales durante todo el episodio del hundimiento del marco papel, que, salvo para los exportadores que cobraban en divisa fuerte, empobreció a la inmensa mayoría de la población.
Otro problema está en el enfoque de los monetaristas, que rara vez, o nunca, distinguieron correctamente entre crédito y dinero. Es cierto que las primeras señales de alerta de una desaceleración económica procedieron de monetaristas que señalaron la ralentización del crecimiento monetario en las estadísticas de dinero en sentido amplio. Acertaron al suponer que existe una correlación entre el PIB y el crecimiento del dinero en sentido amplio. Pero cayeron en la trampa de creer que las autoridades debían gestionar la política económica en función de los cambios en la cantidad de dinero. Es decir, ellos mismos se han vuelto estatistas, y han dado la espalda a la capacidad de los mercados libres para fijar la demanda de crédito.
Sin duda, los monetaristas de hoy alegarían que solo son prácticos en el contexto del sistema actual, pero no pueden tener las dos cosas a la vez. En cualquier caso, lo que afirman sobre la relación entre la oferta monetaria y los precios solo se sostiene en un contexto limitado, como ilustra el siguiente dilema.
Supongamos que la Nación A tiene una economía de cierto tamaño, medido en volúmenes de producción en lugar de en totales de crédito del PIB. Supongamos también que la Nación B, que usa las mismas unidades monetarias y cuenta con la misma cantidad de recursos humanos, tiene una economía el doble de grande en volumen de producción. ¿Cuál será la diferencia en el poder adquisitivo de sus unidades monetarias comunes?
Lo primero que hay que señalar es que, en igualdad de condiciones, habrá una expansión sustancial del crédito para financiar la producción adicional. Es decir, sobre la misma base de población, la oferta monetaria podría ser aproximadamente el doble en la Nación B que en la Nación A. Pero esto no significa que los precios vayan a ser más altos en la Nación B. Es más probable que sean más bajos en la Nación B que en la Nación A, debido a unos mayores volúmenes de producción que se benefician de las economías de escala, de la inversión en una producción más eficiente y de una mayor competencia.
De aquí podemos deducir una regla sencilla que rige la relación monetaria. Mientras el crédito ampliado se destine a impulsar el comercio, no provocará inflación de precios. Si, en el ejemplo anterior, las Naciones A y B fueran simplemente la misma nación en condiciones distintas, duplicar la cantidad de crédito no daría lugar a aumentos similares de los precios. Y el poder adquisitivo de un medio circulante lo determinan los mercados, no su cantidad.
Hay una distinción adicional que hacer, en este caso entre el crédito respaldado por dinero sólido, que es el oro, y el crédito respaldado por moneda fiduciaria. El dinero sólido es el dinero universalmente aceptado y sin riesgo de contraparte, que, tanto por ley como por la aceptación humana de larga data, es el oro. En un artículo anterior[i], mostré que la expansión del crédito bancario (que constituye más del 90 % del medio circulante) puede tener un efecto cíclico a corto plazo, mientras que la destrucción más duradera de su poder adquisitivo proviene de que el Estado aumenta la cantidad de billetes y de depósitos de la banca comercial en el balance de su banco central. El ejemplo en el que la expansión del crédito del banco central está estrictamente controlada, mientras que los depósitos de la banca comercial los determinan factores de mercado, se ilustra en el siguiente gráfico de Gran Bretaña bajo su patrón oro durante más de nueve décadas, tomado del artículo mencionado:

En el primer gráfico podemos ver cómo, bajo el patrón de cambio en monedas de oro de Gran Bretaña, la emisión de billetes se mantuvo estable mientras el crédito bancario comercial se expandía. Las crisis de 1847, 1857 y 1866, que llevaron a suspensiones temporales de la Ley Bancaria de 1844 (Bank Charter Act), se reflejan claramente en las fluctuaciones de los precios al por mayor del gráfico inferior, pero la naturaleza autocorrectora de las alteraciones del nivel general de precios suele cumplirse, de modo que apenas hay variación neta en los dos índices de precios a lo largo de sesenta años.
Las alteraciones de los precios derivadas del ciclo del crédito bancario fueron disminuyendo con el tiempo. Sin duda, gran parte de ello se debió a las mejoras en el sistema bancario. Pero hay otro factor en juego: con el tiempo, la confianza del público en el compromiso del gobierno de mantener el patrón oro fue creciendo, por lo que las variaciones cíclicas del poder adquisitivo de la moneda se redujeron. En otras palabras, en lugar de que sea la teoría cuantitativa del dinero la que determine la relación entre los cambios en la cantidad de moneda y los precios, son sus usuarios quienes tienen la última palabra.
En un sistema de crédito respaldado por oro, ahorrar es una opción más atractiva. Mientras el crédito bancario se expandía a lo largo del siglo, también lo hacía el ahorro. Según la investigación estadística del Banco de Inglaterra, en 1830 el ahorro representaba el 5,3 % del PIB. En 1844, cuando se aprobó la Ley Bancaria, había subido hasta el 14 %. Y en 1890 alcanzó un máximo del 22,5 %. La proporción entre el consumo presente y el consumo diferido, que es el ahorro, ejerce una influencia reguladora sobre el nivel general de precios.
Bajo un régimen de moneda fiduciaria, en lo que respecta al ahorro ocurre hoy lo mismo que bajo el patrón oro británico. En Japón y China hay una elevada propensión al ahorro. Esto significa que la expansión del crédito bancario solo alimenta en parte la demanda de los consumidores. Y la parte que los consumidores ahorran respalda la inversión en producción, que tiende a reducir los precios y, de ese modo, compensa las presiones al alza sobre los precios de consumo derivadas del mayor gasto de los consumidores.
La razón de ser de la moneda fiduciaria, que nos gobierna desde hace 53 años, es que da a los gobiernos una fuente adicional de financiación al inflar su cantidad. En esto se diferencia radicalmente del ejemplo del dinero sólido, que impone una disciplina monetaria estricta. Y los gobiernos que han desincentivado el ahorro, tanto gravándolo como fomentando el gasto de consumo, simplemente han reforzado la tendencia de los precios de consumo a subir y a minar la moneda.
Por tanto, la teoría del crédito atribuye la inflación persistente y no cíclica a la expansión de la moneda del banco central y de su crédito, y ambas están asociadas a un gasto público excesivo que genera déficits presupuestarios. En la mayoría de las economías avanzadas, una recesión global conlleva menores ingresos fiscales y mayores costes de asistencia social. En consecuencia, los déficits presupuestarios se disparan y socavan sus monedas. Y una moneda socavada se refleja en precios de consumo más altos. La actual calma de la inflación del IPC es meramente temporal.
La gestión estatal de los tipos de interés fracasa
Los mercados están pendientes de las políticas monetarias de los bancos centrales, que giran en torno a la gestión de los tipos de interés. Y a pesar del reciente fracaso de estas políticas, economistas e inversores siguen creyendo que los banqueros centrales saben lo que más conviene y, con una interpretación errónea de la Gran Depresión en mente, que su control es preferible a unos tipos fijados por los mercados libres. Pero no hay un ejemplo más claro de fracaso de una política que el que ponen de manifiesto los acontecimientos actuales. La supresión de los tipos de interés hasta cero e incluso por debajo ha contribuido en no poca medida al embrollo en el que se encuentran hoy los bancos centrales. Aun así, los críticos culpan a la incompetencia de las direcciones concretas de cada banco central, sin apreciar que es imposible que la gestión oficial de los tipos de interés mejore los resultados económicos en comparación con dejarla en manos de los mercados libres.
El pensamiento de grupo que impera en los círculos de la banca central impide cualquier reevaluación radical de la relación entre los tipos de interés y los precios. Ni siquiera se considera la idea de que los tipos de interés reflejan la preferencia temporal, el riesgo de contraparte y una valoración de mercado del cambio en el poder adquisitivo de la moneda, presumiblemente porque entender estos factores descartaría cualquier papel oficial en la fijación de los tipos de interés. Y para el mayor mercado bursátil denominado en la moneda de reserva mundial, ignorar la verdadera relación entre el poder adquisitivo futuro del dólar y los tipos de interés lo está llevando hacia el desastre.
Los extranjeros, que en el margen determinan el poder adquisitivo del dólar, son los primeros en convertirse en vendedores. Poseen en exceso dólares y activos en dólares por valor de 32 billones, muy por encima del PIB de EE. UU. No solo hay movimientos en marcha en unos BRICS ampliados para reducir la dependencia del dólar, haciendo que su tenencia sea menos relevante para los países implicados, sino que, si las expectativas de bajadas de los tipos de interés resultan ser erróneas, es inevitable que se produzca una liquidación extranjera sustancial de activos financieros estadounidenses a medida que aumenten las pérdidas en las carteras. Además, dado que 6 billones de los 32 billones totales están en depósitos bancarios, es probable que un mercado bajista impulsado por el alejamiento de las perspectivas de bajadas de tipos, y por la perspectiva de una contracción también del crédito de la banca comercial, socave el tipo de cambio del dólar.
El crédito bancario se está contrayendo
El crédito bancario en EE. UU. ha empezado a contraerse, como muestra el gráfico de FRED que aparece a continuación.

Teniendo en cuenta que el coste de los intereses ha aumentado para los prestatarios, estos se enfrentan a crecientes problemas de liquidez, sobre todo aquellos cuyo crecimiento de ventas se estanca. Una combinación de mayores costes de los insumos, problemas persistentes en las cadenas de suministro y mayores costes de endeudamiento empeorará aún más las perspectivas de expansión del crédito bancario, mientras los banqueros se preocupan cada vez más por su exposición al riesgo.
La situación en la zona euro es peor, como demuestra la siguiente captura de pantalla de un artículo de ZeroHedge de esta semana.

En su encuesta sobre préstamos bancarios, el BCE admitió que «el endurecimiento neto acumulado desde principios de 2022 ha sido sustancial, y los resultados de la encuesta sobre préstamos bancarios han dado indicios tempranos del debilitamiento significativo de la dinámica del crédito observado desde el otoño pasado.[ii]»
Sin embargo, atribuir el descenso del crédito bancario a la caída de la demanda de préstamos es un error de interpretación habitual. En una época de estancamiento económico, como la situación actual de Alemania en particular, las empresas no dejan de pedir préstamos. Al contrario, su demanda de crédito aumenta. La interpretación correcta es que los bancos están retirando su oferta de crédito, lo cual tiene connotaciones completamente distintas. Pero es que la comprensión oficial del ciclo del crédito bancario siempre ha sido deficiente.
La situación en el Reino Unido es igualmente alarmante, como muestra el gráfico del Banco de Inglaterra que aparece a continuación.
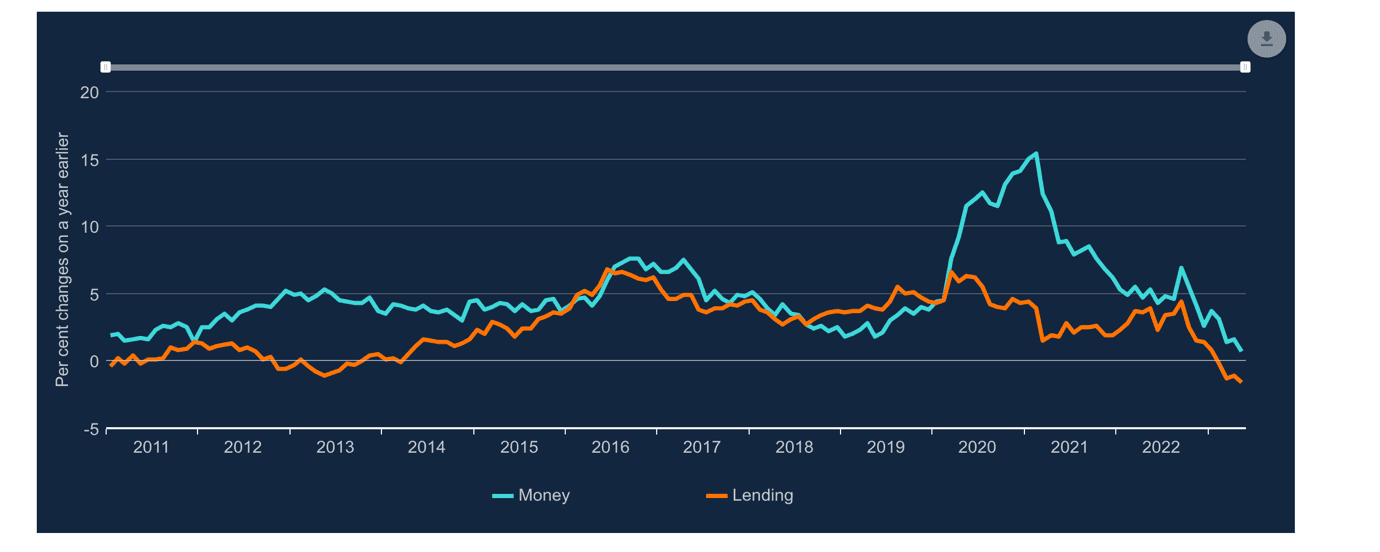
En EE. UU., la zona euro y el Reino Unido, los altos niveles de apalancamiento en los balances bancarios y el deterioro de las perspectivas económicas y financieras parecen abocar con seguridad a una mayor contracción del crédito bancario. Pero estas son también las condiciones que generan una mayor demanda de crédito para compensar las dificultades de flujo de caja de los prestatarios. Inevitablemente, los tipos de interés subirán para la minoría de empresas que puedan presentar a sus bancos argumentos excepcionalmente buenos para obtener líneas de crédito. De lo contrario, deberán buscar financiación en otras fuentes, como las firmas de capital privado, vender activos o reducir su tamaño para recortar costes.
Durante el resto de este año veremos cómo las empresas que no logren convencer a sus bancos de ampliar las líneas de préstamo empiezan a caer. Además, las implicaciones para el empleo, los ingresos fiscales y los compromisos de bienestar social aumentarán los déficits presupuestarios de los gobiernos por encima de las expectativas actuales. Y financiar estos crecientes déficits exigirá una expansión del crédito por parte de los bancos centrales, que compense la contracción del crédito de los bancos comerciales.
El crédito de la banca comercial, que confiere valor tanto a los préstamos como a los depósitos, con un pequeño descuento teórico por riesgo de contraparte, está firmemente ligado al valor del crédito del banco central, que se manifiesta en los billetes y en las reservas de los bancos comerciales en el balance del banco central. La diferencia entre estas dos formas de crédito bancario es que, salvo las variaciones cíclicas, los cambios en el poder adquisitivo proceden íntegramente del crédito del banco central. Inevitablemente, si los bancos centrales se ven obligados a expandir la cantidad de su crédito por el motivo que sea, es casi seguro que socavarán el poder adquisitivo de sus monedas.
Valoraciones extranjeras de las monedas
Para mantener el poder adquisitivo del dólar, las autoridades estadounidenses parecen enfrentarse a un problema insuperable. Las perspectivas de la economía empeoran por la evolución del crédito bancario. Es probable que el déficit presupuestario aumente de forma significativa por encima de las expectativas oficiales. Y dado el malentendido sobre lo que representan realmente los tipos de interés, que son el valor futuro esperado de la moneda por parte de quienes la poseen actualmente, las implicaciones inflacionistas de financiar el déficit del Gobierno de EE. UU. exigirán que los tenedores extranjeros no liquiden su exposición.
Para los extranjeros que venden dólares, las alternativas del euro, el yen o la libra esterlina resultan igualmente poco atractivas, y su único aspecto positivo es que el dólar está sobrerrepresentado en las carteras de los extranjeros, mientras que las demás divisas no. El euro tiene el problema añadido de que todo el sistema del BCE y de los bancos centrales nacionales que son sus accionistas está técnicamente en quiebra debido a las pérdidas ocultas de los bonos que figuran en sus balances. Y recapitalizar todo el sistema en un momento en que se gesta una crisis de crédito bancario, causada por la contracción del crédito que conduce a tipos de interés más altos, es prácticamente imposible. La libra esterlina puede compararse con el dólar del pobre, con una falta de ahorro y unos déficits presupuestarios que, de igual modo, se ampliarán debido a la inminente recesión. Y el yen solo ofrece tipos de interés negativos, además de un banco central que también necesita recapitalizarse.
Hay dos destinos alternativos para los flujos de capital extranjero que abandonan estas divisas. El más evidente es el oro físico, como vía de escape de un crédito cada vez más arriesgado y ligado a la moneda fiduciaria. Pero quizá este argumento cobre mayor fuerza cuando se confirme, en la próxima cumbre de Johannesburgo, la nueva moneda de liquidación comercial de los BRICS respaldada por oro. La opción menos evidente es invertir en el renminbi chino.
El argumento a favor del renminbi es que China tiene importantes planes de inversión en Asia, África y América Latina. En asociación con Rusia, las dos potencias hegemónicas están decididas a protegerse, a sí mismas y a sus intereses, de las perturbaciones de EE. UU. Sin andarnos con rodeos, es una batalla que EE. UU. quizá ya haya perdido. Sabremos más después de la cumbre de los BRICS, pero, siendo la prioridad neutralizar el dólar fiduciario convertido en arma, es probable que China y Rusia consoliden su posición como maestros de ceremonias de un grupo ampliado de naciones.
Siendo así, mientras las economías de la alianza occidental que debe su lealtad a Estados Unidos se hunden en el olvido, las perspectivas del conjunto formado por los BRICS+ y la Organización de Cooperación de Shanghái están mejorando. A diferencia de la época en que el presidente Trump logró perturbar los flujos de inversión entrante a través del Shanghai-Hong Kong Connect, esta vez el presidente Biden solo puede prohibir que los fondos estadounidenses inviertan en China. En previsión de la demanda de inversión entrante, China amplió el programa en diciembre del año pasado para ampliar la gama de acciones disponibles en la Bolsa de Shanghái. Sin duda, habrá nuevos ajustes en este mecanismo.
Las consecuencias para el oro
Hace mucho tiempo que no se produce un repunte de la inflación de los precios al consumo durante una recesión. Es durante las recesiones cuando aumentan los déficits públicos. Esta vez, el punto de partida del Gobierno de EE. UU. son unos déficits de más de 1,5 billones de libras. Y, como se demuestra en este artículo, es la expansión del crédito de los bancos centrales, y no la del crédito de los bancos comerciales, lo que socava el valor de las divisas de forma no cíclica.
Como mínimo, parece que están volviendo las condiciones de estanflación de los años setenta, que hicieron que el precio del oro subiera de 35 a 850 dólares en menos de diez años, a pesar de que el tipo de los fondos federales pasó del 5 % a un máximo del 19 %. Los problemas del dólar los comparten otras divisas, en particular la libra esterlina y el euro. Pero el dólar también está sobrerrepresentado en las carteras de los extranjeros, que casi con seguridad se desharán de él, en algunos casos a cambio de oro.
Podría surgir un problema adicional para el dólar a raíz de una nueva moneda de liquidación comercial respaldada por oro, que se prevé tratar en la cumbre de los BRICS de agosto. Aunque hay algunas señales de que no será del agrado de todos los asistentes, cabe destacar que Serguéi Lavrov, ministro de Asuntos Exteriores de Rusia, ha declarado públicamente que Rusia ha acumulado miles de millones de rupias indias inútiles como pago por sus ventas de petróleo. La tolerancia de Rusia, Arabia Saudí, Irán y otros exportadores netos a cobrar en monedas menores e ilíquidas es estrictamente limitada, por lo que los cambios en el pago hacia una moneda más segura acabarán imponiéndose.
En consecuencia, las reservas en dólares de los bancos centrales de más de cuarenta naciones se cambiarán por oro, una tendencia que ya es evidente desde hace dieciocho meses. Por tanto, es probable que el precio del oro suba de forma notable debido a factores económicos que desestabilizarán las economías de Estados Unidos y sus aliados occidentales. Y las influencias extranjeras trasladarán capital desde ellas hacia el oro, quizá las materias primas, y las oportunidades de inversión que ofrecen las dos potencias hegemónicas asiáticas.
Suponiendo que se introduzca la nueva moneda comercial respaldada por oro, parece inevitable que acelere el movimiento de Rusia y China hacia el respaldo de sus propias monedas con oro. Otros seguirán sin duda su ejemplo. Solo entonces podrán disfrutar la mayoría de las economías emergentes de todo el beneficio de una revolución industrial generalizada. Pero el sistema fiduciario basado en el dólar quedará destruido.
[i] Véase https://www.goldmoney.com/research/the-real-determinants-of-currency-value
[ii] Véase https://www.ecb.europa.eu/stats/ecb_surveys/bank_lending_survey/pdf/ecb.blssurvey2023q2~6d340c8db6.en.pdf