
Este artículo concluye que la flexibilización cuantitativa (QE), como medio para estimular las economías y financiar los déficits públicos, fracasará. La hipótesis de fondo es que la transmisión de dinero adicional a los no bancarios, para inflar los activos financieros, y a los bancos, para cubrir las finanzas públicas, será demasiado grande en 2021 como para que tenga éxito sin socavar las monedas fiduciarias y los mercados financieros. Cabe admitir que esta opinión contrasta marcadamente con la visión keynesiana habitual, según la cual, una vez superada la covid, las economías volverán a crecer.
Para ayudarte a entender por qué fracasará la QE, este artículo describe cómo han cambiado sus objetivos: de estimular la economía mediante la subida de los precios de los activos a financiar unos déficits presupuestarios públicos que aumentan con rapidez. Además, te explica las diferencias inflacionarias entre la QE suscrita por los bancos y la suscrita por instituciones financieras no bancarias, como los fondos de pensiones y las compañías de seguros.
Tras agotar la reducción de los tipos de interés como principal medio de estímulo económico, los bancos centrales, y en especial la Fed, se han embarcado en una pura inflación monetaria. Antes de que acabara 2019, esta se convirtió en la fuerza motriz de la política monetaria de la Fed. Desde marzo de 2020, el objetivo de la QE cambió de nuevo: pasó a financiar el déficit presupuestario del Gobierno de EE. UU.
En el actual ejercicio fiscal, solo para financiar los déficits presupuestarios y a falta de demanda extranjera neta de bonos del Tesoro de EE. UU., es probable que la QE aumente hasta una media mensual de 450 000 millones de dólares. Es casi imposible con un tipo de cambio estable, pero con el dólar vendiéndose en los mercados de divisas y de materias primas, la burbuja del dólar, que lo abarca todo, casi con seguridad colapsará.
Introducción
Ahora que EE. UU. ha elegido a un nuevo presidente que nombrará una nueva administración, debemos olvidar los acontecimientos políticos recientes y centrarnos en las futuras políticas económicas y monetarias. Es una obviedad que el presidente electo Biden y su nuevo secretario del Tesoro serán, naturalmente, más keynesianos que Trump y Mnuchin, y es probable que el foco económico se ponga más en estimular el consumo que en la economía de la oferta. Es probable que las políticas se acerquen más a la teoría monetaria moderna, que es muy inflacionista, desde luego mucho más que durante la presidencia de Trump.
Por tanto, es inevitable que se produzca un cambio importante en la política monetaria, y a efectos de este debate podemos olvidar la idea de que la Fed, o cualquier otro banco central, es un agente gubernamental independiente dispuesto a limitar con responsabilidad el crecimiento monetario. Más allá de las habituales declaraciones públicas de independencia, la Fed se alineará con las políticas fiscales del Gobierno federal: le corresponde encontrar la manera de cumplir sin perder la dignidad. Sin embargo, en los primeros días de la nueva administración Biden esto no debería resultar demasiado difícil, porque el pasado mes de marzo la Fed ya había reducido el tipo de los fondos federales al límite inferior de cero y anunció una expansión cuantitativa ilimitada, fijada inicialmente en 120 000 millones de dólares al mes, además de una serie de otras medidas expansivas.
Es probable que más QE sea fundamental en las políticas monetarias futuras. Pero, más allá de la mera suposición de que la QE es una forma infalible de rescatar a una economía en dificultades, sus consecuencias se comprenden mal. En el contexto actual, y dejando aparte el experimento japonés con ella, que comenzó mucho antes, se concibió originalmente para limitarse al rescate de las economías nacionales tras la crisis bancaria de Lehman. Pero, una vez creado el precedente, no debería sorprender que se haya convertido en un elemento permanente para la Fed y otros grandes bancos centrales.
Sin duda, mediante un juego de prestidigitación lingüística, el término «expansión cuantitativa» pretendía restar fuerza a las acusaciones públicas de financiación inflacionista. Si es así, lo consiguió. La conciencia pública sobre lo que implica es apática, y sus efectos monetarios siguen sin entenderse lo suficiente. Y la clase política, que no suele contar con conocimientos económicos y monetarios, ve poco o ningún peligro en las consecuencias de la inflación monetaria, al haber puesto el asunto por completo en manos de sus banqueros centrales.
El objetivo original se resume en pocas palabras en un documento del Banco de Inglaterra publicado en su Quarterly Bulletin del primer trimestre de 2014, Money creation in the modern economy:
«La QE tiene por objeto aumentar directamente la cantidad de dinero en la economía mediante la compra de activos, principalmente a empresas financieras no bancarias… elevando los precios de esos activos y estimulando el gasto en la economía».[i]
Lo que destaca en esta cita es lo relativo a elevar los precios de los activos (financieros), lo que supone admitir que se persigue deliberadamente una política al estilo de John Law, consistente en imprimir dinero para manipular los precios de mercado. Los defensores de las políticas monetarias podrían decir que los bancos centrales llevan bastante tiempo manipulando los precios de los activos, lo cual es cierto. Pero un razonamiento que se acelera sobre los raíles de los objetivos de una política hacia los topes del final de la vía siempre acaba en desastre. Se omiten todas las demás consideraciones sobre las consecuencias. El empobrecimiento resultante de todos, salvo del Estado y de sus intermediarios bancarios autorizados, a causa de la degradación monetaria no merece ni una mención.
Los demás procesos de creación de dinero descritos en el documento del Quarterly Bulletin son sin duda instructivos y merece la pena estudiarlos si no se tiene clara la materia. Pero, aunque el artículo del Quarterly Bulletin pasa a explicar el resultado previsto de la QE en aquel momento, las cosas han cambiado claramente y hace falta una actualización. Al examinar en detalle los flujos monetarios de la QE, este artículo va más allá del documento del Banco y lo hace desde una posición independiente.
Entender el papel de las reservas bancarias
Con la QE, el estímulo monetario se canaliza a través de los bancos comerciales y acaba abonándose en sus cuentas de reservas en el banco central. Entender cómo funcionan estas cuentas de reservas es importante para comprender del todo la mecánica de la QE, y se puede resumir en los siguientes puntos:
• Solo los bancos comerciales con licencia pueden tener una cuenta en el banco central. Cualquier interacción entre un banco central y una entidad que no sea un banco se realiza a través de la cuenta de reservas de un banco comercial.
• El saldo de una cuenta de reservas se registra como un activo en el balance del banco comercial y, por tanto, es una de las varias partidas de su columna de activos.
• Como en cualquier relación bancaria, hay roles activos y pasivos. En este caso, solo el banco central puede activar cambios en el total de reservas. Un banco no puede iniciar una venta o una compra de fondos de reserva al banco central ni al revés.
• Si un banco central presta dinero a un banco comercial, ese dinero se abona en su cuenta de reservas. Esto no se conoce demasiado, pero perjudica el análisis estadístico.
Un banco puede intercambiar sus reservas con otro banco que tenga una cuenta de reservas en el banco central.
• Al ser un activo en el balance de un banco comercial, las reservas depositadas en su cuenta del banco central son una fuente activa de financiación de sus pasivos.
De lo anterior se desprende que las reservas son solo uno de los medios de que dispone un banco comercial para financiar sus pasivos. En términos generales, esos pasivos se componen de las cuentas corrientes y los depósitos debidos a los clientes, los bonos y las letras emitidos por el banco, la financiación en los mercados mayoristas y los fondos de los accionistas. Un aumento de las reservas permite a un banco comercial aumentar sus pasivos ampliando el crédito bancario. Pero el grado en que esto es posible depende de la relación de apalancamiento entre los activos totales y los fondos de los accionistas, lo cual es una cuestión aparte.
Estímulo del sector financiero
El documento del Banco de Inglaterra sostiene que, una vez que los tipos de interés alcanzan el límite inferior, el banco central ya no puede estimular más la economía recortando el interés que paga sobre las reservas de los bancos comerciales. Es en ese punto cuando se plantean las compras de activos como medio para inyectar más dinero en la economía y, como dicen los autores, exige pasar de la gestión de los tipos de interés a ampliar directamente la cantidad de dinero. La intención original era llegar a instituciones financieras no bancarias, como los fondos de pensiones y las aseguradoras, comprándoles deuda pública y animándolas a reinvertir el efectivo obtenido en activos de mayor rentabilidad; es decir, a asumir un mayor riesgo de inversión, que se refleja en mayores rendimientos de la deuda no pública y en las rentabilidades esperadas de las acciones.
Desde luego, la QE ha funcionado en este sentido: ha canalizado efectivo a través de estas instituciones hacia los mercados financieros y ha impulsado los precios cada vez más arriba. La QE dirigida a grandes fondos de inversión es el vínculo entre el ritmo acelerado de la inflación monetaria y la burbuja del mercado de acciones, algo que pasan por alto quienes creen que los mercados financieros deben basarse en evaluaciones de los fundamentales y del riesgo. Pero la visión del banco central es que la subida de los precios de los activos financieros eleva a todos, y que el efecto riqueza estimula tanto la confianza como la actividad económica. Sin embargo, es un error pensar que toda la QE acaba en fondos de pensiones y aseguradoras. Cada vez más, se ha convertido en un medio de financiar los déficits públicos, con los bancos comerciales actuando como principales en las operaciones de QE, en lugar de limitarse a inflar los activos financieros. Y la distinción entre bancos y no bancos es importante, porque las consecuencias monetarias y para los mercados son distintas.
Cómo funciona la QE para entidades no bancarias
El documento del Banco de Inglaterra distingue las operaciones de QE realizadas por instituciones financieras no bancarias por buenas razones. Tiene poco que ver directamente con la financiación de un déficit público, que en el momento de publicarse el documento se suponía que se haría por los cauces normales. Además, los efectos inflacionistas de la QE dirigida a entidades no bancarias, como los fondos de pensiones y las aseguradoras, son completamente distintos de los que se producen cuando un banco comercial suscribe deuda pública.
Para que un banco central pueda ofrecer estímulo monetario a entidades no bancarias, debe hacerlo a través de un banco comercial, porque solo los bancos comerciales tienen cuentas en el banco central. La cadena de pagos consiste en que el banco central abona la cuenta de reservas del banco del fondo, y contra ella el banco abona la cuenta del fondo con un asiento equivalente. En el caso de la Fed, el activo financiero comprado, normalmente bonos del Tesoro o de agencias, se retira del nombre del fondo y se registra de nuevo en la cuenta de la Fed. El siguiente diagrama esquemático, tomado del artículo del Banco de Inglaterra, resume la operación.
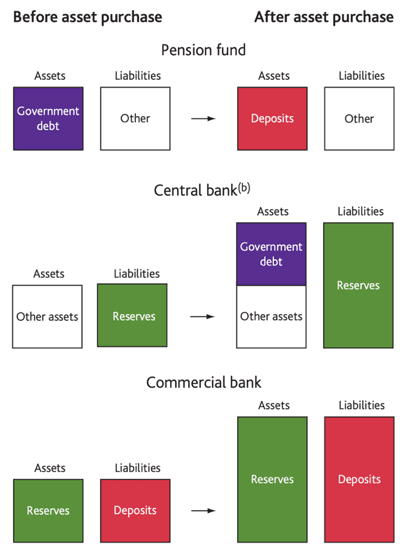
Tras deshacerse de su tenencia de deuda pública, el fondo de pensiones dispone de dinero de nueva emisión para invertir, abonado en su cuenta en el banco comercial. Lo invierte bien suscribiendo nuevas emisiones de inversiones reguladas, entre ellas renta fija y renta variable, bien comprando acciones y bonos ya existentes en los mercados. El dinero recién creado pasa entonces del fondo de pensiones a nuevas manos, con consecuencias distintas para los precios. Una inversión en una nueva emisión se distribuye por el sector no financiero y sigue una trayectoria cantillon, que impulsa al alza los precios de los bienes y servicios a medida que se absorbe en la economía en general. Una inversión en acciones y bonos ya existentes permanecerá en su mayor parte en circulación dentro del sector financiero, ya que los vendedores la reinvertirán en otros valores.
Si el fondo de pensiones invierte en un fondo cotizado (ETF), este se expande, y esa expansión puede traducirse en compras por parte del ETF de inversiones financieras o no financieras, de acuerdo con su cometido. Al canalizar dinero recién creado a través de fondos de pensiones y de seguros hacia compras de ETF de materias primas, los precios de estas aumentan por efecto de flujos de inversión cuyo origen es la QE.
Esto explica cómo los bancos centrales, mediante la QE, elevan los precios de los activos financieros por medio de la inflación monetaria, y cómo ello afecta también a los precios de las materias primas. En el caso de la Fed, el mecanismo requiere que haya deuda del gobierno o de agencias disponible para comprársela a los fondos de seguros y de pensiones. Pero hay que superar un desajuste: tanto los fondos de pensiones como los de seguros tienen pasivos a largo plazo frente a los que quieren mantener inversiones a largo plazo libres de riesgo. En consecuencia, la deuda pública que normalmente están dispuestos a vender al banco central tiende a limitarse, de forma natural, a vencimientos más cortos, que poseen principalmente por razones de liquidez. Por tanto, si venden deuda a corto plazo, acaban suscribiendo nuevas emisiones de vencimientos similares, a falta de los cambios que recomiende su actuario en la estrategia global de inversión. La introducción de financiación a más largo plazo es otra cuestión: en ella, el banco central recurre a una intervención deliberada, con la forma de la curva de rendimientos, para acceder a la titularidad de bonos a más largo plazo en manos de entidades no bancarias. Esta forma de «operación twist» se analiza más adelante en este artículo. Por ahora, debemos examinar un segundo objetivo monetario, que ha de considerarse distinto de la intención original de la QE: la financiación del déficit del gobierno.
La financiación del déficit del gobierno
Un fondo de pensiones que suscribe nuevas emisiones de deuda pública, únicamente para venderlas después al banco central a través de su banco comercial, realiza una operación distinta de la descrita anteriormente. Cuando la compra de deuda pública se corresponde con su venta, el efecto monetario es el mismo que el de un banco que actúa como principal en una operación de QE.
Aunque las normas y los procedimientos varían entre los bancos centrales, los efectos son siempre los mismos. Un banco comercial que solicita una nueva emisión de bonos del Estado lo hace con cargo a su propio balance. El QE le permite después vender los bonos al banco central con un pequeño margen. El producto del QE se abona en las reservas del banco comercial en el banco central. Salvo el beneficio de la operación, la compra y la venta se compensan en la práctica y no hay ningún cambio material en el dinero en circulación como resultado de la transacción.
En este sentido, el efecto monetario es fundamentalmente distinto del caso en que el vendedor final es una entidad no bancaria, como un fondo de pensiones, que vende al banco central un activo ya existente en su cartera. La venta de un bono preexistente al banco central no beneficia a las finanzas del Estado. Pero el traspaso de nuevos bonos del Estado al banco central a través de un banco comercial que opera con cargo a su propio libro sí las beneficia.
El efecto inflacionario del QE financiado por los bancos procede del gasto público de los fondos obtenidos y depende de cómo se gasten. También conviene repetir que, si una entidad no bancaria suscribe igualmente deuda pública y luego la vende al programa de QE del banco central a través de su banco comercial, una vez completada la operación no hay expansión monetaria, salvo el beneficio de la transacción. En cualquier caso en que se compren bonos del Estado solo para venderlos al banco central, la operación no supone un estímulo monetario en el nivel inicial. Lo único que cabe decir es que no hay efecto expulsión de la demanda de bonos del sector privado por la mayor emisión de deuda pública, como lo habría si no interviniera el QE. La inflación monetaria procede del gasto público de los fondos obtenidos.
En el entorno económico actual, con los déficits públicos creciendo con rapidez, el QE se utiliza cada vez más como medio para financiar el gasto público, en lugar de destinarse a estimular los precios de los activos financieros. En lo que respecta a la Fed, el propósito original descrito en el artículo del Banco de Inglaterra de 2014 no ha sido el objetivo principal desde septiembre de 2019.
En el caso de las emisiones de letras y bonos del Tesoro del Gobierno de EE. UU., hasta septiembre de 2019 había compradores dispuestos procedentes del exterior, que reciclaban los dólares obtenidos con el déficit comercial estadounidense, y grandes fondos de cobertura que operaban un carry trade a través del mercado de swaps de divisas; este último consistía, en la práctica, en tomar prestados euros y yenes para invertir en deuda del Gobierno de EE. UU. de mayor rentabilidad. La importancia de septiembre de 2019 radica en que fue entonces cuando el sistema bancario estadounidense se quedó sin espacio en el balance para financiar swaps de divisas, y el tipo repo se disparó, hasta un 8 % por encima del tipo de los fondos de la Fed, que se situaba en el 2 %.
La liquidación de los swaps de divisas fue seguida de un menor apetito extranjero por los bonos y letras del Tesoro de EE. UU., agudizado por la reducción del tipo de los fondos de la Fed hasta el límite de cero en marzo de 2020. En cierta medida, esta caída de la demanda extranjera quedó disimulada por la demanda continuada de aseguradoras cautivas radicadas en centros como las Caimán, que reinvertían sus primas denominadas en dólares para igualar sus pasivos en dólares estadounidenses.
Pero con el tipo de los fondos de la Fed en el límite de cero, el proceso de reducir las primas de riesgo mediante el QE es finito. Disminuye el atractivo que tiene para los fondos de pensiones y las aseguradoras participar en el QE. Además, el malestar económico derivado de los confinamientos por la covid ha aumentado los riesgos de inversión. Además de trasladar el énfasis del QE desde la inflación de los activos financieros hacia la financiación de un déficit presupuestario que crece con rapidez, parece que el impulso detrás de la inflación de los activos financieros invertibles corre el riesgo de frenarse. Se requieren nuevas medidas, y las dos posibilidades son una «operación twist» para abrir el acceso a la deuda del Tesoro a medio y largo plazo en manos de entidades no bancarias, y una incursión en los tipos negativos.
En una nueva operación twist, la Fed reinvertiría la deuda del Tesoro y de agencias que vence en bonos de vencimiento medio y largo, manteniendo su tipo de fondos en cero pero reduciendo los rendimientos de los bonos a lo largo de la curva. Cuando la Fed utilizó esta táctica en 2011, formaba parte de un paquete de estímulo económico y se daba en un contexto de demanda extranjera de nueva deuda del Gobierno de EE. UU. Una nueva operación twist sería distinta, pues su objetivo principal sería financiar el gasto público en ausencia de demanda extranjera de deuda del Tesoro.
El plan consistiría en sustituir, al menos en parte, el estímulo del QE a los inversores no bancarios por un nuevo estímulo en forma de caída de los rendimientos de los vencimientos de diez a treinta años. Si el rendimiento del bono del Tesoro a 10 años pudiera volver a situarse por debajo del 0,75 % desde el actual 1,1 %, ello podría prolongar el efecto riqueza en los activos financieros sin recurrir a las entidades no bancarias, mientras se utiliza el QE para financiar el gasto deficitario del Gobierno.
En otras palabras, el estímulo para los mercados vuelve a consistir en reducir los tipos de interés a lo largo de la curva de rendimientos, pero sin romper el límite de cero. Los bancos que operan con cargo a su propio libro pueden mover miles de millones por ganancias medidas en puntos básicos durante un tiempo, pero esta tesis ya se enfrenta a los vientos en contra de supuestos benignos.
El primer supuesto es que la caída de los tipos de interés del dólar estadounidense puede continuar hacia territorio negativo para que la financiación mediante QE siga adelante; lo importante para los bancos es poder aprovechar los costes de financiación negativos de sus reservas para obtener un rendimiento adicional en las suscripciones de deuda pública, que después se vende al banco central. Existen precedentes en euros y yenes, y se debate para la libra esterlina. Pero siendo el dólar la moneda de reserva mundial, los tipos negativos llevarían a todas las materias primas a backwardations nominales, con consecuencias imprevistas espectaculares. Además, si los bancos comerciales los trasladaran a sus clientes, serían un impuesto sobre los depósitos extranjeros y acelerarían la reciente caída del dólar en los mercados de divisas.
El segundo supuesto se refiere al desvío de la actividad bancaria hacia la financiación del Gobierno, en detrimento de la financiación de las necesidades de crédito del sector privado. Aunque en el clima económico actual los bancos no tienen de todos modos inclinación a aumentar el crédito al sector privado, un aumento del QE de la Fed solo puede fomentar y acelerar un alejamiento de la financiación del sector privado mediante crédito bancario en favor de obtener beneficios del carrusel del QE. Conviene recordar que la capacidad de balance de los bancos es estrictamente limitada, con independencia de sus saldos de reservas.
Además, hay que suponer que no habrá efectos de retroalimentación derivados de la caída del dólar ni de la subida de precios en la economía no financiera como consecuencia del gasto deficitario del Gobierno, un supuesto que parece injustificado.
El fracaso cada vez más inevitable de la QE
Parece que en 2021 el ritmo de la QE aumentará de forma significativa en comparación con el de los bancos centrales que la aplicaron el año pasado. En el caso de la Fed, podría verse pronto financiando cantidades sin precedentes, solo para cubrir el déficit presupuestario del Gobierno en el actual ejercicio fiscal. El déficit presupuestario de la segunda mitad del último ejercicio fiscal (marzo-septiembre de 2020) fue de unos asombrosos 2,774 billones de dólares, de un total de 3,3 billones para el año completo.[ii] Si, como parece probable, los déficits del Gobierno estadounidense en el ejercicio fiscal de 2021 mantienen un ritmo similar al de la segunda mitad del último ejercicio, el déficit anual que habrá que financiar se acercará a 5,5 billones de libras, lo que exigiría una financiación media mediante QE de unos 460 000 millones de libras al mes.
Tras las elecciones presidenciales, el pensamiento keynesiano no ha ido mucho más allá de esperar que, en cuanto terminen los confinamientos por la covid, la actividad económica vuelva rápidamente a la normalidad. Solo hace falta un paquete de estímulo más, que se está negociando actualmente. Entonces, dicen los keynesianos, la Fed podrá empezar a normalizar su balance y permitir que los tipos de interés suban gradualmente. Una muestra de esta opinión se expresó hace poco cuando los presidentes regionales de la Fed de Dallas, Atlanta, Chicago y Richmond sugirieron al unísono que la Fed podría empezar a retirar la QE a finales de este año, seguida de subidas de los tipos de interés.[iii]
Probablemente haya en ello un elemento de politiqueo, para marcar posición antes del primer estímulo presupuestario de Biden. Pero, a medida que los agentes no bancarios revisan sus riesgos de inversión en un momento de estancamiento del crédito bancario, las fuerzas deflacionistas de los mercados de crédito van a socavar la eficacia de la QE para mantener sostenidos los precios de los activos financieros.
También existe una amenaza creciente: los fondos de pensiones y las aseguradoras, que necesitan mantener saldos básicos de bonos del Gobierno, corren el riesgo de reducirlos demasiado y se mostrarán reacios a vender más al banco central a cambio de efectivo, desde luego en las cantidades que probablemente harán falta para sostener los mercados financieros. El estímulo que reciben los mercados por la reinversión de ese efectivo se ralentizará entonces hasta un punto en que los mercados empiecen a caer. Además, es probable que la Fed tenga que absorber también las ventas de los tenedores extranjeros de bonos y letras del Tesoro de EE. UU., lo que socavaría los intentos de mantener los tipos a corto plazo cerca del límite de cero.
La tendencia ya se está formando. La figura 1, más abajo, muestra cómo sube ahora el rendimiento del bono del Tesoro estadounidense a 10 años, a pesar de todo el dinero nuevo de la QE que se está inyectando en los mercados financieros y que hasta ahora ha mantenido deprimidos los rendimientos de los bonos.

Los keynesianos presumiblemente esperan que, lejos de ser motivo de preocupación, los mayores rendimientos de los bonos anticipen su cacareada recuperación económica y la retirada gradual de estímulos que la Fed prevé para finales de este año. Pero esa estimación choca con hechos indiscutibles. Las empresas de los sectores no financieros quiebran a una escala sin precedentes, y cualquier análisis del riesgo sistémico muestra que el ffracaso de un gran banco es una posibilidad real, impulsado por la confluencia de un apalancamiento excesivo en los balances bancarios y una escalada de deudas incobrables. Las acciones de bancos de todo el mundo, en particular de algunos grandes bancos G-SIB de la zona euro, China y el Reino Unido, cotizan con descuentos sustanciales sobre su valor en libros. Entonces, ¿por qué sube el rendimiento del bono del Tesoro a 10 años?
La respuesta es inquietantemente única: los mercados ven que el valor del dólar será menor en el futuro. Por tanto, los tenedores de dólares exigen una mayor preferencia temporal para compensar sus expectativas sobre el poder adquisitivo del dólar. Lo confirma la subida generalizada de los precios de las materias primas y el dinero del miedo que entra en el bitcoin. El hecho de que el oro subiera un 26 % el año pasado es un indicador adicional de que es así.
Por tanto, ante la perspectiva de inundar los mercados de bonos con más deuda pública a una escala sin precedentes, los rendimientos de los bonos en dólares suben y seguirán haciéndolo. Todo el esquema por el que la Fed imprime dólares a través de sus agentes financieros no bancarios para seguir inflando los precios de los activos financieros está condenado al fracaso. Y, como demostró hace tres siglos la experiencia de John Law en Francia, la mejor manera de beneficiarse de la repetición keynesiana actual a escala global es vender en corto el dinero del banco central a cambio de dinero sólido. A finales de 1719, Richard Cantillon vendió en corto la livre de Law frente a libras inglesas y florines holandeses en los mercados de divisas de Londres y Ámsterdam, en lugar de vender en corto acciones de la burbuja del Misisipi de Law. Hoy vendería dólares en corto a cambio de oro, el único dinero sólido disponible actualmente.
[i] Véase el resumen en la p. 14.
[ii] Véase la figura 2 en https://www.goldmoney.com/research/goldmoney-insights/global-inflation-watch
[iii] Citado de The Daily Telegraph de hoy, en un artículo de Ambrose Evans-Pritchard: «Biden’s spending blitz fires starting gun on a fresh Fed taper tantrum».
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.