
Según una noticia del Wall Street Journal del miércoles, la Reserva Federal de EE. UU. está considerando comprar bonos del Tesoro y bonos hipotecarios a largo plazo a cambio de los depósitos que mantiene en la Fed.
La Fed no ha hecho ningún comentario y la noticia podría no haber sido más que un globo sonda, en cuyo caso Bernanke y compañía podrían estar planteándose sesgar la curva de rendimientos para que los bonos a largo plazo resulten menos atractivos que las preferencias temporales fijadas por el mercado.
El acuerdo que la Fed parece estar contemplando es un acuerdo de recompra inversa (un repo inverso), por el cual compra bonos a largo plazo financiados con crédito obtenido de los bancos comerciales. La distinción monetaria importante es que la operación se financia con crédito bancario no utilizado, no con efectivo. La Fed siempre puede fijar las condiciones para que sea una propuesta atractiva para sus contrapartes. Siendo así, la presión al alza sobre los tipos a corto plazo será mínima, mientras que la Fed puede llevar a la baja los tipos a largo plazo. Y al comprar bonos con vencimientos largos, los precios de los activos en general se benefician, razón por la cual las acciones subieron con la noticia.
Más interesante es por qué se podría estar explorando esta opción. La respuesta se encuentra probablemente en el aumento de los rendimientos de los vencimientos más largos, como ilustra el rendimiento del Tesoro de EE. UU. a 30 años que se muestra a continuación:
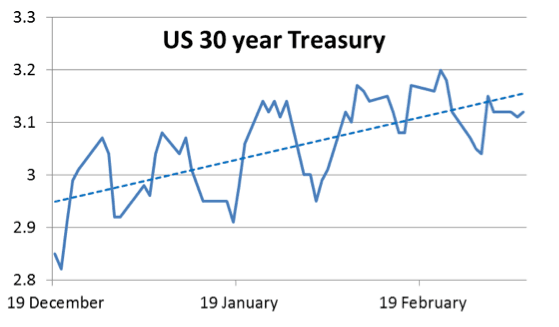
Aunque la Fed ha logrado anclar los tipos a corto plazo, los tipos a largo plazo han empezado a subir. Esto es perfectamente normal y, por lo general, no es motivo de gran preocupación cuando la economía muestra primeros signos de mejora. Lo importante es que sugiere que estamos entrando en un entorno más inflacionista, lo que descarta la flexibilización cuantitativa pura como opción de política, porque imprimir dinero socavaría ahora rápidamente el dólar. Por lo tanto, a la Fed le interesa buscar una forma encubierta de flexibilización cuantitativa que amplíe el crédito bancario y no el dinero en sentido estricto.
Hay dos motivos de fondo que se nos ocurren, además del de reforzar los precios de los activos. En primer lugar, en conjunto los banqueros centrales siguen preocupados por un posible colapso deflacionista y, aunque pueda haber primeros signos de recuperación económica, los bancos comerciales siguen siendo reacios al riesgo a la hora de prestar. Además, se considera que los tipos hipotecarios bajos son vitales para el mercado inmobiliario, que sigue atrapado en su propia deflación de deuda: por eso la Fed podría querer comprar deuda hipotecaria además de bonos del Tesoro. En segundo lugar, está el coste del endeudamiento del Gobierno, y cualquier subida de los tipos de interés destroza las previsiones de déficit presupuestario. Estas ya son bastante alarmantes. Además, los vencimientos de la deuda del Tesoro de EE. UU. están muy sesgados, de forma peligrosa, hacia el corto plazo: de ahí la importancia de mantener bajos los rendimientos de los bonos a largo plazo, para que el Tesoro pueda emitir bonos con vencimientos más largos.
En resumen, la Fed sigue intentando evitar la deflación y necesita ayudar al Tesoro comprando deuda a largo plazo con rendimientos de los bonos artificialmente bajos. La creciente preocupación del público por los efectos inflacionistas de la expansión cuantitativa exige un enfoque distinto, quizá mediante repos inversos financiados con una expansión del crédito bancario.
Aunque esto pueda satisfacer a algunos, lo único que ocurre es que el motor de la inflación monetaria pasa a ser la expansión del crédito bancario en lugar de la expansión cuantitativa: los efectos a largo plazo sobre los precios son exactamente los mismos.