
Nota: todas las referencias a la inflación se refieren a la cantidad de dinero y no al efecto sobre los precios, salvo que se indique lo contrario.
En el artículo de la semana pasada mostré por qué la evidencia empírica de los colapsos del dinero fiduciario es relevante para las condiciones monetarias actuales. En este artículo explico por qué el poder adquisitivo del dólar está en manos de los vendedores extranjeros y por qué, si la Fed mantiene sus políticas monetarias actuales, el dólar correrá la misma suerte que la libra de John Law en 1720. Como siempre en estas situaciones, el público entiende poco sobre el dinero, y darse cuenta de que la política monetaria está diseñada para gravar a la gente en beneficio de su gobierno será una desagradable sorpresa. Entonces, la utilidad del dinero estatal se desplomará con rapidez. Este artículo se centra en el dólar estadounidense, central para el resto de las divisas fiduciarias y donde los desequilibrios monetarios y financieros son mayores.
Introducción
En el Goldmoney Insight de la semana pasada, Lessons on inflation from the past, describí cómo ciertas características de la inflación alemana de 1914-23, que hundió el marco de papel, son relevantes para nuestra situación actual. Establecí un paralelismo entre la inflación de John Law y su burbuja del Misisipi de 1715-20 y la política de la Reserva Federal de inflar la oferta monetaria para sostener hoy una burbuja de activos financieros. La burbuja de Law estalló y destruyó su moneda, y la Fed está aplicando las mismas políticas a una escala enorme. Las inflaciones actuales de todas las principales monedas emitidas por los estados corren igualmente el riesgo de provocar un colapso de su poder adquisitivo, y además con rapidez.
Los bancos centrales siempre declaran que el propósito de la inflación monetaria es apoyar la economía en consonancia con el pleno empleo y un objetivo de inflación de precios del dos por ciento. El propósito real es financiar los déficits públicos, que aumentan en parte porque los pasivos futuros de bienestar social se están convirtiendo en actuales y en parte porque la clase política encuentra nuevas razones para gastar dinero. Detrás de este derroche hay cargas fiscales insostenibles sobre economías de bajo rendimiento. Y, por último, los cierres por la covid-19 han dado el golpe de gracia.
El efecto de la inflación monetaria, incluso con aumentos del dos por ciento, es transferir riqueza de los ahorradores, los asalariados, los pensionistas y los beneficiarios de ayudas sociales al gobierno. De ningún modo, salvo quizá por distorsiones temporales, esto beneficia a la población en su conjunto. También transfiere riqueza de los ahorradores a los prestatarios al reducir el valor del capital con el tiempo.
La inflación de la oferta monetaria está entrando ahora en una fase de aceleración extrema, por lo que esos efectos negativos van a empeorar mucho. Es hora de pasar de la evidencia empírica a la situación actual, que es el aumento sin precedentes de la tasa global de inflación monetaria y, en concreto, de la de la moneda de reserva mundial, el dólar estadounidense.
La inflación del dólar
Sin duda, la reticencia a reducir, o al menos contener, los déficits presupuestarios queda descartada por las elecciones presidenciales de noviembre. Pero gane quien gane, parece improbable que se frene el gasto público o se aumenten los ingresos fiscales. Pues la verdad universal de las monedas estatales sin respaldo es que, mientras puedan emitirse para cubrir déficits presupuestarios, se emitirán. Y como una moneda inflada acaba comprando menos, el ritmo de su emisión, manteniéndose todo lo demás igual, se acelerará para compensarlo. Es una de las fuerzas que impulsan la hiperinflación de la cantidad de dinero.
Desde la crisis de Lehman en agosto de 2008, el ritmo de la inflación monetaria se ha acelerado por encima de su media a largo plazo, y el efecto se ilustra en la figura 1 que aparece a continuación.

La figura 1 incluye el cálculo más reciente de la cantidad de dinero fiduciario (FMQ, por sus siglas en inglés), a 1 de agosto de 2020. La FMQ es la suma de la oferta monetaria austriaca y las reservas bancarias depositadas en la Fed; es decir, los dólares fiduciarios tanto en circulación como fuera de la circulación pública. Dado que los bancos comerciales son libres de utilizar sus reservas dentro del marco regulatorio, bien como base para ampliar el crédito bancario, bien para retirarlas de la Fed y ponerlas en circulación directa, las reservas bancarias en la Fed, estén o no en circulación, deben considerarse parte del total de dinero fiduciario.
Se aprecia que el ritmo de crecimiento de la FMQ fue bastante constante durante un largo periodo —un 5,86 % anualizado con capitalización mensual, para ser exactos— hasta la crisis de Lehman, momento en que el ritmo de crecimiento se disparó. Desde la quiebra de Lehman en 2008, el total de la FMQ ha crecido casi un 300 %.
Desde marzo del año pasado, el crecimiento de la FMQ no tiene precedentes y se ha vuelto casi vertical en el gráfico, a raíz de la respuesta de la Fed al coronavirus. Ahora una segunda ola ha llegado a Europa y parece que en el país del dólar también están apareciendo los primeros indicios de un rebrote. Al desvanecerse las esperanzas persistentes de una recuperación en forma de V, un nuevo aumento sustancial de la FMQ es casi seguro.
La FMQ ya supera el PIB. Si tomamos la última vez que las cosas fueron normales, por ejemplo en 2005, cuando la economía estadounidense se había recuperado de la crisis de las puntocom y antes de que la expansión del crédito bancario y los préstamos hipotecarios se desbordaran, vemos que en una relación que funcione correctamente la FMQ debería situarse entre el 35 % y el 40 % del PIB. Pero con la economía estadounidense desplomándose y la FMQ acelerándose, es probable que la FMQ supere el 125 % del PIB en los próximos meses.
¿De dónde sale todo ese dinero adicional? Se obtiene mediante la flexibilización cuantitativa (QE) del banco central, en un sistema que fuerza las normas pensadas para impedir que la Fed se limite a imprimir dinero y entregárselo al gobierno. Y, sin embargo, lo consigue. El Tesoro de EE. UU. emite bonos mediante subasta de la manera habitual. Los grandes bancos, a través de sus intermediarios principales, pujan por ellos sabiendo que la Fed fija el rendimiento de los distintos vencimientos mediante sus operaciones de mercado. La Fed compra bonos del Tesoro hasta el límite mensual de QE anunciado previamente, solo que ahora ya no hay límite, lo que garantiza su turno a los intermediarios principales y acredita el producto en las cuentas de reserva de los bancos vendedores.
Este mecanismo indirecto libra a la Fed del pecado de imprimir dinero directamente, pero elude las normas imprimiendo dinero de forma indirecta. El Tesoro obtiene financiación adicional mediante este rodeo. Los bancos participantes suelen ampliar su crédito bancario para absorber la nueva emisión, que luego venden a la Fed, la cual, a su vez, acredita las cuentas de reserva de los bancos. El Tesoro recibe el producto de los bonos para cubrir el déficit del gasto público, y los bancos obtienen mayores reservas. El balance de la Fed registra un aumento de sus pasivos con los bancos comerciales y un aumento de sus activos en bonos del Tesoro. La Fed también financia deuda de agencias de este modo, que representa sobre todo financiación hipotecaria.
Bajo la presidencia de Trump, el déficit actual del Tesoro se amplió inicialmente como un estímulo planificado por el lado de la oferta para la economía estadounidense, de algo más de un billón de dólares, antes de que la covid-19 provocara un caos financiero adicional. Las empresas sufrieron graves trastornos y se ha producido un colapso generalizado. En consecuencia, y junto con la inyección directa de dinero en cada hogar, la Oficina Presupuestaria del Congreso revisó su déficit de un billón de dólares para el ejercicio fiscal recién concluido, como indica la siguiente captura de pantalla de su sitio web:
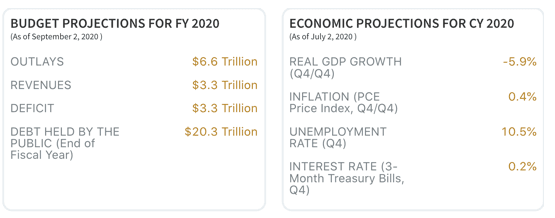
Obsérvese cómo la mitad de los ingresos del gobierno procede de la recaudación y la otra mitad se cubre con ventas de deuda pública al público (es decir, a los bancos comerciales), que al final del ejercicio fiscal de 2020 (concluido ayer) se estima que suma 20,3 billones de dólares. Pero dado que la primera mitad de ese ejercicio fue anterior al confinamiento y el ritmo anualizado del déficit era entonces de aproximadamente un billón de dólares, de forma simplista el ritmo anualizado del aumento del déficit desde marzo del año pasado ronda los 4,4 billones de dólares. Por cierto, las proyecciones económicas de la CBO parecen demasiado optimistas a la vista de los acontecimientos recientes; en ese caso, las proyecciones presupuestarias de este nuevo año natural se ajustarán con cifras de ingresos considerablemente menores y, como mínimo, con un gasto significativamente mayor. Abordaremos más adelante en este artículo las estimaciones de inflación de precios.
Por qué la QE es inflacionista
El 23 de marzo, el Comité Federal de Mercado Abierto (FOMC) anunció una expansión cuantitativa (QE) ilimitada tanto para los bonos del Tesoro estadounidense como para la deuda de agencias, además de toda la liquidez que necesiten los bancos comerciales.[i] Aunque se considera que la ampliación del déficit presupuestario es inflacionista, solo lo es en la medida en que no la financien los ahorradores, ya sea aumentando la proporción de sus ahorros frente al gasto inmediato, o desviando sus ahorros desde otros instrumentos de inversión. En este último caso, los ciudadanos han estado destinando sus ahorros más a los mercados de renta variable que a los de renta fija. Las carteras discrecionales gestionadas por cuenta del público también han obtenido mejores rentabilidades en acciones que en bonos públicos y corporativos, aunque, al valorar el aumento del riesgo de inversión, los bonos del Tesoro se consideran un valor refugio en las carteras de renta fija. Los fondos de pensiones y las aseguradoras también destinan flujos de caja a bonos del Tesoro estadounidense y, en la medida en que así sea, la emisión de más deuda pública no es inflacionista.
Además, si un banco no aumenta su balance ampliando el crédito bancario, su participación en el programa de QE de la Fed tampoco es inflacionista. Para que así fuera, tendría que vender valores que ya posee, reclamar préstamos o suscribir por cuenta de clientes.
Al pasar por alto estos factores, como quien hace la vista gorda, la Fed encuentra cierto aliento para financiar al Tesoro mediante la QE, sobre todo porque las estadísticas reflejan un salto del ahorro, como ilustra el siguiente gráfico de la Fed de San Luis.
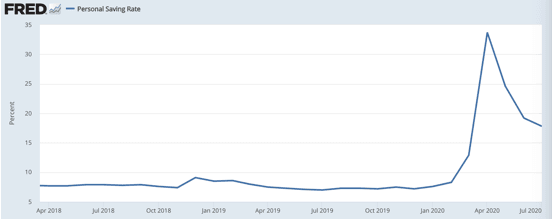
Más correctamente, el gráfico refleja la caída del gasto cuando la gente se confinó, así como los cheques de estímulo de 1.200 $ distribuidos a los hogares a finales de abril, que marcaron el máximo del gráfico. Desde entonces ha habido cierto ajuste a la baja, en parte porque parte del gasto ha vuelto y se está atendiendo el gasto esencial acumulado, como el mantenimiento de la vivienda.
Las pruebas aún no son lo bastante sólidas para afirmar que este cambio estadístico en los hábitos de ahorro sea permanente. Además, dado que se calcula como el porcentaje de la renta personal disponible que no se gasta, y teniendo en cuenta los altos niveles de deuda personal en toda la población, gran parte de este supuesto ahorro habrá desaparecido en pagos de tarjetas de crédito y devolución de deudas. Es más probable que, con el aumento del desempleo y con en torno al 80 % de los asalariados estadounidenses viviendo al día, lejos de haber una mayor tasa de ahorro, las finanzas personales se hayan deteriorado tanto que se está retirando dinero de los ahorros, en términos netos, para adquirir lo esencial para vivir. De hecho, la tasa de ahorro es uno de esos conceptos económicos imposibles de medir, y la realidad es que el ciudadano medio está peor en la actual economía en contracción y está tirando de sus ahorros para subsistir.
El componente no inflacionista de la QE se reduce entonces, más o menos, a los aumentos de las inversiones de aseguradoras y fondos de pensiones en bonos del Tesoro y al aumento de las tenencias y reservas de los bancos en la Fed no financiados mediante la expansión del crédito bancario. Pero esto genera otro factor: en la medida en que se venden inversiones existentes en bonos para suscribir deuda del Tesoro, se socavan inevitablemente los mercados de bonos corporativos y su capacidad para cubrir sus necesidades de financiación. Y por ese motivo la Fed ha designado a BlackRock para encabezar sus compras de deuda corporativa, a fin de asegurar que haya liquidez en esos mercados y de poner un tope a las primas de riesgo. Por tanto, cuando los bancos no amplían el crédito para comprar nuevos bonos del Tesoro, la Fed interviene para compensarlo con inflación monetaria adicional.
Ha sido necesario entrar en cierto detalle en los mecanismos de financiación de los déficits públicos para establecer las consecuencias inflacionistas de la QE y refutar las afirmaciones de las autoridades monetarias y de otros, según las cuales la QE no es inflacionista o lo es solo en parte, y por tanto es coherente con el mandato de la Fed. No: con la excepción de las suscripciones de aseguradoras y fondos de pensiones, la QE de la Fed es casi pura inflación monetaria.
La relación entre la inflación y los precios
Suponiendo que no cambien los saldos medios de efectivo que mantiene una población, con el tiempo tiene que existir una relación inversa entre la expansión de la cantidad de dinero en circulación y la disminución de su poder adquisitivo. Esto es indiscutible desde el punto de vista lógico, y sostener lo contrario equivale a suscribir una versión del movimiento perpetuo monetario. Del mismo modo, aunque los efectos sobre los precios individuales también deben tener en cuenta los cambios en los factores que les son propios, los efectos de la depreciación monetaria sobre el nivel general de precios deberían estar claros. Ahora es el momento de introducir un segundo factor: los cambios en los saldos medios de efectivo que mantiene una población.
Los cambios en los saldos de efectivo expresan las preferencias relativas entre el dinero y los bienes. Si una población en su conjunto está satisfecha con la estabilidad del dinero como medio de intercambio, estará encantada de conservar saldos que superen sus necesidades inmediatas. Lo vemos incluso con monedas que se inflan, como el yen japonés, donde, con independencia del nivel de los tipos de interés, la expansión monetaria simplemente se acumula en forma de depósitos bancarios. Es inusual que una población llegue a los extremos que se aprecian en Japón, pero, igualmente, una población que se da cuenta de que su moneda pierde poder adquisitivo tiene todos los motivos para deshacerse de ella a favor de bienes y, en consecuencia, mantener saldos más bajos.
El rechazo total de una moneda como medio de intercambio la deja completamente sin valor y es el desenlace habitual de todo colapso hiperinflacionario. Los gobiernos que quedan atrapados en la financiación inflacionista se enfrentan a la creciente certeza de un desenlace como el venezolano.
Por ahora, las autoridades monetarias de todo el mundo cuentan con la ignorancia del público sobre el dinero y la teoría del intercambio. Quienes se molestan en considerar cómo cambia realmente el poder adquisitivo de su moneda observarán que este disminuye más rápido de lo que indican las estadísticas oficiales. Es deliberado. Tras la introducción de la indexación generalizada a principios de la década de 1980, los gobiernos idearon métodos para reducir los costes que esta suponía. Los cambios en la metodología estadística lo han conseguido, y los índices de precios al consumo están ahora completamente suprimidos, hasta el punto de que los bancos centrales afirman que les cuesta lograr que el IPC suba hasta su objetivo del dos por ciento.
Los datos de analistas independientes de Estados Unidos, como Shadowstats y el Chapwood Index, indican que los precios reales allí suben a un ritmo cercano al diez por ciento, y lo han hecho durante los últimos diez años. Dado que la FMQ creció a una tasa anualizada con capitalización mensual del 9,6 % desde la crisis de Lehman hasta finales de 2019, la verdad sobre la inflación de precios parece más cercana al cálculo de los analistas independientes que al IPC oficial. Además, hay pocas pruebas de cambios apreciables en las tasas de ahorro o en el atesoramiento de efectivo durante ese periodo, que habrían afectado al nivel general de precios.
Los primeros en darse cuenta de que el poder adquisitivo de una moneda está disminuyendo y seguirá haciéndolo suelen ser quienes la poseen por motivos distintos de su uso como medio de intercambio normal. Se trata de tenedores extranjeros que han acumulado monedas distintas del dinero fiduciario de su propio gobierno como resultado del comercio y han decidido conservarlas en lugar de venderlas en los mercados de divisas. Y hay un segundo grupo de tenedores extranjeros que ha diversificado sus carteras de inversión hacia mercados financieros extranjeros.
Estos grupos son sensibles sobre todo a factores económicos y financieros externos, como los cambios en las perspectivas del comercio, en el valor de los activos financieros y en sus necesidades de mantener liquidez en sus propias monedas. Es lógico que un Estado que consigue mantener déficits continuos en la balanza comercial y conservar una acumulación de propiedad extranjera de su moneda sea vulnerable a los cambios en el sentimiento internacional. Esta es la situación en la que se encuentra el dólar: las cifras TIC del Tesoro de EE. UU. revelan que los extranjeros poseen valores financieros por unos 20,6 billones de dólares y, además, depósitos bancarios y letras comerciales y del Tesoro a corto plazo por un total de 6,15 billones. En otras palabras, la propiedad extranjera del dólar equivale al 130 % de la estimación de la CBO del PIB actual de EE. UU.
La acumulación de posiciones extranjeras en dólares se debió a varios factores: el dólar es la moneda de reserva internacional, las expectativas comerciales eran de crecimiento global continuo, se perpetuaron los déficits comerciales de EE. UU., aumentó la inversión de cartera y el dólar se apreciaba. Ahora el comercio mundial se contrae y el dólar ha empezado a bajar. Las prioridades comerciales están pasando de la expansión global a la conservación del capital.
Con las perspectivas económicas mundiales deteriorándose con rapidez, el dólar está claramente sobrerrepresentado en manos extranjeras, y esto no se compensa con la propiedad estadounidense de monedas extranjeras. La mayoría de los intereses financieros de EE. UU. en el exterior están denominados en dólares, y la exposición a monedas extranjeras es notablemente pequeña: 714 000 millones de dólares a finales de junio.[ii]
China ya ha declarado una política de reducir sus inversiones en dólares en bonos del Tesoro de EE. UU. y está vendiendo sus dólares para comprar materias primas. Pocos lo advierten, pero China está haciendo lo que hace la gente corriente cuando empieza a abandonar una moneda: deshacerse de ella a cambio de bienes tangibles que costarán más en el futuro debido a la pérdida de poder adquisitivo del dólar. Y a medida que el poder adquisitivo del dólar disminuya medido en materias primas, es probable que más naciones sigan el ejemplo de China.
Cuando ves un gráfico de la expansión de la oferta monetaria, como el que se muestra en la Figura 2 más abajo, y lo combinas con un dólar a la baja en los mercados de divisas, es solo cuestión de tiempo que cada vez más miembros de la población nacional empiecen a seguir el ejemplo de los extranjeros.

En comparación con el pasado, existe una generación de millennials que, a través de su comprensión de las criptomonedas, ha aprendido sobre la degradación de las monedas fiduciarias por parte de sus gobiernos. Queda por ver si este conocimiento hará avanzar la comprensión que tiene el público general de los asuntos monetarios, de modo que se abandone antes el dinero a cambio de bienes.
La banca y sus consecuencias cíclicas
Algunos de los bancos de importancia sistémica mundial (G-SIB) no solo están muy apalancados en sus balances —algo que cabría esperar al final de un período de expansión del crédito bancario—, sino que, en la mayoría de los casos, los mercados bursátiles valoran su capital en una fracción de su valor contable, en contraste con las valoraciones escandalosamente altas de las acciones no financieras en la peor recesión económica jamás vista en tiempos de paz.
La Tabla 1 que figura más abajo ilustra esta cuestión combinando el apalancamiento de balance y las valoraciones bursátiles de todos los G-SIB para obtener un múltiplo de los activos del balance respecto a la capitalización bursátil, y los ordena del más peligroso al menos peligroso según esta medida. Los únicos bancos de la lista cuya capitalización bursátil es superior al capital contable —es decir, con ratios de precio sobre valor contable superiores a uno— son norteamericanos, lo que podría explicar por qué los apalancamientos críticos no se consideran un problema sistémico en los mercados financieros estadounidenses

Los tres mayores apalancamientos, con diferencia, corresponden a bancos de la eurozona: recuerda que se trata solo de los G-SIB, y habrá muchos bancos comerciales igual de apalancados que no figuran en esta lista. Que tu capital se valore en apenas el 15 % de su valor contable, la afrenta que sufre el banco francés Société Générale, debería hacer saltar las alarmas entre los reguladores bancarios franceses. Pero estos insisten en mirar únicamente la ratio entre los activos del balance y el capital del balance, que en el caso de Soc Gen sigue siendo de unas asombrosas 21,4 veces. A diferencia del regulador, los inversores parecen pensar que este banco probablemente está en quiebra y que el precio de sus acciones es poco más que una opción de compra sobre su supervivencia.
Es un problema que afecta especialmente a los bancos de la eurozona. Y la experiencia nos dice que las cifras que comunican los bancos se refuerzan manipulando el sistema regulatorio, por lo que, cuando un banco quiebra, el resultado siempre es peor de lo que sugerían las cifras previas al fracaso.
Los grandes bancos no operan en compartimentos nacionales estancos: realizan financiación del comercio, operaciones de divisas y derivados, conceden préstamos en moneda extranjera e incluso tienen sucursales y filiales importantes en el extranjero. La idea de que una crisis en la eurozona, o en Gran Bretaña, por ejemplo, pueda quedar contenida dentro de las fronteras nacionales es un deseo ilusorio. Con la excepción de Wells Fargo, los G-SIB estadounidenses salen mejor parados que los de otras jurisdicciones, pero eso no los salvará de una crisis sistémica originada en otro lugar.
Aunque podemos señalar el final del ciclo del crédito, no hay duda de que la Covid-19 ha precipitado una crisis más inmediata para los bancos comerciales. Las declaraciones oficiales ya no hablan de una recuperación en forma de V, y las empresas están con respiración asistida.
En el futuro cercano, una crisis bancaria parece inevitable. El mejor escenario es que quede contenida, ya sea porque los gobiernos nacionalicen todos los bancos que corran riesgo de quiebra o porque acaben siendo apoyados directamente por sus respectivos bancos centrales, algo que, dada la crisis del mercado de repos de EE. UU. de hace un año, puede decirse que ya está ocurriendo. Para los partidarios de la inflación queda el consuelo de que entonces se puede recurrir a la impresión de dinero para sostener a las empresas en dificultades a través de los bancos, sin las trabas de las consideraciones comerciales.
Tipos de interés
El principal mecanismo de control que emplean los planificadores monetarios es la gestión de los tipos de interés. Viven en el engaño de que una reducción de los tipos de interés estimula la inversión industrial y, por tanto, mejora la economía, cuando lo único que consigue su supresión es la destrucción del ahorro y el fomento de las malas inversiones.
Sus engaños eran los de Keynes, y lo siguen siendo para todos sus acólitos, entre los que se cuentan los planificadores de la política monetaria. Los tipos de interés son simplemente la expresión de la preferencia temporal, el coste que paga un prestatario por obtener la posesión temporal. Todos los bienes comparten esta característica, y el dinero sano en mercados libres refleja un promedio de la preferencia temporal de esos bienes.
En la Teoría general de Keynes, una búsqueda en el índice revela una sola referencia a la preferencia temporal, que aparece tres veces en la misma página y en ningún otro lugar.[iii] Este tema vital queda así descartado. Keynes aceptó que existe la preferencia temporal, pero se confundió respecto a lo que representa. Se limitó a verla como la contrapartida psicológica de su invención de la propensión al consumo, y no logró establecer la conexión entre las preferencias temporales por los bienes y su representación monetaria. Como la juzgó relacionada únicamente con el dinero y no con la posesión, para él quedaba abierta la posibilidad de gestionar los tipos de interés para lograr un resultado económico deseado. Y ello a pesar de la evidencia que, por lo demás, conocía: que gestionar los tipos de interés con la intención de controlar la tasa de inflación no funcionaba, y que la correlación se daba entre los costes de endeudamiento mayoristas y el nivel general de precios, no su tasa de cambio, representada por una tasa de inflación.[iv] Keynes lo llamó la paradoja de Gibson, en honor a su descubridor, pero como no pudo explicarla, optó por ignorarla, como han hecho todos sus seguidores.
Por estas razones, gestionar los tipos de interés para lograr resultados económicos, incluidas las recientes introducciones de tipos negativos, ha resultado un fracaso lamentable. Pero a medida que la moneda pierda poder adquisitivo, el reflejo de las preferencias temporales por los bienes incorporará un factor adicional relacionado con el propio dinero. Así, la preferencia temporal expresada en dólares pasa a ser significativamente más alta de lo que se justificaría únicamente por la propiedad diferida de los bienes. La insistencia de los mercados de divisas en que se tenga en cuenta la futura depreciación de la moneda debida a la inflación monetaria hará entonces imposible la tarea de las autoridades de suprimir los tipos de interés.
La Fed comprobará que, a falta de un aumento significativo del ahorro (algo que, de todos modos, está decidida a que no ocurra), además de financiar un déficit federal cada vez peor, tendrá que absorber las ventas extranjeras de bonos del Tesoro, de agencias y corporativos de EE. UU. Los extranjeros pasan entonces a ser poseedores reticentes de dólares excedentes.
A falta de un nivel creciente de ahorro interno, un déficit presupuestario que se deteriora con rapidez desemboca en uno de dos resultados, o en ambos. Por identidad de la contabilidad nacional, y sin un aumento del ahorro, el déficit presupuestario tiene su reflejo en un déficit comercial, y ambos, en este nuevo ejercicio fiscal, probablemente se amplíen hasta una cifra de entre tres y cinco billones de dólares según los indicios actuales. Ese es el primer resultado, y si el presidente Trump es reelegido el mes que viene, este deterioro probablemente provocará una mayor hostilidad hacia los importadores de EE. UU.
El segundo problema, a la vista del primero, es cómo responderán los importadores, ya sobrecargados de dólares, a la creciente cantidad de dólares adicionales que se acumulan en sus cuentas bancarias por un desequilibrio comercial cada vez mayor. La respuesta debe de ser que no tienen motivo para conservarlos. Y a menos que el Tesoro de EE. UU. compre esos dólares no deseados, reduciendo la cantidad en circulación, esos dólares acabarán empujando a la baja el tipo de cambio e inflando los precios en la economía interna.
Podemos ver que las condiciones en las que el dólar se hunde frente a otras monedas son solo un primer paso, y ahora sabemos que China está a la vanguardia en la venta de dólares a cambio de materias primas, y es probable que otros se le unan a medida que el dólar caiga. En consecuencia, el poder adquisitivo del dólar, que ya se deteriora a un ritmo del diez por ciento según estimaciones independientes, se deteriorará forzosamente a un ritmo mayor.
Con sus declaraciones y acciones, la Fed confirma su convicción de que un aumento de la inflación de precios se puede controlar subiendo los tipos de interés. En consecuencia, la caída del dólar en los mercados de divisas le planteará un dilema insuperable: ¿sube los tipos de interés para proteger el dólar y, con ello, pincha la burbuja de los activos financieros y lleva las finanzas del Gobierno Federal a la insolvencia? ¿O deja simplemente que la inflación de precios se desboque? La elección será así de blanca o negra.
Casi siempre, los bancos centrales en esta posición ingrata acaban optando por un compromiso, subiendo los tipos de interés demasiado poco y demasiado tarde. Solo en ocasiones elevan los tipos a un día a niveles estratosféricos en un intento de restablecer el orden estrangulando a los especuladores. Salvo por los efectos temporales de este último recurso, sabemos por la paradoja de Gibson que subir los tipos de interés para controlar la inflación de precios no funciona. Y con un 130 % del PIB representado actualmente por la propiedad extranjera de dólares, la mayor parte de casi 27 billones de dólares pesa como un elefante en la habitación sobre los mercados de divisas. Peor aún para la Fed, la paradoja de Gibson nos dice que, incluso si la Fed subiera los tipos de interés para compensar por completo la pérdida de poder adquisitivo, no bastaría para estabilizar la moneda: eso requiere adoptar políticas de dinero sano y poner fin al inflacionismo.
La forma de verlo es entender la valoración que los extranjeros hacen de la preferencia temporal, compuesta por un nivel general para el intercambio de bienes y un nivel adicional propio de una moneda que se deprecia. Por tanto, con independencia de la política de tipos de interés de la Fed, las fuerzas del mercado representadas por los intereses extranjeros tomarán el control de los tipos de interés, y la burbuja de bonos de la Fed estallará. El aumento de los rendimientos de los bonos del Tesoro de EE. UU. hundirá el mercado de renta variable y el de deuda corporativa. Estos hechos amenazarán aún más cualquier interés extranjero que quede en el dólar y en sus mercados de capitales. En resumen, la política de inflar una burbuja de activos financieros se vuelve imposible de sostener y su fracaso arrastrará también al dólar.
Por eso, cuando estalló la burbuja del Misisipi de John Law hace trescientos años, en octubre de 1720 su moneda, la libra, no valía nada en los mercados de divisas. El colapso había comenzado once meses antes, cuando Law aceleró la inflación de la libra para sostener la cotización decadente de unas acciones. La Fed emprendió una aceleración gemela de la inflación monetaria el 23 de marzo para todo el mercado de bonos de EE. UU. Si repetimos la experiencia de John Law, el dólar podría quedarse sin valor en cuestión de meses.
Cada vez está más claro para un público creciente que, a falta de un cambio en las políticas inflacionistas, los días de un dólar sin respaldo están llegando rápidamente a su fin, y arrastrará consigo el orden fiduciario internacional en el que se basa.
[i]Véase https://www.federalreserve.gov/newsevents/pressreleases/monetary20200323a.htm
[ii] Línea 1 menos Línea 2: https://ticdata.treasury.gov/Publish/bctype.txt
[iii] Véase p. 166, The General Theory of Employment Interest and Money, Palgrave Macmillan, edición de 2007.
[iv] El error consistió en suponer que, en los mercados libres, los tipos de interés los fijan los ahorradores, cuando en realidad los fijan los prestatarios con su demanda de capital.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.