
Las acciones están descontando unas expectativas de inflación muy distintas de las del oro. Creemos que las bolsas están descontando una enorme expansión monetaria futura, mientras que el oro solo descuenta lo que han hecho los bancos centrales hasta ahora. Tanto si los precios de las acciones corrigen primero, dándole a la Fed el pretexto para intensificar los estímulos, como si la Fed sigue expandiendo su balance mientras las bolsas continúan al alza, esperamos que el oro supere a las acciones a medio plazo.
Los últimos meses han sido un periodo de extremos en los mercados financieros de todo el mundo. Los precios de los futuros del petróleo crudo se volvieron negativos, la Fed puso en marcha su «QE ilimitado» y las bolsas sufrieron la caída más rápida de la historia, seguida de la recuperación más pronunciada.
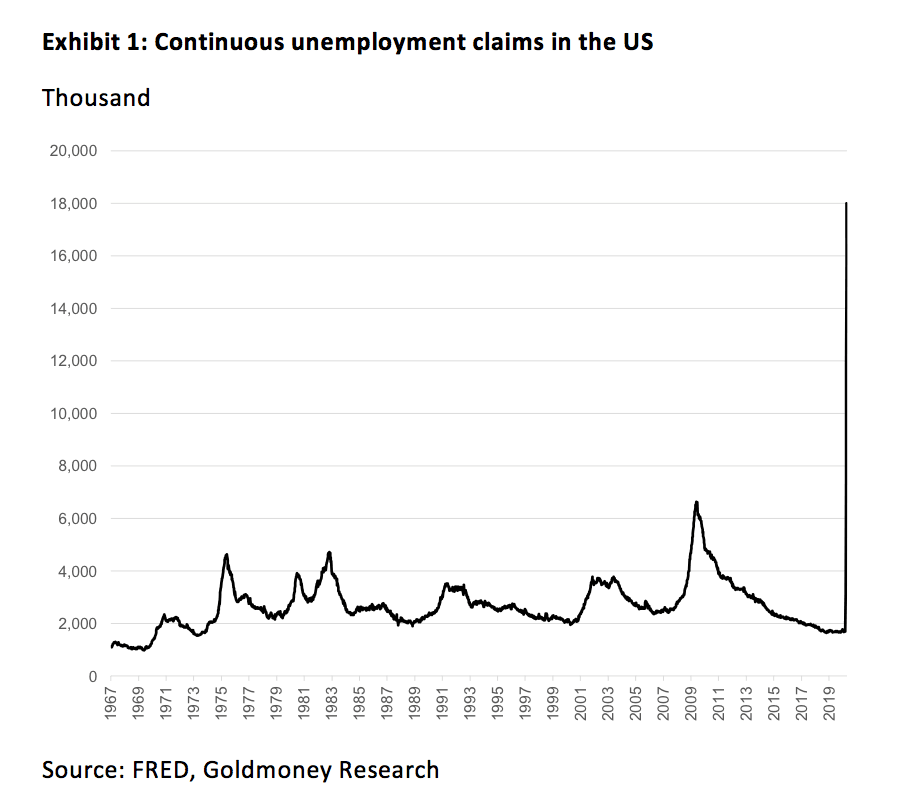
Esto último parece estar en contradicción con el entorno económico actual. Estamos asistiendo a la contracción económica global más acusada de la historia. La economía estadounidense se contrajo un 4,8 % en el primer trimestre de 2020 y el segundo será sustancialmente peor. El desempleo aumenta a una velocidad que nunca habíamos visto. En EE. UU., las solicitudes continuadas de prestaciones por desempleo subieron a 18 millones en solo 4 semanas, casi 3 veces más que durante toda la crisis financiera de 2008-2009 (véase el gráfico 1). Esperamos que esta cifra aumente en los próximos meses, porque no solo veremos despidos temporales en restaurantes y cafeterías, sino también pérdidas de empleo permanentes, ya que algunas empresas cerrarán.
Y EE. UU. no está ni mucho menos solo. Los PMI de todo el mundo muestran una destrucción sin precedentes de la actividad empresarial. En nuestra opinión, es sumamente improbable que la actividad vuelva a la normalidad en unas pocas semanas cuando se levanten los confinamientos globales. En el mejor de los casos, estamos saliendo del confinamiento y entraremos en una recesión global «normal» durante los próximos trimestres.
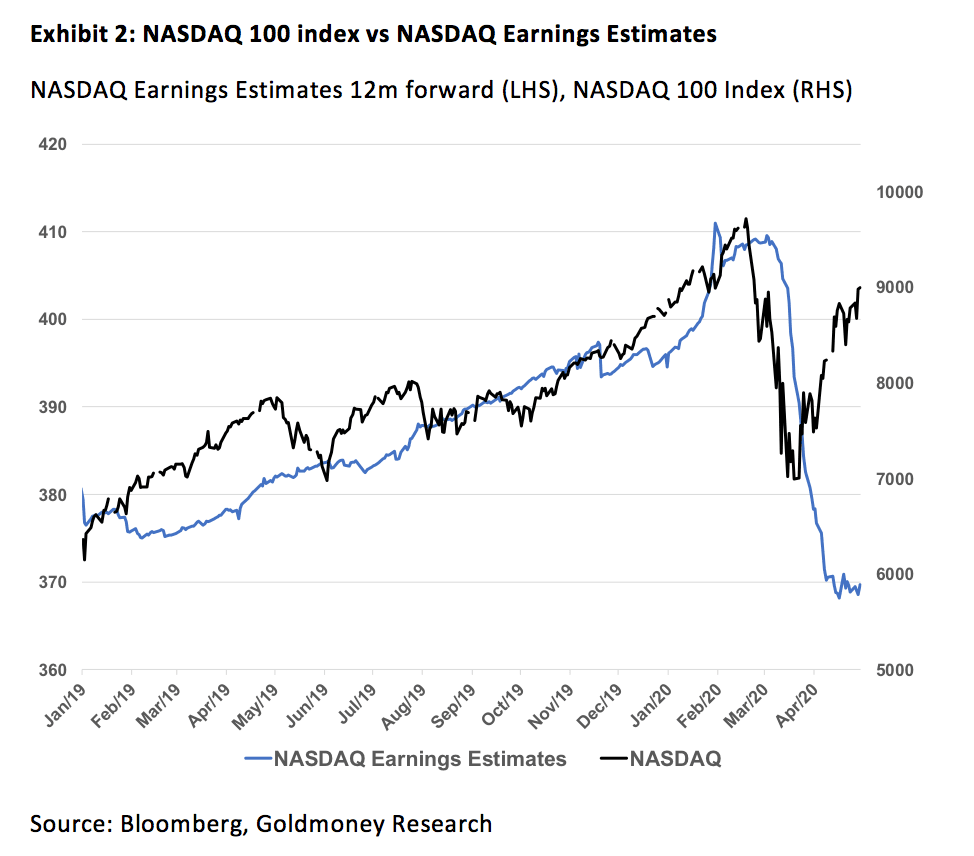
Como resultado, las expectativas de beneficios han bajado de forma sustancial. Aunque creemos que las empresas y los analistas siguen siendo demasiado optimistas con las previsiones de beneficios, estas cayeron cerca de un 20 % para las empresas del S&P500. Por otro lado, los precios de las acciones se han recuperado con fuerza desde los mínimos de marzo (véase el gráfico 2). El índice S&P500 solo cae un 9,8 % en lo que va de año. El Nasdaq 100 SUBE un 3 % en el momento de escribir este texto.
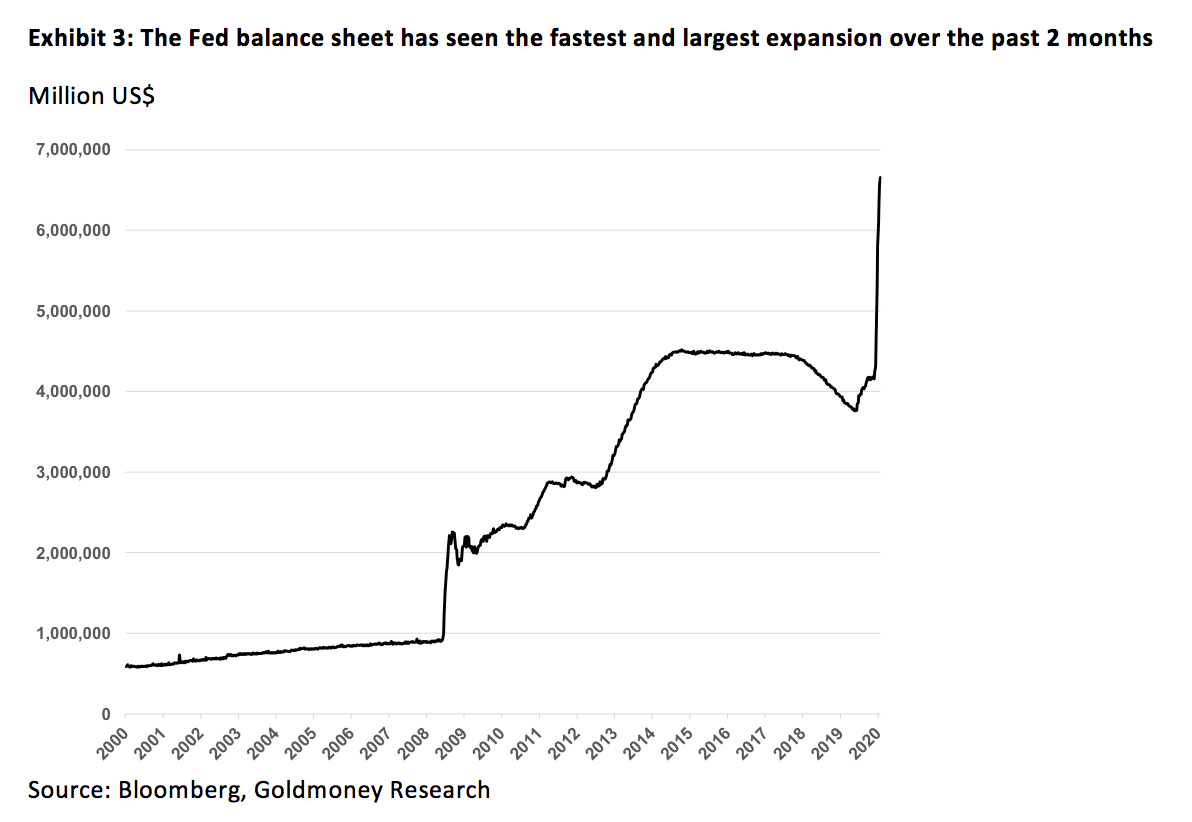
Entonces, ¿qué están descontando las acciones? En nuestra opinión, es claramente la devaluación del denominador en el que se miden las acciones: el USD[1]. Hace unas semanas, la Fed puso en marcha lo que ahora se conoce como «QE ilimitado». En la práctica, la Fed ha vuelto a su manual posterior a la crisis financiera de comprar activos y llevarlos a su balance, solo que esta vez de forma mucho más agresiva que nunca. En los últimos 2 meses se ha registrado el mayor y más rápido aumento de la historia de los activos en poder de la Fed, que han crecido más de 2 billones de USD desde finales de febrero (véase el gráfico 3). La Fed no está sola: los bancos centrales de todo el mundo están haciendo lo mismo. El BCE, por ejemplo, ha ampliado su balance en 650 000 millones de EUR desde finales de febrero. Además, vemos estímulos sin precedentes por parte de los gobiernos, ya que en todo el mundo se están aprobando paquetes de estímulo de varios billones de dólares[2].
Lo que el mercado está descontando actualmente en las bolsas es que todo este dinero inyectado en el sistema acabará provocando una inflación de precios mucho mayor. La idea es que la inflación volverá a elevar los beneficios a medida que suban los precios de bienes y servicios. Los precios de las acciones deberían reflejar este multiplicador en ingresos y costes. En otras palabras, los inversores parecen comprar acciones como protección frente a futuras devaluaciones de las monedas fiduciarias, más que porque estén convencidos de que las acciones están baratas y de que las empresas están fundamentalmente sanas[3].
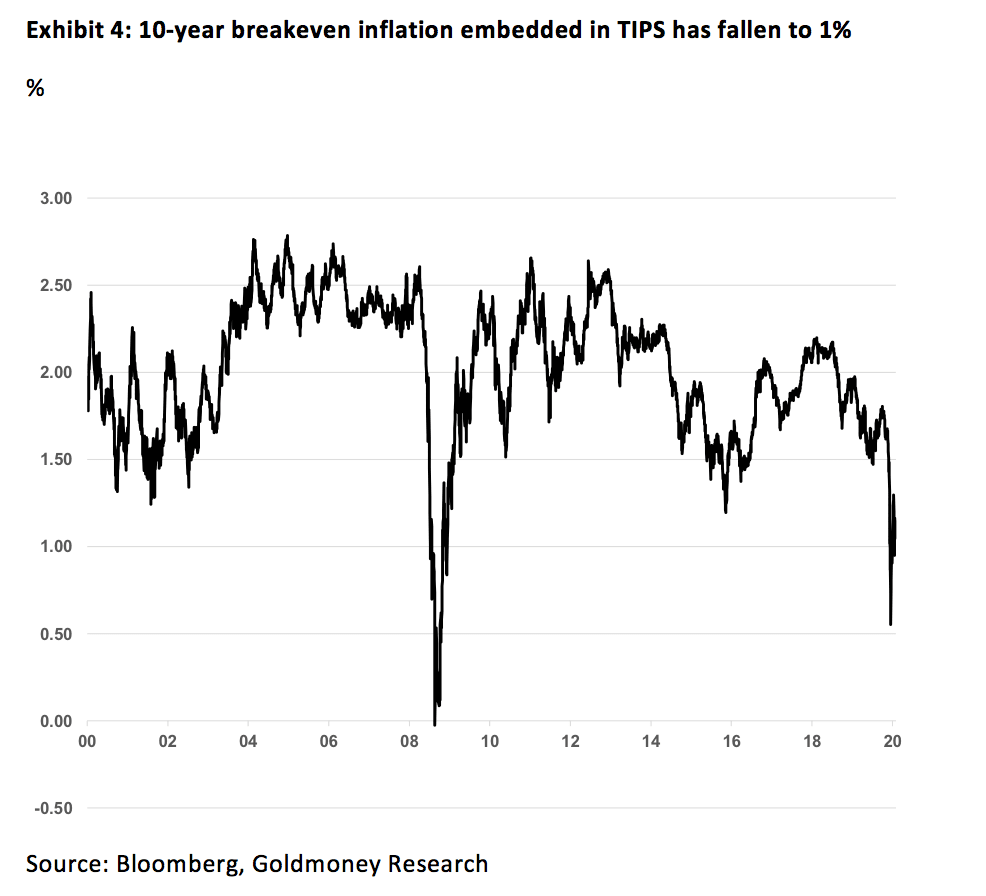
Sin embargo, lo que no cuadra es que las acciones parecen descontar unas expectativas de inflación muy distintas de las de otras clases de activos. La inflación implícita (breakeven) derivada de los rendimientos de los TIPS (bonos del Tesoro protegidos contra la inflación), por ejemplo, sugiere que el mercado sigue descontando una inflación moderada durante los próximos 10 años. La inflación implícita a 10 años está justo en el 1 %, muy por debajo de lo que estaba antes de que empezara la fiebre compradora de la Fed. La inflación implícita bajó bruscamente al comienzo de esta crisis (como en 2008). Desde entonces se ha recuperado algo, pero los TIPS todavía no descuentan que la expansión monetaria de la Fed vaya a provocar una inflación elevada de los precios de consumo. Podría decirse que la inflación por la que se compensa a los inversores en TIPS es la inflación del IPC, que puede no reflejar con exactitud la inflación real de los próximos 10 años. Esto fue sin duda cierto en los últimos 10 años. Además, la última década también ha demostrado que las intervenciones de los bancos centrales han provocado sobre todo inflación en los precios de los activos; por tanto, la reacción del mercado de volver a comprar acciones, incluso con la inflación implícita deprimida, es en parte comprensible.
Sin embargo, la dicotomía más evidente es la que existe entre las acciones y el oro. Si la inflación esperada es el principal motor de este enorme rebote en los precios de las acciones, el oro debería, en nuestra opinión, haber superado claramente a la renta variable. En un futuro con baja actividad económica pero alta inflación (estanflación), las acciones se comportarían mejor que el efectivo o los bonos, pero en términos reales deberían seguir sufriendo. El oro, en cambio, seguirá el ritmo de la inflación, como ha hecho durante siglos, tanto en un mundo con patrón oro como en uno sin él.
Si observamos las acciones valoradas en oro, resulta evidente que o bien los precios de las acciones son demasiado altos, o bien los del oro son demasiado bajos. La renta variable y el oro parecen vivir en dos universos de inflación distintos. Creemos que:
• La renta variable está descontando una enorme expansión monetaria futura por parte de la Fed y otros bancos centrales. En otras palabras, los mercados de acciones dan a entender que las recientes medidas de los bancos centrales fueron solo el principio y que habrá con seguridad más estímulos (que empequeñecerán lo que hemos visto en las últimas semanas).
• Por otro lado, el oro parece descontar únicamente lo que la Fed y otros bancos centrales han hecho hasta ahora, no lo que probablemente harán en adelante.

La pregunta es: ¿subirá el oro o caerán las acciones? Creemos que la respuesta depende de cuánta más expansión monetaria podamos esperar de la Fed a corto plazo si los mercados de acciones mantienen su tendencia positiva. Durante la crisis financiera de 2008-2009, los mercados bursátiles perdieron cerca de un 60% de máximo a mínimo antes de que la Fed lo apostara todo. La Fed no solo pudo señalar los enormes efectos riqueza del desplome bursátil (además de la fuerte corrección del mercado inmobiliario), sino que el mercado también dio una señal clara de que la economía estaba en muy mal estado.
La situación actual es distinta. Los bancos centrales estimulan basándose únicamente en su propia valoración de que la economía está mal (lo cual creemos que es cierto), pero, gracias a sus propias acciones (el «Fed put» ha distorsionado los mercados durante más de 10 años), los mercados de acciones ya no ofrecen señales significativas de lo que ocurre en el mundo real. Los únicos mercados que siguen indicando que estamos en una situación grave son los de crédito. Y esa es probablemente también la razón por la que la Fed sigue comprando activos sin descanso por ahora, ya que está empeñada en evitar que los mercados de crédito se congelen y que el dólar se dispare como en 2008.
Sin embargo, creemos que hay motivos para pensar que la Fed necesita un desplome bursátil para volver a apostarlo todo. Mientras los mercados de acciones señalen que todo va bien, a nuestro juicio sería, por ejemplo, difícil de vender a los estadounidenses la introducción de tipos negativos, aunque la probabilidad no es cero. Quizá el espectro de una pandemia mundial baste para justificar casi cualquier cosa.
Pero si lo apuestan todo ahora (sin un desplome bursátil previo), es difícil ver que las acciones suban mucho más, ya que parecen descontar ya ese escenario. El oro, en cambio, se dispararía y creemos que superaría con claridad a las acciones. Alternativamente, si vemos una corrección importante en los mercados de acciones en las próximas semanas y meses, la Fed y otros bancos centrales acabarán reaccionando de forma predecible, y entonces el oro subirá. En cualquier caso, esperamos que el oro supere a las acciones a medio plazo y que suba en términos nominales.
[1] O todas las divisas fiduciarias respectivas, ya puestos
[2] Y monetizada por los bancos centrales de una u otra forma
[3] Algunos inversores aún creen en una recuperación en forma de V, pero los analistas de Wall Street, en general, parecen haber abandonado esa esperanza. Aun así, esos mismos analistas pronostican precios más altos de las acciones debido a las medidas de la Fed.