
La demanda india de joyería de oro reacciona a los precios, y no al revés
Introducción
Durante las últimas semanas, los medios de comunicación y los analistas del oro han señalado un aparente desplome de la demanda india de oro, lo que implicaría que los precios del oro corren peligro. Sin embargo, la demanda india de oro no determina los precios; son los precios los que determinan la demanda india de oro. Cuando aumenta la demanda de oro como inversión en los mercados financieros (a medida que bajan los tipos de interés reales y el valor de las divisas), los compradores tradicionales de los mercados emergentes que compran oro como forma de ahorro tienen que reducir en consecuencia la cantidad demandada (pero no el valor demandado). No obstante, la decisión que tomó ayer la India de retirar de la noche a la mañana todos los billetes de 500 y 1.000 rupias podría significar que los ahorradores indios no estén dispuestos a desprenderse de sus ahorros en oro con tanta facilidad, y que demanden una mayor proporción de su propia cartera como protección frente a otro riesgo monetario relativo.
Consulta aquí el documento de análisis completo en PDF...
Una avalancha de informes de medios y de análisis ha destacado el aparente desplome de la demanda de oro del sector joyero indio durante las últimas semanas.
Bloomberg informó el 24 de octubre de 2016 de que la demanda india de oro caería un asombroso 25 % este año, hasta solo 650 toneladas frente a las 864 de 2015. Se citan como motivos las malas lluvias del monzón, la ofensiva del Gobierno indio contra la evasión fiscal y una huelga de joyeros en protesta por un nuevo impuesto especial sobre la joyería fabricada y vendida en el país, y varias fuentes señalan el grave estado del mercado.
Todo ello implica que los precios del oro corren el riesgo de sufrir fuertes caídas, ya que la demanda del mayor importador parece estar desplomándose. Sin embargo, este argumento confunde por completo la causalidad.
Es fundamental entender el papel que desempeña el oro en una cartera, ya sea una cartera financiera "occidental" o la de cientos de millones de hogares indios dispersos. En estas carteras, el oro es simplemente una reserva de dinero, no un bien de lujo ni una materia prima: un inventario que conserva el valor y mantiene sin esfuerzo el poder adquisitivo de las materias primas frente a las presiones inflacionistas exógenas. El oro debe analizarse siempre desde esta perspectiva, ya sea en forma de "joyería de ahorro", moneda, metal precioso en barras o ETF agrupado, porque así lo entiende la gran mayoría de las personas que lo demandan. Manteniendo todo lo demás constante, para que la cantidad demandada en la India se mantuviera estable de un año a otro frente a un aumento del 20-25 % en el valor del oro (o una disminución del valor relativo de la moneda), los ingresos indios en rupias tendrían que haber aumentado también un 20-25 % interanual, ya que los indios simplemente acumulan joyas de oro (o ahorros, inventario o reserva de dinero) con sus ingresos a lo largo del tiempo.
El problema es que la mayoría de los analistas siguen mirando el mercado del oro igual que los mercados de materias primas en general, donde los precios dependen sobre todo de los cambios en los inventarios. En pocas palabras, el aumento de los inventarios es negativo para los precios y viceversa (es algo más complejo que eso, y quienes quieran entender a fondo la relación entre precios e inventarios pueden leer nuestra nota de marco Gold Price Framework Vol. 1: Price Model, October 8, 2015). El autor de este informe ha trabajado como analista de petróleo durante la mayor parte de su carrera. Para predecir si los inventarios van a subir o a bajar, los analistas de petróleo intentan prever la oferta y la demanda futuras de crudo. Las previsiones de oferta futura tienen en cuenta cómo evolucionarán las tasas de agotamiento y qué nuevos proyectos petrolíferos entrarán en producción. La demanda futura de petróleo es sobre todo función del crecimiento económico a corto plazo y de los cambios tecnológicos a largo plazo. El residuo del modelo son entonces los inventarios: si la oferta prevista supera a la demanda, se espera que los inventarios aumenten. La conclusión clave es que, en el mundo de las materias primas, la demanda física importa. Es lo que cambia los inventarios y, por tanto, lo que mueve los precios. Si los datos muestran que la demanda china de petróleo se desploma, el analista de petróleo tiene razones para adoptar una postura bajista, ya que eso implica un aumento de los inventarios y una caída de los precios. Con el tiempo, el cambio en el precio afectará a la oferta y a la demanda y las devolverá al equilibrio a un precio más bajo.
Sin embargo, analizar el oro de esta manera no es válido. El oro, a diferencia de una materia prima, nunca se consume. Una vez extraído, siempre se almacena de alguna forma. Por eso, cuando hablamos de «demanda» de oro, no tiene nada en común con la demanda de una materia prima. En el mundo de las materias primas, demanda significa consumo. Por ejemplo, el crudo lo compran las refinerías, se convierte en gasolina, se vende a los consumidores y se quema en un motor de combustión. El petróleo se consume de forma irrevocable. En cambio, la mayor parte de lo que se llama «demanda» de oro procede de joyería, lingotes, monedas y barras, que son simplemente formas distintas de inventario. Incluso la pequeña cantidad de «demanda» de oro del sector industrial y de la odontología no equivale a consumo, ya que casi todo ese oro se recicla después.
El mismo razonamiento se aplica a la oferta. Cuando hablamos de la oferta de una materia prima, siempre nos referimos a la producción de una mina, un pozo o una hectárea de tierra cultivable. Aunque la oferta de oro también incluye la producción de nuevas minas, la mayoría de los flujos de oro a lo largo del año reflejan simplemente oro ya existente en inventario que cambia de propietario. En el mundo de las materias primas nunca llamaríamos a eso oferta. El petróleo almacenado en un tanque en Cushing, Oklahoma, es simplemente inventario. Ningún analista de petróleo pensaría en tratar la venta de ese inventario como oferta. Sin embargo, en el mundo del oro los analistas lo hacen constantemente. Aproximadamente una cuarta parte de la «oferta» anual en los balances estándar del oro procede de oro reciclado, a menudo llamado oro de chatarra. Se trata sobre todo de joyas y medallones que se venden, se funden y se convierten en nuevas joyas, barras y monedas. Era inventario antes y vuelve a ser inventario. Con el mismo razonamiento, los millones de toneladas de metal precioso en lingotes que se negocian cada año también tendrían que tratarse como oferta. La única diferencia es que esas barras no se vuelven a fundir.
Por tanto, modelar el mercado del oro en términos de «flujos», como si fuera un mercado de materias primas, no es válido y lleva a conclusiones erróneas. Esto no significa que recopilar y analizar estos datos carezca de sentido, todo lo contrario. Por ejemplo, entender las tendencias de la producción minera es clave para el mercado del oro. Pero intentar aplicar un modelo de precios de materias primas a una tabla de balance del oro simplemente no funcionará.
Para entender del todo por qué modelar los «flujos» de oro no ayuda a comprender los cambios de precio, hay que observar un balance típico del oro (véase el Gráfico 1). Normalmente, un balance del mercado del oro muestra la oferta en forma de producción minera y oro reciclado. Del lado de la demanda, muestra joyería, monedas y barras, compras netas de los bancos centrales, demanda industrial (incluida la odontología), ETF y un residuo. El World Gold Council publica un balance del oro basado en datos de GFMS, una consultora económica global especializada en metales preciosos e industriales. En el balance de GFMS, el término usado para el residuo ha cambiado varias veces con los años: de «balance» a «inversión inferida», «inversión OTC y flujos de existencias» y, actualmente, «superávit/déficit». Esto demuestra el dilema de intentar modelar el oro como una materia prima. El residuo refleja cuánto han cambiado los inventarios de metal precioso en lingotes en las bolsas y en el mercado extrabursátil. En un balance de materias primas, esa sería la única cifra que todo analista intentaría predecir, porque es lo que mueve el precio. Pero en el mercado del oro, todo es inventario1. Por lo tanto, el residuo muestra solo los cambios en una de las muchas categorías de inventario. Por eso GFMS no podía llamarlo simplemente inventario, como en cualquier balance de materias primas.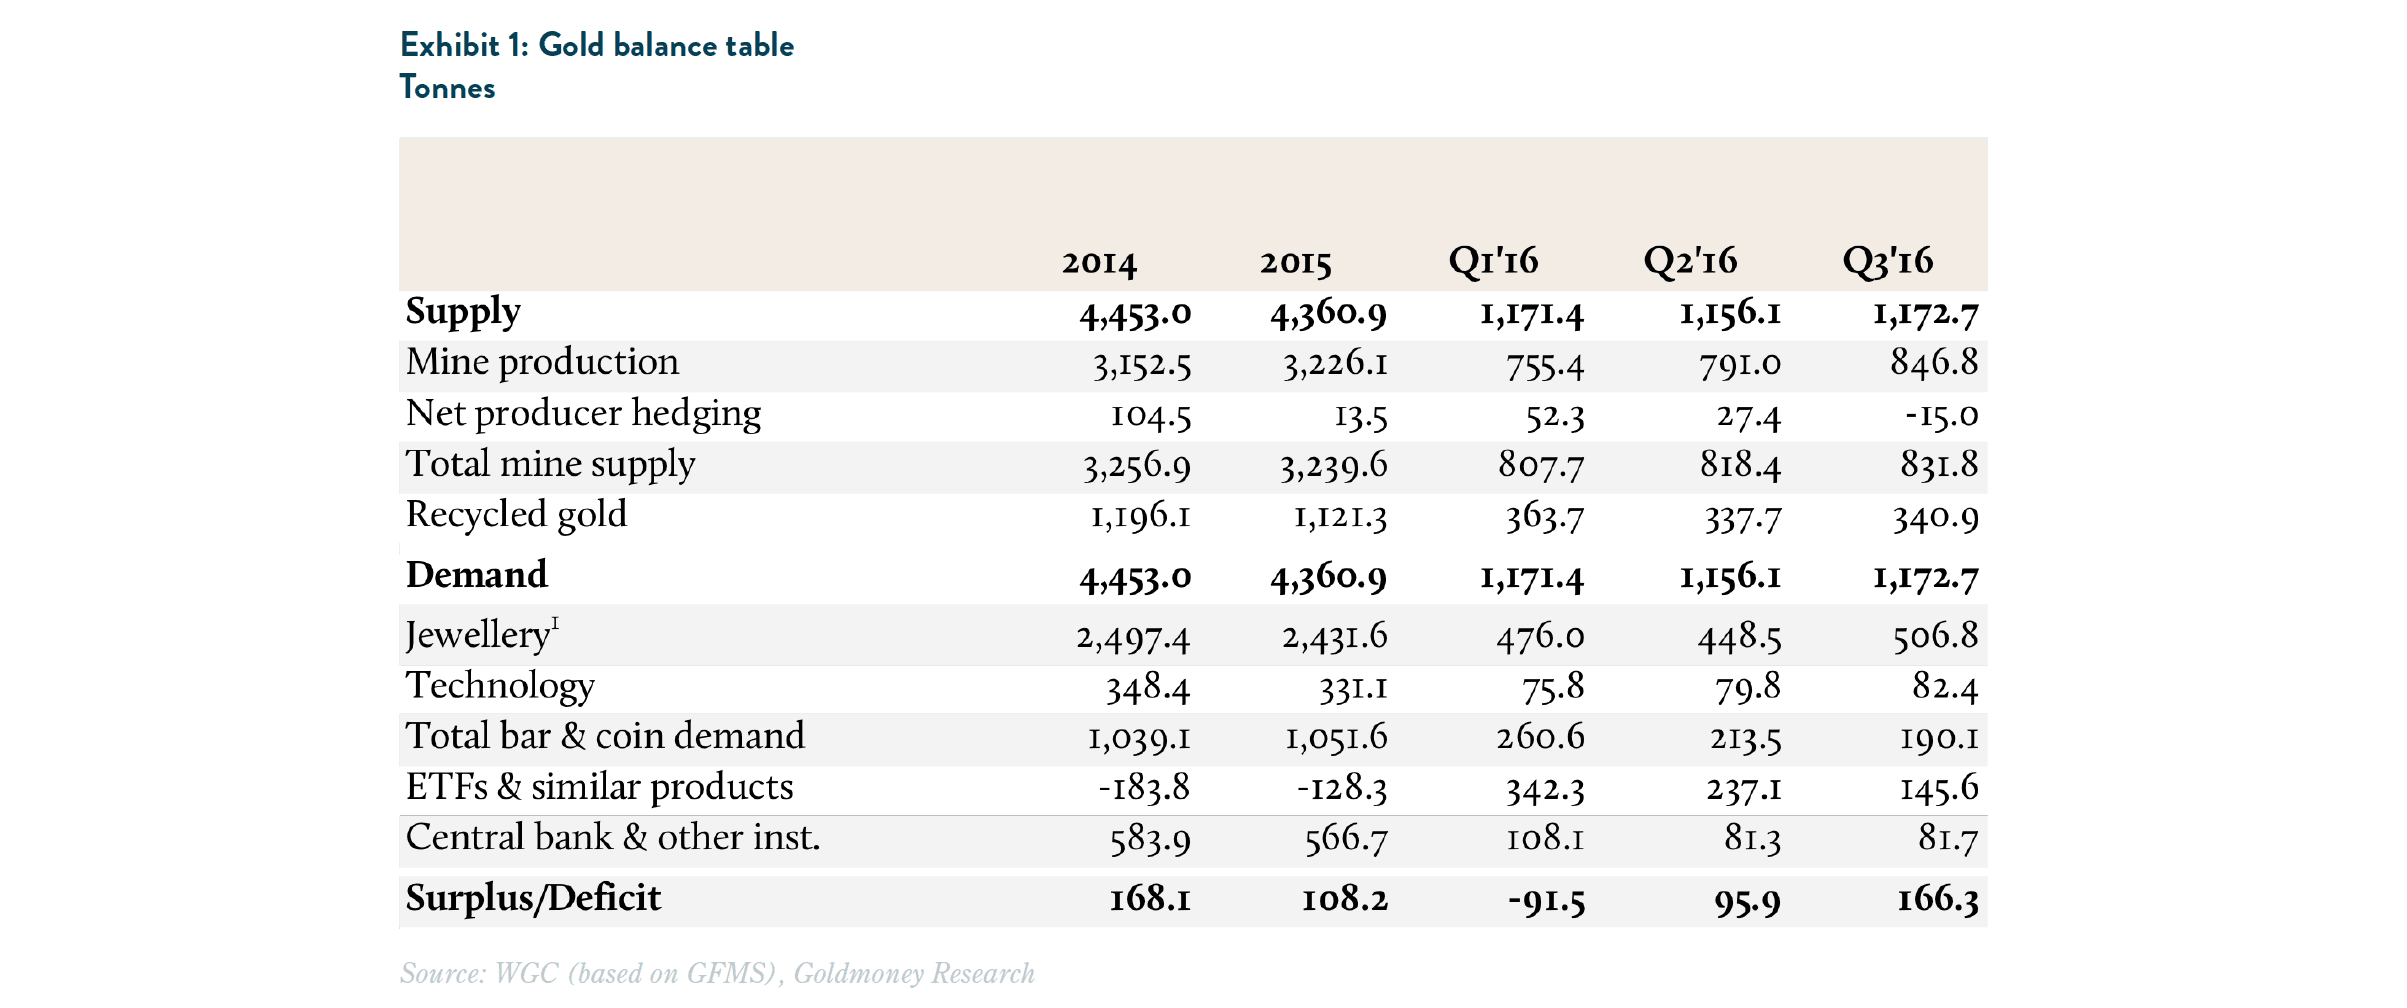
Un balance del oro básicamente solo muestra cuánto oro se extrajo en un período determinado y cuánto se transformó en joyas, lingotes, monedas, implantes dentales y componentes electrónicos. Pero dentro de esas categorías hay flujos enormes. En el London Bullion Market (LBMA) se negocian cada día más de 240.000 millones de USD en oro, lo que equivale a casi 2 millones de toneladas al año. Para ser correctos, los balances del oro basados en flujos tendrían que mostrar todos estos movimientos, además de la oferta y la demanda2, pero ninguno lo hace.
Es fundamental entender que algunas fuentes de «demanda» en el balance del oro fijan el precio y otras lo aceptan. Cuando pensamos en joyas de oro, solemos pensar en relojes caros y collares de diseño. Sin embargo, la mayoría de las joyas se producen con un pequeño margen sobre el precio del oro y se compran como ahorro en mercados emergentes como India. Es muy distinto de la joyería de oro en Occidente, donde los costes de fabricación y de marca suelen superar el valor del oro. Una gran parte de la población india no tiene otra forma de ahorrar que en oro. A menudo carece de acceso a cuentas bancarias y la inflación provoca una pérdida constante de poder adquisitivo. Por eso, los agricultores y otros trabajadores indios simplemente convierten sus beneficios o salarios en oro. La mayor parte adopta la forma de joyas, pero también de monedas (medallones) y lingotes pequeños. Que sepamos, no existe un nombre estándar para esta fuente de demanda en el sector del oro. Para simplificar, la llamamos «demanda de ahorro permanente» en el resto de este informe. Es una fuente permanente de demanda de oro. Es importante señalar que, cuando la INR se deprecia, los salarios y los beneficios de los agricultores no se ajustan de inmediato. Por tanto, cuando el precio del oro sube en INR, los compradores indios de joyas de oro pueden simplemente comprar menos oro (aunque por el mismo importe en INR). 2016 es un ejemplo claro: la demanda india de joyas y monedas podría caer un 25 %, mientras que el precio del oro sube un 20 % interanual.
Así pues, la mayoría de los compradores de joyas aceptan el precio, no lo fijan. No hay un aumento repentino de la demanda de joyas que empuje los precios al alza. La demanda de oro en el mundo desarrollado tiende a ser distinta. La mayoría de los hogares occidentales no convierten de forma permanente su dinero en oro con fines de ahorro, al menos todavía no. En los países desarrollados, la demanda de oro tiende a aumentar cuando bajan las expectativas de tipos de interés reales, ya que el oro compite con las divisas. Pero en el hemisferio occidental esta demanda no se manifiesta principalmente en forma de joyas, sino en lo que normalmente se denomina, de manera errónea, «demanda de inversión»3. Incluye las posiciones en ETF, así como el residuo, que son los lingotes y monedas OTC y los cambios en los inventarios de las bolsas.
La oferta minera es muy estable a corto y medio plazo. Por tanto, cuando sube la «demanda de inversión», alguien más tiene que renunciar a parte de su oro (demanda) a cambio4. La demanda industrial, incluida la odontología, es muy inelástica al precio, y los cambios en las tenencias de oro de los bancos centrales responden a decisiones políticas y no al precio. Por eso, casi por definición, cuando aumenta la «demanda de inversión», la «demanda de ahorro permanente» (es decir, las joyas) tiene que disminuir en la misma medida.
A continuación mostramos los cambios en la «demanda de ahorro permanente» frente a la «demanda de inversión». Ten en cuenta que el balance de GFMS no distingue entre la demanda de lingotes y monedas de los mercados desarrollados y la de los mercados en desarrollo. La primera se consideraría «demanda de inversión» y la segunda «demanda de ahorro permanente». Por ello hemos elaborado dos gráficos: el Exhibit 2 muestra la demanda neta de joyas (neta de oro reciclado, más monedas y lingotes) frente a la inversa de (ETF y el residuo). El Exhibit 3 muestra lo mismo, pero con la demanda de monedas y lingotes incluida en la categoría de «inversión» en lugar de en la de «ahorro permanente». Ambos gráficos muestran que la «demanda de ahorro permanente» (es decir, las joyas) baja cuando sube la «demanda de inversión».
Es importante señalar que el mecanismo por el que los compradores de joyas reducen sus compras de oro es simplemente el precio. Cuando bajan los tipos de interés reales, aumenta la «demanda de inversión», principalmente de los mercados desarrollados. Los precios tienen que subir para convencer a los compradores de joyas de las economías en desarrollo de que renuncien a parte de su demanda. Esto funciona a escala global medido en USD (véase el Exhibit 4) y, en concreto, para la demanda india medida en INR (véase el Exhibit 5).
Por tanto, concluimos que los cambios en la demanda india de joyas no son un buen indicador anticipado de los precios. Más bien, la demanda india de joyas cambia porque los precios han cambiado. Este año el oro en INR sube un 20 %, principalmente porque el precio del oro sube un 20 % en USD y no por una devaluación de la INR.
La subida del precio del oro en USD se produjo a raíz de un fuerte aumento de la demanda de «inversión», con unas posiciones en ETF que han aumentado en 640 toneladas desde finales del año pasado.
¿Significa esto que la demanda de oro de la India no importa en absoluto? No: cuando la demanda de oro de la India cambia por motivos distintos del precio, sí puede importar. El impuesto especial mencionado anteriormente, introducido a principios de este año, tiene sin duda el potencial de eliminar una parte de la demanda superior a lo que se compra de forma incremental en los mercados desarrollados, ya que simplemente eleva el precio más allá del punto en que ambas se compensarían perfectamente. Sin embargo, mientras que el impuesto especial es potencialmente un factor negativo, los últimos acontecimientos en la India apuntan en una dirección completamente distinta. La BBC informó ayer de que la India ha decidido de repente retirar de la noche a la mañana todos los billetes de 500 y 100 rupias. Al parecer, los bancos estuvieron cerrados el miércoles y los cajeros automáticos no funcionaban. Unos nuevos billetes de 500 y 2000 rupias sustituirán a los antiguos, que se podrán canjear en los próximos 50 días, pero todos los canjes se supervisarán de cerca. Lo que puede verse como otro golpe en la guerra global contra el efectivo es, oficialmente, una medida para combatir el «dinero negro» y la corrupción. Debido a la profunda desconfianza que muchos indios sienten hacia las motivaciones del gobierno en materia de política monetaria y bancaria en general, también puede provocar un repentino aumento de la demanda de oro en la India que podría compensar con creces cualquier debilidad causada por el impuesto. Nuestras fuentes indican que esta medida sorpresa ha sumido el mercado minorista indio en un frenesí. Como ocurre con los principales factores que mueven el precio del oro, los precios de la energía y las expectativas de tipos de interés reales, la asimetría de la demanda de oro en la India se ha desplazado ahora hacia el alza.
Consulta aquí el análisis completo en PDF...
1.Con la excepción de la oferta de las minas
2.Que sería abrumadoramente grande en comparación con la cantidad de oro que se transforma en joyería cada año.
3.La idea de que el oro es una inversión es errónea. El oro es dinero, y la gente quiere tener más o menos oro en relación con las divisas cuando cambian los tipos de interés reales de estas. En el resto de esta nota seguimos usando el término «demanda de inversión» para describir esta fuente de demanda
4.La diferencia con los mercados de materias primas es que la oferta y la demanda no tienen que estar equilibradas en todo momento, ya que los inventarios pueden acumularse y reducirse. Pero el balance del oro es básicamente puro dato de inventarios. Por tanto, si un inventario sube, otro tiene que bajar si el aumento supera la nueva oferta de las minas.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.