
Este artículo explica por qué el Gobierno de EE. UU. está atrapado en una trampa de deuda de la que no hay escapatoria. Sus finanzas se descontrolan en espiral. En un contexto de rápida desaceleración de la economía mundial, el déficit presupuestario solo puede financiarse mediante la flexibilización cuantitativa (QE) y la expansión del crédito bancario. No te dejes consolar por el proteccionismo comercial: no impedirá que el déficit comercial aumente a costa de la producción nacional, a menos que creas en un improbable repunte de las tasas de ahorro personal. Ya podemos empezar a ver cómo evolucionará la crisis de la deuda, hasta desembocar en la destrucción del dólar.
Introducción
En el momento de escribir estas líneas (jueves 24 de abril), los rendimientos de los bonos se desploman, el euro ha cedido frente al dólar y las bolsas marcan nuevos máximos. Es evidente que la renta variable sigue la señal de los bonos. Pero los rendimientos de los bonos se desploman porque la economía mundial está enviando señales muy preocupantes. Los inversores en renta variable esperarán que la relajación monetaria (que ahora dan por segura) vuelva a aplazar el problema y que las economías sigan burbujeando. Están ignorando algunos hechos económicos muy básicos…
Los lectores habituales de mis artículos de Insight sabrán que hay indicios claros de que la fase expansiva del ciclo crediticio ha terminado y de que corremos un grave riesgo de caer de lleno en una crisis crediticia y sistémica mundial. La condición de fondo es que los agentes económicos y sus banqueros, acostumbrados a la expansión del crédito, empiezan a darse cuenta de que los supuestos en los que se basaban sus compromisos de endeudamiento, asumidos antes en el ciclo crediticio, eran incorrectos.
Por eso es un ciclo crediticio. Lo impulsa la expansión previa del crédito, que arrastra a todos los productores a actuar de forma expansiva al mismo tiempo. La actividad aleatoria, propia de una economía realmente de laissez-faire, desaparece. En su lugar, las condiciones del crédito actúan sobre empresas que buscan beneficios en un contexto gestionado por el Estado. Los empresarios ven la disponibilidad de crédito subvencionado como una oportunidad de obtener beneficios. No ocurre lo mismo con los gobiernos, porque no buscan beneficios, solo ingresos.
Si un gobierno actúa con responsabilidad, nunca debería tener que endeudarse, salvo quizá en una emergencia, como defender el país frente a una invasión. La evolución hacia monedas fiduciarias sin respaldo ha cambiado todo eso al permitir que los gobiernos se financien mediante la imprenta.
Solo hay una forma en que un gobierno puede financiar el exceso de gasto sobre los ingresos fiscales sin generar inflación: pedir prestado el dinero a los ahorradores. Esto tiene un inconveniente. El gobierno puja por los ahorros existentes, incluidos los de los fondos de pensiones y de seguros, desviándolos de otros prestatarios. En la década de 1980 esto se describió como «efecto expulsión» (crowding out) de otros prestatarios, y tuvo el efecto de elevar los tipos de interés hasta el punto de que esos otros prestatarios dejaban de endeudarse. En los años de posguerra, esta ha sido la consecuencia del socialismo derrochador.
Las otras dos fuentes de financiación de los gobiernos con alto gasto son, sencillamente, inflacionarias. Se expande el crédito bancario para financiar letras y bonos del Tesoro a corto plazo. Antes de 2008, se recurría a una combinación de ahorro y expansión del crédito bancario para cubrir las necesidades de financiación del gobierno. Pero desde la gran crisis financiera, la creación de dinero por parte de los bancos centrales mediante la flexibilización cuantitativa ha abierto una nueva vía de financiación gubernamental. Es probable que los historiadores del futuro atribuyan a este último mecanismo de financiación el principio del fin de las monedas fiduciarias.
En teoría, la flexibilización cuantitativa se promueve como una política monetaria para estimular la economía mediante la inyección de grandes cantidades de dinero base en un sistema bancario en dificultades, permitiendo a los bancos reforzar sus reservas. Pero el efecto más importante es que permite al gobierno gastar aún más por encima de sus ingresos fiscales.
La teoría keynesiana, al menos en su forma original, recomendaba un gasto público excesivo para estimular la economía al comienzo de lo que Keynes llamó el ciclo económico. Se partía del supuesto de que una economía más fuerte, fruto de la expansión previa del crédito, mejoraría las finanzas públicas al aumentar la recaudación fiscal, logrando así un superávit presupuestario más adelante en el ciclo. De vez en cuando los gobiernos aún hacen declaraciones de boquilla sobre el equilibrio presupuestario a lo largo del ciclo económico, pero ya no tanto.
Como política fiscal, equilibrar los presupuestos a lo largo del ciclo ya no es relevante; tampoco lo es la forma en que se financiaban los déficits en los modelos económicos clásicos. El carácter de las economías actuales, basadas en el Estado del bienestar, ha cambiado: la mayoría de los consumidores ya no ahorra, salvo a través de fondos de pensiones y de seguros. En las últimas décadas, estos ahorros institucionalizados han reducido su exposición a los bonos y han aumentado sus inversiones en renta variable. Buscan rentabilidad mediante plusvalías en lugar de interés compuesto. La política monetaria siempre ha favorecido la supresión de los tipos de interés y unos rendimientos de los bonos más bajos, lo que ha alentado esta tendencia. El ahorro como medio de financiar la deuda pública ha desaparecido prácticamente a nivel personal y ha perdido importancia en todos los casos salvo en los fondos de bonos especializados.
Por lo tanto, el deseo keynesiano de maximizar el consumo presente denigrando a los ahorradores está casi cumplido en varias de las principales economías. La forma en que los gobiernos derrochadores del Estado del bienestar se financian ha cambiado radicalmente respecto a cuando los particulares invertían sus ahorros en bonos del Estado. En cambio, los gobiernos se han vuelto cada vez más dependientes de financiar los déficits presupuestarios por medios inflacionarios.
El endeudamiento del Gobierno de EE. UU. está fuera de control
Hay varios gobiernos occidentales cuya deuda acumulada se ha vuelto tan grande en relación con sus economías que sus finanzas están, sin lugar a dudas, fuera de control. A efectos de este análisis, nos limitaremos al Gobierno de EE. UU., porque es el emisor de la moneda de reserva mundial.
A pesar de que la Fed ha mantenido los tipos de interés artificialmente bajos durante mucho tiempo, el coste del endeudamiento del Gobierno federal ha aumentado de forma notable, como muestra con claridad el siguiente gráfico hasta el ejercicio fiscal de 2018.
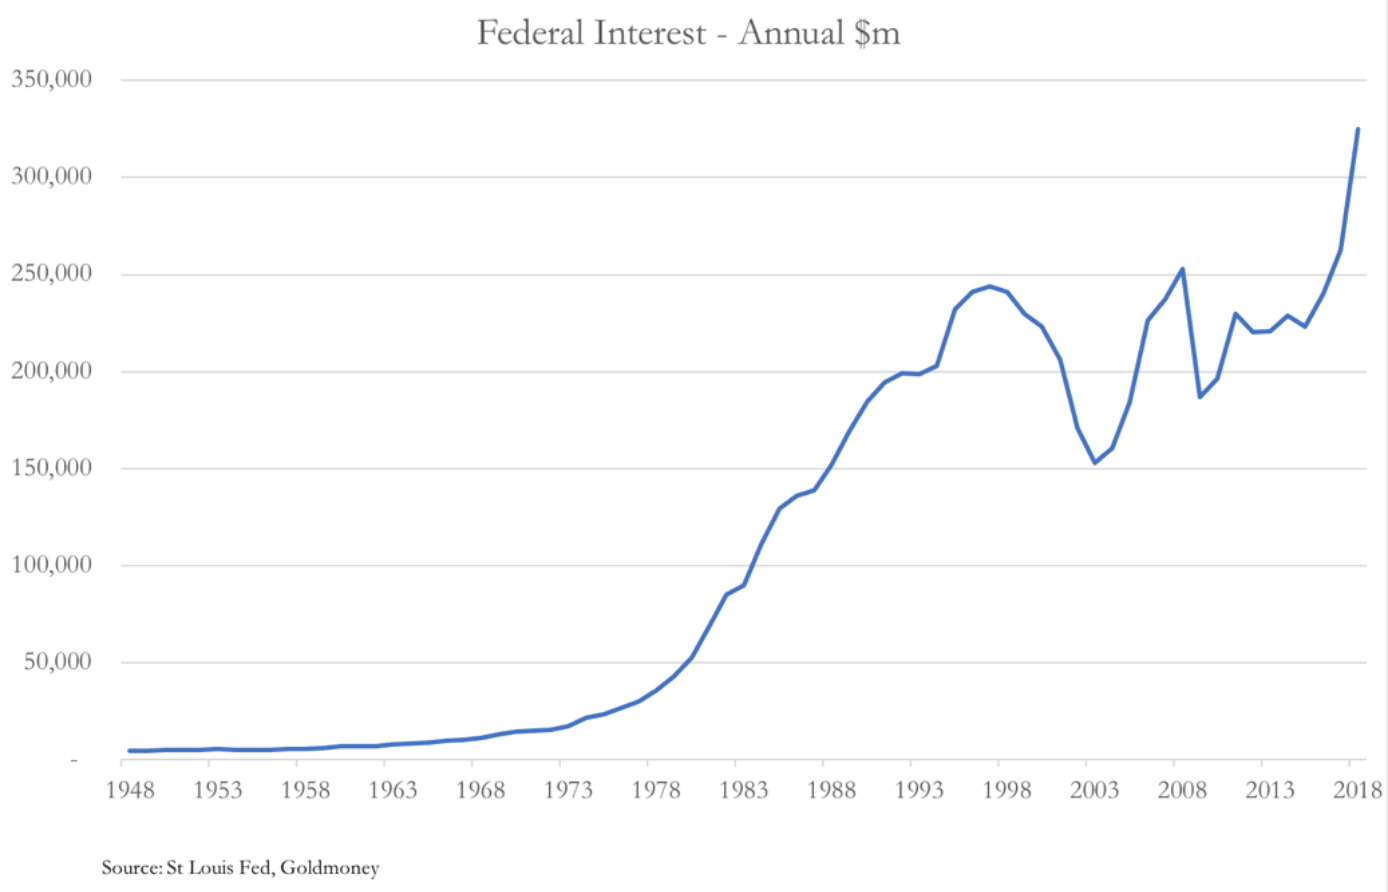
Mi colega James Turk calcula que el ratio de insolvencia del Gobierno de EE. UU. (el coste de los intereses como porcentaje de los ingresos públicos) fue del 17,2 % en los primeros seis meses del ejercicio fiscal de 2019.[i] Dicho de otro modo, de cada 100 $ recaudados en impuestos, 17,20 $ se destinan a pagar intereses. Con este criterio, las finanzas del Gobierno federal ya están en crisis.
La previsión desactualizada de la Oficina Presupuestaria del Congreso (CBO) para el déficit de 2019 es de 897 000 millones de dólares. Las estimaciones más recientes de la Oficina de Gestión y Presupuesto (parte de la Oficina del presidente) apuntan a un déficit de 1,092 billones de dólares para el año. Es decir, el problema de la deuda y los intereses se ha acelerado de forma notable en los últimos seis meses. Turk concluye que la Fed no tiene más opción que reducir los tipos de interés para rescatar las finanzas del Gobierno de EE. UU.
Es una situación lamentable. El problema puede verse desde otro ángulo: el crecimiento del PIB nominal ha sido insuficiente para generar los impuestos con los que financiar la deuda. Sin crecimiento del PIB, la única manera de afrontar la amenaza de una deuda creciente es eliminar el déficit federal. Con las políticas actuales eso no está ocurriendo y, según la CBO, los déficits presupuestarios seguirán aumentando al menos hasta 2028.
Para el ejercicio de 2019, la CBO había supuesto un aumento del PIB del 5,02 % y del 4,08 % para 2020. A la vista de la fuerte desaceleración económica que ya se empieza a hacer evidente, estas estimaciones parecen erróneas. Es decir, no solo el ratio de insolvencia del Gobierno de EE. UU. se está disparando y el déficit presupuestario está fuera de control, sino que además las hipótesis sobre el crecimiento del PIB parecen demasiado optimistas.
Desde la crisis de Lehman en 2008-2009, el Gobierno de EE. UU. ha recurrido a una vía de escape especialmente mala ante el problema del PIB: manipular las cifras de inflación. Para apreciar todas sus implicaciones, hay que entender qué representa el PIB. El PIB es simplemente la suma de las transacciones computables registradas en la economía durante un periodo determinado, normalmente anual o anualizado. El crecimiento de la cifra del PIB no refleja nada más que la inflación monetaria aplicada a esas transacciones. En otras palabras, la solución a la falta de inflación en la cifra del PIB es sencillamente inflarla. Esto se hace mediante una flexibilización cuantitativa acelerada y mediante el aumento del gasto del Gobierno federal en la economía nacional.
Como remedio, puede beneficiar temporalmente a las finanzas públicas. Pero es lo peor que puede hacer un gobierno, porque, mediante la transferencia de riqueza, empobrece y destruye la economía privada de la que depende para sus futuros ingresos fiscales. Aunque el dinero fácil resulta atractivo de inmediato para un gobierno derrochador y sin duda lo recomendarán los economistas y comentaristas convencionales, es el camino hacia una inflación de precios acelerada y, finalmente, el colapso de la moneda.
Hasta la fecha, el efecto de la inflación monetaria sobre la economía se ha ocultado deliberadamente. De no ser así, el verdadero estado de las finanzas públicas habría resultado evidente para el público general hace años. Mediante métodos estadísticos, los ajustes obligatorios por inflación de precios vinculados a índices se han reducido a una fracción de lo que deberían ser para reflejar el verdadero coste de la vida. Si se atiende solo al coste, los beneficios de esta supresión para las finanzas públicas son evidentes. El problema más insidioso es que los sobrecostes dominan el gasto público, lo que refleja los verdaderos efectos de la inflación monetaria sobre los precios.
Es un problema cada vez más grave. Según el índice Chapwood[ii], la inflación de precios de los bienes y servicios que los estadounidenses suelen comprar ha sido de casi el 10 % de media en 50 grandes ciudades durante los últimos cinco años. En cambio, los analistas financieros aceptan con obstinación las estadísticas oficiales del IPC, que afirman que la inflación de precios ha sido de solo un 1,52 % de media en el mismo periodo. El índice Chapwood calcula que, a mediados de 2018, los precios subían anualmente un 12,6 % en Nueva York, un 12,1 % en Los Ángeles y un 11,9 % en Chicago. Si aceptamos las estimaciones de Chapwood y las aplicamos como deflactor del PIB, hemos de concluir que, en términos reales, la economía estadounidense ha estado en una recesión continua desde la crisis financiera, y que existe una enorme brecha entre los tipos de interés oficiales y los que exigirían los ahorradores si se permitiera a los mercados libres funcionar correctamente.
Uno de los tópicos más antiguos de la política es que se puede engañar a todo el mundo, pero solo durante algún tiempo. Llegará un momento en que todo el mundo, es decir, colectivamente los mercados, despierte ante el fraude estadístico promovido por el Estado. Con una inflación de precios que parece acelerarse, la apatía del público ante la inflación será sustituida por un ajuste sustancial, y posiblemente repentino, de las preferencias por el dinero frente a los bienes.
Es probable que el momento de ese despertar económico esté ligado al ciclo del crédito, cuando el apoyo público a las medidas reflacionistas pase de la complacencia a la preocupación repentina. Una cosa es tolerar la intervención del gobierno cuando las cosas parecen ir razonablemente bien o hay perspectivas de que tenga éxito, pero cuando la economía se mete en problemas prevalece un ánimo distinto. Si la reciente desaceleración económica gana ritmo, la psicología del público dará ese giro.
He sostenido en otros artículos de Insight que la combinación de proteccionismo comercial y fin de la fase expansiva del ciclo del crédito es letal para la economía.[iii] La evidencia empírica del episodio de 1929-1932 no podría ser más clara. En aquel momento, la ley arancelaria Smoot-Hawley coincidió con el máximo del ciclo del crédito de los años veinte. Con su política comercial, el Gobierno de EE. UU. está imponiendo hoy las mismas condiciones que condujeron a la Gran Depresión de los años treinta. Esta vez la misma combinación se aplica con el dólar como moneda de reserva, respaldado únicamente por la confianza y el crédito del Gobierno de EE. UU., que irán menguando. Y entonces afrontaremos la perspectiva de una mayor aceleración de la impresión de dinero en forma de QE.
Suponiendo que las condiciones del crac de Wall Street de 1929-1932 se estén replicando solo a medias, las necesidades de financiación del Gobierno de EE. UU. se dispararán. Bajo la apariencia de rescatar a una economía que se deteriora, es evidente que el Gobierno de EE. UU. no recortará su gasto. Estamos viendo cómo se demuestra una máxima bien establecida: ningún gobierno con una moneda fiduciaria puede resistirse a recurrir a la imprenta.
La dimensión exterior está cambiando las cosas a peor
El mecanismo de financiación más inflacionista consiste en que un departamento del Gobierno (el Tesoro) emita bonos para el público y los bancos, y otro departamento del Gobierno (el banco central) se los compre al público y a los bancos emitiendo moneda de nueva creación. Para no levantar sospechas de inflación, este mecanismo abiertamente inflacionista se denomina expansión cuantitativa (QE, por sus siglas en inglés), y está a punto de volver con fuerza.
Hasta ahora, la QE ha cubierto solo una parte de las necesidades de financiación del Gobierno de EE. UU. desde la crisis de Lehman. El desglose completo se muestra en la siguiente tabla, que incluye tanto la deuda a largo plazo como la deuda a corto plazo.
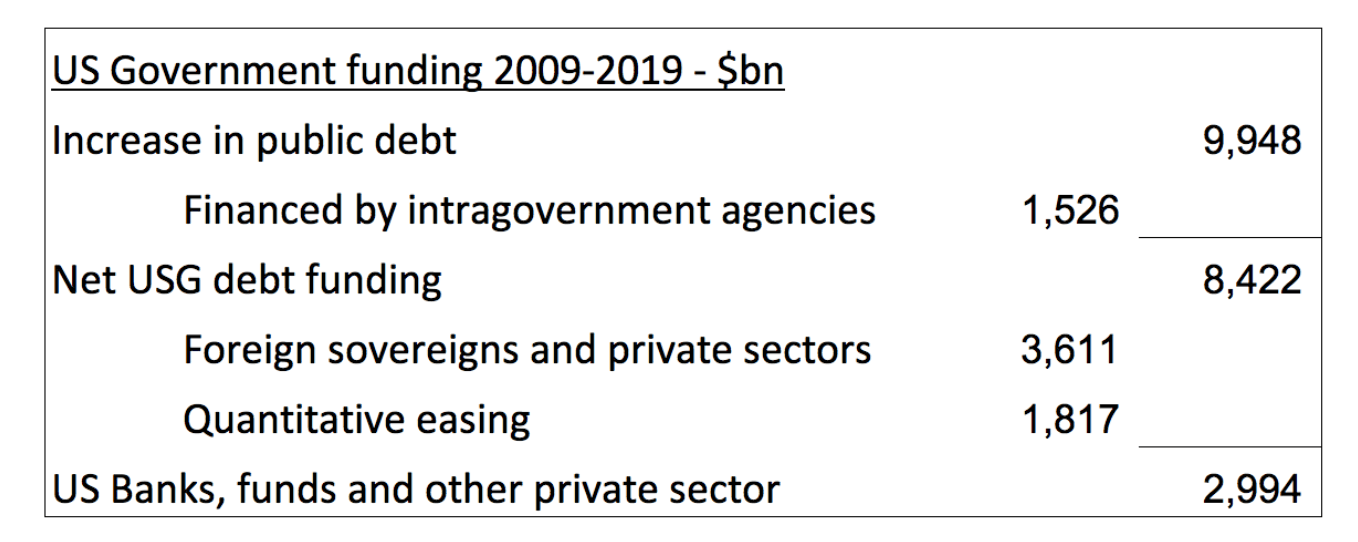
Cabe señalar que los extranjeros compraron una cantidad estimada de 3 611 000 millones de dólares en deuda del Tesoro, bastante más que los bancos, los fondos y otros inversores del sector privado estadounidense.[iv] A mediados de 2018, el total de inversiones extranjeras en bonos del Tesoro de EE. UU. ascendía a 6 201 000 millones de dólares, de modo que sus tenencias se han más que duplicado desde la crisis de Lehman. La financiación extranjera de la deuda estadounidense es consecuencia de los déficits comerciales, porque los dólares acaban en manos extranjeras. Es solo una parte de la historia de la reinversión del déficit comercial, pero es la que nos interesa aquí.
Los extranjeros invierten en bonos del Tesoro de EE. UU. y en otros activos en dólares porque necesitan una reserva de dólares para facilitar el comercio internacional. Además, salvo contadas excepciones, son el componente más importante de las reservas de divisas que mantienen los gobiernos extranjeros, sus bancos centrales y sus fondos soberanos.
Por tanto, el nivel de propiedad extranjera de dólares está determinado principalmente por las perspectivas del comercio a largo plazo. Si el comercio se expande en general, los extranjeros tenderán a aumentar sus tenencias de dólares, y si se contrae, es probable que las reduzcan. Algunos tenedores especularán manteniendo más o menos dólares de los que tendrían normalmente solo por razones comerciales, pero la relación subyacente entre el volumen de comercio y las tenencias de dólares es el factor más importante.
En los últimos años, algunos bancos centrales y fondos soberanos han tendido a reducir su exposición al dólar, lo que ha llevado a la liquidación de sus tenencias de bonos del Tesoro de EE. UU. Entre 2015 y 2018, los gobiernos extranjeros y las cuentas soberanas asociadas vendieron un neto de 893 000 millones de dólares en valores del Tesoro de EE. UU., y la mayor parte se compensó con compras del sector privado extranjero. Es probable que las tenencias del sector privado dependan más de las perspectivas comerciales que las de los gobiernos, que son de naturaleza más estratégica.
Dado el deterioro de las perspectivas del comercio internacional, parece probable que las empresas extranjeras reduzcan ahora sus tenencias de dólares, lo que se sumará a las ventas netas de los gobiernos extranjeros. Siendo así, justo cuando las necesidades de financiación del Gobierno de EE. UU. empiecen a superar las previsiones, los extranjeros estarán liquidando sus tenencias del Tesoro y vendiendo dólares. Por tanto, la QE está llamada a convertirse en el principal mecanismo de financiación de la deuda del Gobierno de EE. UU.
Quienes pensaban que el dilema de Triffin garantizaría una demanda infinita de dólares a pesar de la deficiente gestión financiera del Gobierno de EE. UU. podrían llevarse un duro golpe. El efecto a largo plazo sobre el dólar y sobre los rendimientos de los bonos es evidente y no debe subestimarse.
Cómo un déficit presupuestario creciente intensifica la recesión
Los economistas neokeynesianos sostienen que un déficit presupuestario introduce en la economía una demanda que de otro modo no existiría. Como todo el mundo, les alarmará la rapidez con la que aumenta el déficit presupuestario durante una recesión, pero seguro que argumentan que reducirlo solo empeorará las cosas.
Suponiendo que no cambie la tasa de ahorro, el fenómeno del déficit gemelo indica que un déficit presupuestario creciente irá acompañado de un déficit comercial creciente. (Puedes encontrar una explicación más detallada de la relación entre los déficits y los cambios en el nivel de ahorro aquí.) El origen de la confusión en torno a lo que es una simple identidad contable es la negación por parte de los keynesianos de la ley de Say, descrita de forma incorrecta por el propio Keynes en su Teoría general. La interpretación correcta de la ley de Say es que los seres humanos socialmente activos se especializan en su producción para adquirir los bienes y servicios que no producen pero que necesitan y desean. El dinero no es más que el mecanismo de transmisión que convierte la producción en bienes de consumo. El dinero ahorrado convierte la producción en bienes futuros. Por eso la división del trabajo mejora nuestro nivel de vida con más eficacia que cualquier otra forma de cooperación social.
Lo esencial es el papel del dinero. Mediante su control de la moneda, los gobiernos y los bancos que ellos autorizan inflan su cantidad. Más moneda en circulación actúa sobre la demanda sin que esta se haya ganado y, por tanto, sin que se produzcan bienes y servicios adicionales. Inevitablemente, los precios tienden a subir a medida que ese dinero es absorbido por el marco existente de producción y consumo. Y cuando los precios suben, la demanda se desplaza hacia más importaciones.
Si la gente ahorrara el dinero inflado, este no alimentaría el consumo y, por tanto, no surgiría un déficit comercial. Pero los keynesianos desalientan el ahorro y, como se ha señalado antes en este artículo, sus políticas equivocadas han destruido prácticamente el ahorro personal, salvo las pensiones institucionalizadas y los fondos de seguros. Teniendo en cuenta la deuda de los consumidores, a todos los efectos no hay ahorro de los consumidores en Estados Unidos. Por tanto, el déficit presupuestario se financia casi por completo por medios inflacionistas, de modo que, cuando una recesión económica aumenta el déficit presupuestario, también tiene que aumentar el déficit comercial.
Lejos de mantener los niveles de demanda, un aumento del déficit presupuestario, al provocar un aumento del déficit comercial, tiene un efecto catastrófico sobre la producción nacional. Esto se debe a que, en condiciones de recesión, un déficit comercial creciente simplemente desplazará la producción nacional. Y los intentos de inclinar la balanza a favor de la producción nacional mediante aranceles más altos a los bienes importados siempre fracasan por el problema del déficit gemelo. Un estudio detenido de las consecuencias de la Ley arancelaria Smoot-Hawley ilustra este punto de sobra.
Por lo tanto, el desempleo aumentará y la moneda caerá. Sin duda, los keynesianos se consolarán pensando que una moneda más débil hace competitivos los costes laborales, un error del que han demostrado ser incapaces de aprender. Lo que no ven es que una economía impulsada por el ahorro, que tiende a registrar superávits comerciales por las mismas razones por las que un país sin ahorro como Estados Unidos registra déficits, utiliza el ahorro de los consumidores para invertir en reducir los costes unitarios de producción y en mejorar los productos. Así lo demuestra la evidencia empírica de Alemania y Japón en los años de posguerra, cuando la apreciación de sus monedas no logró eliminar sus superávits de exportación.
Lo único que ocurrirá es que los extranjeros acabarán teniendo más dólares que vender. La moneda se debilita en los mercados de divisas mientras su poder adquisitivo en la economía nacional disminuye. El Tesoro de EE. UU. estará financiando déficits presupuestarios cada vez mayores y acabando con la producción nacional en el proceso.
Por qué subirán los rendimientos de los bonos y fracasará el dólar
Durante la Gran Depresión, el dólar era convertible en oro físico a 20,67 dólares la onza y, a partir de enero de 1934, nominalmente a 35. Esto significaba que el coste de los intereses para el Tesoro de EE. UU. reflejaba el de prestar oro más una prima por el riesgo del emisor. Hoy no existe respaldo en oro y los prestamistas saben que deben tener en cuenta el riesgo de la moneda.
Mientras los prestamistas crean que las finanzas del Gobierno son razonablemente estables y que las estadísticas oficiales son creíbles, un banco central puede reducir los costes de endeudamiento mediante una política monetaria expansiva. Esta es la situación actual; pero cuando deje de serlo, el banco central se enfrentará a una tarea imposible.
Si mi tesis de que una combinación de proteccionismo comercial y el máximo del ciclo crediticio está llevando a la economía mundial a una recesión es correcta, las consecuencias socavarán de forma drástica las finanzas del Gobierno de EE. UU. por las razones detalladas en este artículo. Los déficits presupuestario y comercial aumentarán; el primero solo puede llevar a recurrir a la forma de financiación más inflacionista y el segundo reducirá la producción nacional. Y en su momento de mayor necesidad, los extranjeros estarán vendiendo sus carteras de dólares, provocando en el país una nueva crisis posterior a Triffin.
Pronto resultará evidente que el Gobierno de EE. UU., junto con el resto de los Estados de gasto elevado, está atrapado en una trampa de deuda creada por él mismo. Quedará plenamente al descubierto la insensatez de las políticas económicas y monetarias poskeynesianas, diseñadas para justificar la existencia económica de los gobiernos. Y a medida que los rendimientos de los bonos y el dólar se encaminen hacia un ajuste a la argentina, los días del dólar y de la deuda denominada en dólares estarán contados.
[i] Véase https://www.fgmr.com/heading-toward-the-tipping-point/
[ii] Véase http://www.chapwoodindex.com/
[iii] Por ejemplo, véase https://www.goldmoney.com/research/goldmoney-insights/trump-s-trade-tantrum-triggers-slump
[iv] Las cifras de la tabla proceden de los datos TIC del Tesoro de EE. UU. Las variaciones en las tenencias extranjeras se obtienen de los informes anuales disponibles en https://www.treasury.gov/resource-center/data-chart-center/tic/Pages/fpis.aspx. Estos informes llegan hasta junio, tres meses antes del cierre del ejercicio fiscal. Esta diferencia se ha omitido para mayor claridad.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.