
Tras las nuevas políticas económicas de Kwarteng y Truss presentadas en el minipresupuesto de la semana pasada, la condena generalizada es una reacción keynesiana refleja de un mundo que se ha vuelto rehén del pensamiento de grupo, erróneo en lo económico y lo monetario, de sus principales instituciones.
Kwarteng ha sacado al establishment estatista global de su complaciente deriva hacia el totalitarismo. Su iniciativa es una llamada de atención para los mercados de todo el mundo y un catalizador para deshacer las distorsiones acumuladas. Las crecientes críticas desde todos los frentes disparan contra el mensajero, pero el mensaje ya se ha entregado.
En un aspecto importante, la crítica es válida. Kwarteng debe abordar con urgencia el déficit presupuestario adoptando medidas para reducir el tamaño del Estado como proporción del conjunto de la economía. Solo entonces podrá vencerse la inflación y estabilizarse la libra. En otro aspecto, la nueva política es sensata: al trazar su propio rumbo de libre mercado y de inspiración hayekiana, Gran Bretaña puede salir de la crisis antes que otras naciones atrapadas en el actual paradigma demócrata-socialista.
Si asumimos que Kwarteng aborda el tamaño del Estado y elimina los déficits presupuestarios lo antes que sea razonablemente posible, tendrá un plan práctico para una Gran Bretaña posterior a la crisis. La recuperación económica puede llegar antes que después, una consideración importante dado que las próximas elecciones generales se celebrarán dentro de algo más de dos años.
Es demasiado tarde para evitar la crisis global que se avecina, cuyas consecuencias financieras recaerán en gran medida sobre el centro financiero de Londres. De hecho, la llamada de atención de Kwarteng puede ser el detonante de una avalancha financiera. Pero lo que probablemente no advierte es que la crisis en ciernes es tan grave que amenazará incluso la supervivencia de las monedas fiduciarias, con el euro y la libra esterlina como especialmente vulnerables.
En este artículo comento también el fracaso del Banco de Inglaterra como institución, cuyo papel futuro en los asuntos monetarios debería limitarse estrictamente. Y defiendo el abandono de todos los aranceles comerciales, con la posible excepción de la agricultura por razones políticas. Son reformas fundamentales que deben acompañar a las políticas de libre mercado.
Debemos continuar nuestro comentario ignorando la amenaza existencial para las monedas si queremos que sea relevante para las políticas económicas del gobierno y su impacto global.
A los keynesianos no les gusta…
El momento elegido para el minipresupuesto de Kwarteng fue desastroso, ya que llegó cuando el caos de las divisas ya sacudía los mercados, no solo con la libra, sino con el euro, el yen, el yuan y muchas otras, que sufren una creciente huida hacia el dólar. Y no fueron solo las divisas. La creciente percepción de que los tipos de interés seguirán subiendo en todo el mundo ha provocado una huida de cualquier activo considerado más arriesgado que la deuda del Gobierno de EE. UU. a corto plazo.
Antes de que Kwarteng tomara la palabra en el Parlamento la semana pasada, los rendimientos del Tesoro de EE. UU. eran superiores a los de los gilts equivalentes. Incluso sin intervención, esto contravenía la lógica del mercado y había que corregirlo.
En realidad, el presupuesto de Kwarteng era en su mayor parte conocido de antemano; solo faltaba completar los detalles. El problema no son únicamente unos mercados febriles, sino que un presupuesto de bajadas de impuestos y de oferta se lanzó en mercados dominados por actores keynesianos. Recuerda a los 364 economistas eminentes (todos keynesianos) que criticaron con dureza el presupuesto de sir Geoffrey Howe de 1981 y cuyo error quedó demostrado. A continuación se reproducen los párrafos introductorios de la carta.
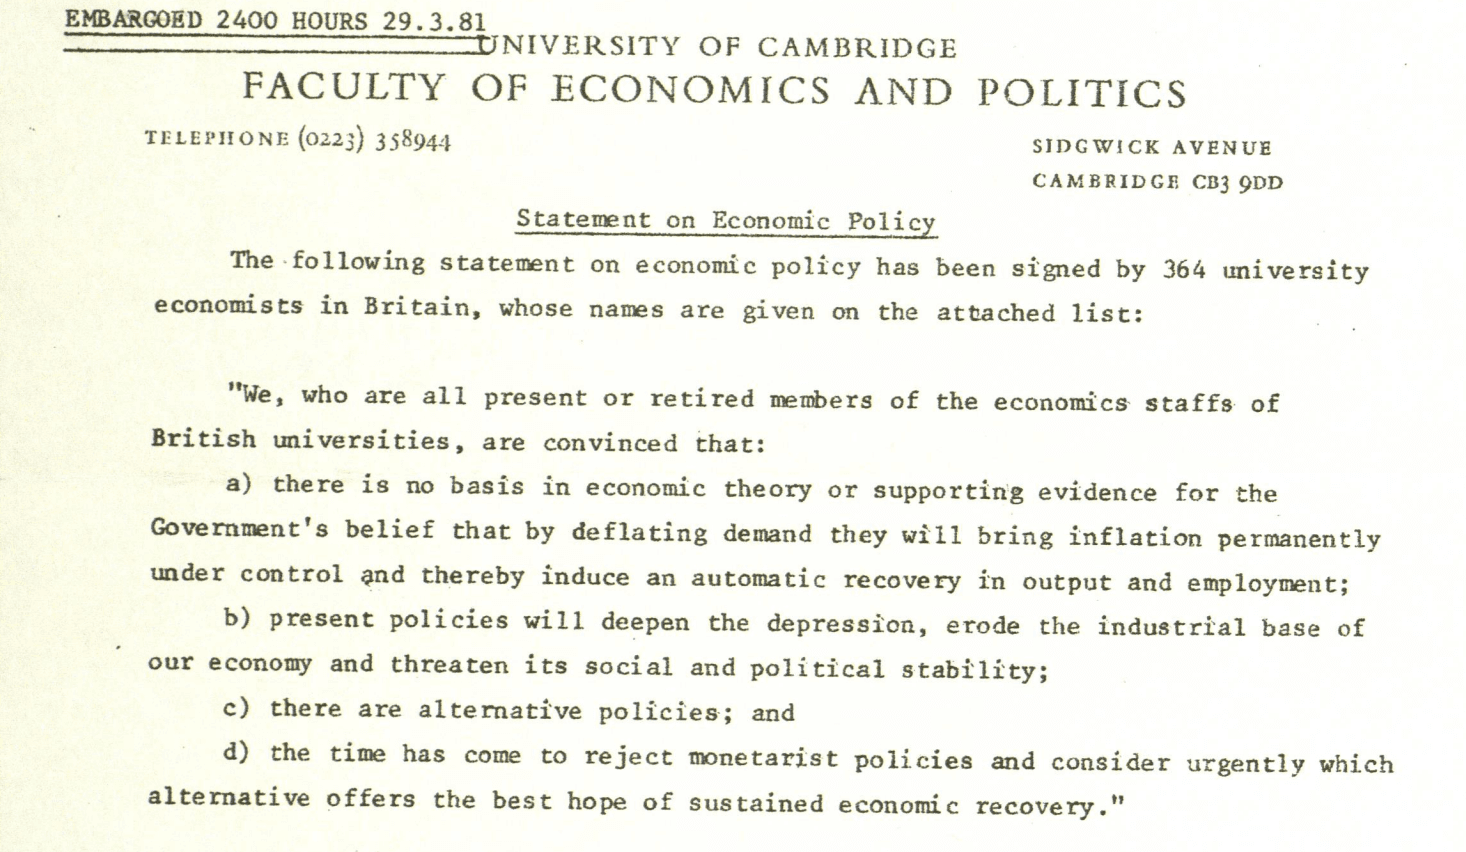
Lord Lawson, que sucedió a sir Geoffrey como ministro de Economía, escribió en su autobiografía que apenas estos economistas habían criticado el presupuesto de 1981 cuando comenzó la recuperación económica. Y siete años después escribió también lo siguiente:
«Teníamos que disipar la idea de que el camino hacia el éxito económico pasa por una especie de levitación fiscal. Ese fue el engaño persistente de la posguerra: que los gobiernos podían gastar y endeudarse para alcanzar la prosperidad y afinar el rendimiento de la economía mediante algo que se conocía con pretensión como gestión de la demanda… Solía ser un remedio del establishment que se necesitaba un déficit presupuestario para lograr crecimiento económico. Esa era la creencia que estaba detrás de la célebre carta de 364 economistas de marzo de 1981. Lo hemos desmentido de forma decisiva. Ya no puede haber discusión al respecto. Todo el mundo, o casi todo el mundo, acepta ahora que el papel propio de la política macroeconómica es mantener la presión a la baja sobre la inflación y sostener un marco estable en el que el sector privado pueda expandirse.» [i]
Al desafiar la ortodoxia keynesiana, Kwarteng se enfrenta hoy a un problema similar. Sin embargo, los observadores imparciales habrán advertido que, antes de la intervención de Kwarteng, las políticas macroeconómicas del establishment ya habían fracasado, no solo en el Reino Unido, sino en todas las naciones del G7, que coordinan sus políticas económicas y monetarias.
Pero si Kwarteng quiere replicar el éxito del presupuesto de Howe de 1981, debe controlar con urgencia el déficit presupuestario. Ese es el origen de la inflación, y es responsabilidad exclusiva del Tesoro. Puede que el Banco de Inglaterra sea un estorbo, pero no se le puede culpar de los déficits fiscales.
Antecedentes del minipresupuesto
La estrategia política fue valiente, según los cínicos. Kwarteng tomó la iniciativa y empezó a toda marcha. Como uno de sus primeros actos, ya había destituido al secretario permanente del Tesoro, Sir Tom Scholar. Con ello, ha sacado al Tesoro de la burbuja keynesiana de pensamiento único de Whitehall. En consecuencia, muy pocos dentro del establishment de Whitehall y Westminster entienden su estrategia económica, y esta es objeto de numerosas críticas.
Pero tanto Kwarteng como Truss son licenciados en economía y, como Margaret Thatcher y Sir Keith Joseph a finales de los años setenta, parecen seguidores de Hayek más que de Keynes. Kwarteng resulta especialmente interesante, ya que ha destacado en el corazón del entorno inglés por excelencia. Fue King's scholar en Eton, se licenció con doble sobresaliente en Clásicas e Historia en Cambridge y después fue a Harvard con una beca Kennedy, donde obtuvo un doctorado en historia económica.
Es evidente que Kwarteng no es un intelectual mediocre, y probablemente comprende el contexto histórico del keynesianismo y de las políticas económicas y monetarias gemelas de John Law, que hicieron colapsar la economía francesa en 1720.
Solo diecisiete días después de su nombramiento como Canciller del Exchequer, el presupuesto de recortes fiscales de Kwarteng demuestra sin duda confianza en su enfoque. Pero eso es solo la mitad del trabajo. La otra mitad debe ser reducir lo más rápido posible el peso del Estado en el conjunto de la economía. Está previsto un anuncio al respecto para noviembre, pero ahora hay una presión creciente para adelantarlo.
Según los medios, el presupuesto se equilibrará impulsando el sector privado en lugar de recortar radicalmente el gasto público. Es una estrategia conocida, que el presidente Reagan aplicó con éxito. Pero las circunstancias son distintas ahora. En la época de Reagan, los tipos de interés seguían una tendencia bajista a largo plazo y la hegemonía del dólar crecía tras los calamitosos años setenta. Ahora, los tipos de interés globales siguen una tendencia alcista a largo plazo, y la libra esterlina no tiene hegemonía alguna. No obstante, la Reaganomía demostró el poder económico de los impuestos bajos como motor positivo del rendimiento económico.
Más recientemente, el presidente Trump probó su versión de la Reaganomía aumentando el déficit presupuestario e imponiendo barreras comerciales a las importaciones chinas. Eso solo hizo que el déficit fuera aún mayor cuando llegó el covid, y el fracaso de Trump abrió la puerta al wokismo de Biden y a una inflación monetaria cada vez más rápida.
Los comentaristas también comparan la política presupuestaria de Truss y Kwarteng con la de Margaret Thatcher. Pero en el primer presupuesto de su Canciller en 1979, presentado igualmente a las pocas semanas de llegar al cargo, Sir Geoffrey Howe subió el IVA para compensar parte de los recortes inmediatos del impuesto sobre la renta. También se anunciaron reducciones del gasto público, y Sir Geoffrey declaró: «No podemos seguir evitando las decisiones difíciles». En aquella época, el Tesoro fijaba los tipos de interés, y estos se elevaron del 12 % al 14 %.
En el presupuesto de Kwarteng, el gasto público aumenta de forma significativa, principalmente para limitar los precios de la energía. Se descartarán algunas subidas de impuestos anunciadas para el próximo ejercicio fiscal (del 6 de abril de 2023 al 5 de abril de 2024) y también se reducirá ligeramente el impuesto sobre la renta. Su plan es contener la inflación de los precios al consumo con límites a los precios de la energía y garantías de préstamos a las empresas a través del sistema bancario, a la vez que libera la producción energética nacional mediante el fracking y concede una nueva ronda de licencias de petróleo en el Mar del Norte. Esto se parece muy poco al primer presupuesto del Gobierno de Thatcher, o a cualquiera de los que siguieron.
Según se ha anunciado, el plan de crecimiento de Kwarteng consiste en estimular el lado de la oferta de la economía reduciendo la burocracia, eliminando el despilfarro burocrático y fomentando la inversión privada. Todo esto ya lo hemos oído antes. Y se han identificado treinta y ocho nuevas zonas de inversión, que se beneficiarán de incentivos fiscales y de una liberalización urbanística, presumiblemente una variante del concepto de zona de libre comercio de Boris Johnson.
¿Funcionará?
La política es un problema, mientras el establishment estatista y los opositores políticos se organizan. Mediante huelgas disruptivas, los sindicatos del sector público y del ferrocarril lucharán contra ello con uñas y dientes. Al adoptar un enfoque menos de izquierdas, el Partido Laborista espera conseguir apoyo electoral del centro. Y la reacción inmediata de la libra, que cayó más de un 3 % frente al dólar estadounidense el día del discurso, junto con el fuerte aumento de los rendimientos de los gilts, indicó que los días de financiación barata para el Gobierno han terminado. Otros gobiernos deberían tomar nota.
Ni siquiera se mencionaron las intenciones de reducir radicalmente el gasto público. Es difícil imaginar que los intelectos combinados de Truss y Kwarteng no sean conscientes de este elefante en la habitación. Pero, dado que la mayor parte del gasto público está determinada por el Parlamento, el margen de maniobra es limitado sin una legislación habilitante. Sanidad y asistencia social suponen el 36 % del total de los límites de gasto departamental, educación el 16 %, defensa el 9 %, Escocia el 6 %, y Gales e Irlanda del Norte el 7 %. Eso representa aproximadamente tres cuartas partes de todo el gasto departamental, que en política se suele considerar terreno vedado para recortes significativos.
Está previsto que oigamos más sobre la reducción del gasto en noviembre, salvo que se adelante un anuncio. Es evidente que recortar el gasto público para equilibrar el presupuesto no se logrará fácilmente. Pero no son los únicos problemas, y el nuevo Gobierno tendrá que gestionar varias cuestiones polémicas, las más urgentes de las cuales son las consecuencias de la subida de los tipos de interés y el fracaso del Banco de Inglaterra a la hora de anticipar y controlar la inflación.
Los fracasos del Banco de Inglaterra.
En sus políticas monetarias, el Banco de Inglaterra ha fracasado en su objetivo principal, que es controlar la inflación o, más concretamente, el ritmo de aumento de los precios al consumo. Además de que el déficit presupuestario escapa a su control, sus intentos de gestionar los resultados económicos siempre han fracasado. En pocas palabras, las actividades del Banco deben limitarse drásticamente si Kwarteng quiere tener éxito, y ya ha lanzado un aviso al gobernador.
Los directores del Banco han demostrado estar atrapados por el pensamiento de grupo común a otros grandes bancos centrales, rechazando los mercados libres en favor de una supresión cada vez mayor de los tipos de interés. Tras seguir estas políticas durante décadas, no supieron anticipar el cambio respecto a la caída de los tipos, cuando los mercados empezaron a reafirmarse. Siguiendo a ciegas las previsiones de la Oficina de Responsabilidad Presupuestaria, los directores del Banco aún esperan que la inflación de los precios al consumo vuelva en su momento al objetivo del 2 %.
Podemos identificar cuatro grandes áreas de política que han provocado el fiasco creado por las políticas de inflación del Banco:
- Se cree erróneamente que la inflación de los precios al consumo viene determinada sobre todo por los cambios en la oferta y la demanda dentro de la economía, y se piensa que la confianza del consumidor es la variable dominante. El papel del crédito se entiende mal y, por tanto, se ignora.
- El Banco parece creer que los cambios en la cantidad de moneda y crédito de la economía tienen solo un impacto limitado en los precios, y que la inflación de los precios al consumo puede gestionarse principalmente mediante los tipos de interés. No entiende que los tipos de interés reflejan la preferencia temporal de los ahorradores, que a su vez incluye una valoración de la futura pérdida de poder adquisitivo de una moneda. Como ha demostrado la evidencia empírica, es un error pensar que los tipos de interés son solo el «coste» de pedir dinero prestado.
- La gestión de la política monetaria se establece mediante la cooperación internacional entre bancos centrales, cuyo fin es reducir las fluctuaciones de los tipos de cambio. Los errores de este enfoque son que la política pasa a ser un subconjunto de un pensamiento de grupo más amplio y que, si los conceptos que la sustentan son erróneos, se produce una crisis monetaria global.
- El riesgo bancario sistémico se ha puesto nominalmente bajo control mediante normas bancarias acordadas internacionalmente. La creencia de que este riesgo ya está contenido se ve reforzada por la convicción errónea de que la regulación bancaria internacional es eficaz.
Iré desarrollando cada una de estas cuestiones por turno.
Gestionar la inflación de los precios al consumo
El objetivo declarado de la política monetaria es influir en el comportamiento de los consumidores para que la economía pueda crecer a un ritmo que permita que los precios suban suavemente en torno a un 2 % anual. Los banqueros centrales creen que una tendencia positiva de aumento de los precios al consumo es necesaria para garantizar que pueda estimularse un nivel saludable de demanda de bienes y servicios sin provocar sobrecalentamiento, y que esa situación puede gestionarse.
Sin embargo, en ningún punto del análisis del Banco de Inglaterra parece tenerse en cuenta el ciclo del crédito bancario, la causa fundamental de la inestabilidad económica. Es un ciclo que se ha puesto de manifiesto durante todo el tiempo en que han existido estadísticas razonablemente fiables sobre los auges y las caídas periódicas, incluso bajo el patrón oro. El ciclo económico, impulsado por el ciclo del crédito bancario, es lo que llevó a Keynes y a otros a inventar la macroeconomía como herramienta para gestionar sus consecuencias. No se prestó atención a las causas reales de las recesiones periódicas. Como los curanderos que creían que la sangría era la única cura para una amplia variedad de enfermedades, Keynes y sus compañeros estatistas no supieron discernir las verdaderas causas de las recesiones, cuando Hayek, su contemporáneo en la London School of Economics, ya había hecho el diagnóstico correcto: el exceso de crédito conduce inevitablemente a un auge artificial, y su corrección es la recesión.
En lugar de identificar el problema, la evolución de la econometría, entendida como la medición estadística de todo, alejó aún más a los economistas de un diagnóstico correcto. El producto interior bruto se inventó para cuantificar la economía. Sin duda es útil para un gobierno que intenta determinar el potencial recaudatorio de sus ciudadanos, pero nada más. Utilizarlo para gestionar la economía es un error grave y debe dejar de hacerse si se quiere permitir un auténtico progreso económico, que no es lo mismo.
Además, los keynesianos cometen el error de pensar que una caída del PIB nominal se debe a que los consumidores retienen su gasto. Por eso asocian la recesión con la bajada de precios. El error consiste en no entender que todas las transacciones del PIB se liquidan en crédito bancario comercial, y que es la retirada de ese crédito, reflejada en la desaparición de depósitos, lo que provoca su contracción. La solución es evitar desde el principio una expansión excesiva del crédito bancario; pero los bancos centrales siempre toleran el exceso de estímulo para favorecer la recuperación tras la anterior caída del crédito.
Por tanto, la fase de contracción del crédito de los ciclos sucesivos tiende a ser cada vez más destructiva. Y lo hemos comprobado desde la crisis de las puntocom, la caída de Lehman y la crisis incipiente de hoy.
Al reducir los tipos de interés a cero o a valores negativos, incluso hasta el final de la fase de expansión del crédito bancario, los bancos centrales han añadido distorsiones monetarias sin precedentes. Ahora que los tipos de interés suben de forma inexorable, cabe esperar que la contracción del crédito bancario, y por tanto el colapso del PIB, sea aún más destructiva que en ciclos anteriores. Ante esta calamidad sistémica, el valor contable de muchos bancos de importancia sistémica mundial (G-SIB) es poco más que dinero a la vista sobre su supervivencia. En el Reino Unido, la relación precio/valor contable de Barclays es del 38 %, la de HSBC del 53 % y la de Standard Chartered del 34 %. Si los directores de estos bancos cumplen con su deber de diligencia hacia sus accionistas, reducirán drásticamente los ratios de sus balances, desde casi 20 veces en el caso de Barclays y 15 veces en el de HSBC y Standard Chartered. Volver a niveles de apalancamiento más normales para estos bancos y para los bancos nacionales del Reino Unido (Lloyds, NatWest, etc.) probablemente exige que el crédito bancario se contraiga hasta un tercio.[ii] Aunque el sector financiero también se verá sin duda gravemente debilitado por la retirada del crédito, hay pocas dudas de que el PIB nominal se enfrenta a una contracción sustancial.
Es casi seguro que la respuesta del Banco de Inglaterra será sustituir el crédito bancario en contracción por moneda y crédito del banco central. Pero el efecto sobre el poder adquisitivo de la libra esterlina será inevitablemente debilitarlo, ya sea en los mercados de divisas (como ya estamos viendo) o en la mente de sus usuarios nacionales. La expansión o la contracción del crédito bancario tienen ciertamente efectos sobre el poder adquisitivo de una moneda, pero no tanto como las acciones, muy públicas, de las políticas inflacionistas de un banco central.
La suposición adoptada por los planificadores de políticas, según la cual los precios de consumo solo dependen del equilibrio entre la oferta de producción y los bienes de consumo, es demostrablemente falsa. El Banco de Inglaterra seguirá cometiendo estos errores mientras intenta gestionar la crisis incipiente.
Cooperación internacional y pensamiento de grupo en las políticas
La cooperación internacional comenzó cuando Benjamin Strong, de la Fed, conspiró con Montague Norman, su homólogo en el Banco de Inglaterra, para gestionar las reservas de oro y la libra esterlina tras la Primera Guerra Mundial. Tras el acuerdo de Bretton Woods, los banqueros centrales han cooperado cada vez más entre sí en un intento de reducir la volatilidad de los tipos de cambio y gestionar los resultados del mercado.
Además de enfrentarse a los mercados libres y suprimirlos, los foros actuales, como el G7 y el G20, tienen simplemente como objetivo el control colaborativo. En el centro hay argumentos arraigados, en los que los participantes aprenden basándose en fuentes de su propio grupo para obtener información e ideas, y tienden a descartar de plano la información y las ideas de los ajenos. Las creencias previas fomentan el sesgo de confirmación y el rechazo de las pruebas contrarias.
Esto conduce al pensamiento de grupo clásico. Los banqueros centrales y sus asesores excluyen toda prueba contradictoria que cuestione sus supuestos de partida. Y estas creencias compartidas se elevan hasta convertirse en un consenso incuestionable. Quien se enfrenta al consenso por no estar de acuerdo queda simplemente excluido de la discusión, ya que no se puede tolerar la disidencia. Así, el consenso se utiliza para controlar la composición de los comités de la banca central, tanto dentro del Banco de Inglaterra como con otros bancos centrales.
Es evidente que estas restricciones llevan a la idea de que el gobernador del Banco de Inglaterra debe ser una persona de confianza, que no dé sobresaltos. Pero esa persona de confianza se limita a repetir como un loro la línea oficial del pensamiento de grupo. De arriba abajo, las declaraciones que emanan del Banco confirman de forma inconsciente este defecto, que se extiende a través de las oficinas del Banco de Pagos Internacionales hasta las políticas comunes que aplican los bancos centrales en todas partes y que se respaldan con regularidad en las reuniones del G7 y del G20. Es el síndrome de los tres monos sabios a gran escala.
Más arriba he descrito cómo el ciclo de expansión del crédito bancario desestabiliza una economía al inyectarle crédito en exceso y retirarlo después cuando empeoran las perspectivas de los tipos de interés. La gestión de este ciclo crediticio, de arriba abajo, está en manos de los bancos centrales, que, al seguir las teorías keynesianas, se han cegado colectivamente ante su existencia. Los errores que esta camarilla ha cometido y sigue cometiendo son evidentes para los observadores externos con visión de futuro, pero estos no tienen voz. Ven cómo se desarrolla una tragedia griega en la que, al igual que otros bancos centrales, el Banco de Inglaterra cae en un abismo de desastre por un fracaso institucionalizado y por unas circunstancias cambiantes que el banco no sabe afrontar.
Los riesgos sistémicos aumentan con rapidez
Supimos de la falta de conciencia del Banco de Inglaterra ante las amenazas sistémicas del sistema financiero en la última crisis cíclica del crédito. En septiembre de 2007, el Financial Times informó de que Jon Moulton, un destacado inversor de capital privado, contó que había mantenido un desayuno con altos cargos del Banco de Inglaterra. «Quedó claro que no sabían qué era un CLO [obligación de préstamo colateralizada]. Tuve que explicárselo a un alto cargo dibujando un diagrama en el reverso de una servilleta». Con ironía, el Sr. Moulton dijo: «Fue muy tranquilizador ver que no sabían lo que les iba a explotar en las manos». Añadió que el Banco «no tenía armas para controlar los CLO».
En aquel momento, el Banco no era responsable de la regulación bancaria, pero alguien en el Banco debería haber reunido información sobre la situación que se estaba gestando, la cual estalló con la quiebra de Lehman once meses después, tal como predijo Moulton. Hoy, el Banco sí es responsable de la regulación bancaria. Sin embargo, todo indica que los responsables siguen sin comprender los riesgos sistémicos del sistema financiero que supervisan. En lugar de ello, se apoyan en el pensamiento de grupo que hay detrás de las normas de Basilea acordadas internacionalmente, ya en su tercera versión.
Basilea 3 se centra sobre todo en la liquidez bancaria y presta menos atención a las responsabilidades comerciales de los consejeros de los bancos. Salvo por la exigencia de que el capital de nivel 1 (los fondos propios de los accionistas y los beneficios no distribuidos) no sea inferior al 3 % de los activos, junto con un colchón adicional para las G-SIB, y siempre que se cuide de minimizar los activos ponderados por riesgo, los bancos pueden apalancar sus balances con facilidad hasta treinta veces. Su respuesta a los regímenes de tipos de interés cero y negativos ha sido mantener la rentabilidad apalancando sus balances dentro de las normas de Basilea, de modo que la G-SIB media de la zona euro y de Japón, donde se impusieron tipos negativos y aún se imponen, supera ahora las veinte veces. Los ratios de apalancamiento de las tres G-SIB británicas ya se han mencionado más arriba.
Estos ratios son muy rentables mientras las condiciones del negocio son saludables. Pero cuando los tipos de interés empiezan a subir y las perspectivas económicas se deterioran, es inevitable que se acumulen pérdidas sustanciales, que eliminan el capital de nivel 1 hasta veinte veces más rápido sobre el balance subyacente. Esto es lo que impulsa a los consejeros de los bancos a reducir sus carteras de préstamos lo más rápido posible y todos a la vez cuando perciben posibles pérdidas.
En el pasivo del balance de un banco, además del capital y los beneficios no distribuidos, hay préstamos al banco, sobre todo en forma de fondos de los depositantes. Aunque, como se indica en la nota final 2, normalmente existen otros pasivos prestados al banco. Los fondos de los depositantes se crean originalmente como contrapartida de los fondos prestados a los prestatarios. Cuando un depositante no ha solicitado un préstamo, su depósito le habrá sido novado por alguien que sí lo ha hecho, probablemente a través de una cadena de novaciones.
Cuando toda una red de bancos comerciales reduce su crédito bancario total, lo hace reclamando préstamos y vendiendo activos financieros. Igual que los depósitos se crearon originalmente mediante un proceso de expansión del balance, la contracción del balance invierte el proceso. La oferta monetaria amplia se contrae y hay menos crédito disponible para las transacciones económicas. El PIB nominal se contrae en consecuencia.
A menos que el efecto sea menor, los bancos con un alto apalancamiento pueden encontrarse rápidamente en situación de insolvencia, dadas sus pérdidas en relación con el patrimonio neto de su balance. Estas condiciones se agravan no solo para los G-SIB y los bancos nacionales del Reino Unido, sino más aún para sus contrapartes en Europa y Japón. Al ser el centro internacional de compensación de los bancos comerciales, Londres está expuesta a fallos de liquidación generalizados.
Uno de los deberes principales del Banco de Inglaterra es garantizar que el sistema bancario comercial no quiebre. Además, dado que la expansión cuantitativa aumentó las reservas bancarias en su propio balance, los liquidadores de los bancos quebrados las reclamarían si estos no son rescatados. Por tanto, al ser los fallos sistémicos un problema creciente, y al ser Londres el centro de compensación de los bancos europeos, entre otros, la nueva tendencia de subida de los tipos de interés amenaza con hacer colapsar todo el sistema bancario británico e internacional, que tendría que ser rescatado por el Banco de Inglaterra.
Y al frente de todo esto están unos planificadores centrales que piensan en grupo y que contribuyeron de forma decisiva a crear este desastre. El Tesoro acabará asumiendo los pasivos derivados de los errores de política del Banco, y habrá que gestionarlos. Es esencial que, al hacerlo, Kwarteng aleje la política monetaria del Reino Unido de la influencia del cártel de pensamiento grupal del Banco de Pagos Internacionales y del Banco de Inglaterra.
Política comercial
Por su anterior cargo como ministra de Asuntos Exteriores, Liz Truss es plenamente consciente de las dificultades de negociar acuerdos de libre comercio. Hay un enfoque político mucho mejor: abolir simplemente todas las restricciones comerciales y los aranceles, con la excepción de la agricultura, que puede abordarse más adelante.
La motivación de los acuerdos comerciales es puro proteccionismo. Existe la creencia errónea de que los desequilibrios comerciales surgen de la competencia desleal y de que los déficits pueden reducirse fomentando las exportaciones. Los déficits comerciales no surgen de estos factores, sino que son la contrapartida de los déficits presupuestarios del gobierno financiados por medios inflacionarios. Dicho de forma muy simple, los déficits presupuestarios generan inflación monetaria, que da al sector privado los recursos financieros para gastar más de lo que gana. En términos de contabilidad nacional, la balanza comercial es igual a la suma del déficit presupuestario nacional ajustado por la variación del ahorro total.
Por tanto, la solución para un déficit comercial es no incurrir en un déficit presupuestario. Se debe hacer caso omiso del cabildeo de los exportadores. En cambio, los individuos deberían ser libres de gastar sus ingresos y beneficios como y donde quieran, y beneficiarse así de la ventaja comparativa. Esto no solo fomentará una competencia sin subvenciones, sino que hará que las empresas se centren en lo que se puede ofrecer a los consumidores de la forma más eficiente según los recursos de capital disponibles.
Además, el libre comercio fomenta la entrada de capitales de empresas extranjeras que buscan beneficiarse de un entorno de libre comercio. Como prueba empírica, basta mirar la abolición de los aranceles comerciales por parte de Peel en el siglo XIX y los beneficios económicos que siguieron. Y basta mirar el notable éxito de Hong Kong, que resurgió rápidamente de las cenizas de la ocupación japonesa hasta convertirse en uno de los estados más ricos per cápita en menos de cincuenta años.
El libre comercio genuino es una parte esencial de una nueva política económica hayekiana y una ruptura importante con el control y el pensamiento grupal socioeconómico internacional, que resultan destructivos.
Conclusión
El Banco de Inglaterra obtuvo su independencia del Tesoro partiendo de que la clase política sabía menos de asuntos monetarios que los expertos, y de que estos debían ser independientes de consideraciones políticas. Es evidente que esta política ha fracasado y, en consecuencia, deja al Tesoro sin las palancas para corregir la situación. Es un dilema para los mercados, que entienden la incompetencia de los políticos en materia monetaria, pero aún no han reconocido la de los banqueros centrales.
Esta nueva era de subida de los tipos de interés, impulsada por el colapso acelerado del poder adquisitivo de todas las monedas fiduciarias, está dejando al descubierto las falacias que ocultaba la creciente supresión de los mercados libres por parte de los gobiernos y sus bancos centrales. La generación actual de participantes en el mercado no conoce otra cosa. Les asustan los mercados libres y prefieren que sus pérdidas queden limitadas por las medidas correctivas de las autoridades.
Cuando la libra fue vilipendiada tras el minipresupuesto de Kwarteng, quedó al descubierto la inseguridad keynesiana. Ya había una huida generalizada de todo hacia el efectivo en dólares y los dólares a corto plazo, impulsada por la creciente constatación de que las mantas de consuelo de los bancos centrales ya no desprendían su habitual aroma tranquilizador. Los tipos de interés y los rendimientos de los bonos van a subir ahora, y mucho más.
Kwarteng ha tocado la fibra sensible de los mercados. Su presupuesto es, quizá, el catalizador de un eventual rechazo de la macroeconomía keynesiana. Pero tendrá que complementarlo recortando el gasto público, equilibrando el presupuesto y reduciendo el papel del Estado en el conjunto de la economía si quiere que Gran Bretaña sobreviva al holocausto financiero que ha desencadenado.
Ese tipo de estímulo, que permite a empresas y consumidores quedarse con más frutos de su iniciativa empresarial y de su trabajo, es el camino hacia beneficios duraderos para todos. Lejos del desastre que denuncian los keynesianos del establishment, en realidad es un impulso hacia la libertad. Y cuanto antes se aplique, antes mejorará la economía británica. Es una planificación pensada para las próximas elecciones generales.
[i] Fuente: https://quotepark.com/quotes/1795588-nigel-lawson-we-had-to-dispel-the-notion-that-the-way-to-econom/
[ii] Los pasivos del balance de los bancos también incluyen los préstamos que han recibido y que no se clasifican como depósitos de clientes, así como los pasivos financieros. Estos últimos son más habituales en los bancos de importancia sistémica mundial (G-SIB) que en la banca nacional. En la práctica, los bancos nacionales sufrirán una mayor presión para reducir los préstamos y, por tanto, los depósitos, mientras que los G-SIB tendrán que reducir su exposición a los mercados financieros.