

El oro y la plata se estabilizaron esta semana, consolidando las caídas de la semana anterior. El oro subió 7 $ desde el cierre del viernes pasado y cotizaba a 1466 $ a primera hora de la mañana en Europa, mientras que la plata ganaba cuatro céntimos en el mismo periodo, hasta los 16,90 $. La plata mostró un tono de fondo más firme que el oro, y eso se explica porque el oro parece estar más sobrecomprado que la plata. Así se refleja en nuestro siguiente gráfico, que muestra el interés abierto del oro en Comex.

El interés abierto sigue en niveles récord pese a la caída del precio del oro, una combinación muy poco habitual. Aunque el gráfico muestra que el precio del oro no tiene por qué seguir fielmente al interés abierto, en términos generales ambos guardan correlación. Dicho esto, las dos divergencias anteriores, en abril y en junio del año pasado, fueron seguidas de subidas del precio del oro. Pero en ambos casos, el aumento del interés abierto pareció liderar la subida del precio.
Esta vez, el interés abierto sube mientras el precio cae. Esta divergencia no tiene sentido en el curso normal de la negociación, porque una caída del precio casi siempre refleja que los largos especulativos se ven obligados a cerrar posiciones al saltar sus stops. En otras palabras, el interés abierto disminuye. Debe de estar librándose una batalla importante entre los grandes especuladores y los bancos de metales preciosos que actúan como creadores de mercado.
Es probable que esta batalla se intensifique en las próximas semanas, con un importante factor bajista en juego. El contrato de diciembre de Comex está venciendo y, según las cifras preliminares al cierre de ayer, quedan 357 575 contratos pendientes. Estos se cerrarán antes de final de mes, se liquidarán mediante entrega o se prorrogarán al siguiente contrato activo, que es el de febrero. Esto siempre brinda a los bancos de metales preciosos la oportunidad de forzar el cierre de los alcistas y, a medida que avanza el vencimiento, aumenta la presión vendedora. Con una media de más de 30 000 contratos diarios que hay que cerrar, se trata de un enorme viento en contra para el precio.
Esto nos dice dos cosas. Primero, que durante el resto del mes el precio probablemente caerá más y, segundo, que cualquier sentimiento alcista a corto plazo probablemente se desvanecerá. Apunta a que el próximo repunte alcista, si llega a materializarse, se retrasará hasta principios o mediados de diciembre.
Nuestro siguiente gráfico muestra que esto no es inusual: las flechas señalan ejemplos pasados de un mercado a la baja que se revierte en una fuerte subida en un punto de inflexión de diciembre.
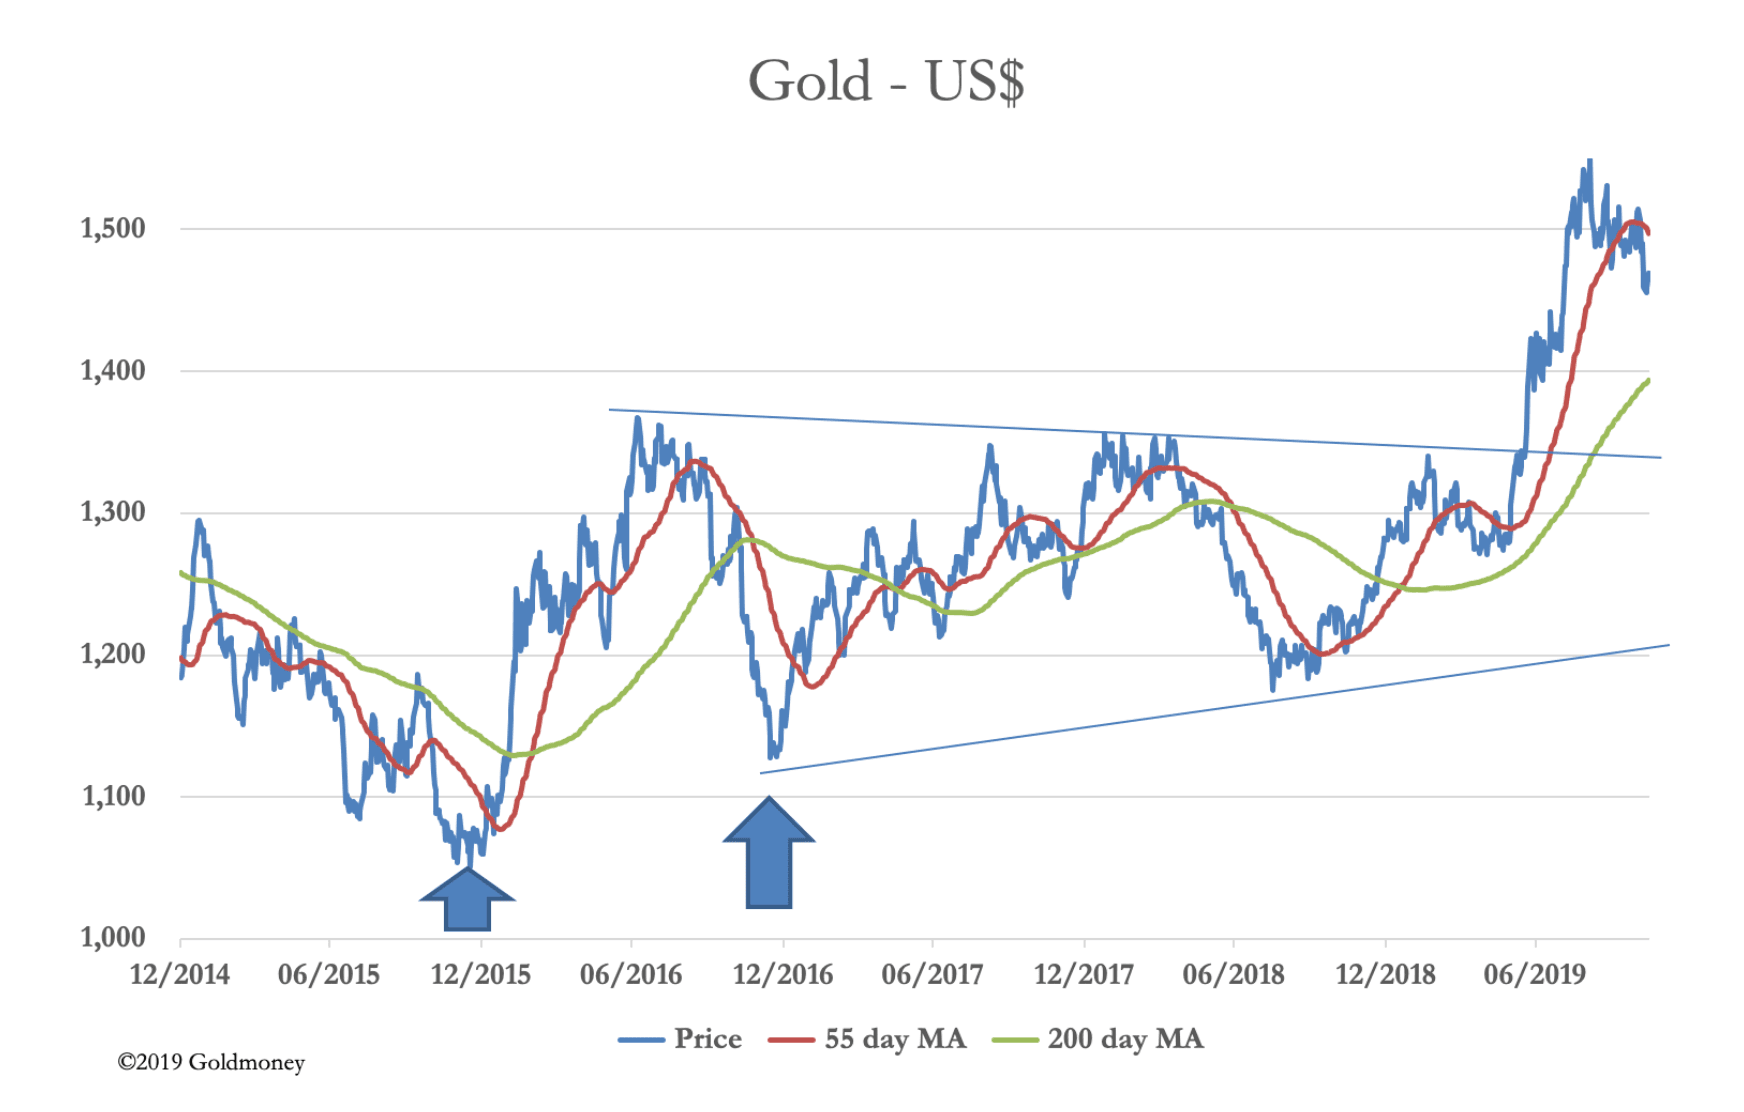
El motivo de que estos puntos de inflexión se produzcan en diciembre se explica en parte por el cuadre de libros de fin de año, cuando los creadores de mercado se ven presionados para mostrar una cartera equilibrada o, al menos, una posición moderada y rentable. Todos los creadores de mercado se encuentran en esa situación y toman la misma medida sin necesidad de ponerse de acuerdo. Siendo así, existe una posibilidad razonable de que el precio del oro solo avance desde niveles más bajos, posiblemente cerca de la media móvil de 200 días, que actualmente está en 1400 $, una vez que venza el contrato activo actual a final de mes. La razón por la que podría retrasarse hasta mediados de diciembre es que la Fed tomará una decisión sobre los tipos de interés en esas fechas.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.