
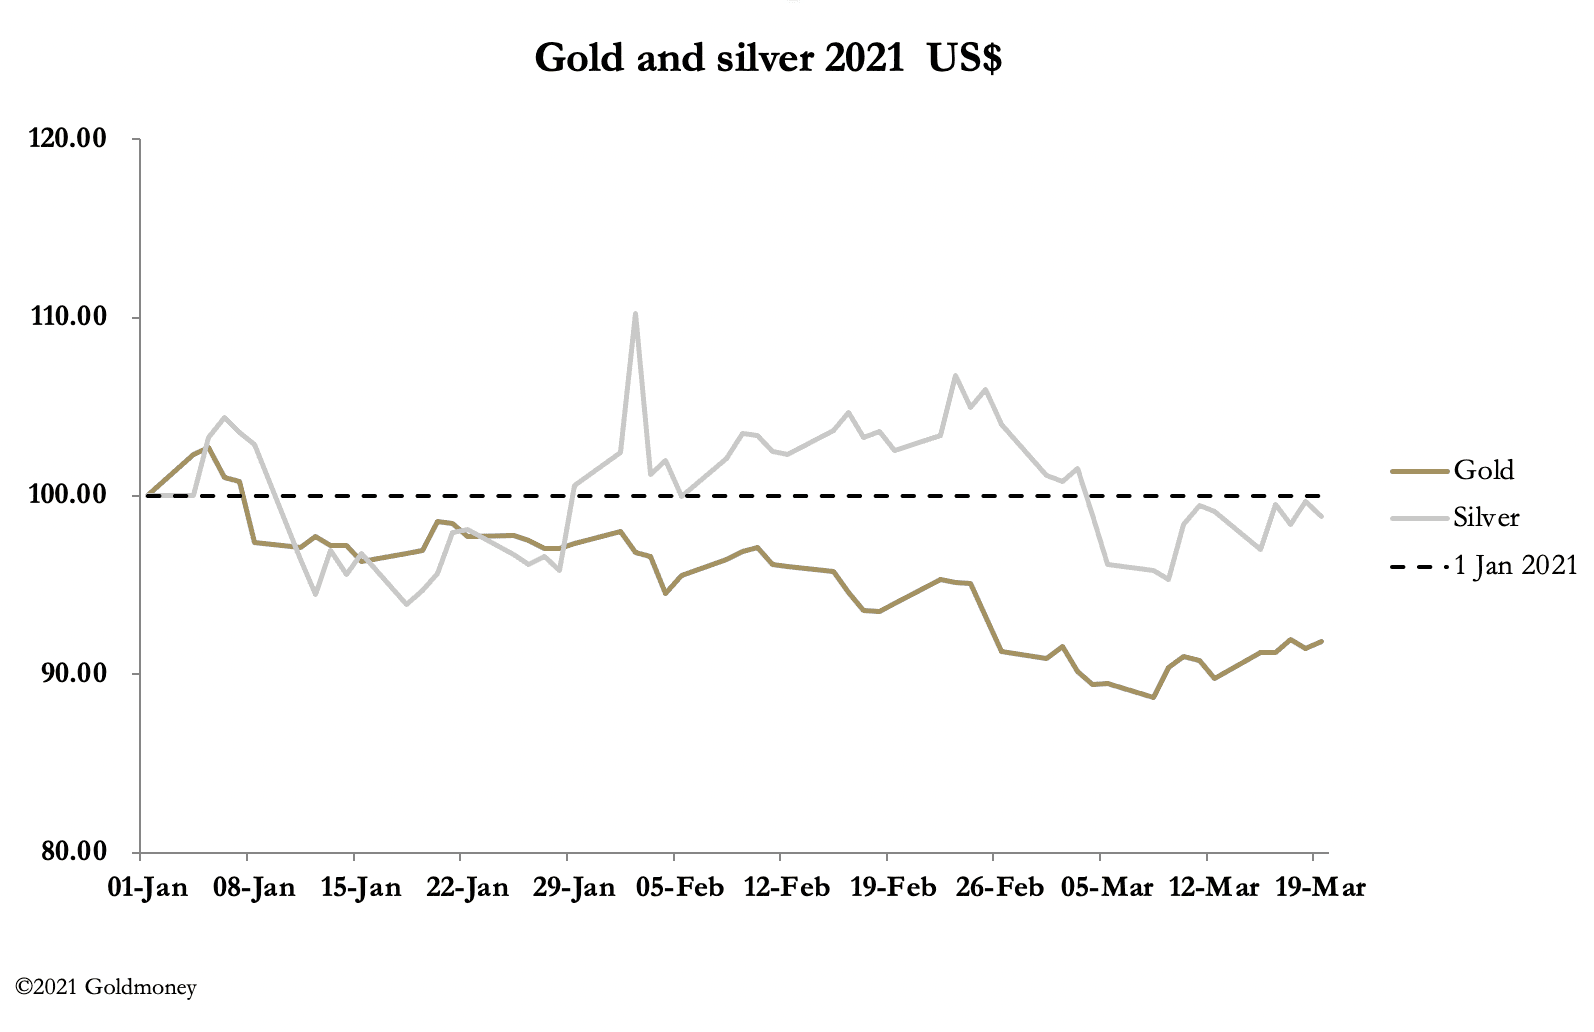
El oro y la plata se mantuvieron discretamente firmes esta semana: el oro cotizaba a 1738 $ en la sesión matinal europea, 10 $ por encima del cierre del viernes pasado, y la plata a 26,02 $, 12 centavos más en el mismo periodo. Quizá no sea espectacular, pero el mercado transmite una buena sensación de fondo. Cada mañana nos despertamos y vemos que los precios han bajado durante la noche en Asia para recuperarse después, salvo esta mañana, en que abrieron al alza y luego han ido cediendo ligeramente.
Los precios más bajos en Asia son contraintuitivos, porque la demanda india de metal físico es fuerte y China desde luego no está vendiendo. En febrero, las retiradas de la Bolsa del Oro de Shanghái superaron las 92 toneladas; es cierto que son menos que las 159 toneladas de enero, pero equivalen a casi el triple de la producción minera nacional. Solo hay una conclusión válida: en estos tiempos inflacionistas, los intentos de los bancos de metales preciosos por llevar los precios a la baja han concentrado su esfuerzo fuera del horario del mercado estadounidense.
La gran noticia de esta semana ha sido la continua subida de los rendimientos de los bonos, y nuestro siguiente gráfico muestra el daño sufrido por los bonos del Tesoro de EE. UU. a 10 años.

Esperábamos esta tendencia alcista y avisamos a los lectores en estos informes cuando se formó el cruce dorado el pasado mes de noviembre. Pero el aumento del 75 % desde el 1 de febrero ha sido más rápido de lo previsto, y el comunicado habitual de la FOMC del miércoles no enfrió las cosas, como muchos esperaban. El único cambio material en el comunicado fue el aumento de la exposición a contrapartes de repos inversos de 30 000 millones a 80 000 millones de dólares, lo que permite absorber el aumento temporal de los fondos del mercado monetario derivado del estímulo de Biden.
No hubo ninguna declaración sobre la ampliación de la suspensión del ratio de apalancamiento suplementario, que finaliza este mes. Hay cierta especulación de que los bancos no lo han necesitado, ya que colocan el 90 % de las compras de bonos en las carteras bancarias y solo el 10 % queda en manos de sus corredores-operadores. Jay Powell prometió un comunicado sobre esto en breve.
Al desmentir a quienes piensan que los rendimientos de los bonos han subido demasiado y demasiado rápido, parece que el mercado de bonos está experimentando una revalorización hacia niveles de rendimiento fundamentalmente más altos. Una creciente comprensión de las consecuencias que tienen sobre el nivel de precios los aumentos sin precedentes de la oferta monetaria global respalda esta tesis. Pero ¿qué pasa con el efecto sobre los precios del oro y la plata?
Conviene recordar que las monedas fiduciarias y el oro tienen tipos de interés fundamentalmente distintos y que no existe conexión entre ambos. El mito de que el oro no paga intereses mientras que la moneda fiduciaria sí lo hace es un malentendido basado en una comparación errónea. El oro físico y los billetes no pagan intereses, pero prestar ambos a terceros sí los genera. Dicho esto, en un mundo de dinero fiduciario las posiciones en oro se financian con dinero fiduciario, y a menudo existe una influencia temporal entre unos tipos de interés fiduciarios más altos y el precio del oro. Pero eso solo es significativo en un mercado donde los especuladores se han endeudado en moneda fiduciaria para comprar oro, que no es la situación actual.
Por eso una sustancial revalorización al alza de los rendimientos de los bonos no está, al menos hasta ahora, haciendo bajar los precios del oro y la plata. Lo primero solo está desestabilizando los mercados de dinero fiduciario. En última instancia, conduce a un precio del oro más alto, como ilustró la década de 1970.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el/los autor(es) te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin buscar antes asesoramiento profesional independiente. Se ha puesto cuidado en asegurar que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como resultado de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como consecuencia de las opiniones e informaciones contenidas en este artículo corre por tu cuenta y riesgo.