

El oro y la plata han devuelto ya todas las prometedoras subidas de principios de año, y los optimistas del oro esperarán que los compradores que compraron con tanta fuerza el pasado diciembre aprovechen estos mismos niveles para volver a comprar. Eso es lo que forma la formación alcista de doble suelo de los analistas técnicos.
A favor de un repunte desde aquí está la posición de Comex, muy sobrevendida, con los fondos de cobertura inusualmente en posición corta neta según el último informe Commitment of Traders, correspondiente al 26th de junio (una actualización con datos del martes pasado se publicará esta noche tras el cierre). Se muestra en nuestro siguiente gráfico.
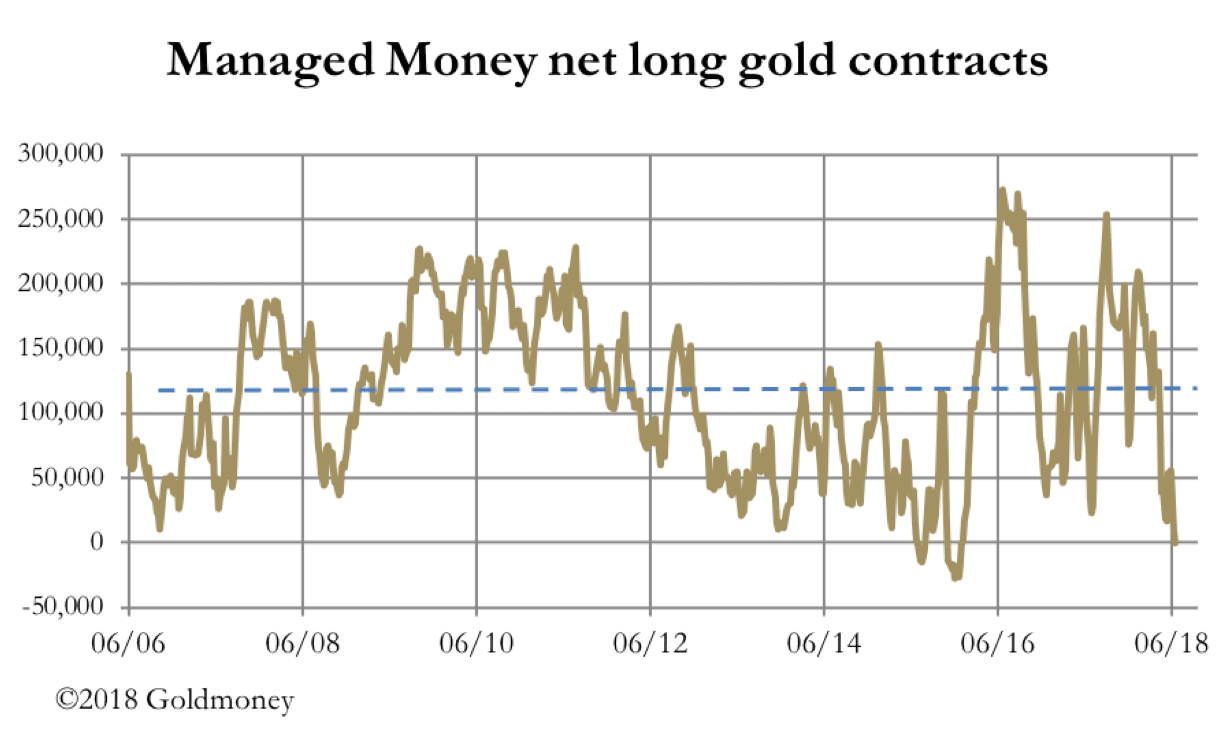
Las únicas veces que el oro ha estado más sobrevendido para los grandes especuladores fueron julio de 2015 y diciembre de 2015, que marcaron el final del gran mercado bajista. Esto respalda con fuerza la teoría del doble suelo.
Sin embargo, hay un daño técnico considerable que reparar, como muestra nuestro siguiente gráfico.
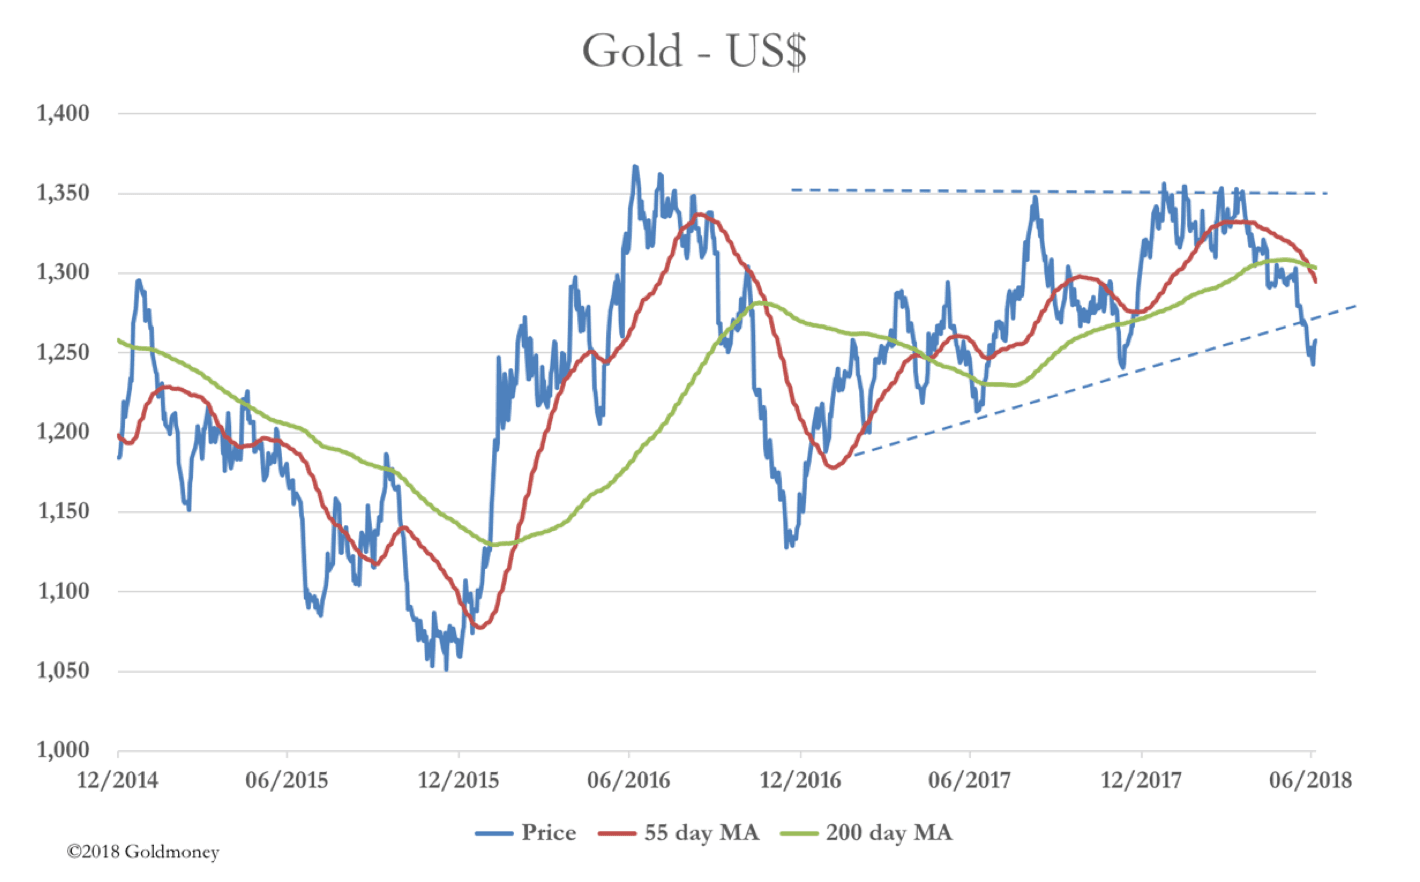
El rasgo más negativo de este gráfico es la cruz de la muerte, con la media móvil de 55 días cayendo por debajo de la de 200 días, y con estas medias y el precio descendiendo en secuencia bajista. Como mínimo, los analistas técnicos querrán ver el precio del oro de nuevo por encima de los 1300 $ y con aspecto de poder desafiar el nivel de los 1350 $. Eso parece estar muy lejos de la situación actual, sobre todo teniendo en cuenta que una ruptura por debajo de los 1240 $ invalidaría la teoría del doble suelo.
Hasta aquí la situación técnica. En el mundo real, la Fed de EE. UU. es consciente de que la economía crece con solidez, pero ve indicios de que la inversión empresarial se está aplazando por las incertidumbres en torno a los aranceles comerciales. Esto podría animar al FOMC a inclinarse hacia la moderación en las futuras subidas de los tipos de interés hasta que se resuelvan las incertidumbres comerciales.
Hoy, EE. UU. ha impuesto nuevos aranceles sobre 34 000 millones de dólares de importaciones procedentes de China, con la amenaza de extenderlos a todos los productos chinos importados. Aunque conviene advertir de que, por ahora, la ampliación de los aranceles es una posición negociadora, hay que reconocer que los aranceles son un impuesto sobre la producción y el consumo. Por tanto, los aranceles aumentarán la inflación de precios. Además, el precio del petróleo está subiendo, a pesar de que el presidente Trump presiona a los saudíes para que aumenten la producción. Las presiones inflacionistas sin duda van en aumento, y el IPC-U de mayo, del 2,8 %, ya está muy por encima del objetivo del 2 %.
Con la inversión empresarial debilitándose y el crecimiento monetario del M2 estancado (4,6 %), la Fed se enfrenta a la desagradable perspectiva de tener que subir los tipos para frenar el aumento de los precios mientras una recesión leve parece cada vez más posible.
Es un error común creer que unos tipos de interés nominales más altos son malos para el precio del oro. Lo que importa es la perspectiva de inflación y la respuesta de las autoridades monetarias. Si la Fed parece acorralada por la subida de los precios y una economía que se debilita, estas serán las condiciones ideales para un mercado alcista del oro.
La clave será vigilar tanto los precios de la energía como la evolución de los aranceles comerciales.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.